

変圧器と電力網の調達が遅らせるAIデータセンター建設
一部の大型変圧器の長い納期や送電網接続、地域社会の懸念がデータセンターの工期を遅らせています。推論需要の増加まで考慮し、投資計画で確認すべき条件を整理します。
ビジネス2026年4月、米メイン州議会は一定規模以上の新たなデータセンターを一時的に制限するモラトリアム1法案を可決しました。しかし4月24日、ジャネット・ミルズ州知事が特定地域のプロジェクトに対する例外規定がないことを理由に拒否権を行使しました。議会での可決と法の施行は区別して捉える必要があります。
法案を発議したメラニー・サックス議員は当初、「メイン州はデータセンターの候補地でもないのに、反応などあるだろうか」と考えていたといいます。ところが発議した後に、自らの州にすでに二つの大型データセンタープロジェクトが進出してきていることを知り、法案は議会を通過しました。
『データセンター反対』で今年第1四半期だけで200兆規模の建設が中断・遅延データセンター反対で今年第1四半期だけで200兆規模の建設が中断・遅延他の地域でもデータセンター建設を制限しようという議論が続いています。Sightline Climateは2026年に稼働予定だったプロジェクトの相当数が遅延する可能性を提示しており、米国の複数の州でモラトリアム法案が発議されました。ただし、発議・可決・施行はそれぞれ異なる段階です。
「データセンター建設を中断すべきだ」…米政界でAI規制全面戦の号砲米国政界で人工知能(AI)規制をめぐる対立が激化する中、バーニー・サンダース(バーモント州・無所属)上院議員がAI規制の整備前に新規データセンターの建設を全面的に中断する法案…投資資金とチップを確保できても、電力設備や接続、許認可が整わなければ稼働させることはできません。プロジェクトごとに遅延の原因は異なりますが、電力の確保が重要な条件として浮上しています。
私は、長い建設期間の間にAIの使われ方まで変わり得るという点に注目しました。学習と推論2の需要をともに考慮し、電力・冷却・機器構成をどれほど柔軟に変更できるかを見極める必要があります。
発表された投資と実際の稼働の間にある条件
大手テクノロジー企業の設備投資(Capex)が増加しても、その金額のすべてがデータセンターの建物やAI学習施設だけに向けられるわけではありません。設備やサーバー、ネットワークなどを含む投資計画と、実際の完工・稼働能力は区別して見る必要があります。
Sightline Climate3は、データセンタープロジェクトの発表と建設の進捗との間には大きな乖離があると分析しました。建設計画に含まれる電力容量(GW)4のすべてを該当年に実際に稼働する容量として読み取ってしまうと、需要を過大評価しかねません。
スケジュールの遅延だけでAI需要が消失したと判断することは困難です。私は、資金や顧客需要だけでなく、変圧器の調達、送電網の増設や許認可の進捗状況を併せて見るべきだと考えています。
この電力制約は、学習用施設だけでなく、推論や一般的なクラウド業務を処理する施設にも影響を及ぼす可能性があります。遅延しているプロジェクトの大半が学習用であるという根拠がないまま、施設の用途を限定してはなりません。
変圧器や送電網、地域社会の懸念が建設スケジュールにどのような影響を与えているのかを見ていきます。
🔌 一部の大型変圧器は納品までに数年かかる
Wood Mackenzieは、大型発電機昇圧用・電力用変圧器の平均納期が約3年に達し、一部では4〜5年の事例も確認されたと説明しています。規格や時期、メーカーによって差が大きく、すべての変圧器に同じ納期が適用されるわけではありません。
変圧器は、高電圧の電力をデータセンターが使用できる電圧に変換する設備です。これがなければ、発電所から電力を引き込む手段そのものがありません。では、なぜ突如としてこれほど不足するようになったのでしょうか。
大型電力用変圧器には、プロジェクトごとの個別設計や熟練した技術者、生産・試験設備が欠かせません。方向性電磁鋼板5や銅といった原材料も必要です。Wood Mackenzieの2025年8月の分析では、米国の電力用変圧器における年間需給ベースの不足分を約30%と推計しています。もっとも、供給が完全に途絶えたという意味ではありません。
同分析では、米国の電力用変圧器供給の約80%、配電用は約50%が輸入によるものと推計されています。発電機昇圧用変圧器の需要は2019年比で274%増加したとみられています。変圧器の種類によって需給や納期6が異なるため、全体を一律の比率で語ることはできません。
こうした状況下で、世界資源研究所(WRI)は電力インフラの不足によりデータセンターの建設スケジュールが24〜72カ月延長されていると分析しました。これは電力制約に直面しているプロジェクトの遅延事例であり、すべてのデータセンターにおける最短工期を意味するものではありません。
供給不足が長期化すると、企業は納期を確保するために実際の所要量以上に発注するインセンティブが働きます。注文の変動がサプライチェーン全体で増幅されるブルウィップ効果7が懸念されるのはそのためです。ただし、発注量、倉庫在庫、実際の設置量は分けて確認する必要があります。
⚡ 地域住民がAIインフラの変数に
住民が提起するコストや生活環境への懸念も重要です。
先述したメイン州の議論が一つの事例です。メイン州議会でデータセンター反対法案がこれほど迅速に可決された背景には、エイミー・ローダー議員の発言が端的に示す空気感がありました。「月に数百ドルの電気料金に住民は悲鳴を上げています。リソースを大量に消費するデータセンターをこの状況で受け入れるのは、無責任に感じられます」
これはメイン州だけの話ではありません。**2026年初頭の時点で、少なくとも12の州でデータセンターのモラトリアム法案が発議されました。バージニア、ミシガン、ウィスコンシン、ニューヨーク、オハイオ、ルイジアナなどです。とりわけ象徴的な出来事がミズーリ州フェスタスで起きました。**データセンターへの反対世論が沸騰し、市議会議員8人のうち半数が交代する事態にまで発展したのです。オハイオ州の住民は住民投票によって大型データセンターを恒久的に禁止する措置を推進しており、ミシガン州では住民の反発により、Metaとの関連が報じられていた10億ドル規模のプロジェクトが白紙になりました。
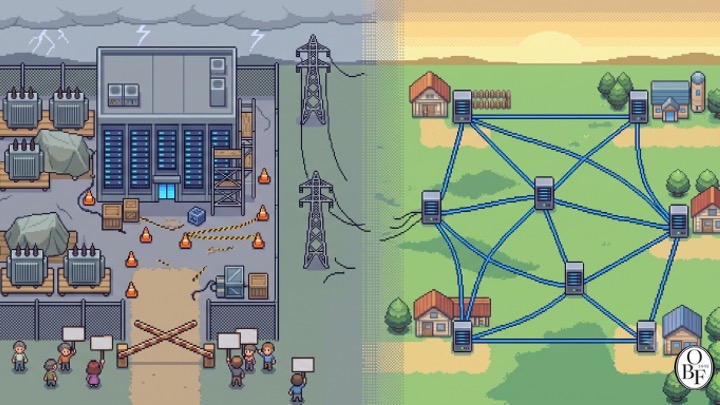
Sightline Climateのアナリスト、オリビア・ワン氏は次のように表現しました。「地域社会の反発は、今やプロジェクト頓挫の実質的な要因となっています」。もはや副次的な変数ではないという意味です。
大型データセンターは大量の電力を必要としますが、その規模は施設やキャンパスの構成によって異なります。新たな需要に合わせて送電網を増設する際、その費用をデータセンターと他の消費者でどのように分担するかが争点となります。大口需要家が負担するよう料金体系や契約を定めるケースもあるため、住民の電気料金が必ず上がると断定することはできません。
予想需要を見込んで送電網を増設したものの、プロジェクトが中止されたり早期に撤退したりした場合、他の消費者が費用を背負い込むリスクがあります。WRIはこうしたリスクを軽減するための長期契約や最低支払条件、別枠の料金プランを紹介しています。水の使用量や騒音、地域の雇用なども併せて議論すべき対象です。
⚙️ 鉄鋼産業とも重なる電力需要
電力をめぐってデータセンターと競合しているのは、地域住民だけではありません。鉄鋼産業も同様に電力を大量に必要としています。しかし鉄鋼は、データセンターを建設するうえで不可欠な中核資材でもあります。
先週、米国鉄鋼製造業者協会(SMA)が公表した報告書が、電気コストへの懸念を提起しました。データセンターによる電力需要の増加が、鉄鋼各社の電気代を年間数千万ドル規模で押し上げているというのです。そのためSMAは、最大の新規顧客であるデータセンターと同じ電力をめぐって競合する事態が、鉄鋼業界にとって大きなリスクになっていると警告しました。
なぜ鉄鋼はこれほど電気に敏感なのでしょうか。米国で生産される鉄鋼の約70%は電炉(EAF、電気アーク炉)8方式で作られています。鉄スクラップを電気で溶かして新たな鉄鋼を製造する方式であるため、工場1カ所が消費する電力量は非常に膨大です。そのため、同じ地域にデータセンターが進出して電力を大量に消費すると、電力供給や料金契約次第で鉄鋼工場の生産コストにも影響が及ぶ可能性があります。
データセンターの建設には鉄鋼が必要であり、鉄鋼の生産にも電力が必要です。両産業の需要が同じ地域で高まれば、電力供給や価格に負担が生じかねません。特定産業の施設拡張が関連産業のコストにも影響を与え得るという点も、併せて見ておく必要があります。
🏭 自家発電にもコストと調達条件があります
それなら、データセンター企業が自前の発電所を建てればよいのではないでしょうか。実際、一部の企業はそのようにしています。天然ガスタービン発電機を現地に設置する方式です。
自家発電にもガスタービンの調達や燃料契約、許認可、排出管理が必要です。天然ガスの価格は地域や契約によって異なり、地政学的な状況にも影響を受けます。電力網への接続を待つコストと、自家発電の建設・運営コストを併せて比較しなければなりません。
さらに深刻な問題があります。私が記事で読んで注目した事例もあります。Nvidia本社があるサンタクララの近くに、すでに完成したデータセンターが2カ所あります。サーバーもすべて搬入済みです。それにもかかわらず、地元の電力会社が送電接続を提供できず、完全にオフラインの状態で放置されています。建物はあるのに電気がなくて稼働できないのです。
今後の電力需要にも大きな不確実性があります。大幅な需要増を予測する見通しが出る一方で、一部の地域では大口負荷の新規接続待ちの列が5〜7年先まで滞っています。
プロジェクトを検討する際は、資金・チップ・敷地に加え、変圧器、送電網、発電容量、地元の許認可も確認する必要があります。実際の稼働を阻む条件が何であるかを把握してこそ、遅延期間とコストを正しく判断できます。
設備の生産と電力網の拡張には、技術的な能力だけでなく許認可や投資決定も不可欠です。半導体製品のリリースサイクルだけでデータセンターの稼働スケジュールを説明するのが難しいのはこのためです。
電気料金が上がれば、電力効率の低いGPUの運用採算性も悪化する可能性があります。ただし、これによって会計上の減価償却期間が自動的に短縮されたり、新しいGPUが直ちに使えなくなったりすることを意味するわけではありません。稼働率や処理性能、売上、電力コストを総合的に計算する必要があります。
長い準備期間のあいだに、処理すべき業務や設備の構成が変わる可能性もあります。電力や冷却設備を、将来の多様な運用方法にどれだけ対応できるよう柔軟に設計できるかが重要です。
Oswarldの視点
AIデータセンターは、学習と推論に必要な演算をともに考慮して設計する必要があります。ラックあたりの電力密度9とネットワーク要件は、モデルの規模や処理量、応答レイテンシの目標によって変化します。
Deloitteは、推論がAI演算に占める割合が2023年の約3分の1から2026年には約3分の2へと拡大すると予測しました。**同レポートは、高性能GPUとHBM、大規模データセンターの必要性も高まり続けると見ています。**推論の比率が高まるからといって、直ちにGPUがCPUに置き換わるわけではありません。
エージェントには、モデルの推論だけでなくツールの実行、データの照会や状態管理が求められます。この過程ではCPUやDDR5サーバーDRAM10も使用されますが、大規模モデルの推論においてはGPUやその他のアクセラレーターが重要な役割を果たします。どのような組み合わせが有利かは、業務ごとの性能とコストを測定して判断しなければなりません。
GTM戦略を策定する中で、市場が拡大するにつれて最高性能だけでなく運用効率を見極めることが重要になっていく様子を目の当たりにしてきました。データセンターにおいても、長い建設期間を考慮し、実際の顧客による学習・推論の需要と電力コストを多様な条件下で試算すべきだと考えています。完成時点で学習向け設備が不要になると決めつけるより、異なる業務を処理できる柔軟性を確認しておくほうが妥当です。
おわりに
変圧器の調達、送電網への接続、そして地域社会の受容性は、AIデータセンターにおける重要な制約です。資金と半導体の供給だけで投資計画の実現可能性を判断することは困難です。
解決にかかる期間は、地域や設備、プロジェクトの進捗状況によって異なります。製造能力を増強し、電力契約や許認可を確保するまでに数年を要する事例もあります。
推論が増えても、GPUや大規模データセンターの需要がすぐに消滅するわけではありません。CPU・メモリ・アクセラレータの役割と電力効率を、実際の業務に合わせて比較検討する必要があります。
AIインフラを理解するには、半導体の業績とともに、設備の納期、電力契約、許認可、そして実際の稼働率を見る必要があります。
私は毎週、技術・経済・人文学を交差させて分析するニュースレターをお届けしています。本稿で、鉄鋼工場とデータセンターが同じ電力をめぐって競争しているくだりが意外だったなら、読者の皆さんが属する産業ではデータセンターの電力需要がどのように実感されているか気になるところです。電気料金であれ、部品調達であれ、あるいはまったく別の経路であれ。
📨 周囲に役立ちそうな方がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- Sightline Climate, Data Center Outlook: Half of 2026 Pipeline May Not Materialize, 2026年2月:2026年のデータセンターパイプラインにおける実際の建設進捗度を追跡した一次資料です。本ニュースレターの中核的な根拠となっています。
- Catherine Boudreau, “Up to half of the world’s data centers may be delayed this year”, Latitude Media, 2026年2月:Sightlineのレポートをもっとも丁寧に解説した記事です。
- Ian Goldsmith & Zach Byrum, “Powering the US Data Center Boom: The Challenge of Forecasting Electricity Needs”, World Resources Institute, 2025年9月:電力需要予測の不確実性と「幽霊負荷」の問題を構造的に整理しています。
- McKinsey & Company, The next big shifts in AI workloads and hyperscaler strategies, 2025年12月:学習から推論へのシフトがインフラにもたらす意味をもっとも説得力をもってまとめた論考です。本日の「Oswarldの視点」セクションの核心的な根拠となっています。
- Deloitte, Why AI’s next phase will likely demand more computational power, not less, 2026 TMT Predictions:推論ワークロードの比率予測値に関する根拠資料です。
- The Wall Street Journal, “AI Data Centers Have Been Great for the Steel Industry. Now, a Power Crisis Looms.”, 2026年:鉄鋼産業とデータセンターによる電力争奪戦を扱った記事です。全米鉄鋼製造業者協会(SMA)のレポートを引用し、関連産業間のコスト影響を取り上げています。(有料記事)
背景知識
-
メイン州知事室、Governor Mills Announces Decision on LD 307、2026年4月24日:議会を通過した法案に対する拒否権行使の案内です。
-
Wood Mackenzie, Transformer troubles、2025年8月13日:種類別の需給状況や輸入依存度を確認できます。
-
POWER Magazine, “Transformers in 2026: Shortage, Scramble, or Self-Inflicted Crisis?”, 2026年1月:変圧器のサプライチェーン危機の原因を、業界の視点から詳細に解剖しています。
-
CNN, “Data centers are spreading around the country. Now, data-center bans are, too”, 2026年4月:メイン州のモラトリアム事例の背景が分かりやすく整理されています。本ニュースレターの導入部の出典です。
-
Ed Zitron, Where’s Your Ed At ニュースレター:Sightline Climateのデータにいち早く着目した批評家です。AIバブルに対する懐疑論を体系的に提示しています。
筆者のアン・グァンソプ(安光涉)は世宗大学経営学科教授であり、INLEVEL9リードコンサルタントを務める。大学で経営データ管理やビジネスアナリティクスなど統計・データ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを主導し、技術とビジネスの接点を設計している。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表しており、毎日世界のAI論文をキュレーションするDaily Arxivプロジェクトを運営している。高麗大学技術経営専門大学院修士課程およびKMBAを修了した。著書に『思考を委ねる人々:ホモ・ブレインレス』がある。

각주
-
モラトリアム(Moratorium):特定の活動や事業を一定期間全面的に中断させる制度です。ここでは、データセンターの新規建設を一定期間禁止する措置を指します。 ↩
-
学習(Training)vs 推論(Inference):学習はAIモデルをゼロから作り上げる段階で、膨大なデータを繰り返し処理する必要があるため電力消費が跳ね上がります。推論は完成したモデルがユーザーからの質問に対して回答を出力する段階で、1回あたりの演算ははるかに軽量ですが、ユーザー数が増えれば総量が膨らみます。 ↩
-
Sightline Climate:米国の気候・エネルギー技術市場の情報調査企業です。データセンタープロジェクトの実際の建設進捗度を現地実査によって追跡しています。2026年2月に発表された「Data Center Outlook」レポートは、業界の主要な参照資料となりました。 ↩
-
ギガワット(GW):電力容量の単位です。1GWは1,000MWに相当します。容量を世帯数に換算するには、平均使用量や稼働率などの前提が必要です。大型の原子力発電所1基で概ね1〜1.4GW程度を発電します。 ↩
-
方向性電磁鋼板(Grain-Oriented Electrical Steel):変圧器の鉄心に用いられる特殊鋼板です。磁界損失が少なく、変圧器の効率に決定的な影響を与えます。世界でも限られたメーカーしか生産できません。 ↩
-
変圧器のリードタイム(Lead Time):変圧器を発注してから納入されるまでにかかる時間です。かつては数か月水準でしたが、2025年現在、大型電力用変圧器では24〜48か月が一般的となっています。 ↩
-
ブルウィップ効果(Bullwhip Effect):鞭を振る際、先端に向かうほど揺れが大きくなるように、サプライチェーンの上流へ向かうほど発注量の変動が増幅される現象です。実需を超えた過剰発注が積み重なり、結果として在庫過剰や急激な需要の崖へとつながる可能性があります。 ↩
-
電気炉(EAF, Electric Arc Furnace):電気アークの熱で鉄スクラップを溶かして新たな鉄鋼を製造する方式です。石炭を用いる高炉(溶鉱炉)方式に比べて炭素排出量が少なく、電力への依存度が高くなります。米国の鉄鋼生産の約70%がこの方式であるため、電気料金に極めて敏感です。 ↩
-
ラックあたりの電力密度(kW per rack):データセンターのサーバーラック1基が消費する電力量です。一般的なサーバーは10kW前後ですが、AI学習用は100〜160kW、次世代システムでは1MW(1,000kW)に達します。密度が高くなるほど冷却の難度も上がります。 ↩
-
DDR5サーバーDRAM:サーバー用標準メモリーの最新世代です。HBM(高帯域幅メモリー)がGPUのすぐ隣に配置されるプレミアムメモリーであるのに対し、DDR5はCPUとともに使用される汎用サーバーメモリーです。推論ワークロードの増加に伴い、需要が急増しています。 ↩
あわせて読みたい過去の号
MetaのAIクラウド事業検討、投資回収の道筋をどう描くか
MetaがAIモデルサービスと演算資源のリース事業を検討していると報じられました。インフラ投資が売上と利益に結びつくための条件を考察します。
ビジネス就活生に不安を売りつける人々
420万件の応募記録を分析した採用アルゴリズム研究が発見した課題と限界を整理しました。研究を引用する就職教育の広告も、その根拠を吟味する必要があります。
ビジネス
アマゾンの人員削減・新卒採用、そしてAI利用量競争
アマゾンは人員削減とインターン・新卒採用を同時に進めています。社内でのAI利用量競争の事例を通じ、生産性と人材育成をどのように評価すべきかを考えます。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。