2万亿美元不是用铅笔随手写出的数字
彼得·蒂尔27年的同事眼中的AI泡沫,以及僵尸VC抛出的最后一棒
商业本周,非上市价格首次遇见市场价
11月4日公开的播客节目《How I Invest》第451期请到了Jack Selby。他是PayPal早期成员,25岁时就负责公司的国际业务,公司被eBay收购后,他又与彼得·蒂尔共同创立了对冲基金Clarium。他目前仍是蒂尔家族办公室Thiel Capital的董事总经理。据他本人所说,他认识蒂尔已经28年,共事则有27年。他还运营着总部位于亚利桑那州的风险投资基金Copper Sky(原名AZ-VC),目前正在募集第二期基金。
这个人讲了将近一个小时,态度相当坚决。他说AI泡沫毫无争议,破裂不是“会不会”的问题,而是“何时”的问题。他甚至说,现在还相信AI没有泡沫的人,才是真正的逆向投资者。他警告称,一旦周期转向,数百亿、甚至数千亿美元将化为乌有。
这周有理由认真对待这个警告。Selby举出的代表案例——Anthropic——本周就要上市。11月10日的更正申报文件中,拟议发行价区间为每股70~78美元,以中位数计算的完全稀释1估值,根据统计机构不同,在1万亿2,000亿~1万亿4,000亿美元之间。整个夏天在投资者之间流传的数字则是2万亿美元。定价将于美国时间18日敲定,19日起在纳斯达克开始交易。
本期与其追问“泡沫终将破裂”这一预言,不如沿着Selby划出的那条分界线走一遍。他称自己为投资者,却把过去几年的创投市场称作交易市场。沿着这个区分往下看,就能明白为何这种价格不会轻易消散,以及在此期间究竟是谁在承担什么。
拿不出铅笔的价格
赛尔比所说的投资者和交易者的区别很简单。投资者会拿出铅笔写下假设,再用这个假设去计算这个价格是否合理。业内把这个过程称为承销2。交易者看的是这个价格之后是否还有下一个买家愿意接盘。
他斩钉截铁地说,没有人能够以 2 万亿美元的价格对 Anthropic 进行承销测算。这不是说这家公司不好。而是说没有办法用铅笔写出能够证明这个价格合理的现金流假设,所以他认为现在的创投市场其实是一个交易市场。
看看 2 万亿美元这个数字是怎么来的,这句话就更具体了。Anthropic 实际拿到新资金时的最后一次定价,是 5 月的 9650 亿美元。7 月,有非上市股票交易平台报道了约 1.2 万亿美元水平的转手交易;8 月,英国《金融时报》报道称,Anthropic 的六位投资者预期其上市估值将超过 2 万亿美元。同一篇报道中,公司管理层表示从未设定过目标价格。也就是说,2 万亿美元并不是公司给出的数字,而是持股方的期望值。
赛尔比也准确指出了在这个区间里赚钱的人是谁。他说,前一轮交易价是 1 万亿、1.5 万亿美元,而现在贴上 2 万亿美元价签、通过 SPV3出售股份的人,正在大赚一笔。他还补充说,等音乐停止时,在高点进场的人将会损失惨重。
本周的发行价,正是这场音乐短暂停止的时刻之一。仅从询价区间来看,起点低于夏天时的预期。但这并不意味着需求疲软。彭博社在 11 日报道称,认购订单达到发行量的数倍。最终定价也有可能超出区间上限。
所以,这次的发行价并不能判定赛尔比的判断是对的。它只是一个测量值,显示出非上市市场中靠预期定出的价格,和公开市场给出的首个价格之间存在落差,而这个落差,终究得有人承担。
 僵尸VC为何还要投出最后一传
用铅笔都算不出来的价格,为什么资金还在源源不断地涌入。塞尔比的解释要追溯到2008年金融危机之后。
13年多来利率一直贴着地板,投资者四处寻找收益率,把技术等同于成长,把成长等同于收益率。结果相对于私募股权这种规模更大的资产类别而言,体量较小的风险投资涌入了太多资金,这些钱按塞尔比的说法,大量催生了“B减以下”水平的管理机构。
问题在2021年暴露出来。许多管理机构明明已经爬到了周期的顶点,却一分收益都没有兑现,就那样原路下行了。账面上的利润就这样消失了。塞尔比特意划清界限说,这不是说要求他们精准卖在高点。把钱返还给投资者本来就是管理机构的受托责任,而他们没有做到这一点。
数字也与这个说法吻合。按PitchBook的统计,2022年以来美国风险投资基金返还给LP4的钱,比从LP那里募集来的钱少了2020亿美元。2021年成立的基金,其第五年的平均DPI5是本世纪以来最低水平。按Carta的数据,2017年成立的基金中,连本金都没能以现金形式返还的占比不到五分之一——而这些基金如今已经快成立九年了。
如果这样的管理机构无法再募集新基金,会怎样呢。风险投资基金大多是十年期结构,即便募不到新钱,现有基金的管理费6也会持续进账。塞尔比把这些人称为僵尸。公司照常运转,但LP早已表态:“十多年没拿回过钱,三四年都募不出新基金了,还是去找别的出路吧。”
在这一点上,塞尔比的观察变得犀利起来。五年前,这些机构的投资组合里几乎找不到AI这个词,而现在,所有公司都被包装成了运用AI的公司。因为只要其中有一家被收购或上市,就又有机会募集新基金了。这就像美式橄榄球里比赛结束前孤注一掷的长传,也就是所谓的万福玛利亚传球7。
塞尔比认为,这种苦撑之所以能持续这么久,根源在于职业结构。投资银行家即便在一家公司失意,也还有跳槽去另一家银行的出路。风险投资的管理机构却没有这样的梯子。一旦基金垮掉,孩子的学费和房贷就都成了问题,所以他们会死守到最后,不肯下船。因此市场出清的速度很慢。塞尔比说,他原以为这场清算过程大概已经进行到棒球比赛的第五到第七局,但实际上自我纠正后认为,顶多也就是第二局。
<<<OZ_BODY>>>
上面是巨型基金,下面是空白地带
剩下的钱都涌向了另一端。谢尔比说,他整个上半年每周都在出差见有限合伙人,总结出三点:这个行业过去十年里没能好好回报资金;仍然青睐风投的资金流向了少数几家巨型基金;剩下的那一点钱又扑进了那些光鲜的后期人工智能交易里。
谢尔比说有八家机构拿走了约700亿美元,不过PitchBook的统计数字略有不同。今年上半年美国风险投资基金的募资总额为748亿美元,其中四分之三被十二家公司拿走。仅安德森·霍洛维茨(Andreessen Horowitz)、Thrive Capital、Founders Fund三家公司加起来就占了48.1%。首次募集基金的管理公司数量,正朝着2016年以来最少的一年迈进。数字和谢尔比记忆中的不完全吻合,但方向是一致的。
谢尔比在这里提出的问题是关于空白地带的。巨型基金规模越大,一次需要投出的最低金额也越大,那么2000万美元以下的支票该由谁来开?他的论点是,即便同属“风险投资”这个名号之下,管理数百亿美元的公司和小型早期基金实际上是不同的资产类别。上半年美国风险投资实际上集中在少数几家机构手中这一点,我们在第255期中曾用加州的数据拆解过。
与互联网泡沫时代不同的另一点:设备投资
塞尔比在比较贝宝时代和现在时,指出的最大区别是设备投资。在互联网泡沫时期,电力、芯片、数据中心都不需要像现在这样的规模。而现在这一切都需要,要筹到那么多钱,就需要那么大的故事,这是他的诊断。
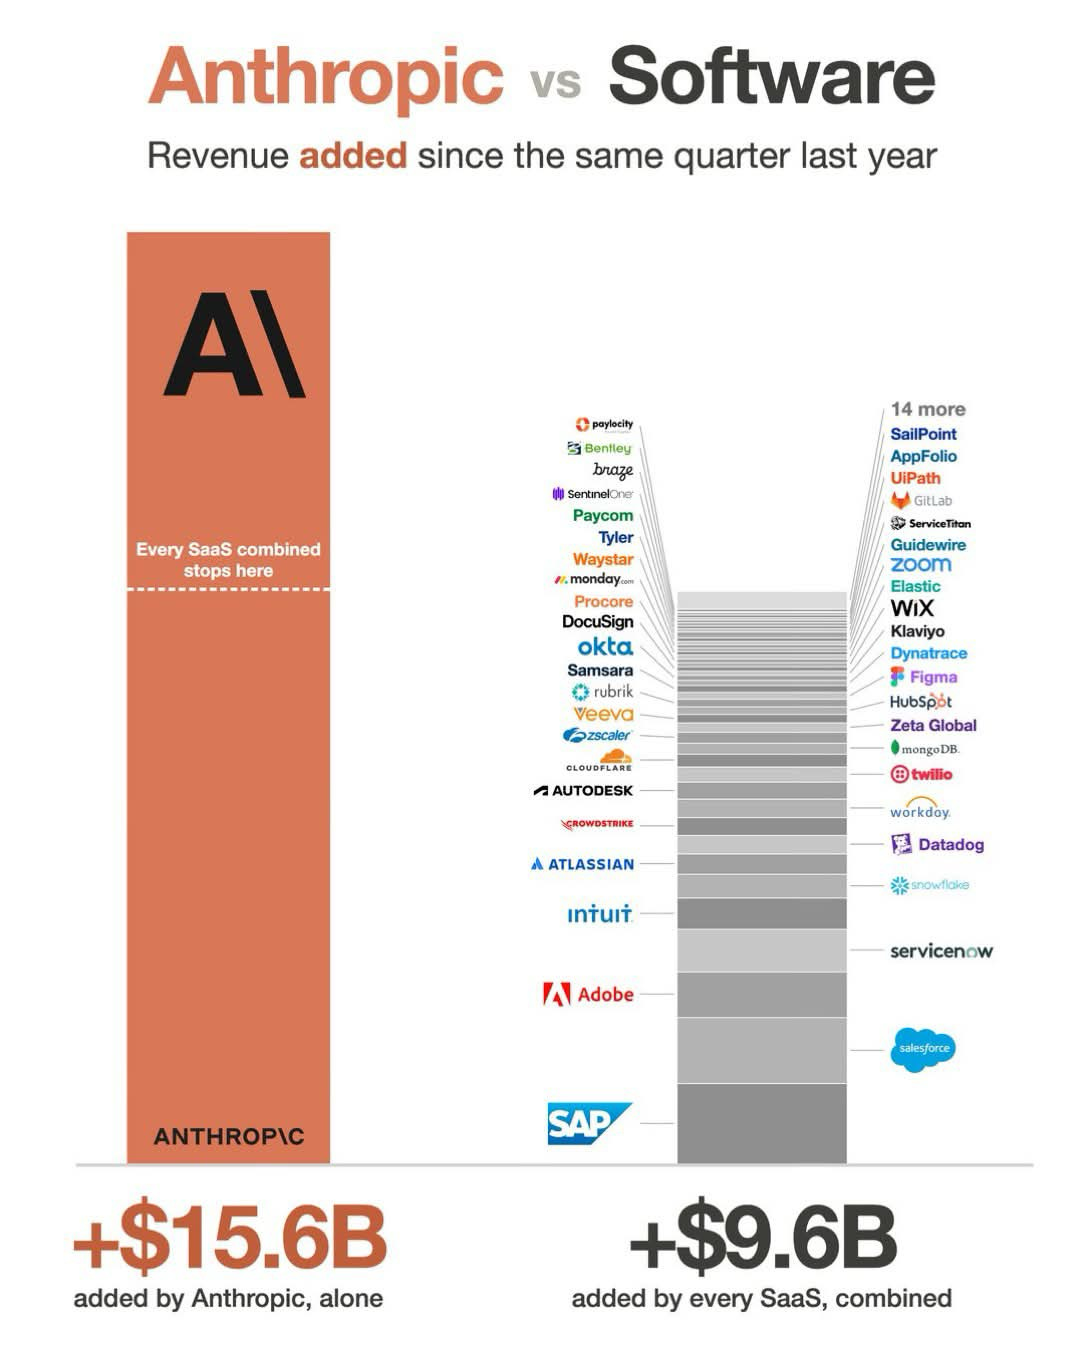
Anthropic 的上市文件展示了这种规模。根据路透社获取并报道的招股说明书草案,Anthropic 在未来约十年间与六家基础设施合作伙伴签订了总计至少 5180 亿美元的计算承诺。 其中约 80% 是不可取消的,或者无论是否使用都必须付款的合同。 2025 年净亏损为 420 亿美元,其中约 340 亿美元是会计性质的费用。
营收急剧增长。2025 年全年营收约为 46 亿美元的公司,在截至 2026 年 9 月的 12 个月里赚了 353 亿美元。与此同时,相当于这 12 个月营收十四倍以上的承诺,大部分以不可取消的形式被锁定。这意味着,即使故事动摇,能削减的成本也不多。这也是同样的数字既能成为泡沫论的依据,也能成为反驳泡沫论的依据的原因。
主持人大卫·韦斯伯德也提出了反驳。他说,即使 90% 的公司估值过高,只要同一时期出现几家市值一万亿美元的公司,那整个那批(投资组合)的期望值仍然可能很高。塞尔比不同意。他说,像 SpaceX 或 Anthropic 这样的公司可一世难遇,而承诺在早期就能找到这种公司,概率很低,回收周期也太长。
Oswarld视角
我是人工智能乐观论者,对数据中心建设也持赞成态度。最近我在多个地区奔走,承接AI数据中心项目的咨询、设计和审查工作。每当收到审查请求时,我首先看的不是地块或GPU数量,而是是否已经有确定的租户,以及贷款团是否基于该租户的信用在行动。
以这个标准重新审视塞尔维的区分,就会发现AI内部同样存在用铅笔计算的那一层,和看向下一个人的那一层。借钱给数据中心的一方,是围绕租户的信用和不可取消的承诺来做计算的。而叠加在其上的股权价格,则在很大程度上依赖于下一轮融资和下一个买家。即便挂着同一个公司名字,这两个数字也是以截然不同的方式生成的。
所以说,5,180 亿美元中有80%不可取消这一点,在两边的解读是不同的。对于供应芯片、云服务和数据中心的一方来说,这是需求已经通过合同得到确保的依据。而对于借钱的一方来说,这变成了一个关于信用在一家公司身上集中到什么程度的问题。在看到AI企业新闻中的巨大数字时,我认为先分清这个数值是来自合同,还是来自对下一个人的期待,比起追问“这是不是泡沫”,对判断更有用。
结语
采访结束时,当被问到回顾职业生涯有什么遗憾,塞尔比回答说,是没能搭上动量行情的那趟车。因为表现得太像童子军、或许也太犬儒,所以把钱留在了桌面上。即便是坚信泡沫终将破灭的人,也不否认泡沫之中确实有人赚到了大钱。
Anthropic 的发行价,是非上市市场的预期第一次在公开市场上获得定价的时刻。无论这个数字是高是低,都不会终结关于泡沫的争论。但这个数字中究竟有多少来自铅笔上的精打细算,又有多少来自对下一个接盘者的期待,会开始变得稍微清晰一些。
💬 读者认为,目前 AI 公司的估值更接近于“贵但算得过账的价格”,还是更接近于“指望下一个人会买单的期待”?欢迎在评论区留言一句。
📨 如果你身边有人对 AI 投资或这次发行感兴趣,请把这篇文章转发给他们。


参考资料与延伸阅读
E451: Peter Thiel’s 27-Year Partner on the AI Bubble, the Venture Capital Crisis, and the PayPal Mafia (How I Invest with David Weisburd)
📝 术语说明
注释
-
完全稀释企业估值:假设不仅是已发行的股票,连股票期权、可转换证券等未来可能转换为股票的部分也全部转换为股票后计算出的企业估值。根据纳入范围的不同,各机构给出的数字会略有差异。 ↩
-
承销尽调(underwriting):亲自设定营收、利润率、增长率等假设条件,判断当前价格是否合理的过程。塞尔比所说的“拿出铅笔”指的就是这个过程。 ↩
-
SPV(特殊目的机构):为购买某家公司某一笔股权而专门设立的独立法人实体。通常由多名投资者共同出资设立 SPV,再由 SPV 持有该股权,这种结构常用于将非上市公司股票拆分成小份出售。 ↩
-
LP(有限合伙出资人):向风险投资基金出资的养老基金、大学捐赠基金、家族办公室等投资者。负责运营基金的一方则被称为 GP。 ↩
-
DPI(已缴资本分配倍数):LP 实际收回的现金相对于其出资额的比例。若为 1 倍,意味着本金已以现金形式收回,账面评估收益并不计入其中。 ↩
-
管理费:与运营业绩无关、按基金规模比例由管理公司每年收取的费用。即便业绩不佳,只要基金存续,这笔费用就会持续产生。 ↩
-
孤注一掷式长传(Hail Mary pass):美式橄榄球中,在比赛末段为了反败为胜而向端区方向奋力掷出的长传。成功率很低,但在别无他法时仍会放手一搏。 ↩
你的观点会成为下一期的线索
欢迎留下你的经验与看法。