2兆ドルという数字は、鉛筆で弾き出されたものではありませんでした
ピーター・ティールの27年来の同僚が見るAIバブル、そしてゾンビVCが投げる最後のパス
ビジネス今週、未上場価格が初めて市場価格と出会う
11月4日に公開されたポッドキャスト「How I Invest」第451回に、ジャック・セルビー(Jack Selby)が出演しました。ペイパルの初期メンバーとして25歳で国際事業を担当し、会社がeBayに売却された後はピーター・ティールとともにヘッジファンドのクラリウムを共同設立しました。現在もティールのファミリーオフィスであるティール・キャピタルのマネージング・ディレクターを務めています。本人によれば、ティールと出会って28年、ともに働いて27年になるそうです。アリゾナを拠点とするベンチャーファンド、コッパー・スカイ(Copper Sky、旧AZ-VC)も運営しており、2本目のファンドを募っている最中です。
この人物が1時間近くにわたって語った内容は、かなり断定的です。AIバブルは議論の余地がなく、はじけるのは「もし」ではなく「いつ」の問題だと言います。 今AIバブルが存在しないと信じている人こそ、真の逆張り投資家だとまで言い切ります。サイクルが反転すれば、数百億、多ければ数千億ドルがゼロになると警告しています。
この警告を今週読むべき理由があります。セルビーが代表例として挙げたAnthropicが、今週上場します。11月10日付の訂正届出書に記載された公開価格の希望レンジは1株あたり70〜78ドルで、中央値ベースの完全希薄化1企業価値は、集計機関によって1兆2,000億〜1兆4,000億ドルとされています。夏の間ずっと投資家の間で囁かれていた数字は2兆ドルでした。価格は米国時間18日に決定され、19日にナスダックで取引を開始する予定です。
今回は「バブルがはじける」という予言よりも、セルビーが引いた一本の線をたどってみます。彼は自分自身を投資家と呼び、ここ数年のベンチャー市場をトレーディング市場と呼びます。この区分をたどっていくと、なぜこうした価格が簡単には崩れないのか、そしてその間に誰が何を抱え込むのかが見えてきます。
鉛筆を取り出せない価格
セルビの言う投資家とトレーダーの違いはシンプルです。投資家は鉛筆を取り出して仮定を書き、その仮定でこの価格が妥当かを計算します。業界ではこれをアンダーライティング2と呼びます。トレーダーは、この価格で買ってくれる次の買い手がいるかどうかを見ます。
彼は、Anthropicを2兆ドルでアンダーライティングすることなど誰にもできないと言い切ります。会社が悪いという意味ではありません。その価格を正当化できるキャッシュフローの仮定を鉛筆で書き下す方法がないという意味であり、だから今のベンチャー市場はトレーディング市場なのだということです。
2兆ドルという数字がどこから出てきたのかを見ると、この話がより具体的に聞こえてきます。Anthropicが実際に新規の資金を調達した最後の価格は、5月の9,650億ドルです。7月には非上場株式取引プラットフォームで1兆2,000億ドル水準の売買が報じられ、8月にはフィナンシャル・タイムズが、Anthropicの投資家6人が2兆ドル以上での上場を期待していると伝えました。同じ報道の中で、会社の経営陣は目標価格を定めたことはないとしています。2兆ドルは、会社ではなく持分を握る側の期待だったわけです。
セルビはこの局面で儲けている人物も正確に名指しします。直前の取引価格が1兆ドル、1兆5,000億ドルだったところに2兆ドルの値札を付けてSPV3で持分を売る人たちは、今まさに大儲けしているのだと。そして、音楽が止まったときに高値で入った人は大きく損をするだろうと付け加えます。
今週の公開価格は、その音楽が一瞬止まる瞬間のひとつです。希望価格のレンジだけを見れば、夏の期待より低いところから出発しました。かといって需要が弱いわけでもありません。ブルームバーグは11日、申込注文が公開株数の何倍にも達していると報じました。最終価格はレンジの上限を超える可能性もあります。
ですから、今回の公開価格はセルビが正しかったという判決にはなりません。非上場市場で期待によって付けられた価格と、公開市場が最初に出す価格との間にギャップがあり、そのギャップを誰かが引き受けるのだということを示す、ひとつの測定値にすぎません。
 ゾンビVCはなぜ最後のパスを投げるのか
鉛筆で計算できない価格に、なぜ資金が流れ込み続けるのでしょうか。セルビーの説明は2008年の金融危機まで遡ります。
13年以上にわたって金利が底に張り付いている間、投資家たちは利回りを求めてさまよい、テクノロジーをそのまま成長と見なし、成長をそのまま利回りと見なしました。その結果、プライベートエクイティに比べれば小さな資産クラスであるベンチャーキャピタルにあまりに多くの資金が流れ込み、その資金がセルビーの言葉で言う「Bマイナス以下」の運用会社を大量に生み出しました。
問題が露呈したのは2021年です。多くの運用会社がサイクルの頂点まで上り詰めながら、利益を一切確定させないままそこから下ってきました。帳簿上の利益はそうやって消えていったのです。セルビーは、高値を言い当てろという話ではないと釘を刺します。投資家に資金を還元するのが運用会社の受託責任であるのに、それを果たさなかったということです。
数字もこの説明と一致します。PitchBookの集計によれば、2022年以降、米国のベンチャーファンドがLP4に還元した資金は、LPから受け取った資金より2,020億ドル少ないといいます。2021年に組成されたファンドの5年目平均DPI5は今世紀に入って最も低い水準です。Cartaのデータでは、2017年組成のファンドのうち、元本分だけでも現金で還元できたファンドは5分の1に満たないといいます。組成から9年近く経っているファンドであるにもかかわらず、です。
こうした運用会社が新しいファンドを組成できなくなると、どうなるのでしょうか。ベンチャーファンドは大抵10年単位の構造になっているため、新規資金を集められなくても既存ファンドの管理報酬6は入り続けます。セルビーは彼らをゾンビと呼びます。会社自体は回っているものの、LPはすでに「10年以上資金を還元してもらえず、3〜4年も新しいファンドを組成できていないのだから、別の仕事を探した方がいい」と告げている状態です。
ここでセルビーの観察が鋭さを増します。5年前、彼らのポートフォリオにはAIという単語をほとんど見つけられなかったのに、今ではすべてAIを活用する会社として紹介されているというのです。そのうちの一社でも買収されるか上場すれば、再びファンドを組成するチャンスが生まれるからです。アメリカンフットボールで試合終了間際に逆転を狙って投げるロングパス、ヘイルメリー7です。
セルビーは、この粘りが長く続く理由を職業構造に見出します。投資銀行員は一つの会社で失敗しても、別の銀行に移る道があります。ベンチャー運用会社にはそうした梯子がありません。ファンドが潰れれば、子どもの学費や住宅ローンがかかった問題になるため、最後まで船に残り続けます。そのため、市場が選別される速度は遅くなります。セルビーは、この淘汰のプロセスが野球で言えば5〜7回あたりまで進んでいると思っていたものの、実際にはせいぜい2回だと自ら言い直します。
上ではメガファンドが、下では空白が
残った資金は反対側の端に偏っています。セルビーは今年上半期ずっと毎週出張してLPに会っていたとして、三つに整理しています。業界はこの10年間まともに資金を還元できておらず、まだベンチャーに好意的な資金は少数のメガファンドに流れ、それでも残った資金は華やかな後期段階のAI案件に注ぎ込まれている、というのです。
セルビーは8社が約700億ドルを持っていったと言っていますが、ピッチブックの集計は少し異なります。今年上半期の米国ベンチャーファンド組成額は748億ドルで、その4分の3を12社が持っていきました。アンドリーセン・ホロウィッツ、スライブ・キャピタル、ファウンダーズ・ファンドの3社だけを合わせても48.1%です。初めてファンドを組成する運用会社の数は、2016年以降で最も少ない年になりそうです。数字はセルビーの記憶と正確には一致しませんが、方向性は同じです。
セルビーがここで投げかける問いは空白に関するものです。メガファンドが大きくなるほど一度に投じるべき最低金額も大きくなりますが、そうなると2,000万ドル未満の小切手は誰が書くのか、ということです。同じ「ベンチャー」という名前の下にあっても、数百億ドルを運用する会社と小規模な初期ファンドは事実上別の資産クラスだというのが彼の主張です。上半期の米国ベンチャー投資が実際には数社の法人に集中していたという点は、第255号でカリフォルニアの数字から掘り下げたことがあります。
ドットコムとの違い、設備
ケルシーがペイパル時代と現在を比べて挙げる最大の違いは設備投資です。ドットコム時代には、電力もチップもデータセンターも今のような規模では必要ありませんでした。今はそのすべてが必要で、それだけ大きなお金を集めるにはそれだけ大きな物語が必要だ、というのが彼の診断です。
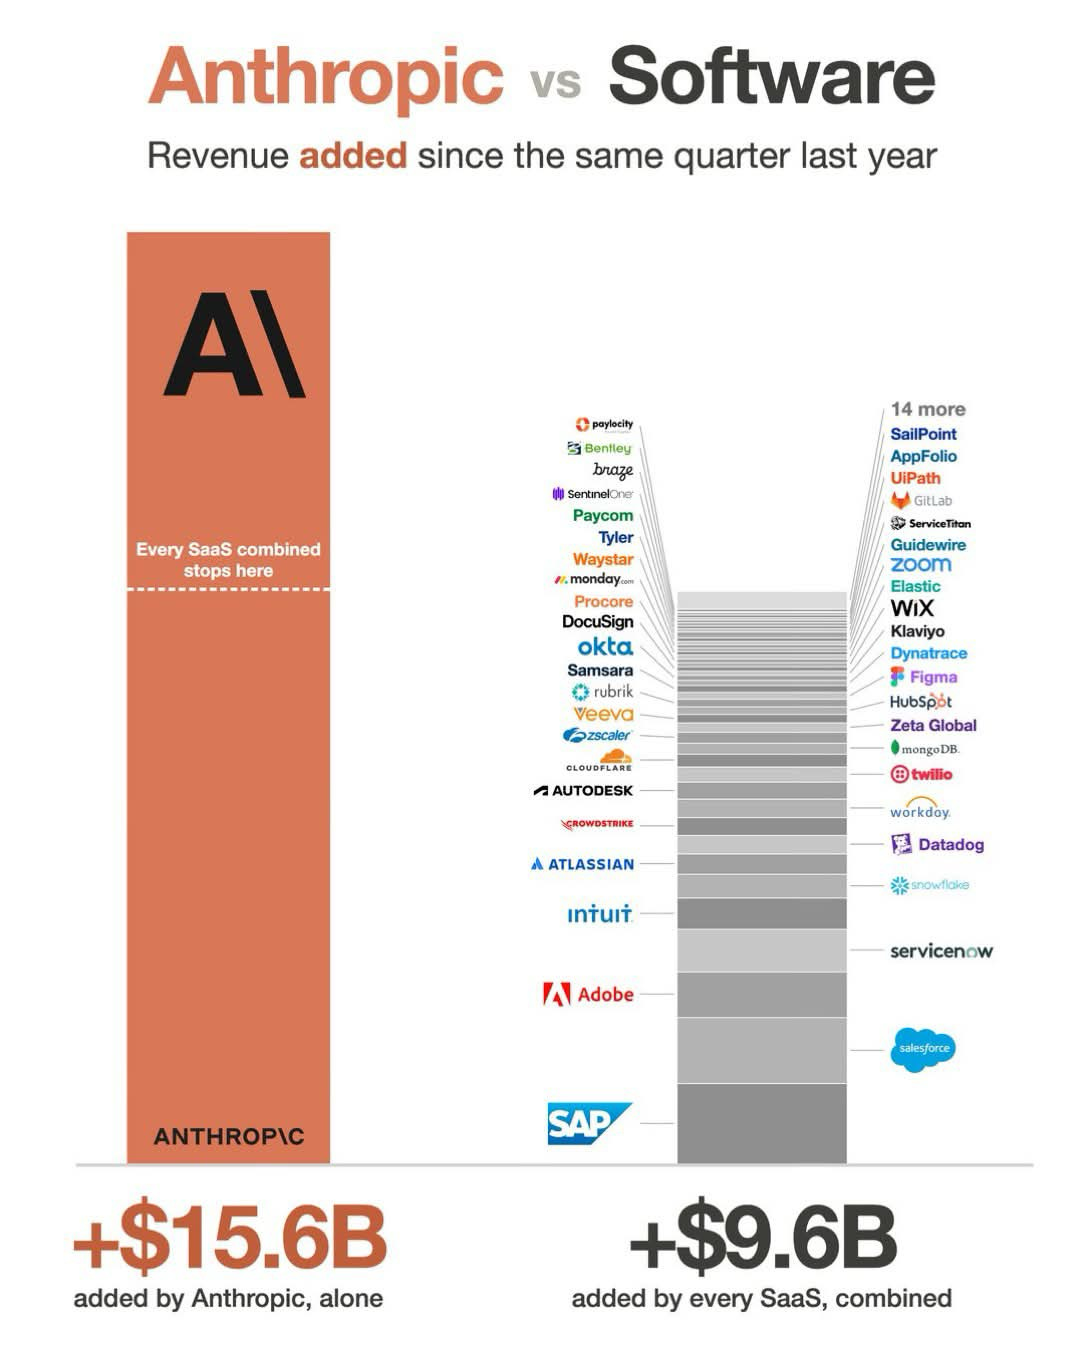
アンスロピックの上場書類がその規模を示しています。ロイターが入手して報じた目論見書草案によると、アンスロピックは今後約10年間にわたり、6つのインフラパートナーと最低5,180億ドルのコンピューティング契約を結んでいます。 そのうち約80%は解約不能か、使っても使わなくても代金を支払わなければならない契約です。 2025年の純損失は420億ドルで、そのうち約340億ドルは会計上の費用でした。
売上は急激に伸びています。2025年の年間売上が約46億ドルだった会社が、2026年9月までの12カ月間で353億ドルを稼ぎました。同時に、その12カ月分の売上の14倍を超える契約が、ほとんど解約不能な形で縛られています。物語が揺らいでも削れる費用が多くないということです。同じ数字がバブル論の根拠にも、その反対の根拠にも使われる理由です。
進行役のデイヴィッド・ワイスバードも反論を投げかけます。たとえ企業の90%が過大評価されていても、同じ時期に1兆ドル規模の企業が数社出てくるなら、その投資年次全体の期待値はなお高いままかもしれない、というのです。ケルシーはこれに同意しません。スペースXやアンスロピックのような会社は一世代に一度出るか出ないかというもので、そんな会社を早期に見つけてみせるという約束は、確率が低いうえに回収までの時間も長すぎる、というわけです。
Oswarldの視点
私はAI楽観論者で、データセンター建設にも賛成する立場です。最近はAIデータセンター事業のアドバイザリーや設計、審査を担当して各地を回っています。検討依頼が来ると、敷地面積やGPUの台数よりも先に、確定したテナントがいるか、そのテナントの信用で貸し手団が動いているかを見ます。
その基準でセルビーの区分を改めて見ると、AIの中にも鉛筆で計算される層と次の人を見る層が共存しています。データセンターに資金を貸す側は、テナントの信用と解約不能な契約を根拠に計算します。その上に付けられた株式の価格は、次のラウンドと次の買い手への期待に頼る部分が大きいのです。同じ会社名が付いていても、二つの数字はまったく異なる方法で作られた値です。
だからこそ、5,180億ドルの80%が解約不能だという一節は、両サイドで違って読まれます。チップとクラウド、データセンターを供給する側にとっては、需要が契約で確保されたという根拠です。資金を貸す側にとっては、その信用が一社にどれだけ集中しているかという問いになります。AI企業のニュースで大きな数字を見るとき、その値が契約書から出てきたものなのか、次の人への期待から出てきたものなのかを先に分けて見るほうが、「バブルかどうか」を問うよりも判断に役立つと考えています。
おわりに
インタビューの最後に、キャリアを振り返って心残りはあるかと聞かれたセルビーは、モメンタム相場に乗らなかったことだと答えます。あまりにボーイスカウトのように、あるいは冷笑的すぎるほどに振る舞ったせいで、お金を置き去りにしてしまったというのです。バブルを確信している人でも、そのバブルの中で大金が稼がれたという事実そのものは否定しないわけです。
Anthropicの公募価格は、非上場市場での期待が公開市場で初めて値付けされる瞬間です。高く出ようが低く出ようが、バブル論争に決着をつけることはできないでしょう。ただ、その数字のうちどこまでが鉛筆から出てきたもので、どこからが次の買い手から出てきたものなのかは、もう少しはっきりと見え始めるはずです。
💬 読者さんは、今のAI企業の価格は「高いけれど計算の上に成り立つ値」に近いと思いますか、それとも「次の誰かが買ってくれるという期待」に近いと思いますか? コメントで一言お聞かせください。
📨 AI投資や今回の公募に関心がある方が周りにいれば、ぜひこの記事をシェアしてください。


参考資料と関連リンク
E451: Peter Thiel’s 27-Year Partner on the AI Bubble, the Venture Capital Crisis, and the PayPal Mafia (How I Invest with David Weisburd)
📝 用語解説
각주
-
完全希薄化企業価値:すでに発行された株式だけでなく、ストックオプションや転換証券など将来株式になりうるものまですべて株式に転換したと仮定して計算する企業価値です。何を含めるかによって機関ごとに数字が多少異なります。 ↩
-
アンダーライティング(underwriting):売上、利益率、成長率といった前提を自ら立て、現在の価格が妥当かどうかを検証する作業です。セルビが言う「鉛筆を取り出す」がこのプロセスを指します。 ↩
-
SPV(特別目的事業体):特定企業の持分一つを買うために作られる別法人です。複数の投資家が資金を出し合ってSPVを設立し、SPVがその持分を保有する構造で、非上場株式を細かく分けて売る際によく使われます。 ↩
-
LP(有限責任出資者):ベンチャーファンドに資金を預ける年金基金、大学基金、ファミリーオフィスなどの投資家です。ファンドを運用する側はGPと呼ばれます。 ↩
-
DPI(払込金額に対する分配倍率):LPが拠出した金額に対して実際に現金で戻ってきた金額の比率です。1倍であれば元本を現金で回収したことを意味し、帳簿上の評価益は含まれません。 ↩
-
管理報酬:運用成績とは別に、ファンド規模に比例して運用会社が毎年受け取る手数料です。成績が振るわなくても、ファンドが存続する限り入ってきます。 ↩
-
ヘイルメリーパス(Hail Mary pass):アメリカンフットボールで、試合終盤の逆転を狙ってエンドゾーンに向けて長く投げるパスです。成功確率は低いものの、他に方法がないときに投げられます。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。