

中国のAI輸出規制検討と国産チップデータセンター報道
中国がAIモデルの重み(ウェイト)やチップIPの海外持ち出しを防ぐ輸出規制を検討しています。同日、Z.AIが中国産チップで1GWデータセンターを完成させたという報道も出ました。2つのニュースの背景と韓国に及ぼす影響を整理しました。
ビジネス中国の国産チップ投資とAI技術輸出規制の検討
7月20日、中国のAI開発と技術統制に関する2つのニュースが報じられました。
ひとつは「Z.AIが中国産チップのみで1ギガワット(GW)規模のデータセンターを完成させた」というニュースです。Nvidiaのチップは1枚も使われていません。もうひとつは「中国政府がAIモデルとチップの中核技術の海外持ち出しを防ぐ輸出規制を検討中」という報道です。
一方は「自分たちでも作れる」という自信を示し、他方は「これからは技術が外に出ないよう食い止める」という措置です。一見すると毛色の異なるニュースに見えますが、私はこの2つの動きがつながっていると考えています。私は、中国が独自開発した技術を保護し、今後の交渉に活用しようとする動きとして読み解きました。米国の輸出規制もまた、中国が国産チップの開発へ投資する動機を高めたと見ています。
同日に飛び込んできた二つのニュース
まずはデータセンターから見ていきましょう。ブルームバーグの報道によると、Z.AI(旧Zhipu AI)が完成させたこのデータセンターは約1GW規模です。報道では1GWを約75万世帯に電力を供給できる規模として比較していました。世帯ごとの消費電力によって変わる比較値であり、すべての地域にそのまま当てはまる換算ではありません。Z.AIはチップ1万個以上を束ねたコンピューティングクラスターを複数運用しているとされ、このインフラは次世代GLM¹モデルのトレーニングに使われます。
核心は「中国製チップだけで」建てたという点です。 米国がNvidiaの高性能チップの対中輸出を阻んできた状況のなかで、その空白を自国製アクセラレータで埋めたわけです。実はZ.AIは今年初めにも、ファーウェイのハードウェアだけでモデルをトレーニングしたと明らかにしたことがあります。あの時が「できることはできる」を確認する実験だったとすれば、今回の1GWセンターは「この規模で回し続ける」という宣言に近いです。 最上位モデルの開発に使う大規模インフラを自国製チップで構築したという点が、この報道の核心です。すべてのモデルに1GWが必要だという意味ではありません。
同じ日に出た二つ目のニュースは、技術の海外移転を制限する問題です。フィナンシャル・タイムズは、中国商務部が主要なAI・半導体企業と協議しながら輸出管理の強化を検討中だと報じました。検討対象は大きく三つです。AIモデルの重み²やアルゴリズムといった核心技術の海外移転、中国企業が設計したAIチップのIPや先端半導体技術の海外移転、そしてAI技術を持つ中国企業を西側が買収(M&A)したり技術を持ち去ったりすることまでです。
一方では「Nvidiaなしでも建てる」という物証を見せ、もう一方では「もうこれを持ち出せないように阻止する」と言っています。私は、この二つの場面が無関係ではないと考えています。自前のインフラでモデルをトレーニングできるようになった状況と、その技術を国境の内側に留め置こうとする措置が、前後してつながっているわけです。
輸出規制以降に拡大した中国の国産チップ・モデル投資
この構図を理解するには、数年前に遡る必要があります。もともとの話の構図は単純でした。米国が先端チップと製造装置の対中輸出を阻み、中国は取り残されまいと必死にもがく、という構図でした。中国による先端チップや装置の確保を制約するための措置だったわけです。
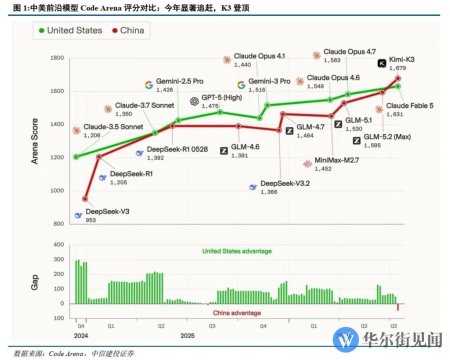
こうした制約は、中国が独自開発を急ぐ理由にもなりました。HuaweiはAscend³アクセラレータの開発を推し進め、CambriconやAlibabaといった企業がその後に続きました。モデルの面でも、DeepSeek、Moonshot AIのKimi、そしてZ.AIのGLMのように、世界最高水準に迫ったと評価されるモデルが相次いで登場しました。特にDeepSeekがはるかに少ないコストで最上位クラスの性能を出したと知られ、市場に衝撃を与えたことが一つの分岐点となりました。「天文学的な資金と最新のNvidiaチップがなければフロンティアモデルは不可能だ」という通念にひびが入ったのです。Z.AIの今回のデータセンターは、その自立路線が「実験」を超え、「フロンティアモデルをトレーニングする実際のインフラ」にまで到達した証拠といえます。
 もちろん、ここで率直になる必要があります。中国製チップがNvidiaに追いついたという意味ではありません。様々な分析を見ると、中国製アクセラレータは依然としてNvidiaの最新世代に比べて電力当たり性能⁴が劣っています。そのため、同じ学習量をこなすには、チップも電力もより多く使わなければなりません。演算チップだけでなく、メモリー(HBM)やチップ間を結ぶネットワーキング技術も重大な制約となっています。さらに今回のデータセンターに関する報道も、1箇所の匿名情報源に依存したものであるため、正確なチップの種類や規模はまだ検証されていません。 真に受けるのではなく、少し慎重に見極める必要があります。
報道内容が確認されれば、国産アクセラレータで大規模なトレーニングを運用できることを示す重要な事例となります。**これは、サプライチェーンのすべての部品を輸入なしで製造できるという主張とは区別しなければなりません。**そして、中国が輸出規制を政策手段として用いるのは今回が初めてではありません。すでにガリウム、ゲルマニウム、希土類のように、半導体や防衛に不可欠な原材料の輸出を締めたり緩めたりしながら、テコとして活用してきました。実際、昨年末には強めていた規制の一部を再び緩めたりもしましたが、輸出制限を強化したり緩和したりしながら交渉手段として活用しているのです。今回の報道では、その対象がAIモデルやチップ技術にまで広がる可能性が提起されました。米国の規制が中国の技術開発に与えた影響は、制約と自立の動機付けという両面から捉える必要があります。
米国も演算能力を国家戦略資産として囲い込む
ここまでの話だけを見ると、中国が防御的に規制をかけているように思えるかもしれません。しかし、米国も同じやり方で、反対の方向から動いています。
**米財務長官のスコット・ベッセント氏は最近、さまざまな場で米国が全世界のAI演算能力の80%を統制することになると明らかにしました。現在50〜60%水準のシェアを80%まで引き上げるというのです。**さらに、AIの主導権を「絶対に負けてはならない国家戦略」と位置づけました。「AIで負ければゲームオーバーだ」とまで語っています。市場はこの発言を、Nvidiaやクラウド企業による天文学的な設備投資(CapEx)を、政府が国家規模で後押しするというシグナルとして受け止めました。
ここで、データを扱ってきた立場として一言付け加えておきます。「全世界のAI演算能力シェア」を測定する公認の統計は、まだ存在しません。80%が何の80%なのか、どのような方法で測定されたものなのか、合意された基準はないという意味です。したがって、この数字は「測定された事実」というより「政治的目標」に近いものです。しかし、私は目標であるという点こそ、かえって重要だと見ています。一国の財務長官が演算能力のシェアを国家戦略目標として公に宣言したこと自体が、AIインフラが「市場の問題」から「国家の問題」へと移行したシグナルだからです。
そう考えると、全体の構図がはっきり見えてきます。**中国はモデルの重みとチップIPの海外移転制限を検討し、米財務長官は高い演算能力シェアを国家目標として提示しています。**片方だけが規制していた構図から、今や双方が同じ論理で互いの技術流出を阻み合う構造へと変わりつつあります。
これは韓国・日本・台湾の半導体企業にとっても重要なニュースです。私はこれらの企業の競争力を評価する際、中国企業とのプロセスや歩留まりの格差がどれだけ長く維持されるかも併せて見極める必要があると考えています。中国側の発表だけでその格差が消滅したとは言えませんが、国産チップで必要なタスクをこなせるかどうかが、新たな比較基準になり得ます。
APIサービスと技術移転を区別しようとする中国、韓国企業の対応
今回の輸出規制の検討において、私が最も注目しているのは「何を遮断するか」ではなく「何を開放したままにしておくか」です。報道によると、中国はAIモデルをAPIやクラウドの形で海外にサービス提供することは引き続き認める方向で調整を進めています。反対に、モデルの重み(ウェイト)やチップIPの持ち出しは阻止しようとしています。
 **APIはプロバイダーのサーバーにリクエストを送信する方式であるため、利用規約やアクセス許可に依存します。重みや設計を確保できれば直接運用したり修正したりする余地が広がりますが、利用権限はライセンスや規制によって左右されます。**データをダウンロードしたからといって、知的財産権まですべて自分のものになるわけではありません。つまり、サービスとして貸し出すことと、技術そのものを譲渡することの間に明確な境界線を引いているのです。これまで米国が中国に対して使ってきた手法を、今度は中国がそのままやり返していると言えます。
では、このことは私たちにとって、とりわけ企業にとって何を意味するのでしょうか。私は「単一のグローバルなAIサプライチェーン」という前提が終わりを迎えつつあると見ています。米国スタックと中国スタックという二つの世界に分断されつつあり、その双方を自在に組み合わせて活用することはますます難しくなっています。そうなれば、企業が投げかけるべき問いも変わってきます。「どのモデルの性能が一番高いか?」ではなく、「自社は現在どちらのスタックに依存しており、それが断たれた場合に代替手段はあるか?」へと変わるのです。私が以前のコラムでも書いたように、中国と米国の基調はすでに定まったようです。
(メモリを)閉ざす米国、(モデルを)開く中国…韓国の選択は?先週ソウルで幕を閉じたICML(国際機械学習学会)の現場で、筆者は世界各地の研究者たちと挨拶を交わした。その中で、奇妙なほど繰り返される一つの動線が目に留まった。少なからぬ人々が、ソウルの日程を終えるとすぐに上海へ向かうと話していたのだ。7月17日に開幕した世界人工知能大会(WAIC)のためだった。……具体的にイメージしてみましょう。現在、**世界中の数多くのスタートアップがDeepSeekやGLMといった中国製のオープンモデルを取り入れ、自社サービスに組み込んで利用しています。価格が安く、性能が優れているからです。**しかし、中国が今後フロンティアモデルの重みの公開を締め付け始めれば、その上にビジネスを構築した企業はある日突然「次のバージョンは手に入らない」という状況に直面しかねません。**逆に、米国のモデルだけに依存していた企業も、反対側でまったく同じリスクを抱えることになります。最近「ソブリンAI⁵」という言葉を頻繁に耳にするようになったのは、まさにこのためです。**そして、ここに関わっているのは技術だけではありません。今回の規制対象には「西側諸国による中国AI企業の買収」まで含まれています。単に技術の流出を阻止するだけでなく、それを開発した企業や人材までも国境の内側にとどめておこうという意図だからです。
そして、この局面において韓国の立ち位置は微妙になります。先ほど、中国の最大のボトルネックはメモリ、すなわちHBMであるとお話ししました。そのHBMを世界で最も高い水準で製造できるのが、まさにSKハイニックスとサムスン電子なのです。韓国企業のHBMは米国のAIインフラにも不可欠であり、中国が自立を目指している領域でもあります。これは供給者としての交渉力が生まれると同時に、輸出規制や両国関係の影響を受けるという意味です。
一つ補足しておきましょう。**この規制が思惑どおりスムーズに進むかどうかは、まだ未知数です。肝心の中国のAI企業たちが決して歓迎していないからです。DeepSeekであれZ.AIであれ、海外ユーザーや売上を伸ばしたいと考えているのに、輸出が制限されれば自らのグローバル展開の足かせとなってしまうからです。**実際、これらの企業は「過度な規制は競争力を損なう」という懸念を政府に伝えたと報じられています。守ろうとする政府と、外へ打って出ようとする企業。この両者の間の緊張関係が、今後の規制の実際の水準を決定づけることになるでしょう。
9月の米中AI会談で議論されるリスク管理
ここまで見ると、結論は一方向にしか流れていないように思えるかもしれません。両陣営が壁を築き、それぞれの道へと分かれていく、ということです。しかし本日ロイターが伝えたニュースは、少し毛色が異なります。米国と中国が9月に政府間AI会談を開催する方向で調整を進めているというのです。5月のトランプ・習近平首脳会談のフォローアップであり、米国側を率いるのは他ならぬベセント財務長官になる見通しです。
競争が続いたとしても、リスクを減らすための交渉は可能です。 テーブルに載るのは、フロンティアAIの軍事利用、重要インフラを標的としたサイバー攻撃、強力なオープンソースモデルの悪用といった「リスク管理」だからです。専門家の間では、初回の会談における最大の成果は大がかりな合意などではなく、「そもそも『フロンティアAIモデル』とは一体何なのか、その定義をすり合わせること」にとどまるだろうとの見方すら出ています。
「フロンティアモデル」という言葉がまだ漠然と聞こえるなら、実際の事例を一つ見てみましょう。報道によると、中国は今回の会談の議題にAnthropicのMythosモデルを載せる計画だといいます。Mythosは、自律的にセキュリティの脆弱性を見つけ出して攻撃コードまで作成する能力があまりに強力すぎるため、Anthropicが一般公開を行わず、検証済みの少数のパートナーにのみ提供しているモデルです。一般に公開されたFable 5は、まさにこのMythosから危険な機能を取り除いたバージョンです。企業が自社の最強モデルの一般公開を自ら控えている状況で、相手国の政府がそのモデルを名指しし、会談の議題に持ち込もうとしているわけです。AIモデルが安全保障上の事案として扱われていることを、これ以上によく示す事例もめったにありません。
私は、両国が競争を続けながらも、AIの軍事・サイバーリスクに関する共通基準を議論しようとしているのだと見ています。 会談が開かれるという事実だけで、技術サプライチェーンが再び一つにまとまるとも、逆に両陣営の分離が確定したとも言えません。そして、もう一つ注目すべき点があります。この会談を率いる人物が技術規制の担当者ではなく、「80%」を叫んだあのベセント財務長官であるという点です。財務や制裁を司る人物がAI会談を率いるということは、AIが一般の商品ではなく、国家の経済安全保障上の事案として扱われているというシグナルです。
Oswarldの視点
私はこれを単なる技術競争のニュースとして読むだけでは、本質を見落とすことになると考えています。
GTM戦略を策定する中で繰り返し確認してきたパターンが一つあります。**市場の勝敗は往々にして、製品の性能よりも誰が供給を統制しているかによって分かれます。**いくら優れた技術であっても、供給を握る側がその気になれば一夜にして無力化してしまうからです。そのため私は、今回の二つのニュースを性能競争のワンシーンとしてではなく、AIモデルとチップが「商品」から「戦略資産」へと移行する分岐点として捉えています。
ベッセント氏の「80%」発言まで踏まえると、これは一国の防衛にとどまる話ではありません。双方が相手の措置を理由に自らの規制をさらに強化する構造になっています。**中国による統制の強化は米国の追加規制の論拠となり、米国の規制は中国の自立に向けた投資と統制強化を正当化する根拠になり得ます。**一方の防衛措置が、相手にとっては規制をさらに引き締める名分になってしまうのです。懸念されるのは、こうした反応が一度始まってしまうと、どちらも先に規制を緩めようとは言い出しにくくなる点です。
**「中国製チップはまだNvidiaに追いつけない」という言葉は事実です。**ただし、今回のニュースで重要なポイントは性能の順位ではありません。**米国のチップ供給が途絶えても、自国製チップだけでモデルをトレーニングし運用できるかどうかが鍵です。中国はそれが可能になったと判断し、それゆえ今回はモデルの重みとチップIPの国外持ち出しを防ぐ方向に動いたのです。**これはあくまで私の解釈ですが、私は性能の順位よりも自給が可能かどうかが、今後はるかに重要な指標になると見ています。来週CXMTが上場すれば、中国のメモリ自給水準もより明確に浮き彫りになるはずです。
おわりに
まとめると、次のようになります。
第一に、7月20日の二つのニュースは互いにつながっています。中国が今や海外持ち出しを規制するに足るAI技術を備えたと判断したことを意味し、米国の輸出規制もまた中国の自立に向けた投資に影響を与えた要因だと見ています。
第二に、米国も全世界のAI演算能力の80%確保を目標に掲げており、両国は9月の政府間AI会談を調整中です。互いに規制を強化した上で、その規制のルールを共に定める段階に入ったということです。
第三に、だからこそ投げかけるべき問いは「どのモデルが最高か」ではなく、「自分は今、どちらのスタックに依存しているのか」です。
次回は、この二つのスタックの間で韓国のHBMが実際にどのような役割を果たせるのか、別途取り上げてみます。
読者の皆さんの会社やプロジェクトは、今どちら側のスタック(米国のモデル・チップであれ、中国のモデル・チップであれ)にどれほど依存していますか? もしその供給が途絶えたときの代替案を考えていらっしゃるのか、それともまだ「まさか途絶えはしないだろう」という段階なのか、コメントでお聞かせください。印象的な事例は次号で一緒に取り上げてみたいと思います。
📨 米中AI情勢に関心のある同僚がいらっしゃいましたら、この記事をシェアしてください。


参考資料と関連リンク
主要出典
- Financial Times, “China considers tighter export controls on AI models and chips”, 2026.7. ··· 今回の輸出規制検討に関する一次情報源です。「何を規制し、何を開放するのか」が本稿の核となる根拠になっています。
- Bloomberg, “Z.AI Completes Giant Data Center With Chinese Chips to Train AI”, 2026.7.20. ··· 中国製チップのみで建設された1GW規模のデータセンターに関する報道です。ただし、匿名筋の情報に基づいている点には留意して読むことをおすすめします。
- 華爾街見聞(wallstreetcn), 「ベセント:米国、近く全世界のAI計算能力の80%を統制へ」, 2026.7. ··· 米国側の「計算主権」宣言の出典です。ただし、「計算能力シェア」を測定する公的統計は存在しないという点も合わせて踏まえておくとよいでしょう。
- CNBC(ロイター引用), “U.S., China to hold AI talks in September, Reuters sources say”, 2026.7.21. ··· 9月に初の米中公式AI会談が推進されているという報道です。詳細な議題や日程は現在も調整中であるため、「取り沙汰されている案」として捉えるのが適切です。
背景知識
- Tom’s Hardware, “China’s chip champions ramp up production… but HBM and fab production capacity are towering bottlenecks”. ··· 中国がチップを製造できても、なぜメモリー(HBM)で行き詰まるのかを理解するのに役立ちます。
- CSIS, “Beyond Rare Earths: China’s Growing Threat to Gallium Supply Chains”. ··· 今回の「AI輸出規制」が突如として浮上したものではなく、原材料規制から続く一連の流れであることを示しています。
- TechCrunch, “Anthropic releases Claude Fable 5, a version of its Mythos model”, 2026.6.9. ··· 会談の議題として浮上したMythosがどのようなモデルなのか、なぜAnthropicが公開をためらったのかという背景が分かります。

用語解説
¹ GLM:Z.AI(旧Zhipu AI)が開発する大規模言語モデル(LLM)シリーズです。DeepSeekやKimiとともに、中国を代表するフロンティアモデルの一つに挙げられます。
² モデルの重み(weights):AIモデルが学習を通じて得た「数値の塊」です。モデルの実力が事実上ここに詰まっており、重みを渡せば相手はそのモデルをそのまま動かすことができます。そのため輸出規制の主要な標的となっています。
³ ファーウェイ・アセンド(Ascend):Nvidia製GPUを代替しようとするファーウェイのAIアクセラレータ製品群です。現在、中国のAIチップ市場で先頭を走っていると評価されています。
⁴ ワット当たり性能(performance per watt):同じ電気を使ってどれだけ多くの計算をこなせるかを示す指標です。この値が低いと、同じ作業を行うのにより多くの電力とチップが必要になります。
⁵ ソブリンAI(sovereign AI):一国が他国に振り回されることなく、自らコントロールできるAI能力(モデル・チップ・データ・インフラ)を備えようとする動きです。最近、各国がAIをエネルギーのように「国家安全保障資産」として扱うようになり、頻繁に登場するようになりました。
あわせて読みたい過去の号
中国系企業のAI利用、米3社で分かれる基準
中国系海外法人へのAI提供を巡り、OpenAI・GoogleとAnthropicの基準が分かれています。政府規制とは別に企業のアクセス方針が及ぼす影響を考察します。
社会シリコンバレーが「静かに」中国製AIを使っている
a16zの80%は、投資相談に訪れる企業のうちオープンソースモデルを使う場合についての観察です。中国製モデルの価格・公開方式と、私がGTMで見る導入条件を検討します。
AI・テック中国の論文は増えたのに、海外からの引用はなぜ少ないのか
中国の研究生産量と国際引用には開きがあります。引用データが示すものと示さないものを検証しました。
AI・テック
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。