

モデルは中国が作り、請求書はクラウドが送ってきます
ライバルの売上の10%、企業価値は売上の163倍。その隙間にオープンウェイトがあります
ビジネス売上は10分の1なのに、企業価値の倍率は何倍なのか
読者さん、9月17日、米国のリサーチ会社ロジウムグループがある数字を発表しました。ディープシーク、Moonshot AI、Z.ai、MiniMax、アリババ、バイトダンス、そして動画生成AI「Kling」を運営するKuaishou(快手)まで、7社のAIモデル事業をすべて合わせた年換算売上高(ARR)1が約107億ドルだというものです。OpenAI(400億ドル)とAnthropic(650億ドル)を合わせた額の10%強にすぎません。
売上の差だけなら驚くことではありません。引っかかるのは企業価値です。ロジウムの推定では、ディープシークの企業価値はARRの163倍、Moonshot AIは50倍です。OpenAIは34倍、Anthropicは21倍です。稼ぎの少ない側のほうが、売上1ドルあたりではるかに高く取引されているのです。ロジウムも、ディープシークとMoonshot AIの売上に対する価値は現時点では過大に見えると記しています。
この数字を「中国のAIはバブルだ」と読んで片付けてしまえば楽です。でも、報告書にはもう一行あります。中国モデルがあまり儲からない理由として、オープンウェイト戦略を指摘している部分です。モデルが広く普及することと、そのモデルで収益を上げることの間で何が起きているのか、今回はその一行をたどってみます。
107億ドルは、違う月を足し合わせた数字です
まず数字の成り立ちから見てみます。ARRは直近1カ月の売上に12を掛けた値です。急成長する企業を見るときによく使われますが、どの月を基準にするかによって値は大きく変わります。ロジウムの表の基準時点は、会社ごとに異なります。
| 会社 | ARR | 基準時点 |
|---|---|---|
| バイトダンス | 40億ドル | 7月 |
| アリババ | 24億ドル | 8月 |
| Z.ai(API事業) | 16億ドル | 8月 |
| Moonshot AI | 10億ドル | 8月 |
| MiniMax | 8億ドル | 8月 |
| ディープシーク | 5億ドル | 6月 |
| Kuaishou(Kling) | 5億ドル | 3月 |
合計すると108億ドルとなり、発表された107億ドルと四捨五入の範囲で一致します。ただ、Klingは3月、ディープシークは6月の数字です。今年に入って中国モデルの利用量が年初の低い水準から急速に増えたことを踏まえると、この合計は現時点より低く見積もられている可能性があります。ロジウムの分析を取り上げた報道も、この限界を併せて指摘しています。
変化の速さはZ.aiによく表れています。Z.aiの上半期の実際の売上は9億5,390万人民元、ドルにすると1億3,000万ドル強です(1ドル=7.1人民元と仮定)。ところが同社が9月16日に投資家へ明らかにした最新のARRは18億ドルで、年末のARR見通しも24億ドルから30億ドルへ上方修正されました。半年分の実際の売上と「直近1カ月を12倍した値」の間にこれだけの差があるということは、売上が直近数カ月に集中して積み上がっていることを意味します。同時に、ARRという一本の数字だけで会社を評価するのが難しいということでもあります。
もう一つあります。売上は利用量×価格です。ベンチマーク機関Artificial Analysisの基準では、OpenAIとAnthropicの主力モデルは、同じタスクを処理するコストが中国モデルより高くなっています。つまり、売上の10%は利用量の10%を意味しません。中国モデルは安く売られ、その一部はそもそも開発会社の帳簿を通っていませんでした。次の話はここから始まります。
ダウンロードした瞬間、売り手が変わります
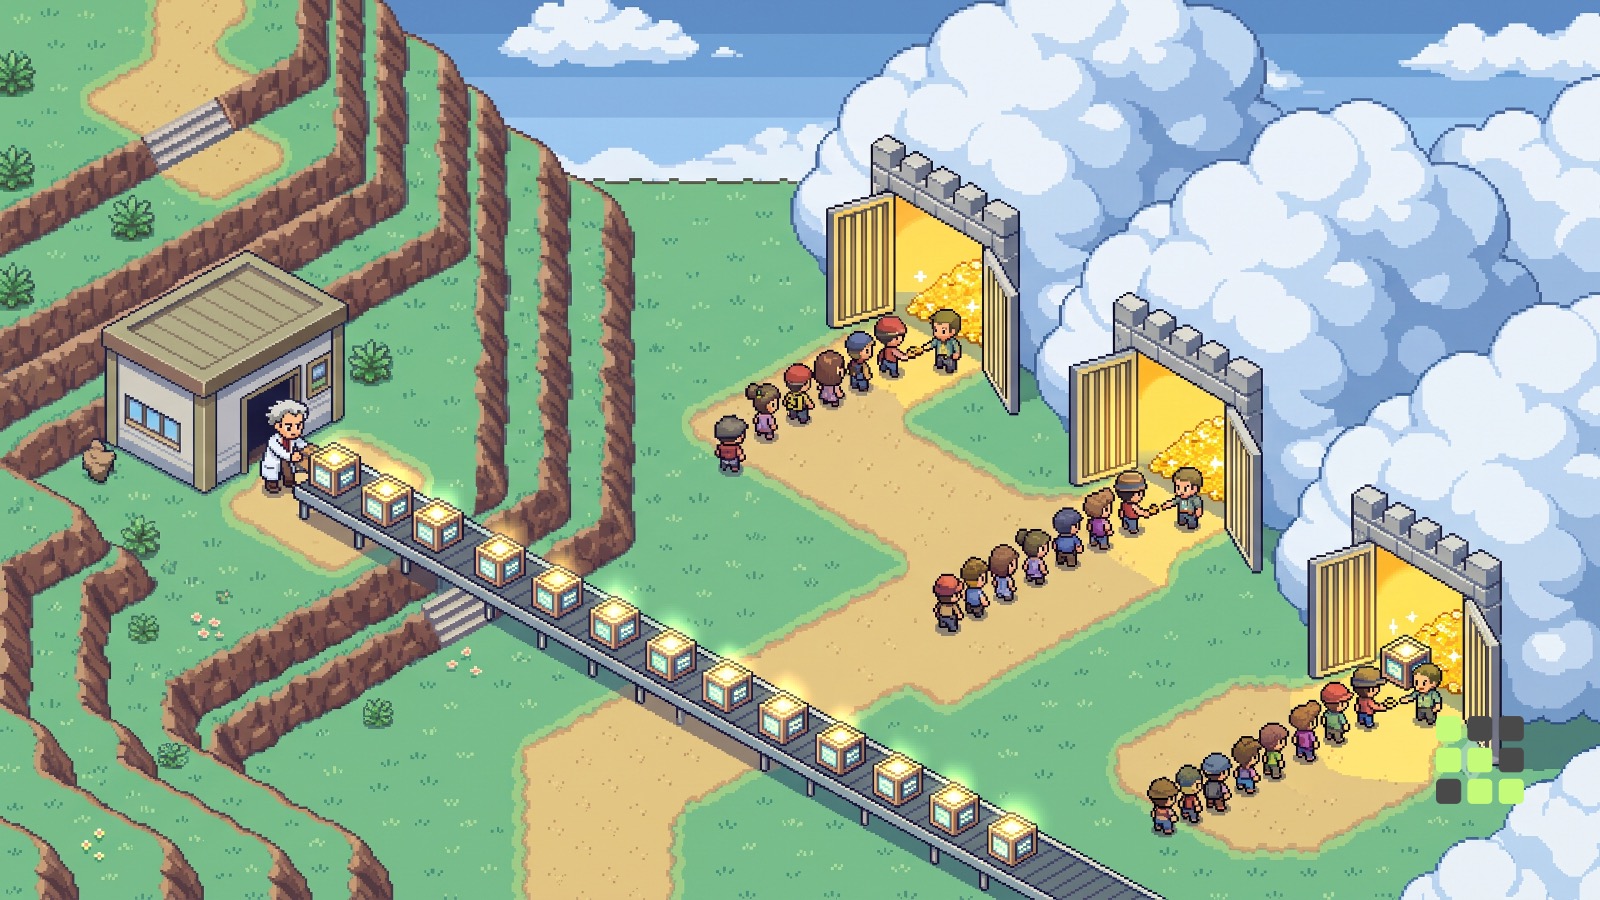
オープンウェイト2モデルは重みファイルを公開します。ハードウェアさえあれば誰でもダウンロードして動かせます。ロディウムが指摘する問題はここから生まれます。第三者のクラウドがこのモデルを載せてアクセス権を売っても、元の開発会社にはお金を払わなくてもいいのです。
8月5日のレター(178号)で、Kimi K3は重みだけで1.5テラバイトを超え、並みの会社のサーバーでは動かせないという話をしました。ダウンロードする自由は誰にでもありますが、実行する能力はクラウドと大企業に残るということです。今回の報告書は、その場面の売上側を見せてくれます。モデルをまともに動かせる場所が一部の大手クラウドだけだとすれば、顧客に請求書を送るのもそのクラウドです。モデルは中国の研究所が作り、顧客関係と売上はインフラを持つ側に積み上がる構造です。
8月22日のレター(208号)で扱ったHarveyのTenetも似た場面です。米国最大の法律AI企業が、Kimi K3をベースに2か月で自社モデルを作りました。中国モデルがどれほど使えるかを示した事例でしたが、その過程でMoonshotの売上として計上されたお金があるのかは公開されていません。
そのため、中国の研究所は方向を転換しています。ロディウムによると、MoonshotとAlibabaは自社のオープンウェイトモデルを多く使う企業との間で収益分配契約を進めています。先月のロイター報道では、MoonshotがMicrosoft、Amazon、Googleと交渉中で、取り沙汰されている分配率は最大30%です。重みは公開し続けつつ、大量に使う相手からは通行料を取ろうというわけです。
簡単な交渉にはならないでしょう。すでに持ち去った相手に、後から金をよこせと言う話だからです。30%がどの売上を基準にした数字なのか、ライセンスのどの条項に根拠を置くのかはまだ明らかになっていません。結果がどうであれ、オープンウェイトが無条件の配布から条件付きの配布へと移ろうとしている兆しとして読む価値はあります。
163倍は何に対する値なのか
それでは、投資家たちはなぜディープシークに売上高の163倍という値をつけるのでしょうか。
まず、倍率3はどの価値を分子に入れるかによって動きます。ディープシークは企業価値約5,000億人民元(740億ドル)規模の上場前資金調達を完了しつつあると報じられました。この値をARR5億ドルで割ると148倍になります。ロディウムの163倍は別の価値推定を使ったものと見られます。アンソロピックも同様です。21倍は約1兆3,600億ドルに相当しますが、報じられている上場目標評価額2兆ドルで計算すると31倍ほどになります。どちらで計算してもディープシークとの差は大きく残りますが、倍率を小数点まで信頼できる数字として見る必要はありません。
もっと重要なのは、その資金がどこから来るかです。報告書を共同執筆したロディウムのローガン・ライトは、この資金格差のせいで、中国のフロンティア研究所が持続可能な形で規模を拡大するのははるかに難しくなるだろうと見ています。株式市場の雰囲気に大きく依存せざるを得ないものの、中国において歴史的にそれは容易な賭けではなかったというのです。政府資金はコンピューティング設備の面では助けになったものの、研究所に直接資金を投じることには二の足を踏むだろうという見通しも付け加えました。ロディウムの推定では、中国のAIチップとサーバーに投じられた株式投資の60%以上が国家関連資金だといいます。
まとめるとこうなります。設備は国家が敷いてくれる一方で、研究所は市場から資金を調達しなければなりません。市場から資金を調達するには売上が必要ですが、ユーザーを集めるためのオープンウェイト戦略がその売上を漏れさせてしまいます。マッコーリーのエリー・チャンは、Z.aiとMiniMaxはコンピューティングコストのせいで2030年まで赤字が続く可能性があると見ています。投資家たちがその赤字に耐えているのは、AI導入がまだ初期段階にあると見ているからです。163倍は、今の売上よりも、いつか漏れている売上を塞げるという期待につけられた値に近いのです。
Oswarldの視点
私はこの報告書を、中国AIバブル論というより流通順序の問題として読んでいます。オープンウェイトは、技術公開である以前に、非常によく機能した市場参入戦略でした。値をつけずに広めたことで開発者や企業がまず飛びつき、その間に性能差も急速に縮まりました。
問題はその先です。先に無料で広めて後から課金する方式自体は珍しくありません。ただ、通常は広めた側がユーザーとの関係を握っています。オープンウェイトはその関係まで一緒に手放してしまいました。企業顧客はムーンショットの顧客ではなく、AzureやAWSの顧客になったのです。
だからこそ30%の交渉は、価格交渉というより「顧客は誰のものか」を改めて定め直す交渉に近いと思います。クラウド側からすれば、すでに持っているものを分け与える理由は大きくありません。研究所側の交渉力は結局のところ、次のモデルがどれだけ優れていて、どれだけ早く出せるか、そして最上位モデルの重みをいつまで公開し続けるかにかかってくるでしょう。
中国のオープンウェイトモデルの上に製品を乗せている会社であれば、一つ計算しておくべきことがあります。今の原価は「重みはタダ」という前提の上に成り立っている可能性が高いということです。大口ユーザーへの収益分配が慣行になれば、その前提は揺らぎます。モデルの性能やセキュリティと同じくらい、ライセンス条件もサプライチェーンの一部として見るべき理由がここにあります。
おわりに
ロディウムの数字だけを見れば、中国AIは米国の先頭2社の10分の1を稼ぐ産業です。しかしその10%には、中国モデルが生み出した価値のうち他社の帳簿に計上された分が含まれていません。ムーンショットの収益分配交渉がどう決着するかを見れば、オープンウェイトが今後も無条件のまま残るのかも同時に見えてくるはずです。
蛇足
💬 オープンウェイトモデルを製品に使っている方、ライセンスに収益分配条件が付いたら原価がどれほど揺らぐか試算したことはありますか? コメントで聞かせてください。
📨 中国モデルでサービスを作っている同僚がいたら、この記事を共有してください。


参考資料と関連リンク
OpenAI and Anthropic are making 10 times more revenue than all Chinese AI models combined, research group Rhodium says (CNBC, 2026-09-17)ロディウムの報告書にあるARR・倍率の数値と、Z.aiの投資家向け説明会の内容を最初に報じた記事です。
China AI companies earn fraction of OpenAI, Anthropic revenue (Quartz, 2026-09-17)共著者ローガン・ライトの資金格差に関する発言を取り上げています。
Chinese AI models soar in value but make just 10% of OpenAI and Anthropic’s revenue (Invezz, 2026-09-17)国家関連資金の比率(60%以上)と、Z.aiの年末ARR見通し上方修正を確認できます。
China’s AI valuation soars but revenue is only 10 percent of OpenAI and Anthropic (デジタルトゥデイ、 2026-09-18)推計の限界(夏時点のデータであること)と、タスクあたりコストの比較をまとめています。
Chinese AI firms Z.ai and MiniMax could remain loss-making until 2030, Macquarie says (SCMP)コンピューティングコストと赤字見通しに関するマッコーリーの分析です。
- 178号、「ダウンロードはできても、動かせないだけ」:フロンティアのオープンモデルを実行するハードルを扱いました。
- 208号、「OpenAIが投資した法律AI、中身は中国製モデルでした」:ハーヴェイがKimi K3で独自モデルを作った経緯です。
- 159号、「ディープシークが11兆ウォンを集めた4時間のビデオ会議」:ディープシーク初の外部資金調達の背景です。


あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。