

模型由中国制造,账单由云厂商开具
营收是对手的10%,估值却是营收的163倍,而开放权重就藏在这中间
商业营收只有十分之一,估值倍数却有多少倍
读者,9月17日,美国研究机构Rhodium Group发布了一个数字。DeepSeek、Moonshot AI、Z.ai、MiniMax、阿里巴巴、字节跳动,以及运营视频生成AI可灵(Kling)的快手,这七家公司AI模型业务的年化营收(ARR)1合计约为107亿美元。这只是OpenAI(400亿美元)与Anthropic(650亿美元)合计数字的10%出头。
如果只是营收差距,倒也不足为奇,问题出在估值上。按照Rhodium Group的估算,DeepSeek的企业价值是ARR的163倍,Moonshot是50倍。相比之下,OpenAI是34倍,Anthropic是21倍。赚得更少的一方,每1美元营收对应的交易价格反而贵得多。Rhodium Group也写道,就目前而言,DeepSeek和Moonshot相对于营收的估值似乎过高。
把这个数字简单解读为“中国AI是泡沫”固然轻松。但报告里还有一句话,指出中国模型难以赚钱的原因正是开放权重战略。模型被广泛使用与靠模型赚钱之间究竟发生了什么,今天我们就沿着这句话往下看。
107亿美元,是把不同月份加在一起的数字
先来看看这个数字的构成。ARR是用最近一个月的营收乘以12得出的数值。观察快速增长的公司时常用这个指标,但取哪个月的数据,结果会相差很大。Rhodium Group表格里各家公司的基准时点并不相同。
| 公司 | ARR | 基准时点 |
|---|---|---|
| 字节跳动 | 40亿美元 | 7月 |
| 阿里巴巴 | 24亿美元 | 8月 |
| Z.ai(API业务) | 16亿美元 | 8月 |
| Moonshot AI | 10亿美元 | 8月 |
| MiniMax | 8亿美元 | 8月 |
| DeepSeek | 5亿美元 | 6月 |
| 快手(可灵) | 5亿美元 | 3月 |
加总起来是108亿美元,与公布的107亿美元在四舍五入的范围内吻合。不过可灵用的是3月数据,DeepSeek用的是6月数据。考虑到今年中国模型的使用量从年初的低水平快速增长,这个合计数可能被低估了,没能反映当下的实际水平。报道Rhodium Group这份分析的媒体也都提到了这个局限。
变化速度在Z.ai身上体现得很明显。Z.ai上半年的实际营收是9亿5390万元人民币,换算成美元约1.3亿美元出头(按1美元=7.1元人民币计算)。但该公司9月16日向投资者披露的最新ARR是18亿美元,年末ARR预期也从24亿美元上调到了30亿美元。半年的实际营收与“最近一个月乘以12”之间出现这么大的差距,说明营收正集中在最近几个月快速增长。这同时也意味着,仅凭ARR这一个数字很难准确评价一家公司。
还有一点。营收等于使用量乘以价格。按照基准测评机构Artificial Analysis的数据,OpenAI和Anthropic的主力模型处理同一任务的成本高于中国模型。所以营收占比10%,并不意味着使用量占比也是10%。中国模型卖得便宜,其中一部分收入甚至根本没有经过开发商自己的账本。接下来的故事,就从这里开始。
下载的那一刻,卖家就变了
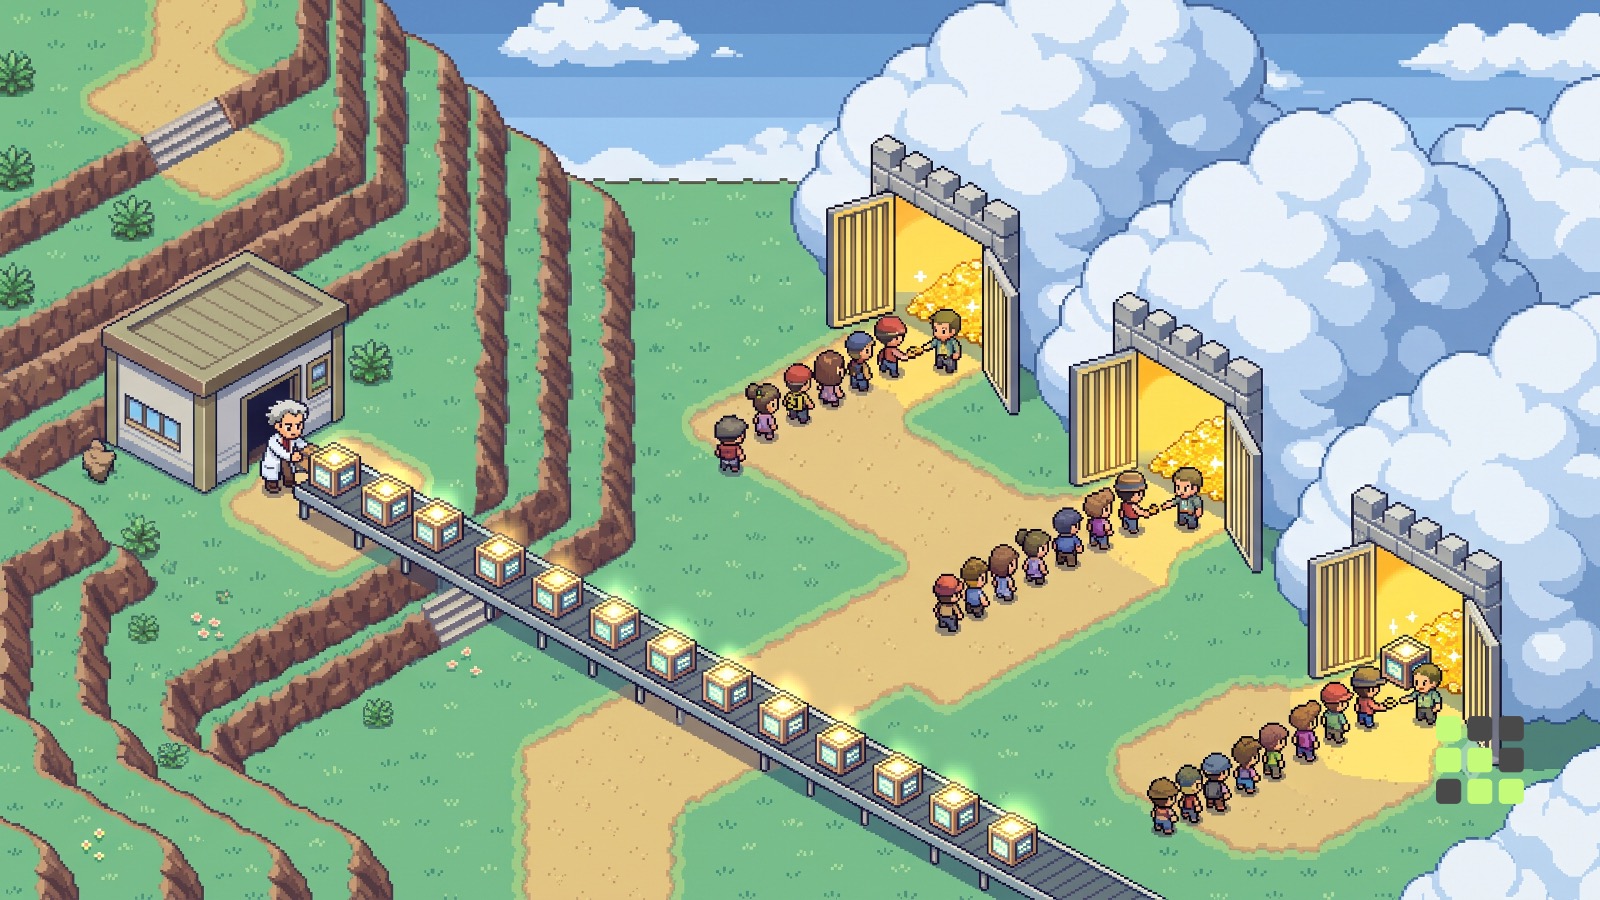
开放权重2模型会公开权重文件。只要有硬件,谁都可以下载运行。Rhodium 指出的问题就出在这里。第三方云厂商把这个模型放上去出售访问权限,也完全可以不用向原开发商付钱。
在 8 月 5 日的信(第 178 期)里,我们聊过 Kimi K3 光权重文件就超过 1.5 TB,一般公司的服务器根本跑不动。下载的自由人人都有,但真正能运行的能力却留在了云厂商和大企业手里。这次的报告展示的正是这个场景里的营收那一面。如果能把模型真正跑起来的地方只有少数几家大型云厂商,那么向客户开账单的地方也是这些云厂商。模型是中国的研究室做出来的,但客户关系和营收,却都堆积在掌握基础设施的那一方。
8 月 22 日的信(第 208 期)里提到的 Harvey 的 TeraLex 也是类似的场景。美国最大的法律 AI 公司在 Kimi K3 的基础上,两个月内就做出了自家模型。这个案例证明了中国模型有多好用,但在这个过程中,有没有钱计入 Moonshot 的营收,目前并没有公开信息。
于是中国的研究室们正在转变方向。据 Rhodium 所说,Moonshot 和阿里巴巴正在和大量使用自家开放权重模型的企业推动收入分成协议。上个月路透社的报道称,Moonshot 正在和微软、亚马逊、谷歌谈判,提到的分成比例最高达 30%。也就是说,权重继续公开,但对大规模使用的一方要收过路费。
这谈判不会轻松。毕竟这是在跟已经拿走东西的一方事后要钱。这 30% 是以什么营收为基准算出来的数字,又依据许可协议的哪一条,目前都还不清楚。但无论结果如何,这都可以解读为一个信号:开放权重正试图从无条件分发,转向有条件分发。
<<<OZ_BODY>>>
163倍是按什么算出来的
那么投资者为什么要给DeepSeek的营收打163倍呢。
首先,倍数3会随着代入的价值不同而变动。据报道,DeepSeek正在完成上市前的融资,企业估值约为5,000亿元人民币(740亿美元)。用这个数字除以5亿美元的ARR,得出148倍。Rhodium的163倍看起来是用了不同的估值来计算的。Anthropic也是一样。21倍对应的估值约为1.36万亿美元,而如果按报道中的上市目标估值2万亿美元计算,则约为31倍。不管用哪种方式计算,与DeepSeek之间的差距都依然很大,但没必要把这个倍数当成精确到小数点的可信数字。
更重要的是钱从哪里来。与该报告合著的Rhodium的Logan Wright(音译)认为,正是这种资金差距,会让中国的前沿实验室更难实现可持续的规模扩张。它们不得不高度依赖股市行情,而在中国,历史上这从来不是一笔容易的赌注。他还补充说,政府资金虽然对算力设施建设有所帮助,但在直接向实验室注资这件事上恐怕会犹豫不决。据Rhodium估算,流入中国AI芯片和服务器领域的股权投资中,有60%以上来自与国家相关的资金。
总结一下就是这样。设施由国家铺设,而实验室则必须自己到市场上找钱。要在市场上找到钱就需要营收,而那套靠开放权重吸引用户的策略,恰恰让这笔营收不断流失。麦格理的Elle Zhang(音译)认为,由于算力成本的拖累,Z.ai和MiniMax到2030年都可能仍处于亏损状态。投资者之所以能忍受这种亏损,是因为他们认为AI的普及仍处于早期阶段。163倍与其说是贴在当下营收上的价码,不如说是贴在一种期待上的价码——期待终有一天能堵住这笔正在流失的营收。
<<<OZ_BODY>>>
Oswarld视角
我把这份报告读成的,与其说是中国AI泡沫论,不如说是流通顺序的问题。开放权重在成为技术公开之前,首先是一种运作得相当成功的市场进入策略。不定价而广泛扩散,于是开发者和企业率先投入,与此同时性能差距也被迅速拉近。
问题出在接下来的环节。先免费扩散、后收费的方式并不罕见。只是通常情况下,与用户的关系是由扩散方牢牢把握的。而开放权重把这层关系也一并送了出去。企业客户因此不再是Moonshot的客户,而是变成了Azure或AWS的客户。
所以那30%的协商,与其说是价格谈判,不如说更接近于重新界定“这个客户究竟属于谁”的谈判。站在云厂商的立场上,把已经到手的东西再分出去,动机并不充分。实验室的议价能力,归根结底取决于下一代模型有多好、能多快推出,以及顶级模型的权重究竟会公开到什么时候。
如果你是把产品搭建在中国开放权重模型之上的公司,有一件事值得提前算清楚。目前的成本结构,很可能建立在“权重是免费的”这一前提之上。一旦对大型用户进行收益分成成为惯例,这个前提就会动摇。这也是为什么许可条款应当和模型性能、安全性一样,被当作供应链的一部分来看待。
结语
只看罗迪厄姆(Rhodium)的数字,中国 AI 似乎是一个只能赚到美国两大领头企业十分之一的产业。但那 10% 当中,并不包含中国模型所创造的价值里、记在别人账本上的那部分。文心一言的收益分成谈判最终会如何收场,也将决定开放权重模型今后是否还能继续保持无条件开放。
补记
💬 如果您正在产品中使用开放权重模型,是否曾测算过,一旦许可证附加收益分成条款,成本会出现多大的波动?欢迎在评论区分享您的想法。
📨 如果您身边有同事正在用中国模型搭建服务,请把这篇文章转发给他们。
<<<OZ_BODY>>>


参考资料与延伸阅读
OpenAI and Anthropic are making 10 times more revenue than all Chinese AI models combined, research group Rhodium says (CNBC, 2026-09-17)最早报道罗迪姆报告中 ARR 与倍数数据以及 Z.ai 投资者说明会内容的文章。
China AI companies earn fraction of OpenAI, Anthropic revenue (Quartz, 2026-09-17)介绍了共同作者 Logan Wright 关于资金差距的发言。
Chinese AI models soar in value but make just 10% of OpenAI and Anthropic’s revenue (Invezz, 2026-09-17)可以确认国家相关资金占比(60% 以上)以及 Z.ai 年末 ARR 预期的上调情况。
China’s AI valuation soars but revenue is only 10 percent of OpenAI and Anthropic (数字今日, 2026-09-18)梳理了这项估算的局限性(数据截至夏季)以及按任务计费的成本比较。
Chinese AI firms Z.ai and MiniMax could remain loss-making until 2030, Macquarie says (SCMP)这是麦格理(Macquarie)关于算力成本与亏损前景的分析。
- 第178期,《可以下载,只是跑不起来》:探讨了前沿开放模型的运行门槛问题。
- 第208期,《OpenAI投资的法律AI,内里其实是中国模型》:记录了Harvey用Kimi K3打造自有模型的过程。
- 第159期,《DeepSeek四小时视频会议募得11万亿韩元》:讲述了DeepSeek首次引入外部投资的背景。


你的观点会成为下一期的线索
欢迎留下你的经验与看法。