

모델은 중국이 만들고, 청구서는 클라우드가 보내요
라이벌 매출의 10%, 몸값은 매출의 163배. 그 틈에 오픈 웨이트가 있어요
비즈니스매출은 10분의 1인데 몸값 배수는 몇 배예요
구독자님, 9월 17일 미국 리서치 회사 로디움 그룹이 숫자 하나를 내놨어요. 딥시크, 문샷AI, Z.ai, MiniMax, 알리바바, 바이트댄스, 그리고 동영상 생성 AI 커링(Kling)을 운영하는 콰이쇼우까지 일곱 곳의 AI 모델 사업을 모두 더한 연환산 매출(ARR)1이 약 107억 달러라는 거예요. OpenAI(400억 달러)와 앤스로픽(650억 달러)을 합친 것의 10% 남짓이에요.
매출 격차만이라면 놀랄 일은 아니에요. 걸리는 건 몸값이에요. 로디움 추정으로 딥시크의 기업가치는 ARR의 163배, 문샷은 50배예요. OpenAI는 34배, 앤스로픽은 21배고요. 덜 버는 쪽이 매출 1달러당 훨씬 비싸게 거래되고 있어요. 로디움도 딥시크와 문샷의 매출 대비 가치가 지금으로선 지나쳐 보인다고 적었어요.
이 숫자를 “중국 AI는 거품”으로 읽고 넘기면 편해요. 그런데 보고서에는 한 줄이 더 있어요. 중국 모델이 돈이 잘 안 되는 이유로 오픈 웨이트 전략을 짚은 대목이에요. 모델이 널리 퍼지는 일과 그 모델로 돈을 버는 일 사이에서 무슨 일이 벌어지는지, 오늘은 그 줄을 따라가 볼게요.
107억 달러는 서로 다른 달을 더한 숫자예요
먼저 숫자의 생김새부터 볼게요. ARR은 최근 한 달 매출에 12를 곱한 값이에요. 빨리 크는 회사를 볼 때 흔히 쓰지만, 어느 달을 찍었느냐에 따라 값이 크게 달라져요. 로디움 표의 기준 시점은 회사마다 달라요.
| 회사 | ARR | 기준 시점 |
|---|---|---|
| 바이트댄스 | 40억 달러 | 7월 |
| 알리바바 | 24억 달러 | 8월 |
| Z.ai (API 사업) | 16억 달러 | 8월 |
| 문샷AI | 10억 달러 | 8월 |
| MiniMax | 8억 달러 | 8월 |
| 딥시크 | 5억 달러 | 6월 |
| 콰이쇼우 (커링) | 5억 달러 | 3월 |
더하면 108억 달러로, 발표치 107억 달러와 반올림 범위에서 맞아요. 다만 커링은 3월, 딥시크는 6월 숫자예요. 올해 중국 모델 사용량이 연초의 낮은 수준에서 빠르게 늘었다는 점을 감안하면, 이 합계는 지금 시점보다 낮게 잡혔을 수 있어요. 로디움 분석을 다룬 보도들도 이 한계를 함께 짚었어요.
변화 속도는 Z.ai에서 잘 보여요. Z.ai의 상반기 실제 매출은 9억 5,390만 위안, 달러로 1억 3,000만 달러 남짓이에요(1달러=7.1위안 가정). 그런데 회사가 9월 16일 투자자들에게 밝힌 최신 ARR은 18억 달러이고, 연말 ARR 전망도 24억 달러에서 30억 달러로 올렸어요. 반년치 실제 매출과 ‘최근 한 달 곱하기 12’ 사이에 이만한 차이가 난다는 건, 매출이 최근 몇 달에 몰려 붙고 있다는 뜻이에요. 동시에 ARR 한 줄로 회사를 평가하기 어렵다는 뜻이기도 하고요.
하나 더 있어요. 매출은 사용량 곱하기 가격이에요. 벤치마크 기관 Artificial Analysis 기준으로 OpenAI와 앤스로픽의 주력 모델은 같은 과제를 처리하는 비용이 중국 모델보다 높아요. 그러니 매출 10%가 사용량 10%를 뜻하진 않아요. 중국 모델은 싸게 팔렸고, 그중 일부는 아예 개발사 장부를 거치지 않았어요. 다음 이야기가 여기서 시작돼요.
내려받는 순간, 파는 사람이 바뀌어요
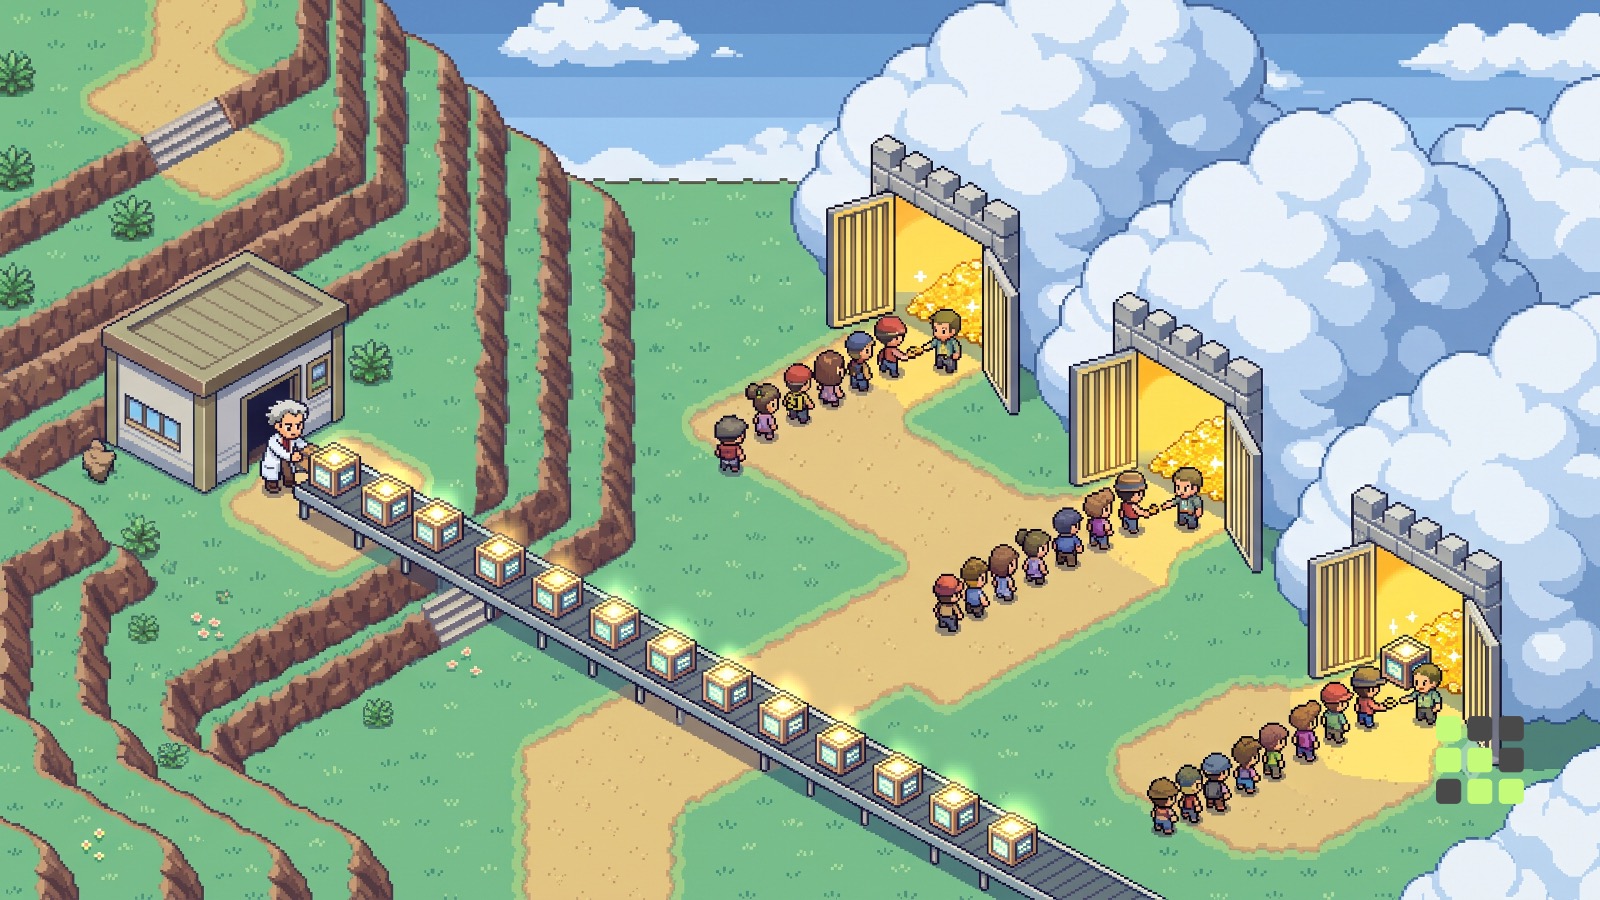
오픈 웨이트2 모델은 가중치 파일을 공개해요. 하드웨어만 있으면 누구든 내려받아 돌릴 수 있어요. 로디움이 짚은 문제는 여기서 생겨요. 제3자 클라우드가 이 모델을 올려놓고 접속권을 팔아도, 원래 개발사에는 돈을 내지 않아도 돼요.
8월 5일 레터(178호)에서 Kimi K3는 가중치만 1.5테라바이트가 넘어 웬만한 회사 서버로는 못 돌린다는 이야기를 했어요. 내려받을 자유는 모두에게 있지만 실행할 능력은 클라우드와 대기업에 남았다고요. 이번 보고서는 그 장면의 매출 쪽을 보여줘요. 모델을 제대로 돌릴 수 있는 곳이 몇몇 대형 클라우드라면, 고객에게 청구서를 보내는 곳도 그 클라우드예요. 모델은 중국 연구실이 만들고, 고객 관계와 매출은 인프라를 가진 쪽에 쌓이는 구조예요.
8월 22일 레터(208호)에서 다룬 하비의 테넷도 비슷한 장면이에요. 미국 최대 법률 AI 회사가 Kimi K3를 바탕으로 두 달 만에 자체 모델을 만들었어요. 중국 모델이 얼마나 쓸 만한지 보여준 사례였지만, 그 과정에서 문샷의 매출로 잡힌 돈이 있는지는 공개된 게 없어요.
그래서 중국 연구실들이 방향을 틀고 있어요. 로디움에 따르면 문샷과 알리바바는 자사 오픈 웨이트 모델을 많이 쓰는 기업들과 수익 배분 계약을 추진하고 있어요. 지난달 로이터 보도로는 문샷이 마이크로소프트, 아마존, 구글과 협상 중이고, 거론되는 배분율은 최대 30%예요. 가중치는 계속 공개하되, 크게 쓰는 곳에서는 통행료를 받겠다는 거예요.
쉬운 협상은 아닐 거예요. 이미 가져간 쪽에 뒤늦게 돈을 달라는 이야기니까요. 30%가 어떤 매출을 기준으로 한 숫자인지, 라이선스의 어떤 조항에 근거하는지는 아직 알려지지 않았어요. 결과와 상관없이, 오픈 웨이트가 조건 없는 배포에서 조건 붙은 배포로 넘어가려는 신호로는 읽을 만해요.
163배는 무엇에 매긴 값일까요
그렇다면 투자자들은 왜 딥시크에 매출의 163배를 매길까요.
우선 배수3는 어떤 가치를 넣느냐에 따라 움직여요. 딥시크는 기업가치 약 5,000억 위안(740억 달러) 수준의 상장 전 투자 유치를 마무리하는 중이라고 보도됐어요. 이 값을 ARR 5억 달러로 나누면 148배예요. 로디움의 163배는 다른 가치 추정을 쓴 것으로 보여요. 앤스로픽도 마찬가지예요. 21배는 약 1조 3,600억 달러에 해당하는데, 보도된 상장 목표 가치 2조 달러로 계산하면 31배쯤 돼요. 어느 쪽으로 계산해도 딥시크와의 간격은 크게 남지만, 배수를 소수점까지 믿을 숫자로 볼 필요는 없어요.
더 중요한 건 돈이 어디서 오느냐예요. 보고서를 함께 쓴 로디움의 로건 라이트는 이 자금 격차 때문에 중국 프런티어 연구실이 지속 가능하게 규모를 키우기가 훨씬 어려울 거라고 봤어요. 주식시장 분위기에 크게 기댈 수밖에 없는데, 중국에서 그건 역사적으로 쉬운 베팅이 아니었다고요. 정부 자금은 컴퓨팅 설비 쪽에는 도움이 됐지만 연구실에 직접 돈을 대는 데는 머뭇거릴 거라는 전망도 덧붙였어요. 로디움 추정으로 중국 AI 칩과 서버에 들어간 지분 투자의 60% 이상이 국가 관련 자금이에요.
정리하면 이래요. 설비는 국가가 깔아주고, 연구실은 시장에서 돈을 구해야 해요. 시장에서 돈을 구하려면 매출이 필요한데, 사용자를 모아준 오픈 웨이트 전략이 그 매출을 새게 만들어요. 맥쿼리의 엘리 장은 Z.ai와 MiniMax가 컴퓨팅 비용 때문에 2030년까지 적자일 수 있다고 봤어요. 투자자들이 그 적자를 견디는 건 AI 도입이 아직 초기라고 보기 때문이고요. 163배는 지금의 매출보다, 새는 매출을 언젠가 막을 수 있다는 기대에 붙은 값에 가까워요.
오스왈드의 시선
저는 이 보고서를 중국 AI 거품론보다 유통 순서의 문제로 읽어요. 오픈 웨이트는 기술 공개이기 전에 아주 잘 작동한 시장 진입 전략이었어요. 값을 매기지 않고 퍼뜨리니 개발자와 기업이 먼저 붙었고, 그 사이 성능 격차도 빠르게 좁혔어요.
문제는 그다음이에요. 먼저 무료로 퍼뜨리고 나중에 돈을 받는 방식은 흔해요. 다만 보통은 사용자와의 관계를 퍼뜨린 쪽이 쥐고 있어요. 오픈 웨이트는 그 관계까지 함께 내보냈어요. 기업 고객은 문샷의 고객이 아니라 애저나 AWS의 고객이 됐어요.
그래서 30% 협상은 가격 협상이라기보다 고객이 누구의 것인지를 다시 정하는 협상에 가까워요. 클라우드 입장에서는 이미 가진 걸 나눠줄 이유가 크지 않아요. 연구실의 협상력은 결국 다음 모델이 얼마나 좋고 얼마나 빨리 나오느냐, 그리고 최상위 모델의 가중치를 언제까지 공개할 거냐에 달려 있을 거예요.
중국 오픈 웨이트 모델 위에 제품을 올린 회사라면 한 가지는 계산해 둘 만해요. 지금 원가는 ‘가중치는 공짜’라는 전제 위에 있을 가능성이 높아요. 대형 사용자에 대한 수익 배분이 관행이 되면 그 전제가 흔들려요. 모델 성능과 보안만큼 라이선스 조건도 공급망의 일부로 봐야 하는 이유예요.
마치며
로디움의 숫자만 보면 중국 AI는 미국 선두 두 곳의 10분의 1을 버는 산업이에요. 하지만 그 10%에는 중국 모델이 만든 가치 가운데 남의 장부에 잡힌 몫이 빠져 있어요. 문샷의 수익 배분 협상이 어떻게 끝나는지 보면, 오픈 웨이트가 앞으로도 조건 없이 남을지가 함께 보일 거예요.
사족
💬 오픈 웨이트 모델을 제품에 쓰고 계신다면, 라이선스에 수익 배분 조건이 붙을 때 원가가 얼마나 흔들릴지 따져보신 적 있나요? 댓글로 들려주세요.
📨 중국 모델로 서비스를 만들고 있는 동료가 있다면 이 글을 전해 주세요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
OpenAI and Anthropic are making 10 times more revenue than all Chinese AI models combined, research group Rhodium says (CNBC, 2026-09-17)로디움 보고서의 ARR·배수 수치와 Z.ai 투자자 설명회 내용을 가장 먼저 보도한 기사예요.
China AI companies earn fraction of OpenAI, Anthropic revenue (Quartz, 2026-09-17)공동 저자 로건 라이트의 자금 격차 발언을 다뤄요.
Chinese AI models soar in value but make just 10% of OpenAI and Anthropic’s revenue (Invezz, 2026-09-17)국가 관련 자금 비중(60% 이상)과 Z.ai의 연말 ARR 전망 상향을 확인할 수 있어요.
China’s AI valuation soars but revenue is only 10 percent of OpenAI and Anthropic (디지털투데이, 2026-09-18)추정의 한계(여름 기준 데이터)와 과제당 비용 비교를 정리했어요.
Chinese AI firms Z.ai and MiniMax could remain loss-making until 2030, Macquarie says (SCMP)컴퓨팅 비용과 적자 전망에 대한 맥쿼리 분석이에요.
- 178호, 「내려받을 순 있어요, 돌릴 수 없을 뿐」: 프런티어 오픈 모델의 실행 문턱을 다뤘어요.
- 208호, 「OpenAI가 투자한 법률 AI, 속은 중국 모델이에요」: 하비가 Kimi K3로 자체 모델을 만든 과정이에요.
- 159호, 「딥시크가 11조 원을 모은 4시간 화상회의」: 딥시크 첫 외부 투자 유치의 배경이에요.

📝 용어 설명
각주
함께 읽으면 좋은 지난 호

🔒 CDN 회사도 AI 데이터센터 사업자가 됐어요
4월에 아카마이 주가를 반토막 낸 회사가 9월에 7년 116억 달러짜리 고객이 됐어요. 그 계약서에 적힌 조건과, 데이터센터 사업자가 여섯 종류로 늘어난 이유
비즈니스공급망을 무너뜨리는 제품이라고, 만든 쪽이 먼저 적었어요
마이크로소프트·오픈AI 내부 문서가 법정에서 풀렸어요
비즈니스미국 증시 이익이 늘어난 절반은 빅테크가 쓴 돈이었어요
1조 2천억 달러를 더 써도, 이익을 밀어 올리는 힘은 내년부터 약해져요
비즈니스AI 도구를 고를 때 발견·조정·실행·검증을 나눠 보는 이유
AI 업무를 네 단계로 나눠 도구와 담당자를 살펴봐요. 사용 연구의 한계, 연결 규격의 역할, 제품을 바꿀 때 남겨야 할 기록을 정리했어요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?