

中国がMetaによるManus買収の撤回を求めた後に残る問題
中国当局がMetaによるManus買収の撤回を求めました。再買収の資金調達と、人材・技術の分離という残された課題を見ていきます。
ビジネス買収発表の4カ月後、取引撤回命令が出ました
Metaは2025年12月末、AIエージェント・スタートアップのManus買収を発表しました。取引規模は約20億ドル以上と報じられました。その後、Manusの従業員はMetaのシンガポールオフィスに移り、製品連携も始まっている状況でした。
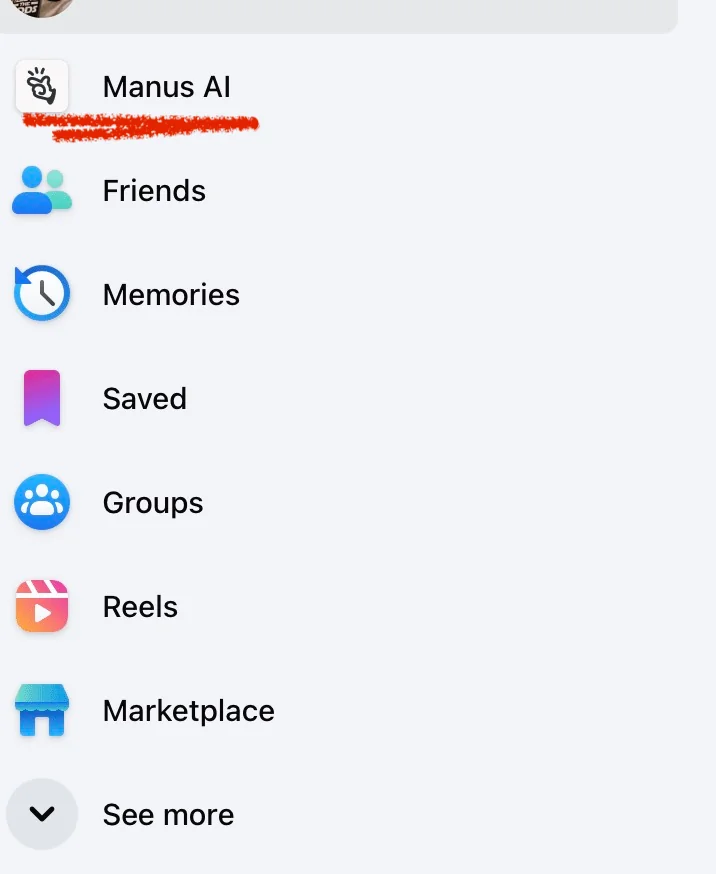
2月にはMeta Ads ManagerからManusにアクセスできる機能が報じられ、3月にはManusが広告データを読み取って分析する連携機能を公開しました。画面上に入口ができることと、両社の技術・データがどこまで統合されているかは分けて見る必要があります。Manusの連携機能の説明
買収発表から約4カ月後の4月27日、中国国家発展改革委員会(NDRC)に設置された外国人投資安全審査担当事務局が取引の撤回を求めました。共同創業者のシャオ・ホン氏とジー・イーチャオ氏が中国を離れられなくなったとの報道も出ました。買収契約を結んだ後でも、規制問題が取引の実行を変えうることを示す出来事です。
私はこの出来事を、AI技術と人材の国境を越えた移動を政府がどれほど敏感に見ているかを示す事例だと捉えています。ただし、当局は具体的な判断理由を公表していません。どのような基準が適用されたのか、実際の撤回方法がどうなるのかは、さらに確認が必要です。
急成長した企業が海外への売却を選びました
Manusは短期間のうちに、製品公開、資金調達、海外移転、売却を進めてきました。
2025年3月にエージェントのデモで注目を集めた後、4月にはBenchmarkが主導した7,500万ドルの資金調達が報じられました。7月には中核人材をシンガポールに移し、12月には年間経常収益(ARR)1が1億ドルを超えたと発表しました。同社はローンチから8カ月での記録だと説明しています。ARRはその時点の経常収益を年換算した指標であるため、その年に実際に1億ドルを稼いだという意味ではありません。Manusの発表
Manusは、ユーザーからの依頼を受けて資料を探し、コードを実行し、成果物を作成するAIエージェントです。Metaがこの技術を手に入れれば、広告主や一般ユーザーに提供するタスク遂行機能を拡張できます。今回の買収が持つ事業上の意味は、こうした製品拡張の可能性に見出すことができます。
Manusは中国で創業した企業でした。もともとの運営会社である「バタフライエフェクト(蝴蝶效应)」は中国に開発拠点を置いており、その後シンガポールへ拠点を移しました。海外に法人やオフィスを構えたとしても、移転の過程における技術、データ、投資に関する義務が併せて審査対象となりうる状況でした。
中国商務部は1月8日、この買収が輸出管理、技術の輸出入、対外投資などの法規に適合しているかどうかを関係部門とともに評価・調査すると発表しました。そして4月27日、投資禁止と取引撤回の要求が公表されました。商務部の発表
4月27日の公告は、Manusプロジェクトの外国人による買収について投資禁止の決定を下し、当事者に撤回を求める内容でした。法律・規則に基づく措置だとしていますが、適用条項や判断根拠、具体的な履行期限は公表されていません。NDRCの公告
公告には「Manusプロジェクト」という表現が使われています。ただし、この一語だけをもって、技術の原産地のみを基準にどこにでも管轄権を行使するという新原則が確定したとは言えません。今回の取引に当局が介入したという事実と、他の取引にも適用される法的基準は区別して考える必要があります。
AIソフトウェア投資も安全保障審査の対象になります
米国と中国は、半導体の供給だけでなく、AI技術への投資や所有権にも関心を向けています。
米国は2022年以降、先端半導体や製造装置などに対する対中輸出規制を強化してきました。高性能GPUや先端製造装置のような代替の効かないサプライチェーン上の要衝(チョークポイント)2を統制すれば、中国の技術開発にかかる費用と時間を増やせるという発想です。
一方でAI開発には、ハードウェアだけでなく学習方式やソフトウェアの効率も重要です。DeepSeek-V3の技術レポートは、H800 GPUを用いた学習と効率改善について説明しています。この事例を見ると、装置の確保とアルゴリズムの改善を併せて検討して初めて、AIの能力と輸出規制の効果を評価できることがわかります。DeepSeek-V3技術レポート
Manusの一件は、装置の移動に加えて、ソフトウェア企業の買収も重要な審査対象になりうることを示しています。
エージェントは許可されたツールやアカウントにアクセスし、複数段階の作業を連続して実行します。ブラウザ操作や資料整理、コード実行などがその例です。ただし、どのサービスで何ができるかは連携機能と権限によって異なります。すべてのエージェントがユーザーの決済システムや業務システムを無制限に操作できるわけではありません。
中国の外国人投資安全審査(FISR)3制度は、国家安全保障に関わる情報技術、インターネットサービス、中核技術などをすでに対象としています。今回の措置は、その枠組みの中でAI企業の買収を禁じた事例です。すべてのAIソフトウェアが半導体と同じ法的分類に変わったという発表ではありません。審査規定
4月には、ByteDance、Moonshot AI、StepFunなどが米国資本を受け入れる前に当局の承認を得るよう指示を受けたとするBloombergの報道も出ました。匿名の情報源による報道であり、企業全般に適用される新規則の全文が公開されたという意味ではありません。それでも、関係する創業者や投資家が資金の出所と承認手続きをより慎重に確認すべき理由にはなります。この報道を伝えたReuters記事
すでに移した人材と技術をどう切り離すのか
取引を撤回するには、所有権や資金だけでなく、すでに進んだ業務統合も整理しなければなりません。
報道によると、従業員はMetaのオフィスに移り、初期投資家にも売却代金が支払われました。Manusの技術の一部は、すでにMetaのシステムとの統合が始まっていた状態でした。切り離しの対象が持分だけでは終わらない理由です。
5月21日、Bloombergは共同創業者のシャオ・ホン氏、ジー・イーチャオ氏、チャン・タオ氏が外部から約10億ドルを調達し、個人資金も加えてManusを再買収する案を検討していると報じました。新たな投資家との合弁会社という形に再編した上で、香港上場を目指す可能性も取り沙汰されています。ただし、まだ初期の協議段階であり、企業価値や取引の実行可否も決まっていません。Bloombergの報道
同じ記事には、Manusの今年の売上高が約10億ドルに達する可能性があるとの見通しも掲載されていました。これは確定した実績ではありません。予想売上高と買収価格だけを比べて割安な取引だと判断するのも難しいです。切り離し後に残る技術や顧客、コスト、規制上の条件が企業価値に影響を与えるためです。
新しい所有者が引き継ぐ技術とデータを定め、Metaのシステムからアクセス権限と運用上の関係を切り離す必要があります。製品を稼働させ続けるためには、従業員の業務や顧客サポートも整理しなければなりません。公開された資料だけでは、この作業の範囲やコストを正確に把握するのは難しいです。
完了した取引に政府が介入した事例は米国にもあります。中国のクンルンテックによるGrindr買収は、米国外国人投資委員会(CFIUS)4の審査を経て売却に至りました。ただし、会社とデータ、システムの結びつきの度合いは取引ごとに異なります。前例があるからといって、Manusの切り離し作業が単純だとは言えません。
Oswarldの視点
私は買収発表から撤回要求までにかかった時間に注目しました。事業統合を急ピッチで進めた企業が、わずか数カ月後にはその作業を元に戻す準備をしなければならない状況に陥ったからです。
技術戦略を立てる中で、製品開発のスピードと制度変化がかみ合う問題を見てきました。今回の事例も、買収と統合のスケジュールに規制審査を組み込む必要があることを示しています。ただし、政府が迅速に動いたという事実だけから、内部で特定技術の戦略的な位置づけが再分類されたと断定することはできません。
米国でも2025年1月から、中国・香港・マカオに関連する特定の半導体・量子・AI投資を禁止または届出制とする規定を施行しています。すべてのAI投資を一律に禁止する方式ではなく、取引当事者や技術・用途などの条件を見ています。米財務省の規定説明
中国で技術と人材を確保し、米国から投資を受けようとする創業者は、両者の条件を併せて確認する必要があります。法人をシンガポールに置いたという事実一つで審査が終わるわけではありません。ガバナンス、技術とデータの移転、投資家の義務を、実際の取引に即して確認する必要があります。
この不確実性は、創業者や従業員にとって現実的なコストになります。すでに合流した会社から再び切り離される可能性もあり、資金調達や製品計画も変わりかねません。私は、こうした状況だからこそ、買収契約において承認失敗時や取引撤回時の責任を具体的に定めておくことが重要だと考えます。
おわりに
Manusの一件については、今後も3点を確認し続けようと思います。
一つ目は、当局が適用した基準です。公開された公告が短いだけに、他のAI取引にどのような要件が適用されるのか、追加の説明と実際の事例を見ていく必要があります。
二つ目は、海外法人への移転と技術移転の関係です。会社の住所を変えるだけで既存の義務が整理されるのか、どのような承認と手続きが必要なのかを具体的に確認する必要があります。
三つ目は、再買収と切り離し作業が実際に実行されるかどうかです。資金調達の報道と取引の完了は別の段階です。新しい所有権構造が定まり、技術・人材・顧客サービスがどのように運用されるかまで見て初めて、今回の一件の結果を評価できます。
当局の公告と法律専門家の解釈を併せて読めば、確認された決定とまだ不明確な部分を切り分けて見ることができます。


参考資料と関連リンク
主要出典
- Bloomberg、「Manus Weighs Raising $1 Billion to Unwind Meta Takeover」、2026年5月21日:今回のニュースレターの出発点となったBloombergの独自報道です。
- NDRC、Manus投資禁止決定公告、2026年4月27日:当局が公表した決定文です。
- D’Andrea & Partners、「Meta–Manus Deal Prohibited」、2026年4月29日:中国の外国人投資安全審査と今回の取引の関係を扱った法律解説です。
- CNBC、「China blocks Meta’s $2 billion takeover of AI startup Manus」、2026年4月27日:NDRC命令直後の第一報です。
背景知識
- Fortune、「China’s decision to block the $2 billion Meta-Manus deal shows how far Washington and Beijing are drifting apart over AI」、2026年4月28日:米中AIデカップリングの全体像を俯瞰する分析です。
- CSIS、「Choking off China’s Access to the Future of AI」、2026年2月:米国の半導体輸出規制戦略とAI分野への拡大を理解するのに役立ちます。
- Contrary Research、「Deep Dive: Export Controls and the AI Race」、2025年11月:輸出規制の効果と限界、中国の対応戦略をバランスよく扱っています。
筆者のアン・グァンソプ(安光涉)は世宗大学校経営学科教授であり、INLEVEL9のリードコンサルタントである。大学では経営データ管理、ビジネスアナリティクスなど統計およびデータ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを率い、技術とビジネスの接点を設計している。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表し、日々グローバルのAI論文をキュレーションするDaily Arxivプロジェクトを運営している。高麗大学校技術経営専門大学院修士課程とKMBAを修了した。著書に『考えることを委ねる人々:ホモ・ブレインレス』がある。

각주
-
ARR(Annual Recurring Revenue):年間経常収益。SaaS企業の中核的な業績指標で、定期サブスクリプションから生じる年間売上を意味します。月間売上×12で算出することが多いです。 ↩
-
チョークポイント(Chokepoint):サプライチェーンにおいて代替不可能なボトルネック地点です。半導体分野では、ASMLのEUV装置のように一社しか作れない中核装置を指します。 ↩
-
FISR(Foreign Investment Security Review):中国の外国人投資安全審査制度です。現行の審査方法は2021年1月に施行され、NDRCと商務部が主導する事務局が審査を担当します。国家安全保障に関わる一定範囲の投資は、実行前に届け出る必要があります。 ↩
-
CFIUS(Committee on Foreign Investment in the United States):米国外国人投資委員会です。外国人による米国企業の買収など一定の取引が国家安全保障に与える影響を審査する関係省庁委員会です。 ↩
あわせて読みたい過去の号
Anthropicがコピーライターに求める仕事
Anthropicは企業顧客向けコピーリード職の公募で、年俸25万5,000~32万ドルを提示しました。公募に込められた編集判断と製品理解の役割を見てみました。
ビジネススターバックスがAI在庫カウントを9カ月で撤収した理由
スターバックスは北米店舗に導入した在庫自動集計機能を中断しました。認識エラーを再確認する時間まで含めてツールの効果を評価すべき理由を検討しました。
ビジネスOpenClawの検索関心と使用量を分けて見るべき理由
検索関心が減ったというグラフだけで、利用者が離れたと判断できるのでしょうか。OpenRouterの集計と、実際にツールを使ってみた経験を合わせて見てみました。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。