

ホルムズ海峡通行料論争と428年続いた海峡通行税の歴史
ホルムズ海峡の通行料報道をきっかけに、デンマークの海峡通行税が廃止された経緯を振り返りました。運河と国際海峡にはどのような規則が適用されるのかも整理しました。
ビジネスホルムズ海峡の通行料報道を読んで
2026年4月、イランがホルムズ海峡を通過するタンカーに1バレルあたり約1ドルを要求し、暗号資産で受け取ろうとしているという報道が出ました。イラン輸出業界団体関係者の発言にはビットコインも登場しました。船舶ごとの徴収の有無や決済手段に関する報道はまちまちで、すべての船に同一の制度が適用されたとは言い難い状況でした。
通行料の適法性をめぐっては、国際航行の自由を侵害するという批判が上がりました。ホルムズはイランとオマーンの間にある国際航路です。EIAによると、2024年にここを通過した石油は世界の石油類消費量の約20%、海上石油貿易量の4分の1以上に相当しました。
ニュースを読んでいるうちに、過去にも海峡を通過する対価として金銭を受け取っていたのか気になりました。代表的な事例がデンマークのオーレスン通行税です。1429年に始まり、1857年に廃止されるまで428年間続きました。まずその歴史を見てから、今日ホルムズに適用される規則と比較してみようと思います。
デンマークはオーレスン海峡で428年間通行税を徴収した
海峡の通行に税金や許可を求めた国はデンマークだけではありませんでした。ダーダネルス海峡1を通って黒海に入る船舶も、歴史的に周辺の強国の統制を受けていました。ただし時代や航路ごとに制度は異なり、世界のすべての海峡が有料だったわけではありません。
デンマークのエリク7世は1429年、オーレスン海峡2を通過する外国船舶に通行税を課し始めました。デンマークとスウェーデンの間にあるこの海峡は、バルト海貿易の主要な航路でした。バルト海に入る唯一の道ではありませんが、多くの船が利用する位置にありました。
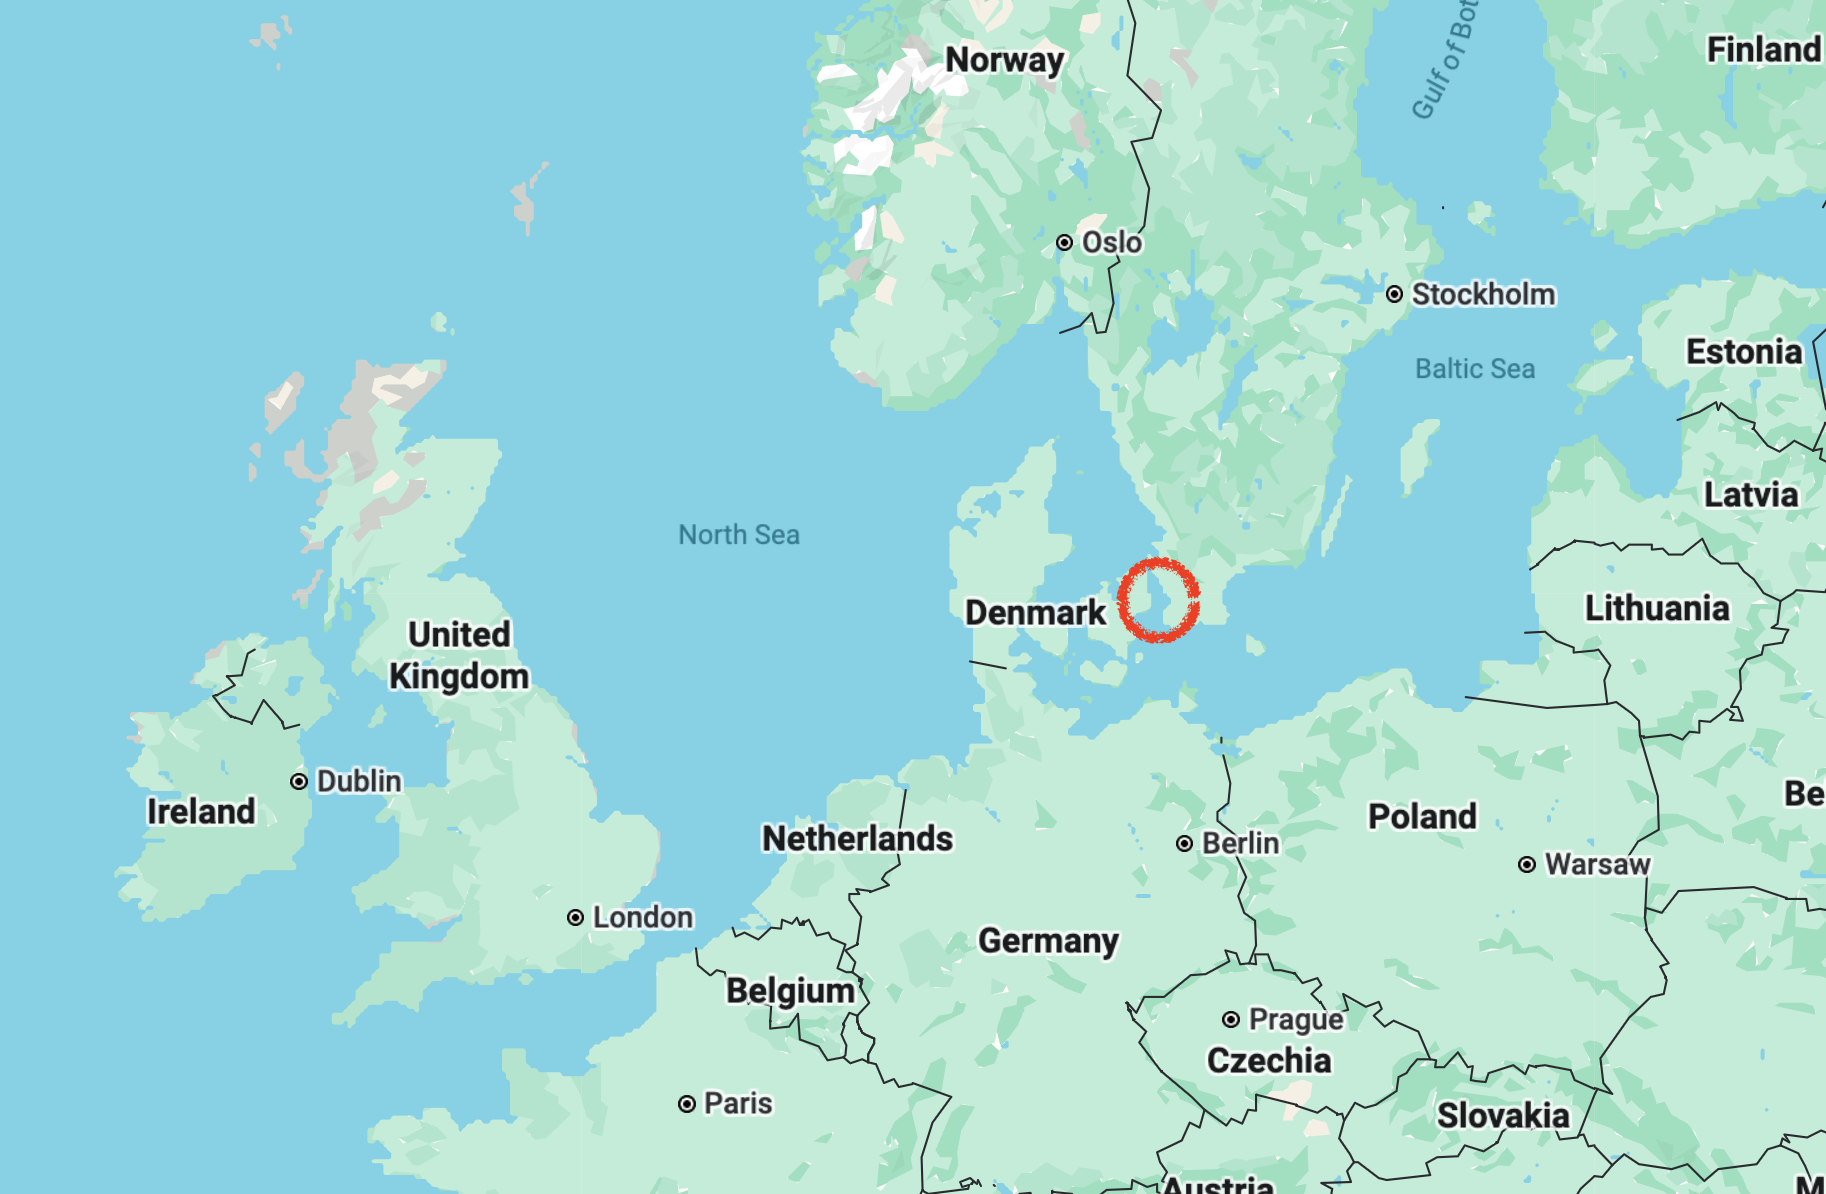
船舶はヘルシンオアで申告し、通行税を納めなければなりませんでした。積荷や出港地、目的地などを記録した帳簿が残っており、今日の研究者はこれを通じて当時の貿易を調べています。1497年から1857年の間に約180万件の通航記録が伝わっています。
オーレスン通行税はデンマーク王室の重要な収入源でした。ヘルシンオアのクロンボー城3はこの航路を統制する要塞の役割を果たしました。航路を間近で統制できる位置が、税を徴収する力に結びついた事例です。
海の自由を主張したグロティウス
1609年、オランダの法学者フーゴー・グロティウスはMare Liberum、すなわち『自由な海』4を出版しました。特定の国が海を独占して他国の航海や貿易を妨げることはできないと主張しました。
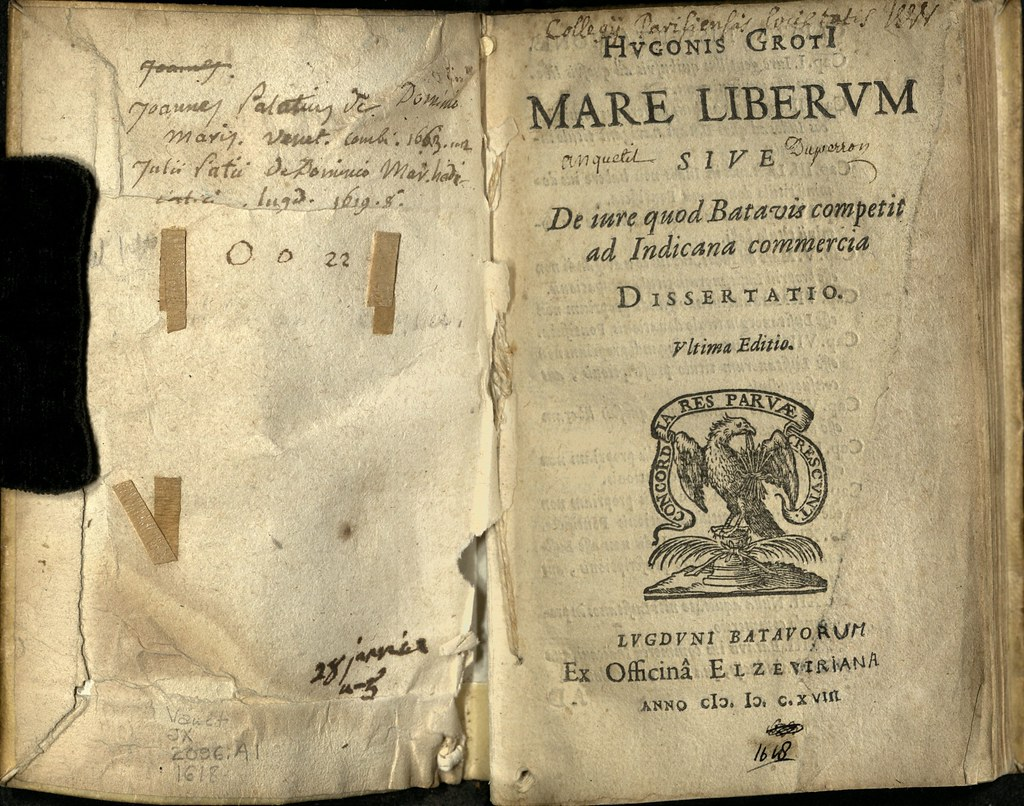
この主張は当時のオランダの貿易上の利害と結びついていました。1603年にオランダ側がポルトガル商船サンタ・カタリナ号を拿捕した事件5を正当化する論証から出発したものだからです。グロティウスは、ポルトガルが東方貿易と航路を独占する権利はないと主張しました。
この本はその後、海洋の自由に関する法的論争に大きな影響を与えました。だからといって、本の出版後に各国の通行税がすぐに消えたわけではありません。デンマークもオーレスン通行税を徴収し続けました。
19世紀に入ると、主要な貿易国からの廃止要求が高まりました。船が停止して申告し、税金を納めることは、輸送費だけでなく時間もかかることを意味しました。デンマークにとっては重要な財源でしたが、航路を利用する国にとっては貿易コストだったのです。
1857年にコペンハーゲンで締結された協定は、複数の国がデンマークに補償金を支払う代わりに、海峡の通行税を廃止することを定めました。米国もデンマークと別途の協定を結びました。税を徴収し続ける権利を主張していた国と航路利用国が、補償と廃止で合意したのです。
この合意はデンマーク海峡の通行税をなくした重要な出来事です。ただし1857年に、世界中の自然海峡のあらゆる料金を一括して禁止した条約ではありません。今日の他の海峡の通行問題は、それぞれに適用される条約と国際法を個別に検討する必要があります。
運河と国際海峡には適用される規則が異なる
スエズ運河とパナマ運河は、今も利用料を徴収しています。そのため、ホルムズでも同じ方式で徴収できるのではないかという考えが浮かぶかもしれません。
人工水路である運河と、自然に形成された海峡の違いが出発点です。法的判断には、領土主権と各水路に適用される条約、航行権を併せて見る必要があります。
1869年に開通したスエズ運河は、エジプト領土を貫通する人工水路です。パナマ運河も陸地を掘って造られたインフラです。両運河は建設と維持・運営が必要であり、それぞれ別個の条約と運営規則の下で利用料を徴収しています。その料金を自然海峡の通過条件にそのまま適用することはできません。
スエズ運河庁の集計を見ると、この収入の規模がわかります。2023年の売上高は約102億5,000万ドルで、地域紛争によって運航が減少した2024年には約39億9,000万ドルと61%減少しました。売上高の数値なので、費用を差し引いた利益とは区別する必要があります。
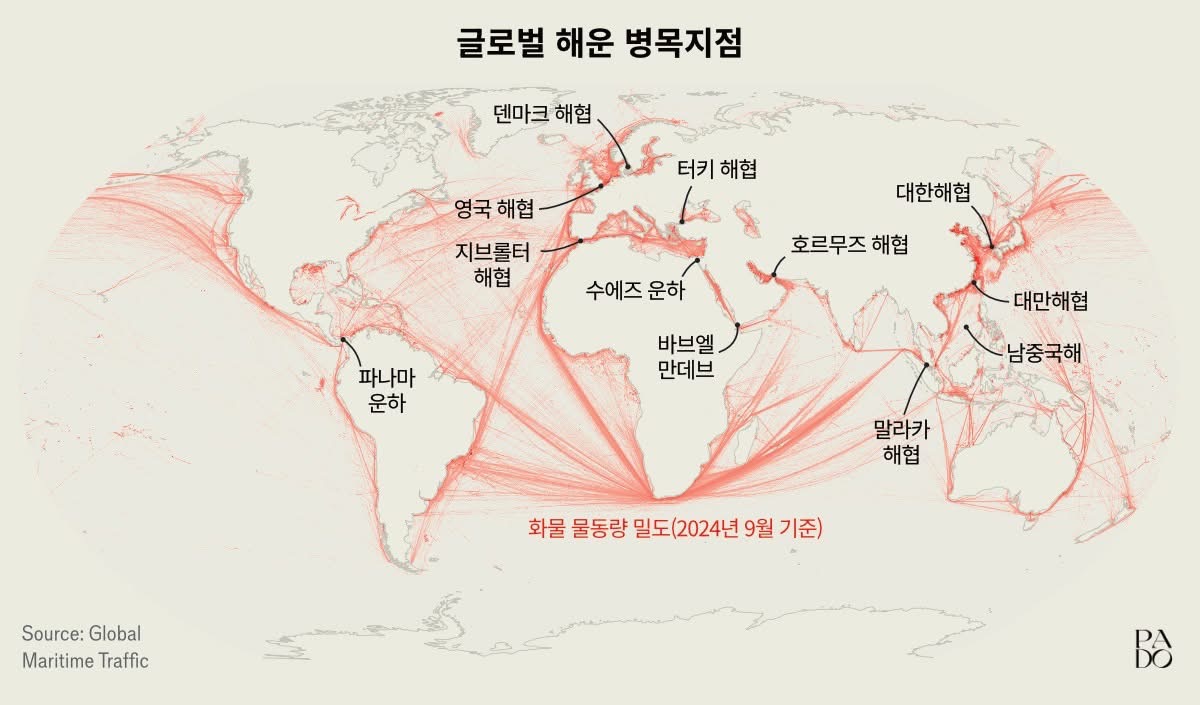
国際航行に利用される海峡には、国連海洋法条約(UNCLOS)6の通過通航規則が重要です。第38条は通過通航権を、第44条は海峡沿岸国がこれを妨害したり停止したりしてはならないという原則を定めています。領海の無害通航に関する第26条も、単に通過するという理由だけで料金を課すことを認めておらず、実際に提供した特定のサービスの費用は区別されます。
ホルムズで金銭を支払わなければ通過できないようにする措置は、こうした航行の自由と衝突するという批判を受けています。金銭の呼び方を変えるだけで、自由な通過を制限する問題が解決するわけではありません。
トルコのボスポラス・ダーダネルス海峡には、1936年のモントルー条約7という別個の体制があります。この条約は商船の通行の自由とともに、衛生、灯台、救難などに関する付属書上の料金を定めています。したがって、これを単に通行税をサービス費用に置き換えて徴収する便法だと説明するのは不正確です。
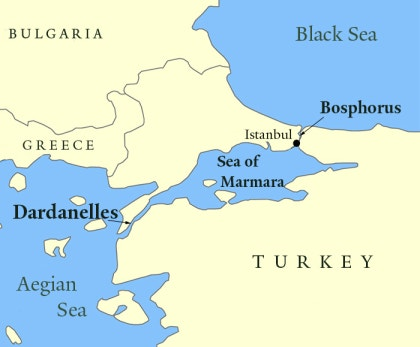
ホルムズにはモントルー条約のような特別な条約はありません。北はイラン、南はオマーンに接しているという地理的条件も異なります。両国が協議したとしても、他国船舶の国際法上の航行権まで自由に変更できるわけではありません。
暗号資産で受け取ると何が変わるのか
通行料を求める側には、収入確保と航路統制という利害があります。ただし予想収入を計算することと、実際にいくら受け取ったのかを確認することは別の話です。
TRM Labsは2026年4月8日の報告書で、イラン革命防衛隊(IRGC)が3月中旬から一部の船舶に最大200万ドルを要求したという内容をまとめました。決済手段としては人民元とビットコイン、USDTの可能性に言及しました。報告書自体も、公開されていない法案全文や具体的な徴収主体など、確認されていない部分があることを明らかにしています。
暗号資産による決済は、米国の仲介銀行を経由せずに素早く資金を移動できるという点で、制裁対象者に利用され得ます。しかし制裁がなくなるわけではありません。ブロックチェーン取引は追跡可能であり、一部のステーブルコインは発行会社がアドレスを凍結できる場合もあります。
Chainalysisは2025年のイランの暗号資産取引活動を約78億ドルと推計しました。革命防衛隊関連の活動の比重が約半分だという数値は、その年の第4四半期に関する推計です。これは通行料収入やイラン政府の暗号資産保有額を意味しません。同じ報告書でステーブルコインが主要な決済手段になり得ると見た部分も、確認された徴収実績とは区別された見通しです。
条約への加入の有無も、法的論争の一部です。米国とイランはUNCLOSの締約国ではなく、イランは署名の際に通過通航権の適用範囲に関する立場を表明しました。このため、条約条項だけでなく慣習国際法の適用も検討する必要があります。批准していないという事実だけで、通行料を自由に課してよいと結論づけることはできません。
Oswarldの視点
私は今回の報道を見て、デンマークの通行税の歴史を思い出しました。多くの船舶が通らなければならない狭い航路を統制すれば、周辺国に比べて経済規模が小さくても、貿易に大きな影響を与えられるという点が似ていると感じました。
しかし、両者を同じ制度として見ることはできません。デンマークの通行税は当時の条約と勢力関係の中で長く運用されてきたものであり、今日のホルムズをめぐる論争は現代の海洋法と武力衝突、金融制裁が重なり合っています。決済手段が金貨からビットコインに変わっただけの話ではないのです。
1857年の合意で私が注目したのは、廃止に伴う費用を誰が負担したのかという点です。航路利用国はデンマークの収入喪失を補償することで、通行税の廃止を導き出しました。今日も同じ補償が解決策だという意味ではありませんが、原則を実際の運用方式に変えるには利害調整が必要であることを示しています。
経営戦略を扱う立場からは、重要な流通経路が塞がれたとき、企業がどのような選択をとり得るかも考えさせられます。代替の輸送路があるか、迂回にどれだけの時間と費用がかかるかによって対応が変わってくるからです。代替手段が一つ生まれたからといって、既存航路の重要性がすぐになくなるわけでもありません。
法的正当性と実際の航行を保証する方法は、併せて検討する必要があります。通行料を要求する権利があるのか、船が安全に通過するためにどのような合意と措置が必要なのか、費用は誰が負担するのかを分けて考えると、ニュースの争点がより明確になります。
おわりに
ホルムズの報道を読みながら、私は金銭をどのような方法で要求しているのか、受け取ってよいとする根拠は何なのかが気になりました。資料を調べてみると、過去の通行税、今日の航行権、実際の徴収報道が一度に入り混じっているという印象を受けました。
デンマークの通行税廃止は、特定の航路をめぐる歴史的な合意であり、今日のホルムズの問題は現在適用されている国際法で判断すべきです。また、1バレルあたりの料金や年間予想収入が提示されても、それが実際に徴収された金額なのかは別途確認する必要があります。
私はこれから関連ニュースを見るとき、通行料を要求したという発表、船舶が実際に支払ったという確認、法的評価を区別して読もうと思います。この三つを分けるだけでも、頻繁に変わる報道を理解する助けになりそうです。


参考資料と関連リンク
主要出典
-
Financial Times, Fees for seas: a history of taxing waterways, Financial Times, 2026.4.:イランのホルムズ通行料の国際法上の争点を扱った元記事です。
-
TRM Labs, “Iranian Crypto Tolls in Strait of Hormuz”, 2026.4.:2026年4月8日時点の徴収関連報道と決済手段、確認されていない事項をまとめた分析です。
-
Chainalysis, “Iran’s Strait of Hormuz Crypto Toll”, 2026.4.:2026年4月10日時点の報道とイランの暗号資産活動を分析し、ステーブルコイン利用の可能性を展望しています。
-
国連、海洋法条約。:領海通航に関する第26条と国際海峡に関する第3部を併せて見ることができます。
-
トルコ外務省、モントルー条約の履行。
-
EIA、ホルムズ海峡の石油輸送、2025年6月。:2024年の通過量と、世界の貿易・消費に占める比重を区別しています。
-
エジプト政府、スエズ運河庁2025年イベント・実績発表。
-
オランダ国立図書館、Mare Liberum紹介。
背景知識
- Hugo Grotius, Mare Liberum(自由な海), 1609.:1609年に出版された、海洋の自由に関する著作です。
- Oxford, Having Fun with a Unique Source: The Sound Toll Registers Online。:オーレスン通行税の帳簿と研究活用について紹介しています。
- “Copenhagen Convention of 1857” — デンマーク海峡の通行税廃止協定などを扱った国連文書です。
筆者のアン・グァンソプ(安光涉)は世宗大学校経営学科教授であり、INLEVEL9のリードコンサルタントです。大学では経営データ管理、ビジネスアナリティクスなど統計・データ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを率い、技術とビジネスの接点を設計しています。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表したほか、毎日グローバルなAI論文をキュレーションするDaily Arxivプロジェクトを運営しています。高麗大学校技術経営専門大学院修士課程とKMBAを修了しました。著書に『考えることを任せる人々:ホモ・ブレインレス』があります。

각주
-
ダーダネルス海峡:エーゲ海とマルマラ海を結ぶトルコの海峡です。ボスポラス海峡とつながり、黒海へ向かう航路を形成します。 ↩
-
オーレスン海峡(Øresund):デンマークとスウェーデンの間にある海峡で、バルト海貿易の主要な航路です。 ↩
-
クロンボー城:デンマーク・ヘルシンオアにある城で、オーレスン航路を統制する要塞でした。シェイクスピアの『ハムレット』の舞台としても知られています。 ↩
-
Mare Liberum:グロティウスが1609年に発表した著作です。特定の国による海洋独占に反対し、航海と貿易の自由を主張しました。 ↩
-
サンタ・カタリナ号事件:1603年にオランダ側がポルトガル商船を拿捕した事件です。この事件を正当化する法的論証がMare Liberumの出発点となりました。 ↩
-
UNCLOS:1982年に採択され、1994年に発効した国連海洋法条約です。領海、排他的経済水域、航行などを扱っており、米国とイランは締約国ではありません。 ↩
-
モントルー条約:1936年に締結された、トルコ海峡の通航に関する条約です。商船と軍艦に異なる規則を適用し、戦争状況などに応じた別途の規定もあります。 ↩
あわせて読みたい過去の号
Harveyの成長と法律事務所の時間当たり課金
法律AI企業Harveyが企業価値110億ドルで投資を受けました。文書作業時間が減れば法律事務所の報酬と利益はどう変わるのでしょうか?AI導入の現状と課金方式を併せて見てみました。
ビジネス武侠小説の明教、ペルシャの宗教と石油の物語
武侠小説を読んでいるうちに、明教のモチーフであるマニ教に興味が湧きました。ペルシャの宗教と火にまつわる歴史、イランの石油開発を順に見ていきます。
ビジネスソーシャルメディアの設計に責任を問うた陪審評決
Meta・Googleに対する600万ドル賠償評決の意味と限界、製品チームが設計過程で確認すべき点をまとめました。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。