

Meta広告に加算される2〜5%の手数料、デジタル税は誰が負担するのか
Metaが6カ国向け広告に別途手数料を課すと予告しました。広告主にとって増える費用と、最終消費者価格への影響は分けて見る必要があります。
ビジネス広告費に別途手数料が加算される
Metaは2026年3月10日、広告主に対して位置手数料(Location Fee)を案内しました。7月1日から、イギリス2%、フランス・イタリア・スペイン3%、オーストリア・トルコ5%の手数料を適用するという内容です。基準となるのは広告主の所在地ではなく、広告が実際に表示された国です。
**Metaは、これまで別途請求していなかったデジタルサービス税などの費用を、今後は広告主に一部負担させると説明しています。**広告主にとっては、広告費に加えて追加で支払うべき金額が発生することになります。GoogleやAmazonにも似たような手数料があります。ただし、各社の手数料率や計算基準は同じではありません。
デジタルサービス税が生まれた背景
複数の欧州諸国が2019〜2020年前後にデジタルサービス税(DST)1を導入しました。物理的な事業拠点が大きくなくても、自国の利用者を通じて広告や仲介の売上を得る企業に課税するという趣旨でした。既存の法人税体系でこうした活動に課税できる範囲が十分かどうかをめぐる議論が背景にありました。
対象となるサービスや売上基準、税率は国によって異なります。フランスのように、全世界と自国それぞれのデジタルサービス売上に基準を設けているケースもあります。アメリカの大手プラットフォームが大きな影響を受けますが、法的な課税要件を単純に「アメリカのビッグテック」と定義した税ではありません。また、プラットフォームが広告主に請求する手数料率を、各国の法定税率と同じだと見なしてはいけません。
OECDが推進する第1の柱(Pillar One)2のAmount Aは、大手多国籍企業の利益の一部に対する課税権を、市場所在国に配分する構想です。関連する多国間条約には、デジタルサービス税などを撤廃し、新たに導入しないという約束も含まれています。しかし、合意と実際の発効は別の段階であり、この制度はまだ施行されていません。
アメリカの立場も交渉を難しくしています。トランプ大統領は2025年1月20日、議会が関連内容を採択しない限り、前政権によるグローバル税制合意の約束はアメリカ国内で効力を持たないと表明しました。だからといって、各国のデジタル税が永久に維持されると確定したわけではありません。交渉や国内立法によって変わり得ます。
プラットフォームが広告主に請求する方式
プラットフォームが手数料を上乗せしても、法的な納税義務がなくなるわけではありません。自らが負担する費用の一部を、サービス価格に反映しているのです。
各社の案内を比較してみると、違いがあります。
- **Google:**2020年11月、イギリスとオーストリアでそれぞれ2%、5%のDST手数料を導入しました。他の国では「規制運営費」という名称も使われ、手数料率も国ごとに異なります。例えばフランスは2%で、Metaが予告した3%とは異なります。
- **Amazon:**一部の国の広告に規制広告手数料(Regulatory Advertising Fee)を請求してきました。広告商品や地域によって、表示位置だけでなく広告主の所在地も計算に影響を与える場合があります。セラーの販売・物流手数料に付くデジタルサービス手数料とも区別する必要があります。
- **Meta:**2026年7月1日から、広告が表示された6カ国に位置手数料を適用すると予告しました。
**韓国の企業であっても、フランスの利用者にMeta広告が表示されれば、その広告費に3%が加算される可能性があります。**イタリアに100ドル分の広告が表示される例なら、位置手数料3ドルが加わって103ドルになります。適用される付加価値税などは別途確認する必要があります。
3社とも、地域別の費用を広告費とは別の項目として請求するという共通点があります。しかし、名前が違うだけの同一制度ではありません。キャンペーンを複数のプラットフォームに分けて実施する場合は、それぞれの対象国と請求基準を確認する必要があります。
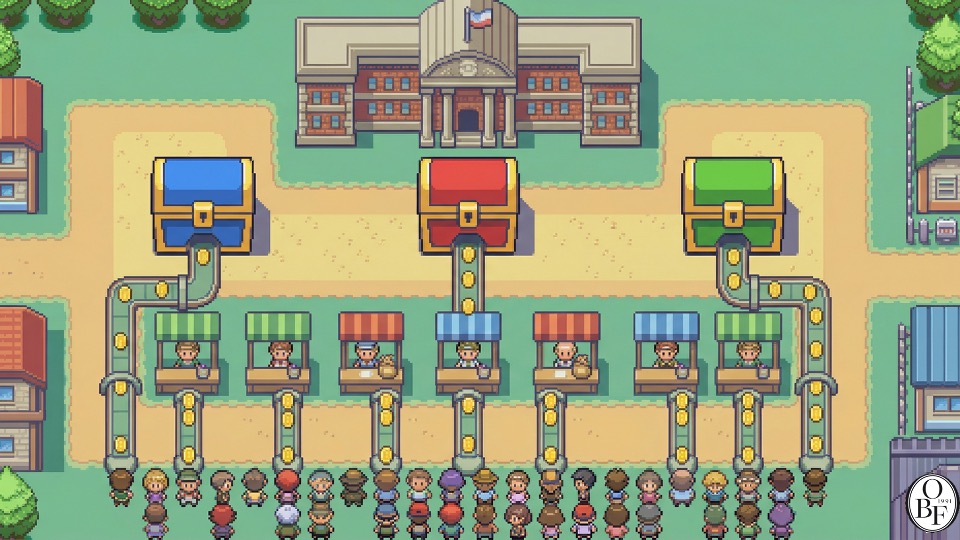
広告主が支払った費用は消費者にも転嫁されるのか
位置手数料が加算されれば、広告主が支払う金額は増えます。それでは、製品を購入する消費者もその分だけ多く支払うことになるのでしょうか。
経済学では、法的に税金を納める主体と経済的な負担を負う主体を区別します。これを租税帰着3と呼びます。今回のケースでも、プラットフォーム・広告主・消費者が負担をどう分け合うかは、市場の反応次第です。
広告主は増えた費用を甘受して利益を減らすこともできますし、広告実施額や他の支出を減らすこともできます。製品価格を上げる可能性もありますが、競争が激しかったり顧客が価格に敏感だったりすると、そうしにくくなります。広告予算が減れば、プラットフォームの収入にも影響が及ぶ可能性があります。
**したがって、手数料が付いたという事実だけで、デジタル税の全額を最終消費者が負担すると結論づけることはできません。**広告主に直接請求された金額と、市場全体の最終的な負担は区別する必要があります。
政府は税を設計する際にこうした価格反応も考慮すべきであり、広告主はプラットフォームの説明とは別に、実際の支出と成果を計算する必要があります。
通商交渉も税金に影響を与える
アメリカ政府は、欧州のデジタルサービス税が自国企業を差別していると主張してきました。課税を導入した国々とは立場が異なる部分です。
2025年2月21日のトランプ大統領のメモは、USTRに対し、フランス・オーストリア・イタリア・スペイン・トルコ・イギリスのデジタル税について、通商法301条4調査を再度行うかどうか判断するよう指示しました。調査を再開するか検討せよという指示と、実際の報復措置が確定したこととは区別する必要があります。
こうした状況の中で、プラットフォームが「デジタル税のために付く費用」を別途表示すれば、広告主は税金と広告費値上げの関係を意識するようになります。私は、この表示方法には費用の説明だけでなく、政治的メッセージとしての効果もあると見ています。ただし、広告主の不満が実際に誰に向けられたのかは、別途確認すべき問題です。
カナダは2025年6月29日、アメリカとの通商交渉を進展させるためにデジタルサービス税を廃止すると発表し、翌日に予定されていた税の徴収を停止しました。法律はすでに施行中だったため、「施行直前の撤回」とは異なります。廃止法案は2026年3月26日に国王の裁可を受けました。この事例は、デジタル税が国内の税収政策だけでなく、通商交渉の対象でもあることを示しています。
Oswarldの視点
GTM戦略の観点から私がまず見るのは、顧客に費用をどう説明し、顧客がどの金額を基準に成果を判断するかです。
広告単価に費用を含める代わりに税金関連の手数料を別途表示すれば、広告主は価格上昇の理由を外部の政策と結びつけやすくなります。とはいえ、この説明だけでMetaの価格決定責任や広告主の負担がなくなるわけではありません。
予算を計算する際には、適用国の広告費だけを切り分けて見る必要があります。**手数料3%が付く国に広告費1,000万ウォンを使う場合、手数料は30万ウォンです。**ここに適用される他の税金がある場合もあります。欧州全体の売上に平均手数料率を掛けてMetaの利益増加分を推定すると、対象国・施行時期・広告需要の変化を見落とすことになります。
広告主は、手数料まで含めて顧客1人を獲得する費用と、売上に対する広告費を改めて計算する必要があります。他のプラットフォームがより良い成果を出すのであれば、予算を移すこともできるでしょう。逆に、手数料を含めてもMetaの成果が良ければ、維持することもできます。すべての広告主が同じ選択をするわけではありません。
国際課税交渉がまとまれば、国ごとのルールの違いを縮小するのに役立つ可能性があります。ただし、一つの交渉で広告費用の問題がすべて解決するわけではありません。広告を実施する立場からすれば、税金や手数料の変更を実際の予算に反映させることが先決です。
おわりに
7月1日の適用に先立って、私が確認する項目は3つです。
- 広告が実際に表示される国と、その国の手数料率。
- キャンペーン設定予算とは別に追加請求される金額。
- 手数料と適用税を反映した最終的な広告成果。
管理画面上の広告費と実際の請求額が異なる場合があるため、予算表と成果レポートが同じ金額を基準に計算されているかどうか、あらかじめ照らし合わせておくとよいでしょう。


参考資料と関連リンク
-
Amazon Ads、Regulatory Advertising Fees。:広告商品と国別の手数料適用方式の案内です。
-
カナダ財務省、デジタルサービス税廃止方針の発表、2025年6月29日。
-
カナダ国税庁、デジタルサービス税廃止の案内。:2026年3月26日の廃止法案裁可を確認できます。
-
ホワイトハウス、グローバル税制合意に関するメモ、2025年1月20日。
-
ホワイトハウス、デジタル税など海外措置に関するメモ、2025年2月21日。
-
Meta Platforms、「Location Fees for Ads」、Metaビジネスヘルプ、2026年。:Metaが直接発表した位置手数料ポリシーの案内文です。
-
Google Ads Help、「Jurisdiction-specific surcharges」、Google、2020〜2026年。:Googleが各国に適用するDST手数料の詳細をまとめています。国別の広告手数料率と適用時期を確認できます。法定税率とは区別する必要があります。
-
Skadden、「Trump Revives and Expands the Battle Over Digital Services Taxes」、2025年。:トランプ政権のデジタル税対応戦略を法律の観点から整理した記事です。
-
Tax Foundation、「Global Tax Agreement: Details & Analysis」、2025年。:OECDの第1の柱・第2の柱の違いを説明する資料です。第1の柱の課税権配分と第2の柱のグローバル・ミニマム課税は異なる制度です。
-
Congressional Research Service、「The OECD/G20 Pillar 1 and Digital Services Taxes: A Comparison」、2024年。:デジタル税とOECDの課税権再配分の違いを構造的に比較したアメリカ議会報告書です。
-
EY、「Taxation of digital services has come back in focus」、2025年。:2025年のEY税務リスク調査でDSTが企業にとって最大の懸念として浮上したという分析です。
-
Bruegel、「Has the global minimum tax survived Trump?」、2026年。:トランプ政権発足以降のグローバル・ミニマム課税の変化を扱った分析です。この記事のテーマである第1の柱とは区別して読む必要があります。
筆者アン・グァンソプ(安光涉)は世宗大学校経営学科教授であり、INLEVEL9のリードコンサルタントである。大学では経営データ管理、ビジネスアナリティクスなど統計・データ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを率い、技術とビジネスの接点を設計している。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表し、毎日グローバルAI論文をキュレーションするDaily Arxivプロジェクトを運営している。高麗大学校技術経営専門大学院修士課程とKMBAを修了した。著書に『考えることを委ねる人々:ホモ・ブレインレス』がある。

각주
-
デジタルサービス税(DST)は各国が定めたデジタルサービスの売上などに課す税金です。課税対象・売上基準・控除や例外は国によって異なります。利益を基準とする一般的な法人税とは区別されます。 ↩
-
第1の柱のAmount Aは、一定の要件を満たした大手多国籍企業の利益の一部に対する課税権を、市場所在国に配分しようとする制度です。関連する多国間条約はデジタルサービス税などの撤廃も扱っていますが、条約の実際の発効と各国の履行が必要です。 ↩
-
租税帰着(Tax Incidence)は、税金の経済的負担が誰に帰着するかを扱う概念です。価格の変化、需要・供給の反応、競争条件などによって負担が分かれることがあります。 ↩
-
通商法301条(Section 301):アメリカ通商代表部(USTR)が外国政府の不公正な貿易慣行を調査し、報復措置(関税など)を取ることができるアメリカの法律です。トランプ政権1期目にも、中国への関税賦課の法的根拠として使われました。 ↩
あわせて読みたい過去の号
マスクのOpenAIモデル活用認定、蒸留にどんな基準を適用すべきか
マスクは、xAIがOpenAIモデルを蒸留したかという質問に「部分的に」そうだと答えました。この発言で確認された事実と、まだ分からない点、競合モデル活用に必要な一貫した基準を整理します。
ビジネスAI普及後、古い事業計画で改めて確認すべき3つのこと
投資マネーのAI集中と開発手法の変化のなか、何を改めて点検すべきでしょうか。スティーブ・ブランクの文章、韓国国内の投資統計、そして私が投資家たちから聞いた話を一緒に見ていきます。
ビジネスMetaとBlockが管理業務を分担する方法
MetaとBlockは報告や業務調整にAIを活用し、評価・人材育成は新しい役割に任せようとしています。肩書きよりも権限と責任がどう変わるのかを見てみました。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。