

アマゾンのグローバルスター買収と通信インフラ所有権の集中
アマゾンがグローバルスター買収契約とアップルとの衛星サービス提携を発表しました。海底ケーブルと衛星網への大手テック企業の投資が、通信サービスの選択権にどのような影響を与えるのか考察します
AI・テックアマゾンのグローバルスター買収契約とアップルとの提携
2026年4月14日、アマゾンが衛星通信企業グローバルスターを約116億ドルで買収する契約を発表しました。株主は1株あたり現金90ドルか、定められた比率のアマゾン株式のいずれかを選択できますが、現金支払いの総額などに制限がある仕組みです。発表当時の取引完了目標は2027年で、規制当局の承認などの条件が残されていました。
私は同日発表されたアップルとの提携にも注目しました。アマゾンLEO1対応のiPhoneとApple Watchに衛星サービスを提供するという内容です。緊急SOSやメッセージなど既存機能を維持しながら、今後のサービスを共同で開発するという合意です。
この取引によりアマゾンは、衛星だけでなく周波数使用権、運用インフラ、アップルとのサービス関係も確保しようとしています。通信網に直接投資する大手テック企業の動きは、海底ケーブルでも見られます。
大陸間インターネット通信をつなぐ海底ケーブル
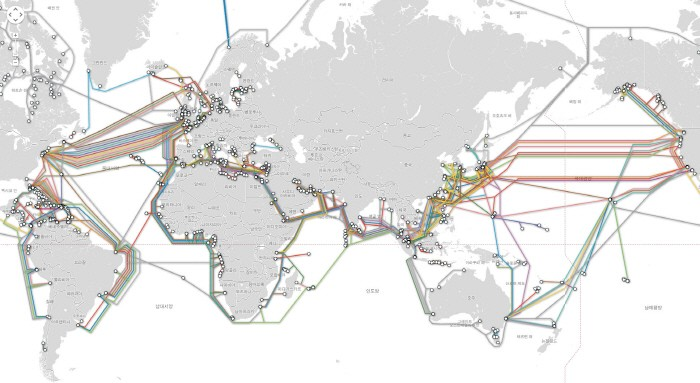
Internet Societyの2025年資料によると、大陸間インターネットトラフィックの約97~98%が海底光ケーブルを経由します。国内でやり取りされる通信まで含めた全体のインターネット利用の比率ではありません。この資料は、2025年時点で運用中の商業用海底ケーブルを570本と集計しています。
ここにクラウドとコンテンツ企業の投資が増えています。サービス提供に必要なデータ伝送容量が拡大したためです。
TeleGeographyの2023年資料は、コンテンツプロバイダーの国際帯域幅使用比率が2012年以前の10%未満から2022年には71%に増加したと説明しています。Google・Meta・アマゾン・マイクロソフトなどが含まれるカテゴリーです。この数値は、ケーブル所有権の71%をこの4社が保有しているという意味ではありません。
直接建設に投資する事例もあります。Metaは2025年2月、約5万kmに及ぶプロジェクト・ウォーターワースを発表しました。数年にわたり数十億ドル規模の投資になると説明しています。
海底ケーブルは、通信会社などが共同で投資したり個別企業が所有したりする方式で建設されてきました。複数の会社が共同で投資したからといって公共所有になるわけではありません。最近の変化は、大手コンテンツ・クラウド企業が容量を借りて使うことに加えて、直接投資する比重を高めている点です。
こうした投資は伝送容量を増やし、サービス品質を高めることができます。同時に、主要経路の運用が一部の企業に集中すれば、他の事業者が容量を確保する条件や、障害発生時に利用できる代替手段についても注視する必要があります。
衛星インターネットとスマートフォンの直接接続
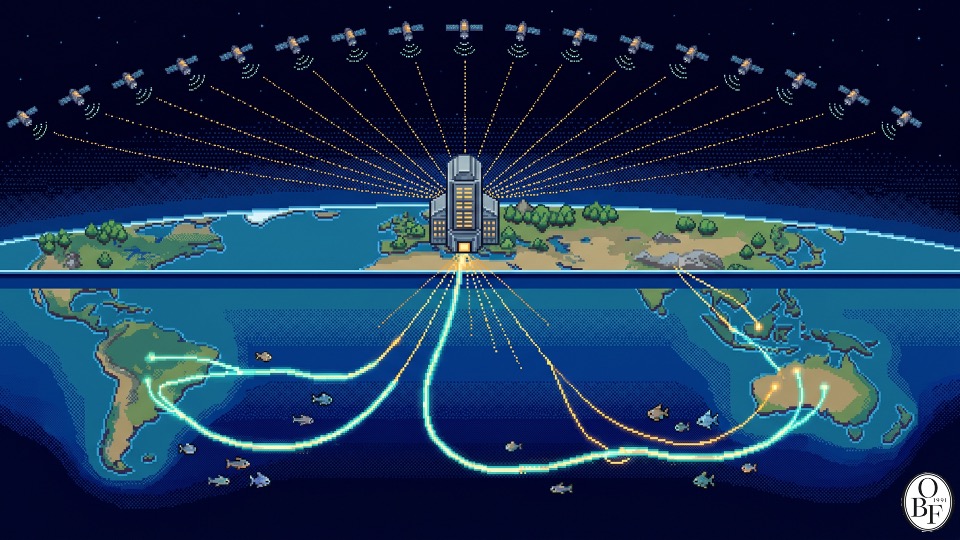
低軌道衛星網は、地上通信網が届きにくい地域や移動中の船舶・航空機に接続を提供します。衛星は事業ごとに数百~1,000km余りなど、それぞれ異なる高度に配置されます。大容量の国際通信の主力である海底ケーブルと役割が完全に同じというわけではなく、互いに補完し合うことができます。
今回の取引と比較してみる価値のある事業者は次の通りです。サービス方式と開発段階がそれぞれ異なります。
**スターリンク(SpaceX)**は、すでに大規模な衛星網を運用している事業者です。同社は2026年2月、利用顧客が1,000万人を超えたと発表しました。専用アンテナを使うインターネットサービスに加え、通信会社と協力して一般の携帯電話に直接接続する事業も推進しています。航空・海上通信でも事業を拡大しています。
**アマゾンLEO(旧プロジェクト・カイパー)**は衛星網を構築している段階です。グローバルスター買収が完了すれば、既存の衛星運用と周波数使用権、地上局2を確保できます。グローバルスターの既存・新規衛星網は、アマゾンの広帯域衛星網とともに運用する計画です。アマゾンは2028年から自社の次世代D2D3衛星システムを配備すると明らかにしました。
AST SpaceMobileは、一般のスマートフォンを衛星に直接接続するサービスを開発しています。ボーダフォン、AT&T、Verizon、楽天など通信会社との提携を活用する方式です。同社は50社以上の通信会社と協定を結んだと明らかにし、2026年末までに45~60基の衛星を配備するという目標を示しました。これは達成済みの実績ではなく、あくまで同社の計画です。一般スマートフォンの直接接続はAST社だけが試みている機能ではなく、事業者ごとに対応端末・地域・速度と機能が異なります。
アマゾンが確保しようとする周波数とアップルとの提携
グローバルスターは移動衛星業務(MSS)4用の周波数使用権と運用経験を持っています。衛星を製造することに加え、他の通信網と干渉しないよう電波使用を調整し、各国の許可を取得することも必要です。国際電気通信連合(ITU)5の調整体系と各国別の規制が同時に作用するため、衛星を打ち上げたからといってどの国でもすぐにサービスを提供できるわけではありません。
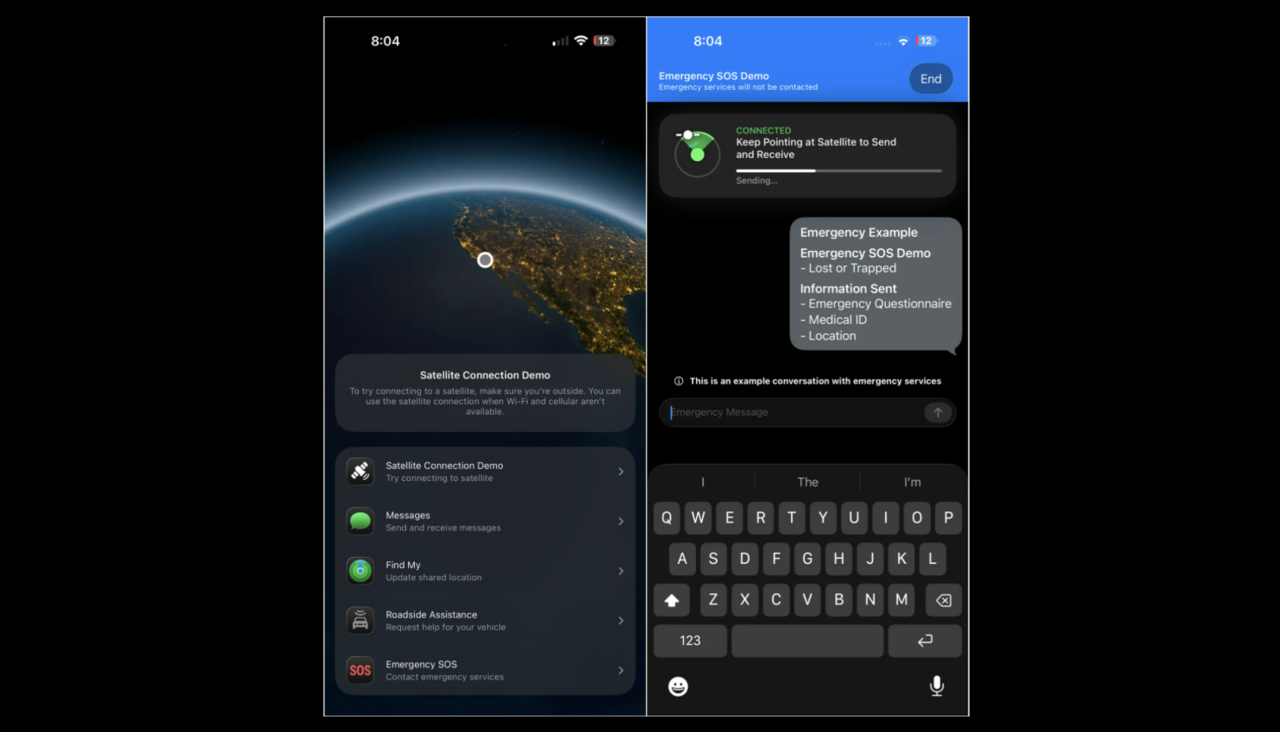
アップルはグローバルスターの網を使って、iPhoneの衛星緊急SOSなどを提供してきました。2024年には衛星網拡張のための約11億ドルの前払いと、別法人への出資を約定しました。4億ドルで確保した20%の持分は、グローバルスターの親会社全体ではなく、関連する特別目的事業体(SPE)の持分です。
今回のアマゾンとの合意は、既存のグローバルスター衛星網を利用する対応機器のサービスを継続し、アマゾンの拡張された網で今後の機能を開発するという内容です。発表と同時にすべてのiPhoneの通信がアマゾンの衛星に移行するという意味ではありません。
取引が完了すれば、各社には次のような意味があります。
- アマゾンはグローバルスターの周波数使用権とインフラ、運用経験をもとに衛星事業を拡張できます。
- アップルは既存の衛星機能を維持しながら、アマゾンと新機能を開発する基盤を得ます。
- スターリンクなど競合他社は、アマゾンの網構築とサービス提供開始の速度を注視する必要があります。買収契約だけで競争の成果まで決まるわけではありません。
通信網の運営主体とサービスの選択権
海底ケーブルは、大陸間通信の中核をなす幹線網、すなわちバックボーン6です。衛星網は、広い地域への接続や通信が途絶した場所の代替手段などを提供します。両分野とも、運営主体と利用条件を把握しておく必要があります。
海底ケーブルでは、大手コンテンツ・クラウド企業が主要な利用者であると同時に投資家として成長しています。ただし容量使用、出資、単独所有はそれぞれ異なる指標です。
衛星通信では、スターリンクとアマゾン、ASTのような米国企業が競争しています。これらの企業だけの市場ではありません。欧州の事業者や各国の衛星網計画も併せて見る必要があります。
国家や企業が特定の通信網に大きく依存すると、事業者のサービス条件変更や運用停止の影響を受ける可能性があります。複数の経路や供給者を選択できるかどうかが、所有主体と同じくらい重要な理由です。
災害や安全保障の状況でも通信を維持する必要があるため、政府が必要な技術と代替手段を確保する問題にもつながります。
EUのIRIS²は、約290基の衛星を低軌道と中軌道に配置する多軌道通信網計画です。EUの公式資料は2030年のサービス開始を目標として説明しています。中国も自国の大規模通信衛星網を推進しています。こうした計画は海外事業者への依存を減らそうとする動きですが、計画規模と実際のサービス能力は区別する必要があります。
Oswarldの視点
私は今回の取引を、アマゾンが通信サービスに必要な資産を直接確保しようとする戦略だと見ています。網を所有すれば容量と品質を管理しやすくなる可能性があります。しかし、その分だけ建設と維持のコストを負担し、規制や競争の影響も受けます。網を所有する会社が常に市場のすべての条件を決定するわけではありません。
Googleの海底ケーブル投資とアマゾンの衛星網投資は、サービスとインフラを一体で運営しようとする垂直統合7の観点から見ることができます。ただし、アマゾンとアップルの提携は互いに異なる企業同士の連携です。アマゾンがiPhoneやアップルの端末事業まで所有するわけではありません。
韓国は約3,200億ウォン規模の低軌道衛星通信技術開発事業を推進しています。2030年までに6G標準ベースの通信衛星2基と、地上局・端末局を含む試験網を構築する計画です。2025年に選定された主管機関は、通信搭載体・地上局を担うETRI、端末局を担うソリッド、衛星本体・体系総合を担うKAIです。
私も海外事業者との規模の差は大きく感じます。しかし、技術を検証する試験網の衛星2基と、全世界の顧客にサービスを提供する商用衛星網の衛星数を、そのまま比較することはできません。韓国がどのような中核技術を確保し、その成果を実際の産業とサービスにどうつなげていくかを見る必要があります。独自の技術開発と海外事業者との協力を併せて判断すべきだと思います。
おわりに
私はAST SpaceMobile株($ASTS)に投資して利益を得ており、平均取得単価は18.35ドルです。この分野を肯定的に見ていることに、私自身の投資経験が影響している可能性がある点も申し添えます。
今回の取引で私が注視するポイントは3つです。
- アマゾンが規制当局の承認と取引条件を満たして買収を完了させるか。
- 確保した周波数とインフラを、実際の衛星サービスの品質向上と利用範囲の拡大につなげるか。
- 国家と利用者が特定の事業者に過度に依存せず、他の通信手段を選択できるか。
インフラ投資が増えれば、接続が難しかった場所でも通信を利用できる可能性が高まります。その恩恵とともに、サービスが中断したり条件が変わったりしたときに選べる代替手段も見ておくべきだと思います。


参考資料と関連リンク
主要出典
- Amazon、「Amazon to Acquire Globalstar and Expand Amazon Leo Satellite Network」、Amazon Press Center、2026.4.14.:2026年4月14日に発表された公式プレスリリースです。買収条件、アップルとの合意、D2D戦略がすべて盛り込まれています。
- Bloomberg、「Amazon to Acquire Globalstar for $90 a Share」、2026.4.14.:買収価格と取引構造の詳細を確認できます。
背景知識
- Internet Society、「Enhancing the Resilience of Submarine Internet Infrastructure」、2025.11.:海底ケーブルインフラの脆弱性と復元力に関する政策ブリーフです。ケーブルがなぜ重要なのか、文脈をつかむのに適しています。
- The Register、「Hyperscalers tying up the world in submarine cables」、2024.9.:ビッグテックの海底ケーブル所有状況をまとめた記事です。Google 33本、Meta 15本など具体的な数値が示されています。
- 韓国科学技術情報通信部・宇宙航空庁、「大韓民国、低軌道衛星通信時代への本格対応に乗り出す」、2025.4.:韓国の低軌道衛星通信技術開発事業の推進状況です。
関連動画
- スターリンク vs アマゾン vs ASTS — 誰が未来の通信を掌握するのか?:スターリンク、アマゾンLEO、AST SpaceMobileの競争構図を映像で深く扱っています。
각주
-
LEO(Low Earth Orbit、低軌道):地表から約200~2,000kmの間の軌道を指します。私たちがよく知るテレビ中継衛星(静止軌道衛星)は約36,000km上空にあります。低軌道衛星はこれよりはるかに近いため、信号遅延が少なく高速なインターネット通信が可能ですが、地球を高速で周回するため複数の衛星を連携させる必要があります。必要な衛星数はサービス地域や容量、軌道によって異なります。 ↩
-
地上局(Ground Station/Gateway):衛星と地球の間で信号をやり取りする地上施設です。衛星が宇宙で受信したデータを地上のインターネットネットワークに接続する中継所の役割を果たします。グローバルスターは世界20カ所以上のこうした地上局を保有しており、このインフラだけでも相当な価値を持っています。 ↩
-
D2D(Direct-to-Device):専用アンテナ(パラボラ)や別途の機材なしに、一般のスマートフォンで衛星と直接通信する技術です。対応端末や通信網、地域などの条件を満たす必要があります。iPhoneの衛星緊急SOSはD2Dの初期形態と見ることができます。 ↩
-
MSSスペクトラム(Mobile Satellite Service Spectrum):衛星を通じてモバイル機器に通信サービスを提供するために国際的に割り当てられた無線周波数帯です。周波数帯の国際的な分配・調整と、個々の事業者の使用許可は区別する必要があります。実際のサービスには、国ごとの許可や干渉調整などが必要です。 ↩
-
ITU(International Telecommunication Union、国際電気通信連合):電波周波数の分配、衛星軌道の調整などを担当する国連傘下の国際機関です。無線周波数は有限な資源であるため、ある企業や国が特定の周波数を使うにはITUを通じた国際調整を経る必要があります。新規の衛星事業者が周波数を確保するのに数年かかる理由です。 ↩
-
バックボーン(Backbone):インターネットトラフィックが行き交う中核の幹線網です。海底ケーブルは大陸間バックボーンの重要な部分です。衛星網の役割は設計によって異なり、利用者のアクセス網や通信途絶時の代替手段としても使われます。 ↩
-
垂直統合(Vertical Integration):製品やサービスのサプライチェーンにおいて、複数の段階を一つの企業が直接所有・運営する戦略です。例えば、アップルがチップ設計からソフトウェア、店舗運営まで自ら手掛けるのが代表的な垂直統合です。アマゾンが衛星インフラを直接保有することと、アップルの端末サービスを提携によって支援することは区別する必要があります。 ↩
あわせて読みたい過去の号
AIが匂いを識別するには、どんなデータが必要か
匂いを感知するセンサーはすでに存在します。この測定値をさまざまな環境で使えるAI学習データにするには、まだ解決すべき課題が多くあります。
AI・テックAIが運営した店舗、女性従業員の時給が2ドル低かった
AIが運営するサンフランシスコの店舗で、女性従業員の時給が男性より2ドル低いという報道が出ました。賃金の差の理由をどう確認し、AIの決定を誰が検討すべきかを考えます。
AI・テックハンコムのPDFパーサーがGitHubトレンディング1位に上った理由
ハンコムがPDF抽出ツールをApache 2.0のオープンソースとして公開し、GitHubトレンディング1位になりました。ベンチマークスコアと処理速度、収益化構造をまとめました。
AI・テック
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。