

“七巨头”提及量减少70%,权重却仍占三分之一
彭博报道中的提及量减少了70%,但标普500指数权重仍在三分之一左右。下一个标签候选名单中,甚至包含尚未上市的公司。
商业提及量减少70%,权重依然未变
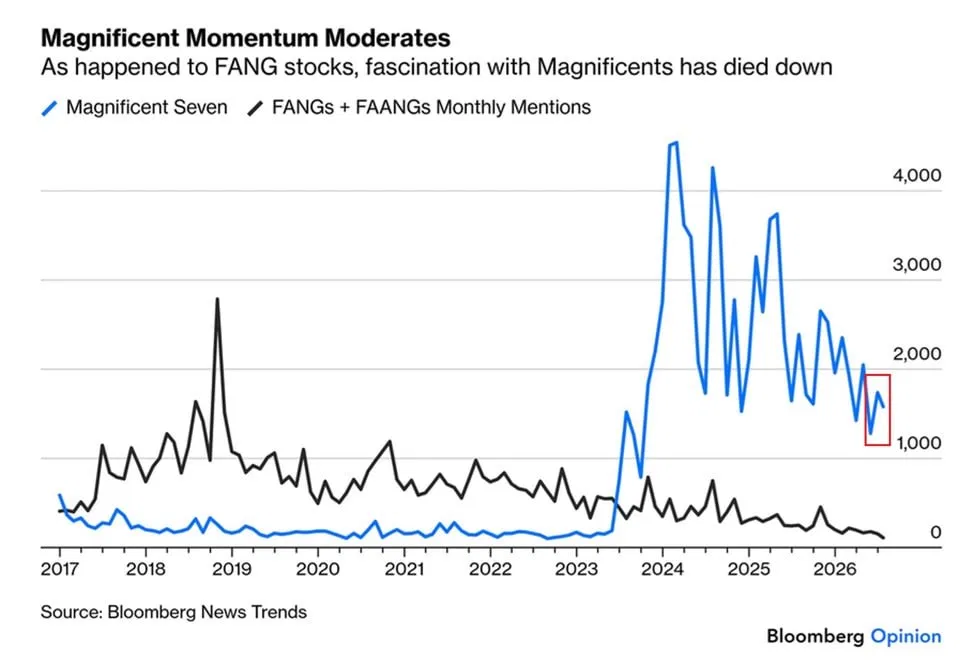
统计彭博终端新闻报道中“七巨头(M7)”这一表述出现的频次,近期月均约为 1,400 次。相较于 2024 年第一季度峰值时的约 4,300 次,足足减少了 70%。
然而在同一时期,这七家公司在标普 500 指数中所占的权重却丝毫没有缩水,依旧在三分之一左右。减少的只是报道中使用这一表述的频次,它们在市场中所占的权重却分毫不差。
这一称谓被逐渐弃用的原因,并非外界的关注度降温,而是这七家公司的股价已不再朝同一方向变动。况且,华尔街已经在着手拟定下一个标签,而候选名单中甚至包含了 Anthropic 和 OpenAI 这种投资者目前还买不到的公司。
FANG 与 FAANG 的提及量在见顶后也减少了 82%
这一数据的来源是彭博新闻趋势(Bloomberg News Trends)1,约翰·奥瑟斯(John Authers)在 7 月 29 日的专栏中介绍了这张图表。
“七巨头”(Magnificent Seven)的月提及量在 2024 年第一季度达到约 4,300 次的峰值,如今约为 1,400 次,接近 2023 年第四季度以来的最低水平。
在此需要先指明该数据的局限性。这一统计的对象是彭博终端上发布的文章。因此,它反映的不是“大众的关注度”,而是“财经记者所使用的词汇”指标。它无法捕捉到该词在 YouTube 或网络社区中的使用频率。不过,对于我们今天的讨论,这个相对狭窄的范围反而更为有用。因为我们能从中看出,每天都需要向外界解释市场的人正在放弃哪些词汇。
有趣的是,这种情况并非首次出现。上一代的标签 FANG 和 FAANG 也经历过完全相同的曲线。它们在 2018 年第四季度达到单月约 2,800 次的峰值,随后在 2020 年初下滑至约 500 次,降幅达 82%。
这里需要厘清一个问题:在 FANG 的提及量减少 82% 之后,这五家公司衰败了吗?
并没有。Meta、亚马逊、苹果、奈飞和 Alphabet 在那之后依然持续引领着市场。如今的“七巨头”中,有四家正是直接承袭自此。标签被提及的频率降低,与公司的业绩走弱完全是两码事。
那么,这些标签为什么不再被频繁使用了呢?
唯有七家公司步调一致,这个标签才具备信息量
用一个标签把多只股票捆绑在一起,若想具备实用价值,需要满足一个前提:它们实际上必须同向而行。只有同频共振时,“七巨头涨了”这句话才能传递有效信息。
审视2026年的成绩单,这一前提已经被打破了。
据晨星统计,截至7月13日,微软较年初下跌了20.4%。同期苹果上涨了16.9%,Alphabet上涨了12.7%。同一个篮子里,首尾落差拉大到了37个百分点。按雅虎财经数据看近一年表现,在Alphabet涨幅翻倍有余的同时,Meta和微软却录得了两位数的跌幅。
 在这种状态下,若问“七巨头表现如何”,根本无法作答。因为说的是Alphabet还是微软,答案截然相反。用一个标签笼统概括,个股之间的差异便被掩盖了。
从整体来看同样如此。据先锋领航分析,2026年标普500指数上涨约9%期间,七巨头却下跌了1%。七巨头ETF“MAGS”自2023年4月推出以来累计回报达158%,但单看2026年则下跌了4%。彭博社7月初的报道甚至指出,七巨头今年的表现跑输了标普500指数中的300只成分股,而这300只股票中赫然包括了美元树和哈贝尔等名字。
记者们减少使用这个词,并非出于关注度下降,而是因为这个词已经无法解释当前市场上发生的事情。提及频次所反映的,与其说是关注度的高低,不如说是这个词在多大程度上能够解释市场。
“漂亮50”各股票的下跌幅度各不相同
这种模式在半个世纪前的美国也曾出现过。让我们来看看1970年代的案例。
从1960年代末开始,美国机构投资者之间流传起“漂亮50”(Nifty Fifty)2这个说法。这是指可口可乐、IBM、施乐、宝丽来、麦当劳、迪士尼等50家大型成长股的集合。这个词寄托了强烈的信念,甚至拥有一个别名——“只需做一次决定的股票”,意思是只要买入一次,就根本不用再去在乎价格。
价格也反映了这种信念。1972年底,它们的平均市盈率达到了41.9倍,是标普500约19倍水平的两倍多。宝丽来甚至达到了91倍。
局面从1973年开始逆转。随着布雷顿森林体系瓦解、通胀飙升和石油危机降临,市场发生重挫,而“漂亮50”最初反而还在坚守。因为有机构的买盘在支撑。然而一旦崩溃,其跌幅却远甚于大盘。在标普500自高点下跌约48%期间,宝丽来暴跌91%,迪士尼下跌87%,雅芳下跌86%,麦当劳下跌72%,施乐下跌71%。
针对这一时期,当时《福布斯》专栏作家留下的一句话至今仍被引用。他说,“漂亮50”被一个个拖出去枪决了。我认为这句话中“一个个”这个词非常关键。并不是整个投资组合一下子以相同的幅度崩溃,而是各家股票的跌幅拉开了从71%到91%的差距。这是一种先是标签失去解释力、随后各家公司的具体情况才显露出来的顺序。
我也介绍一下对立面的研究。杰里米·西格尔(Jeremy Siegel)在1998年的一篇论文中指出,如果长期持有“漂亮50”,整体表现其实与市场相当,因此当时的价格并没有荒谬到离谱。也就是说,“企业很优秀,问题出在估值上”的解释,与“即使从估值来看,长期也得到了证明”的解释,至今仍然并存。
这两种解释与我们今天探讨的话题并不冲突。因为无论哪一种观点,其共同点都是打包出来的标签名称无法预测个别企业的命运。虽然“漂亮50”这个名字在1970年代中期之后实际上已不再使用,但可口可乐和麦当劳在随后的半个世纪里依然持续增长。
关注点已转向 45 家 AI 基础设施企业
让我们回到 2026 年。那个标签所承载不下的关注点,究竟转移到了哪里?
先锋领航(Vanguard)筛选出了 45 家堪称“AI 综合体”的企业。它们包括基础设施建设公司、电力公司以及半导体公司。这一投资组合今年以来的价值翻了一番。然而,在这 45 家企业中,并没有 Alphabet、亚马逊、Meta、微软和甲骨文的身影。
这与我们上周探讨的话题不谋而合。当时提到,模型的使用单价在下降,但 GPU 的租赁费用却在上涨。我们当时总结认为,利润正在从模型端向基础设施端转移,而如今在股价上也显现出了同样的迁移轨迹。标签所指向的公司,与资金蜂拥而至的公司,已经变得截然不同。
 为了保持客观平衡,这里需要特别指出:如果将此解读为“巨型科技股的时代已经终结”,未免有些言过其实。美股七巨头在标普 500 指数中的权重仍维持在 33.8% 左右,其利润增长预期更是其余 493 家企业两倍有余。摩根士丹利、高盛以及摩根大通在近几周内甚至提出观点,认为“该群体当下的低迷表现有些反应过度”。这七家公司的影响力并未减弱,只是“它们会作为一个整体同步联动”的前设,已不再成立。
下一个标签的候选名单中,出现了尚未上市的公司
因此,华尔街正在拟定新的名字。这种起名方式由来已久,一旦理清其脉络,就能发现重复出现的模式。
| 标签 | 时期 | 包装的故事 |
|---|---|---|
| 漂亮50(Nifty Fifty) | 20世纪60~70年代 | 买入并长期持有的优质成长股 |
| 四骑士(Four Horsemen) | 20世纪90年代末 | 互联网基础设施(微软·英特尔·思科·戴尔) |
| FANG / FAANG | 2010年代 | 互联网平台 |
| BAT | 2010年代 | 中国互联网(百度·阿里巴巴·腾讯) |
| GRANOLAS | 2020年 | 欧洲大盘股 |
| 七巨头(Magnificent 7) | 2023年~ | 科技巨头与AI |
| BATMMAAN | 2024~2025年 | 七巨头加上博通的扩展版 |
| MANGOS / FAB 10 / AI Big 10 | 2026年 | 七巨头之后的AI竞争 |
最下面两行用到的时间尤其短暂。BATMMAAN在2024年被短暂使用过一阵,但几乎没能真正扎根就销声匿迹了。而到了2026年,候选名单不再只有一个,而是有三个在同时竞争。
三者的构成略有不同。
- AI Big 10(美国银行):在七巨头的基础上加入了博通、AMD和美光。这是一个完全留在公开市场的组合
- FAB 10:在七巨头的基础上加入了SpaceX、OpenAI和Anthropic
- MANGOS:由Meta、Anthropic、英伟达、谷歌、OpenAI、SpaceX组成
后两者的全新之处,在于纳入了未上市的私营公司。SpaceX于6月12日在纳斯达克上市,普通投资者也可以买入了。这是一场以每股135美元募资约750亿美元的历史最大规模IPO,上市首日上涨19%,收于160.95美元。万达研究(Vanda Research)将此次上市解读为投资者的关注轴心从七巨头转向FAB 10的信号。
剩下的就是OpenAI和Anthropic了。虽然两家公司都有传出上市的可能性,但目前还无法购买。然而,雅虎财经上已经有了OPAI.PVT和ANTH.PVT页面。这是专门为未上市公司设立的行情代码3。
我认为这两个代码是本次故事中最引人注目的细节。**普通投资者尚无法买入的公司,行情页面却抢先诞生了。**这意味着,标签与叙事的诞生,甚至跑在了实际可购买的投资标的前面。从漂亮50到七巨头,以往的所有标签都是“可购买之物的清单”,而2026年的清单却首次越过了这一边界。
韩国投资者的美股交易前列已被半导体板块占据
同样的资金转移在韩国发生得更快,且波动幅度更大。
据韩国预托决战院统计,韩国国内投资者的美股持仓金额从 5 月的 2,041 亿美元减少至 7 月 28 日的 1,668 亿美元。这是连续第三个月下降,跌幅达 18.2%。
然而,只要看看他们买卖的标的,情况就截然不同了。7 月结算金额位居第一的是 3 倍做多半导体 ETF4 SOXL,第二位是美光,第三位是闪迪,第四位是 SK 海力士存托凭证。这与先锋领航所说的“AI 复合体”清单几乎完全一致。也就是说,韩国散户投资者早已不再主要交易美股七雄,而是转战半导体和 AI 基础设施股票。
只是他们介入这些标的方式大不相同。SOXL 的股价从 1 月 2 日的 47.24 美元上涨至 6 月 30 日的 266.71 美元,涨幅达 4.6 倍,仅上半年交易额就达 71 万亿韩元。从换手率就能看出其投机属性:上半年 SOXL 的结算金额是 6 月末持仓金额的 6.7 倍,而持仓第一的特斯拉仅为 0.4 倍。这意味着,一边是被长期持有的资产,另一边纯粹是短线交易的工具。
概括来说,投资者的方向——半导体与 AI 基础设施——选对了,但选择的工具却是 3 倍杠杆产品。3 倍杠杆追踪的是单日收益率,就连其发行商 Direxion 也明确提示该产品不适合长期持有。
当标签变成商品时会发生什么
在韩国市场上,有一个案例更清晰地展现了概念标签的生命周期:元宇宙 ETF。
2021 至 2022 年元宇宙概念大火时,相关 ETF 蜂拥而至,截至 2022 年上半年末共有 11 只。然而随着市场对该题材的热度降温,净资产规模不断缩水,而根据韩国国内规定,若净资产总额连续一个月低于 50 亿韩元,就会面临退市风险5。就这样,到 2025 年这些产品被接连清盘,最终仅剩下 4 只。
在消失的 7 只产品中,有 3 只实际上并未清算,而是**通过从 ETF 名称中剔除“元宇宙”并换上其他词汇存活了下来。**例如三星资产运用的“KODEX China Metaverse Active”就更名为“KODEX China AI Tech Active”。
持仓的底层股票并没有太大变化,换掉的仅仅是招牌。这生动地证明了:标签往往不是解释工具,而是销售工具。美国市场上 MANGOS、FAB 10 与 AI Big 10 同时竞争的场面,本质上是同一类现象;只是在韩国,这种竞争以更换 ETF 招牌这种更为显眼的方式上演罢了。
顺便提一句,本文是对产业结构与市场叙事的分析,并不构成针对特定股票或产品的投资依据。如果您对具体数据有疑问,请直接核实下方的原始来源。
Oswarld视角
在制定 GTM 策略时,我经常需要处理品类命名的问题。在这个过程中,我反复印证了一个事实:一个品类被冠以名称的瞬间,往往是该品类同质化程度最高的时刻。 因为只有当若干个主体看起来像是一个整体时,名字才会应运而生。然而,从被赋予名称的那一刻起,其中的各家公司便开始走向各自不同的道路。名字是固化停滞的,实体却在持续演变,随着时间推移,这个名字对实际情况的解释力就会越来越弱。
因此,我把这种组合名称视为一种抹去个股差异的工具。当其中的公司走势相近时,它固然便利;但一旦分歧拉大,它就会掩盖关键信息。如今在“七巨头”内部,个股之间的收益率上下差距已拉大到 37 个百分点,这意味着光听这个名字,你根本无法看清里面究竟发生了什么。
在讲授数据分析时,我也常常向学生抛出同一个问题:“这个组合是谁根据什么标准建立的?”“七巨头”(Magnificent Seven)是美银美林的迈克尔·哈特内特(Michael Hartnett)在 2023 年的研究报告中使用的说法,后来由吉姆·克莱默(Jim Cramer)在节目中传播开来。它从一开始就不是什么统计学分类,而仅仅是为了便利而取的代号。然而,一旦衍生出 ETF 并建立了相关指数,这个代号便成了资产配置的单元。为了图方便而起的名称,最终竟成了实际资金分配的基准。
因此,我们必须同时审视命名方的利益动机。对卖方研究机构和资产管理公司而言,新的标签就等于新的产品。韩国国内的元宇宙 ETF 仅仅通过改换名称就得以苟延残喘,正是这种利益机制的生动注脚。如今市场上同时流传着三个候选名称,这一方面说明市场情绪纷乱,另一方面也意味着名字本身就能作为商品变现。
从实务工作者的角度来看,我所采用的标准非常朴素:每当看到一个组合名称,我首先会去核实其内部的方差。 如果方差已经拉大,那它就早已不再是解释工具,而是营销工具了。而且这并不仅仅适用于股票。在企业内部,那些被打包在一个词汇之下推进的项目也是一回事。如果在一个名为“引入 AI”的标签下捆绑了八个性质截然不同的课题,那么以这个名称写出的报告,从某一刻起就再也无法反映现实。因为总会出现这样一个节点:所谓的“70% 进展率”这一数字将彻底失去任何实质意义。
在那样的时刻,我们需要的不是一个更好的名字,而是拆解这个名字的果断决策。华尔街眼下所做的恰恰就是这件事。唯一的差别在于,华尔街在拆解的同时,又在兜售着全新的名字。
结语
用四句话总结一下。
第一,“七巨头”(Magnificent Seven)的提及量虽较峰值减少了70%,但在S&P 500中的比重仍接近三分之一。并不是关注降温,而是这个名字失去了阐释力。
第二,FANG同样经历过82%的锐减,半个世纪前的“漂亮五十”(Nifty Fifty)也走过相同的道路。标签虽然一同被弃用,但身处其中的各家公司却交出了截然不同的成绩单。
第三,下一批候选标签中,已经包含了尚无法买入的公司。非上市公司的股票代码页面先行设立就是明证。
第四,在韩国,这一生命周期已经以ETF更名换姓的形式被观察到。元宇宙退场之处,AI取而代之。
如果这周您只想尝试一件事,不妨在读者您的报告或会议中,挑选一个经常出现的组合标签。然后用数字核实一下,其中的各个项目是否真的在朝同一个方向前进。如果方向已经分化,那么这个标签就已经无法解释当下的现实了。
💬 您在公司里经历过比实质活得更久的组合标签吗?那是一个怎样的词,您又是在何时觉得它名不副实的?欢迎在评论区留言分享。
💬 那些比实质活得更久的组合标签,欢迎在评论区留言。我们将在下一期中予以体现。 📨 如果您身边有从事投资或战略规划的同事,欢迎将本文转发给他们。


参考资料与延伸阅读
核心来源
- John Authers, “The Magnificent Seven Are Riding Into the Sunset”, Bloomberg Opinion, 2026.7.29. 链接 ··· 本文的出发点。提及量图表原件就在这里。
- Jared Blikre, “From FAANG to MANGOS: Wall Street is searching for the next Magnificent 7”, Yahoo Finance, 2026.6.20. 链接 ··· 正文谱系表的原始资料。连同每个标签所捆绑的叙事也一并整理在内。
- “This week’s earnings scrambled everything we knew about investing in the ‘Magnificent Seven’”, CNBC, 2026.7.31. 链接 ··· 介绍了先锋领航(Vanguard)“AI复合体”45家企业分析的报道。
- “4 Charts on the Not-so-Magnificent Seven”, Morningstar, 2026.7. 链接 ··· 各股票收益率分化数据的出处。仅看这四张图表就能切身感受到分化程度。
- 《金融新闻》(Financial News),“西学蚂蚁也捂紧了钱包,海外股市成交量创年内新低”,2026.7.30。 链接 ··· 托管金额走势与7月结算排名前列标的数据的出处。
- KB,“杠杆大鳄西学蚂蚁,今年上半年半导体3倍ETF买卖规模达71万亿韩元”,2026.7.6。 链接 ··· 换手率6.7倍对0.4倍对比的出处。这是将持有与交易区分审视的绝佳例证。
- 《时事周刊e》(Sisa Journal-e),“元宇宙ETF在漠视中接连退场”,2025.7.17。 链接 ··· 记录了从11只缩减至4只的过程,以及消失的7只中有3只通过更名存续下来的细节。
背景知识
- Gary Smith, “The Nifty-Fifty Re-Revisited”, Pomona College. 链接 ··· 漂亮50的估值、跌幅,以及西格尔的反论都整理在这一篇中。这是今天历史板块的骨架。
- “S&P 500’s Weight In Mag 7 Stocks Passes 30%”, Forbes, 2026.6. 链接 ··· 集中度数值的背景。其中也收录了“高集中度依然有效”的反方论据。
- SpaceX, “Announces Pricing of Initial Public Offering”, 2026.6.11. 链接 ··· 上市条件原文。可在此查阅每股发行价及发行股数。

📝 术语说明
注释
-
彭博新闻趋势(Bloomberg News Trends):用于统计彭博终端发布的财经新闻中特定词汇出现频次的工具。它是用来衡量市场正在谈论什么的工具,而不是用来衡量股价或业绩的工具。 ↩
-
漂亮50(Nifty Fifty):20世纪60年代末至70年代初,美国机构投资者青睐的约50只大盘成长股的非正式统称。由于它不是官方指数而是约定俗成的名单,不同资料中的成分股略有差异。 ↩
-
未上市公司股票代码(Ticker):分配给未上市公司的识别代码。雅虎财经会在代码后加上
.PVT,以显示其在私人交易市场上的定价信息。这并不意味着普通投资者可以按照该价格进行买卖。 ↩ -
3倍杠杆ETF:旨在以三倍幅度追踪标的指数单日收益率的产品。若长期持有,在反复震荡的过程中,其收益可能会与标的指数累计收益率的三倍产生严重偏离。 ↩
-
微型ETF退市条件:韩国本土ETF成立满1年后,若净资产总额连续1个月以上低于50亿韩元,将触发清算与退市程序。不过与股票退市不同,投资者可以按净资产价值扣除相关报酬及费用后收回本金。 ↩