

SpaceXの135ドルとモーニングスターの63ドル
公募予定価格とモーニングスター評価額の差、軌道AI事業の前提を見てみます
AI・テック同じ会社の価値が2倍以上異なる理由
SpaceXが6月12日のナスダック上場を控えています。会社が提示した公募予定価格は1株当たり135ドルです。モーニングスターはこの価格に相当する時価総額を約1兆7,500億ドルと見て分析しました。ところがモーニングスターが算出した適正価格は1株当たり63ドルです。同じ会社をめぐって2倍以上の差が出ています。
以下の図は、6月3日時点の主要航空宇宙企業12社の時価総額を合算し、SpaceXの予想価値と比較した資料です。規模を推し量るには役立ちますが、すでに取引されている企業の時価総額と上場前評価額を比較しているという違いがあります。
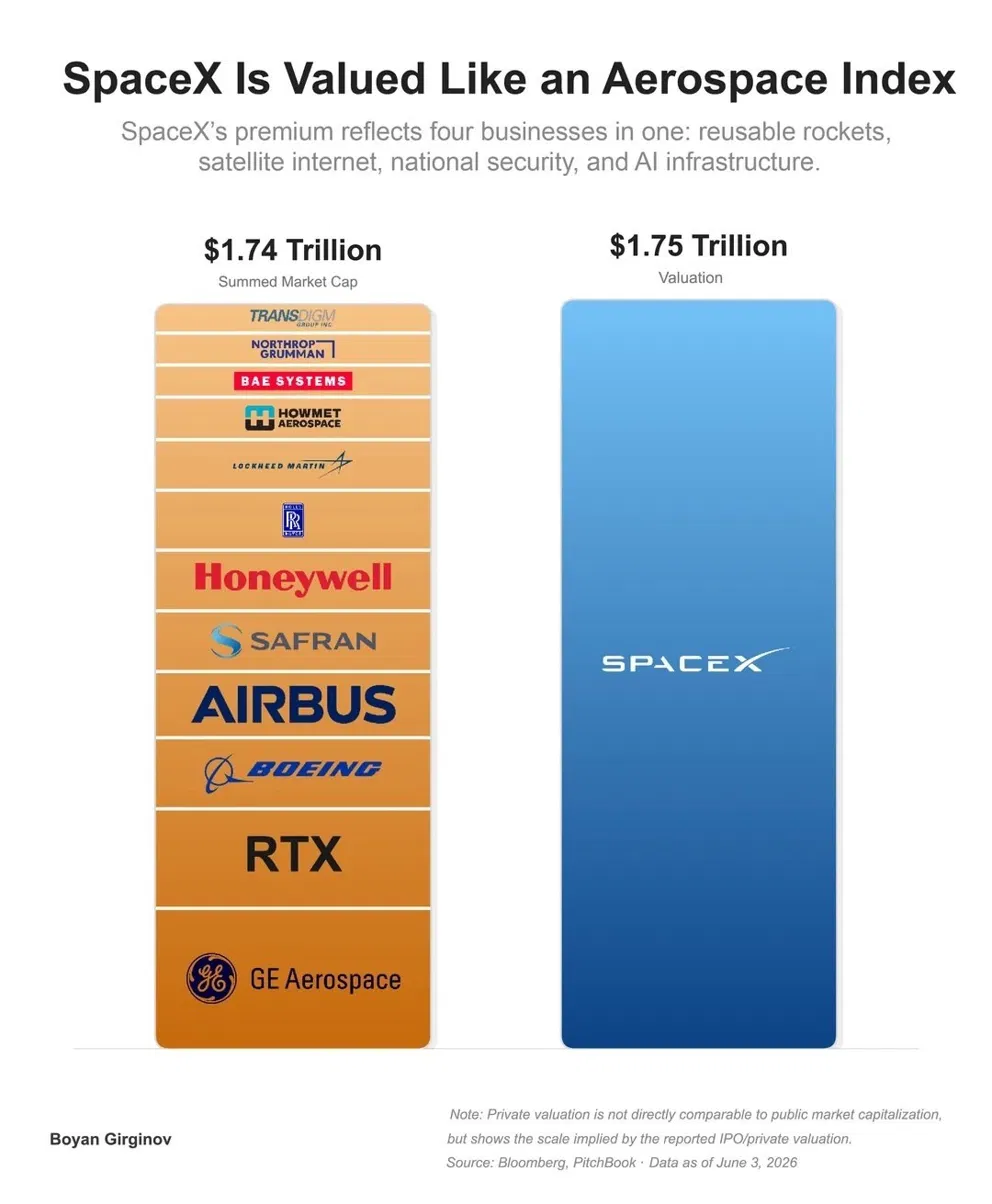
この差を理解するには、SpaceXが今稼いでいるお金と、今後稼ぐと期待されるお金を分けて見る必要があります。スターリンクはすでに売上と利益を出していますが、宇宙にAIデータセンターを建てるという計画はまだ商業性を証明しなければなりません。
軌道AIデータセンターがどれほど大きな事業になるのか、いつから収益を上げられるのかについての判断が、今回の評価差の主な原因です。
750億ドルの調達計画と上場後の株式需給
SpaceXが6月4日に発表した公募計画は、約5億5,556万株を1株当たり135ドルで販売するというものです。基本の公募金額は約750億ドルで、主幹事には約8,333万株を追加で購入できるオプションがあります。
予定されている取引コードはSPCXです。公募で入ってくる資金は会社が事業に投資するお金ですが、上場後の株価は市場で売買される数量と需要によっても動きます。
そのため、事業展望とあわせて公募配分、指数組み入れの条件、既存株主の売却制限を見ておく必要があります。
第一に、個人投資家に配分される数量です。 個人配分を30%まで増やすという報道が出ました。確定した配分結果とは区別する必要がありますが、計画通りなら個人投資家が公募に参加する規模が大きくなります。マスクとSpaceXへの関心が実際の申し込みにつながるかも見どころです。
第二に、ナスダック100の早期組み入れ制度です。 ナスダックは5月から、大型新規上場企業を素早く組み入れられるようルールを変更しました。上場後7取引日目に全体の時価総額などを評価し、要件を満たせば15取引日後に組み入れられる可能性があります。SpaceXの組み入れがあらかじめ確定しているわけではありません。指数に入れば追随するファンドの買い需要が生じ得ますが、流通株式が少ない企業には指数比率の制限も適用されます。
第三に、既存株式がいつ市場に出てくる可能性があるかです。 公募金額750億ドルは予想時価総額1兆7,500億ドルの約4.3%です。この比率は新規に販売する株式の規模をおおまかに示すだけで、実際の流通可能数量と同じではありません。既存株主のロックアップ条件と解除時期は別途確認する必要があります。
スターリンクの利益より大きいAI部門の損失
まず開示資料に出ている実績を見てみます。
SpaceXは今年2月にxAIを合併しました。S-1開示1に掲載された過去の財務諸表も、xAIとXの実績を含む形で再作成されています。したがって以下の2025年実績は、合併前のロケット・衛星事業のみの成績ではありません。連結売上高は約187億ドルで、3つの部門に分かれます。
- 通信部門(主にスターリンク):売上高は約114億ドルで全体の約61%です。営業利益は約44億ドルでした。開示資料によるとスターリンクの契約回線数は、2025年末の890万回線から2026年第1四半期末には1,030万回線に増えました。
- 宇宙部門(Space):打ち上げサービスと開発契約などを合わせて売上高は約41億ドル、全体の約22%です。打ち上げ回数が増えても、自社衛星を打ち上げることと外部顧客に打ち上げサービスを販売することは売上高において区別する必要があります。
- AI部門:売上高は約32億ドル、全体の約17%です。GrokのようなAIサービスだけでなく、Xの広告なども含まれます。2025年の営業損失は約64億ドル、2026年第1四半期の営業損失は約25億ドルでした。
スターリンクが利益を上げていても、AI部門の損失はそれより大きくなっています。他の費用まで反映した2025年の連結純損失は約49億ドルです。この数値もxAIとXの実績を含む比較基準です。
予想時価総額1兆7,500億ドルを年間売上高約187億ドルで割ると、P/S倍率2は約94倍です。これは現在の売上高に対して評価額が高いことを意味するだけで、この比率だけで株式の適正価格が決まるという意味ではありません。
この価格を説明するには、売上高がどれほど伸び、そのうちどれだけが利益として残るかについての見通しが必要です。特に、まだ売上のない軌道AI事業の見通しによって計算は大きく変わります。
楽観論の根拠とモーニングスターによる63ドルの算出
楽観論は、ロケット打ち上げと衛星運用の経験を新しい事業に拡張できるという期待から出発しています。
SpaceXの構想は、AI演算機器を衛星に搭載し、太陽光で電力を供給するというものです。経営陣は、軌道コンピューティングが地上より安価になり得ると見通しています。ただし、宇宙だからといって電力・冷却コストが消えるわけではありません。太陽電池と放熱装置を製造し打ち上げる必要があり、真空中では空気で熱を冷ますことができないため、放射方式で熱を放出しなければなりません。地上に比べて総コストが下がるかどうかは、別途検証が必要です。
会社はFCCに、最大100万基の衛星を活用する軌道データセンター計画を提出しました。FCCが2月に公開したのは申請書の受理と意見募集の手続きであり、運用許可が確定したという意味ではありません。大規模な事業を行うには、規制手続きとあわせて打ち上げコスト、機器寿命、通信遅延といった問題も解決する必要があります。
ファルコンロケットを打ち上げ、スターリンクを運用してきた経験はSpaceXの強みです。しかし衛星インターネットを運用する能力が、AIデータセンターの経済性をそのまま証明してくれるわけではありません。新しい機器と用途に見合う性能・コストの検証が残っています。
モーニングスターの6月8日付レポートは、適正価格を1株当たり63ドルと提示しました。ニコラス・オーウェンスらのアナリストが将来キャッシュフローを推定して算出した値です。客観的に確定した価格ではなく、以下の前提が組み込まれた評価です。
アナリストは軌道AI事業を3つのシナリオに分け、それぞれに主観的な確率を割り当てました。
- 大成功(Moonshot)、7%:スターシップの迅速な再利用と、軌道データセンターの大規模な商用化に成功する場合です。この場合、会社全体の評価額は1株当たり154ドルです。
- 限定的な商用化(MVP)、50%:軌道データセンターを運用できるものの、容量や通信遅延などの制約を受ける場合です。1株当たり評価額は約70ドルです。
- 軌道事業の中断(No Go)、43%:技術またはコストの問題により、2028年頃に軌道データセンター計画を断念する場合です。地上AI事業まですべて中断するという前提ではありません。1株当たり評価額は約41ドルです。
これら3つの評価額を確率で加重平均すると約63ドルになります。同じモデルで135ドルに近づけるには、大成功に約77%、限定的商用化に約23%を割り当て、中断の可能性は除く必要がある、というのがモーニングスターの説明です。これは他の前提を固定した計算であり、すべての投資家の実際の見立てを測定した数値ではありません。
予定価格135ドルと評価額63ドルの差は72ドルです。この差は投資家が別途支払う手数料やオプション価格ではなく、将来事業を評価する前提の違いです。
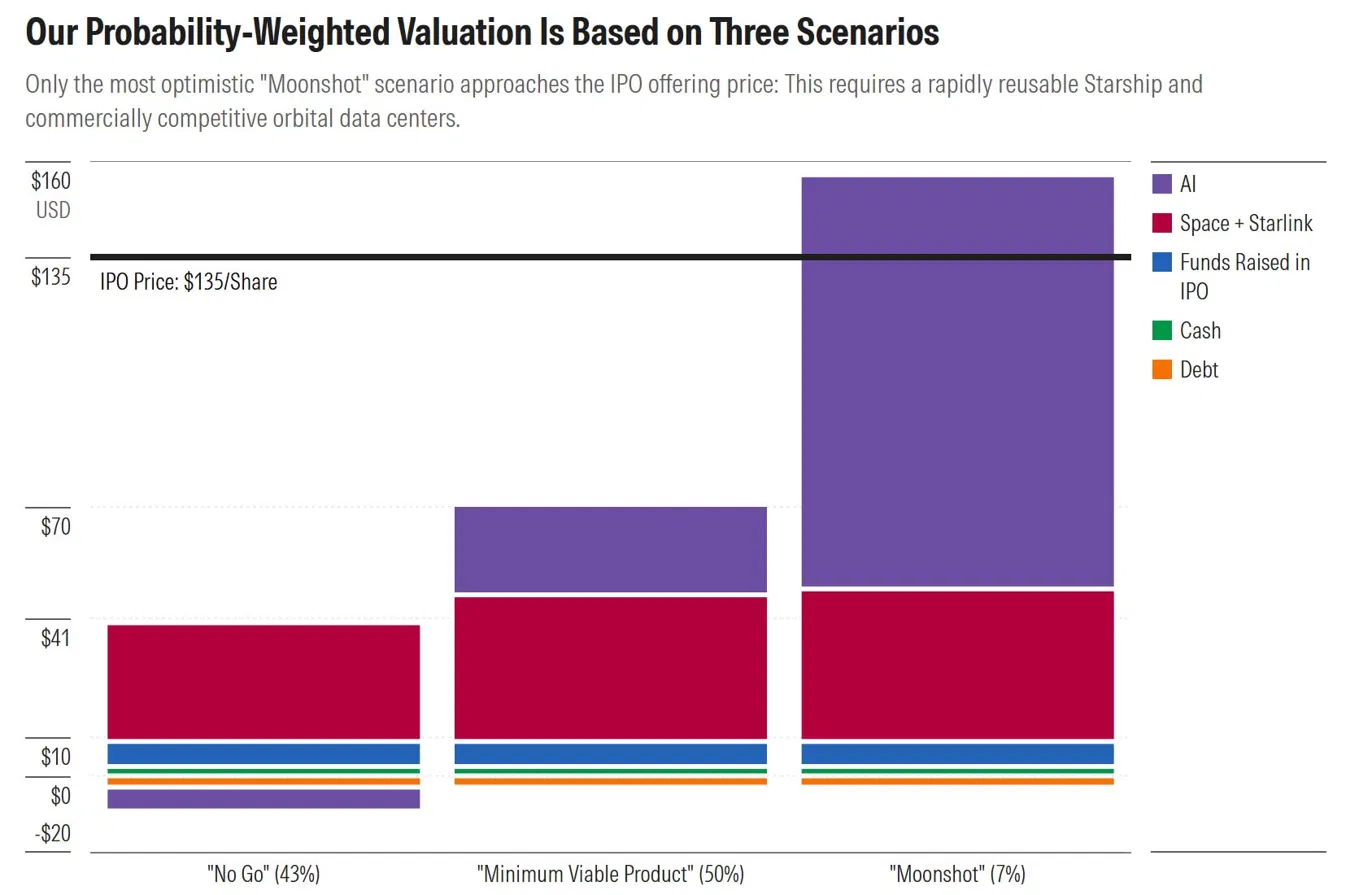
上のグラフでも、宇宙・スターリンク事業、AI事業、公募で入ってくる現金、既存の現金と負債を分けて計算しています。宇宙・スターリンク事業に付けられた約40ドルにも将来の成長が含まれています。135ドルから40ドルを引いた残り約70%をすべて、まだ存在しない事業の価値だと決めつけることはできません。
Oswarldの視点
私はこのIPOを見て、市場参入(GTM)戦略を設計する際の悩みを思い出しました。今提供できるものより、これから作るというものに、より大きな期待がつくことがあります。期待は投資と初期需要を生み出すのに役立ちますが、最終的には約束した結果を示さなければなりません。
SpaceXも、スターリンクの現在の成果と軌道AIの将来の展望をあわせて提示しています。私は両方の事業を一括で楽観視したり悲観視したりするよりも、それぞれ何を証明したのかを分けて見たいと思います。売上と利益が確認できる事業と、コスト優位性を検証しなければならない事業には、異なる問いが必要だからです。
私が特に注目しているのは、事業の説明とは別に投資需要が形成される仕組みです。個人投資家の関心、公募配分、指数組み入れの可能性は、上場初期の需給に影響を与える可能性があります。私が担当するGTM業務でも、発売前に顧客へのアプローチ経路と初期需要を確認します。ただし指数のルールはナスダックの決定であり、これを会社が設計した販売戦略と同一視することはできません。
だから私は、上場初日の人気とその後の事業成果を分けて見るようにしています。調達した資金をどれだけ早く使うか、スターリンクの利益が伸び続けるか、軌道データセンターが実際にコスト優位性を示せるかが、より長く通用する判断材料です。ロケット技術の成果を認めつつも、その会社の株式を135ドルで買うかどうかの判断は別に行うことができます。
おわりに
SpaceXの上場には、すでに成長した衛星インターネット事業と、まだ検証すべきことの多いAI事業がともに含まれています。
135ドルと63ドルの差を見るときは、どちらの数字がより妥当かよりも、計算に組み込まれた前提を検討する必要があります。商用化の時期、成功可能性、必要な投資額を違う形で置けば、同じ会社の評価額も大きく変わります。
6月12日、予定通り取引が始まれば市場価格が形成されるでしょう。ただし初日の株価が軌道データセンターの成功可能性まで証明してくれるわけではありません。
※本稿は特定銘柄の売買を勧誘するものではありません。
読者の皆さんは、SpaceXの価値を判断する際、どの事業成果を最初に確認したいですか?


参考資料と関連リンク
主要出典
- Nicolas Owens, “One Small Step for SpaceX, One Giant Leap of Faith for Investors”, Morningstar, 2026.6.8. : モーニングスターの分析原文です。シナリオ別の確率算定方式が特に読み応えがあります。
- “6 Charts on SpaceX’s Pre-IPO Financials”, Morningstar, 2026.5.20. : S-1に記載された売上・損益・事業部門別構造をチャート6枚にまとめた資料です。数字を一目で見たい方はこちらを先にご覧ください。
- パク・ジュンギュ、 「SpaceX公開ウェビナー Takeaways」, サムスン証券グローバル株式チーム、 2026.6.10. : COOの発言と事業部門別のQ&Aが収められた資料です。軌道コンピューティングのコスト見通しが印象的です。
- “Projected SpaceX valuation falls by $300 billion in pre-IPO futures market”, WSJ, 2026.6.10. : 店頭先物市場における急落を伝える報道です。
背景知識
-
SpaceXの公募計画発表, 2026.6.4. : 公募株式数と予定価格を記載した会社発表です。
-
SECに提出された日本向け公募説明資料, 2026.6.5. : 合併実績の遡及反映と事業部門別の財務数値を確認できます。
-
ナスダック100組み入れルール改定の説明, 2026.5.8. : 早期組み入れの条件と流通数量に応じた比率制限を説明しています。
-
FCCによる軌道データセンター申請受理の公告, 2026.2.4.
-
NASAの小型宇宙船熱制御資料 : 真空中で熱を放出する方法と機器を説明しています。
-
SpaceX S-1 Filing, SEC, 2026.5.20. : SpaceXの財務諸表と事業計画の原文です。すべての数値の一次出典です。
-
“SpaceX needs to grow at a rate no company has ever achieved to justify a $1.75 trillion valuation”, Fortune, 2026.6.6. : 公募価格を正当化するにはどれほどの成長率が必要かを試算した記事です。
-
“CIO Weekly: To Infinity and Beyond…SpaceX’s IPO”, Neuberger Berman, 2026.6.8. : 機関投資家の視点によるバリュエーションのフレームが盛り込まれています。2027年基準でEV/売上高25倍という別角度の分析が興味深いです。
筆者アン・グァンソプ(安光涉)は世宗大学校経営学科教授であり、INLEVEL9のリードコンサルタントである。大学では経営データ管理、ビジネスアナリティクスなど統計・データ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを率い、技術とビジネスの接点を設計している。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表しており、毎日グローバルAI論文をキュレーションするDaily Arxivプロジェクトを運営している。高麗大学校技術経営専門大学院修士課程とKMBAを修了した。著書に『考えることを委ねる人々:ホモ・ブレインレス』がある。

각주
あわせて読みたい過去の号
ジェンスン・フアンの中国・台湾訪問から見るエヌビディアの事業課題
エヌビディアの中国向け販売には、米国の輸出許可と中国の購入承認の両方が必要です。ジェンスン・フアンの5月の訪問を通じて、販売再開と台湾での生産拡大という課題を見てみました。
AI・テックGoogle検索の刷新にコンテンツ発行者が注目すべき理由
Google I/O 2026の検索刷新とニュースサイトの流入データを調べました。検索利用量、外部サイト訪問、購読・購入への転換を分けて見るべき理由を説明します。
AI・テック現代自動車グループのロボット、陸軍GOP警戒・補給投入を検討
兵力減少への対応として、警戒・捜索・補給業務にロボットを活用する案が議論されています。実際の運用に必要な条件と政府調達の意味を検討しました。
AI・テック
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。