

AIで増えた利益にどう税金を課すべきか
AIで増えた利益を社会が分かち合うには、誰に何を基準に課税すべきでしょうか。アンドリュー・ヤンの提案とIMF・ブルッキングスの研究を調べました。
社会Blockの人員削減発表とAI課税論議
2026年2月26日、ジャック・ドーシー率いるフィンテック企業Block(ブロック)が4,000人以上を削減する計画を発表しました。従業員1万人以上を6,000人未満まで減らす規模です。ドーシーは株主向け書簡で、AIツールのおかげでより小さなチームでより多くの仕事ができると説明しました。発表後、時間外取引で株価が24%を超えて上昇したという報道も出ました。
私はアメリカの政治家の中で、台湾系であるアンドリュー・ヤンに注目しています。ベーシックインカムを長く主張してきた人物です。彼は3月のCNBCインタビューで、労働への課税を減らし、AIに課税しようという提案をしました。Blockの人員削減発表と合わせて見ると、企業の生産性が高まる一方で、仕事を失った人の生活をどう保障するのかを考えさせられました。
採用減少も併せて見るべき理由
雇用の変化を見るときには、解雇だけでなく新規採用も見る必要があります。欠員を補充しなければ、大規模な人員削減の発表がなくても就業機会が減る可能性があるからです。Anthropic CEOのダリオ・アモデイは2025年5月のインタビューで、今後1〜5年以内に初級の事務職の半分が消え、失業率が10〜20%に達する可能性があると警告しました。これは彼の見通しであり、すでにそうなったという調査結果ではありません。
ニューヨーク連邦準備銀行のデータによると、**22〜27歳の大卒者の2025年第4四半期の失業率は約5.7%、不完全就業率は42.5%**でした。ここでの不完全就業1は、通常学位を必要としない職種に就いている状態を指します。就業初期の難しさを示す数値ですが、全年齢の大卒者失業率として読んではいけません。
ゴールドマン・サックスが2026年2月に紹介した分析では、大卒者比率が高い産業の2023〜2025年の月平均雇用変化は−9,000人、比率が低い産業は+12,000人でした。ただし、この分析は当時の大卒者労働市場の悪化をAIの広範な影響と断定してはいません。採用も転職もともに鈍化している状況を指摘しつつ、今後AIが及ぼしうるリスクは別途説明しています。
私は、就職を準備している人にとっては、大規模な解雇のニュースと同じくらい求人が減ることが重要だと考えています。AIの影響を評価する際にも、すでに働いている人と初めて労働市場に入る人の状況を分けて見る必要があります。
賃金が減れば税金はどこから徴収するか
アメリカの連邦税収は個人所得税と、社会保障などのための給与税に大きく依存しています。個人所得税には賃金以外に、事業・投資所得などに対する税金も含まれます。したがって、この二つを合わせて「労働にかけた税金」と呼ぶのは正確ではありません。
AI導入によって賃金総額が減る場合には、賃金にかかる税金と給与税の基盤が弱まる可能性があります。その代わりに企業利益と投資所得が増えるなら、その所得にどう課税するかが重要になります。生産性が高まっても、雇用・利益・税収が同じ比率で増えるわけではありません。
ヤンの提案は、人を雇用する際にかかる税負担を下げ、AIが経済的価値を生み出すところから財源を確保しようという趣旨です。ただし「AIに税金を課す」という言葉だけでは、納税者と課税基準は決まりません。AIを作った企業の利益、利用料、自動化されたサービスのうち、何を対象にするかを決めなければなりません。
アモデイは、モデルの利用によってAI企業に生じた売上の一部、例えば**3%を徴収して再分配する「トークン税」**というアイデアを提示しました。具体的な法案や確定した税率ではありません。名前に「トークン」が入っていますが、彼が挙げた例はトークン数ごとに固定金額を課す方式よりも、利用に伴う売上に比率を適用する方式に近いものです。
課税の基準による違い
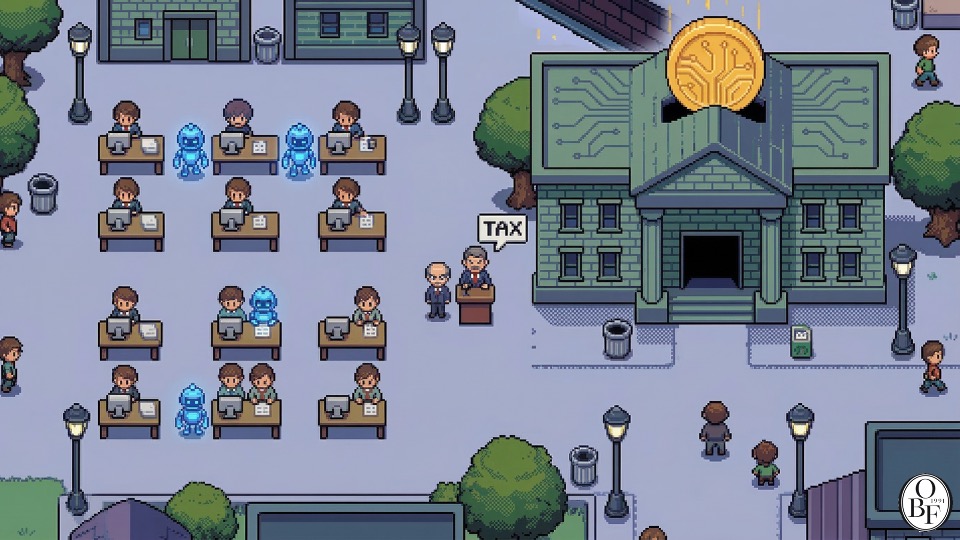
AI課税の提案を読むとき、私は三つに分けて見ています。利益に課すのか、利用料に課すのか、自動化された業務に課すのか、です。
同じ税率を示しても、何に適用するかによって集まるお金と実際に負担する人が変わります。
**一つ目は企業利益と資本所得に課税する方式です。**IMF研究陣による2024年の報告書は、資本所得課税と法人税の執行を強化し、過度な労働代替を誘発する税制上の優遇措置を見直す案を取り上げています。AIによって生じた独占的な超過利益への課税も検討対象として提示しています。AI企業だけを対象とする別個の税目に限定した提案ではありません。
**二つ目はAIサービスの利用料や使用量に課税する方式です。**2026年1月にブルッキングスに掲載されたアントン・コリネクとリー・ロックウッドの論考は、最終消費者に提供するAIサービスを消費課税の対象と見ています。一方で、企業間取引の各段階で税金を徴収すると、負担が積み重なる問題2が生じうると指摘しています。
**三つ目は自動化された業務を基準に課税する方式です。**AskHumansの創業者ジャック・キッドは、ロボットが行う個別業務に税金を課す「業務税」を提案しています。彼が挙げたホテル清掃の例は、時給28ドルの人員を2ドルのロボットに置き換えると仮定し、その節減額の一部を財源にしようという内容です。この金額は提案を説明するための仮定です。
各方式の難しさも異なります。利益課税はどこでどれだけの利益が出たのかを把握する必要があり、利用料課税は最終消費と企業の生産活動を区別する必要があります。業務税は、AIと人が共同で行った仕事のうちどの部分を自動化と見なすかを決めなければなりません。税率よりも先に、こうした基準を確認すべき理由です。
ベーシックインカムの財源は十分か
税金を徴収する方法と、集めたお金を使う方法は一緒に議論する必要があります。ヤンが長く主張してきたベーシックインカムは、その使い道の一つです。
ヤンは2020年の大統領選公約として、18歳以上のアメリカ市民に月1,000ドルを支給する「フリーダム・ディビデンド」を提案しました。財源確保案には10%の付加価値税と、その他の増税が含まれていました。Tax Foundationは2019年のモデル分析で、その組み合わせでも財源は不足し、労働所得の平均限界税率が約8.6ポイント上昇して長期的な生産が約3%減少する可能性があると推定しました。これは当時の公約とモデルの前提に基づく分析です。
AIが生産性を高めれば、新たな財源が生まれる可能性はあります。しかし、企業が人件費を削減した金額のすべてが課税可能な追加利益になるわけではありません。AI利用料や設備投資、転換コストもかかるからです。ベーシックインカムを議論するには、予想税収と給付に必要な金額を同じ基準で計算する必要があります。
韓国に関するIMF研究陣の2025年の分析は、職の約半数がAIの影響にさらされていると見ました。女性・若年層・高学歴層などの露出度が高かったといいます。「露出」には、業務が代替される場合と、AIの助けを受けて生産性が高まる場合の両方が含まれます。
KDIのハン・ヨソプ研究委員による2023年の報告書は、企業全体の雇用への短期的な影響は小さく見積もりつつも、地域分析では一部の若年層の雇用と賃金に負の影響が見られたと説明しています。また、導入を予定する企業は既存人員の調整よりも新規採用の縮小をより多く見込んでいるという調査結果を示しています。
イ・ジェミョン大統領も2025年のAPEC首脳会議で、技術発展の恩恵を共に享受する「AI基本社会」に言及しました。このビジョンを具体的な制度にするには、財源をどう確保し、誰にどのような支援をするのかまで決める必要があります。
Oswarldの視点
私は「エージェント税」という名前よりも、生産性向上で増えた利益が誰に還元されるのかが重要だと考えています。Blockの人員削減発表を投資家は収益性の改善として受け止めるかもしれませんが、仕事を失うことになる人は次の収入を心配しなければならないからです。会社の価値が高まったという説明だけでは、個人が経験する損失は解決されません。
読んだ研究がすべて同じ解決策を提示しているわけではありません。IMF研究陣は資本所得課税の強化に重きを置き、ブルッキングスのコリネク・ロックウッドは最終消費への課税と投資インセンティブの保持を強調しています。私は、この違いまで踏まえて現行税制の隙間を検討すべきだと考えています。
私はまず、仕事を失ったり求職期間が長引いたりした人の生活を支援できるのかから見てみたいと思います。賃金に依存して財源を確保してきた制度が、雇用の変化にも耐えられるようにする必要があります。既存の法人税・所得税で取り漏れている利益はないか、自動化に与えている優遇が雇用支援と比べて過度に不均衡ではないかも点検する必要があります。
大学を終えて働き始めようとする人にとって機会が減れば、仕事を通じて生活を営み経歴を積めるという期待も弱まるでしょう。これが、私がヤンの問題提起に注目する理由です。アメリカの経験を韓国にそのまま適用することはできませんが、韓国の若者の最初の就職と経歴形成も同じ重みで見るべきだと思います。
おわりに
AI課税を設計する際には、誰が税金を払い、実際の負担は誰に移り、集めたお金をどこに使うのかを確認する必要があります。私は生産性向上の恩恵を分かち合う制度が必要だと考えますが、特定の税の名称や低い税率一つだけで十分な解決策が用意されたとは考えていません。
現在の雇用・税収の変化を補う政策と、より自律的なAIが経済活動を行う未来のための政策も、分けて準備する必要があります。まずは採用と賃金、企業利益の変化を確認しながら、支援対象と財源を具体的に計算することから始められるでしょう。


参考資料と関連リンク
- Andrew Yang、CNBC Squawk Boxインタビュー、2026.03.12。この記事の出発点となったAI課税論議です。
- Block、2025年第4四半期株主向け書簡、2026.02.26。人員削減計画と経営陣の説明が記されています。
- TechCrunch、Blockの人員削減発表に関する報道、2026.02.26。時間外取引での株価の反応を確認できます。
- Axios、ダリオ・アモデイ インタビュー、2025.05.28。
- Brolloほか、Broadening the Gains from Generative AI: The Role of Fiscal Policies、IMF Staff Discussion Note、2024.06。
- Anton Korinek & Lee M. Lockwood、The future of tax policy: A public finance framework for the age of AI、Brookings、2026.01.08。
- ニューヨーク連邦準備銀行、The Labor Market for Recent College Graduates。本文は2025年第4四半期の数値を扱っています。
- Goldman Sachs Research、Why Is the College Graduate Unemployment Rate Higher Than Usual?、2026.02。
- Tax Foundation、Andrew Yang’s Universal Basic Income Proposal、2019。当時の公約を分析したモデル結果です。
- Changほか、Transforming the Future: The Impact of Artificial Intelligence in Korea、IMF Selected Issues Paper、2025。
- ハン・ヨソプ、人工知能による労働市場の変化と政策方向、KDI研究報告書 2023-03。
- APEC首脳会議セッション2開会辞、2025。
- Fortune、アンドリュー・ヤンとジャック・キッドのAI・業務課税提案、2026.03.13。
筆者アン・グァンソプ(安光涉)は世宗大学校経営学科教授であり、INLEVEL9のリードコンサルタントである。大学では経営データ管理、ビジネスアナリティクスなど統計およびデータ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを率い、技術とビジネスの接点を設計している。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表し、毎日グローバルなAI論文をキュレーションするDaily Arxivプロジェクトを運営している。高麗大学校技術経営専門大学院の修士課程とKMBAを卒業した。著書に『考えを委ねる人々:ホモ・ブレインレス』がある。

あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。