

AIエージェントの決済権限、どこまで許容するか
プリペイドカードの支出限度額から購入承認・キャンセル・紛争処理まで、エージェント決済に必要な条件を検討しました。
社会エージェント専用カードが登場しました
AgentCardは、AIエージェントが決済に使う仮想カードを提供するサービスです。タスクごとに使える金額をあらかじめ決めておき、その範囲内で決済を任せようという提案です。
例えば、資料を購入するエージェントには5ドル、ソフトウェアを購入するエージェントには50ドルの限度額を別々に与える形です。普段使っているクレジットカードへのアクセス権限を広く与えるより、必要なタスクに合わせて支出を制限できます。
正直なところ、私はまだ解決策が課題より先に出てきたような感覚も受けています。どこまでの購入を任せてよいのか確認する作業が先に必要だと思うからです。それでも決済会社各社はこの需要に備えています。AgentCardの方式とVisa・Mastercard・Stripeの計画を合わせて見てみると、何をさらに整えるべきかが見えてきます。
エージェントに「決済権限」を与えるには
AgentCardは、開発者がコマンドラインツールであるCLI1やMCP2連携によって、エージェントに決済機能を組み込む方式を紹介しました。プリペイド式の仮想カードを活用すれば、あらかじめチャージする金額を決めておけます。ただし、Visaカードだからといってすべてのオンラインショップで決済できるわけではありません。ショップ側のプリペイドカード受け入れの可否、国別の制限、追加認証などによって決済が拒否されることがあります。
カード別の限度額は、エージェントが一度に使えるお金を制限します。 しかし、誤った購入によって生じるすべての問題がカード残高の範囲内で収まるわけではありません。望まない契約や定期購読が発生することもあり、注文の過程で個人情報が伝わることもあります。決済を取り消して返金を受ける作業も別途残ります。
企業の経費管理でも、社員やチームごとにカードを分けて支出限度額を決めます。似た統制をエージェントに適用するわけです。カードを分けて配布すれば、どのタスクで費用が発生したのかも確認しやすくなります。
私だったら、最初は購入する品目とショップが決まった少額のタスクから任せると思います。金額が大きい購入や定期決済につながる購入については、人が最終承認するようにします。エージェントがきちんと注文できているかと、誤った注文を人が見つけて取り消せるかを合わせて見る必要があります。
決済会社各社が準備する認証と承認
決済会社各社は、支出限度額のほかにも、エージェントの身元、ユーザーが許可した購入範囲、決済情報の伝達方式を扱っています。ショップが購入リクエストを受け取った際、誰の権限で行われた注文なのかを確認できる必要があるからです。
Visaは2025年にVisa Intelligent Commerceを発表し、エージェント決済のためのインフラを準備してきました。同年10月に公開したTrusted Agent Protocolは、ショップが信頼できるエージェントのリクエストを確認できるよう助ける規約です。Visaの12月の発表によると、100社を超えるパートナーが参加し、限定的な試験運用で実際の取引数百件を処理しました。2026年末にはユーザーが数百万人に達するという見通しも示しましたが、これはVisa自身の予測です。
Mastercardが2025年4月に発表したAgent Payは、エージェントの登録・検証と決済トークンを合わせて扱います。ここでいうトークンとは、カード番号の代わりに取引に使われる情報です。エージェントの身元を確認する手続きと、決済情報を安全に伝える手段が、それぞれ必要になるわけです。Microsoftなどとの協業を発表し、消費者が支出をコントロールし、問題が生じた場合には紛争処理手続きを利用できるようにすると説明しました。
StripeとOpenAIは2025年9月に**Agentic Commerce Protocol(ACP)**を共同発表しました。エージェントがショップに注文・決済情報を伝える方式を定めた公開標準です。このとき公開されたChatGPTのInstant Checkoutは、米国のEtsy販売者の商品からサポートを開始し、Shopify販売者への拡大は発表当時の計画として示されました。
ユーザーは購入内容を確認し、決済を許可します。決済情報は使用範囲が制限されたトークン3として伝えられ、ショップは注文を受け入れるかどうかを判断します。配送・返品・カスタマー対応も引き続きショップが担います。ACPは既存の商取引システムと決済代行会社に接続できるよう設計されています。
それぞれ異なる課題を解く決済技術
これらのサービスや標準は互いに代替関係にある場合もあれば、併用できる場合もあります。どの課題を解決するのかで分けてみると、違いがより鮮明に見えてきます。
一つ目は支出限度額です。 プリペイドカードやタスク別の仮想カードは、決済に使える金額を決めます。既存のカード決済網を活用できますが、カード情報を誰が保管・処理するかによって、セキュリティ義務4や連携方式も変わってきます。
二つ目は購入権限と注文の確認です。 VisaとMastercardのエージェント認証、ACPの注文・決済連携、Google AP2の購入委任記録がこの課題を扱います。AP2は、ユーザーが何を許可し、どの商品・価格を確認したのかを署名付きの記録として残すよう設計されています。カードだけでなく複数の決済手段をサポートする規約なので、カード決済網を迂回する技術としてのみ理解すると誤解を招きます。
三つ目はオンラインサービスの少額決済です。 Coinbaseのx402は、Webリクエストに対して「決済が必要」というHTTP 402レスポンスを返し、決済が完了するとデータを提供する方式です。発表時にはUSDCなどのステーブルコインを活用したAPI呼び出しごとの決済を紹介しました。この方式はエージェントだけでなく、一般のソフトウェアでも利用できます。関連する議論は、以前お送りしたエージェント決済と韓国の対応に関する記事でも取り上げました。
これらの技術を実際の業務に導入するには、購入記録に基づいてエラーを処理できる必要があります。ユーザーが許可した範囲を外れた注文なのか、ショップが別の商品を発送したのかによって、対処すべき問題が変わってくるからです。既存のカード紛争・返品手続きも適用され得ます。ここに、エージェント運営者と決済会社の役割がどうつながっているのかを、利用規約や運用手続きの中で確認する必要があります。
Oswarldの視点
私はこの流れを見ながら、2000年代初頭のオンライン決済の草創期を思い出します。
インターネットでカード情報を入力して物を買う行為が当たり前になるまでには、決済画面以外にもさまざまな仕組みが必要でした。決済情報の保護、購入者保護、誤った取引を争う手続きが並行して発展しました。私はエージェント決済でもこの部分が重要だと見ています。決済に成功するデモンストレーションだけでは、日常的に任せられるかどうかを判断するのは難しいです。
AgentCardのようなサービスは、既存のカードインフラを利用してまず試してみられる方法です。新しい規約が普及すれば役割が変わることもあり得ますが、仮想カードと支出限度額が不要になるとは思いません。エージェントを認証する標準ができても、いくらまで使えるかは引き続き決めなければならないからです。
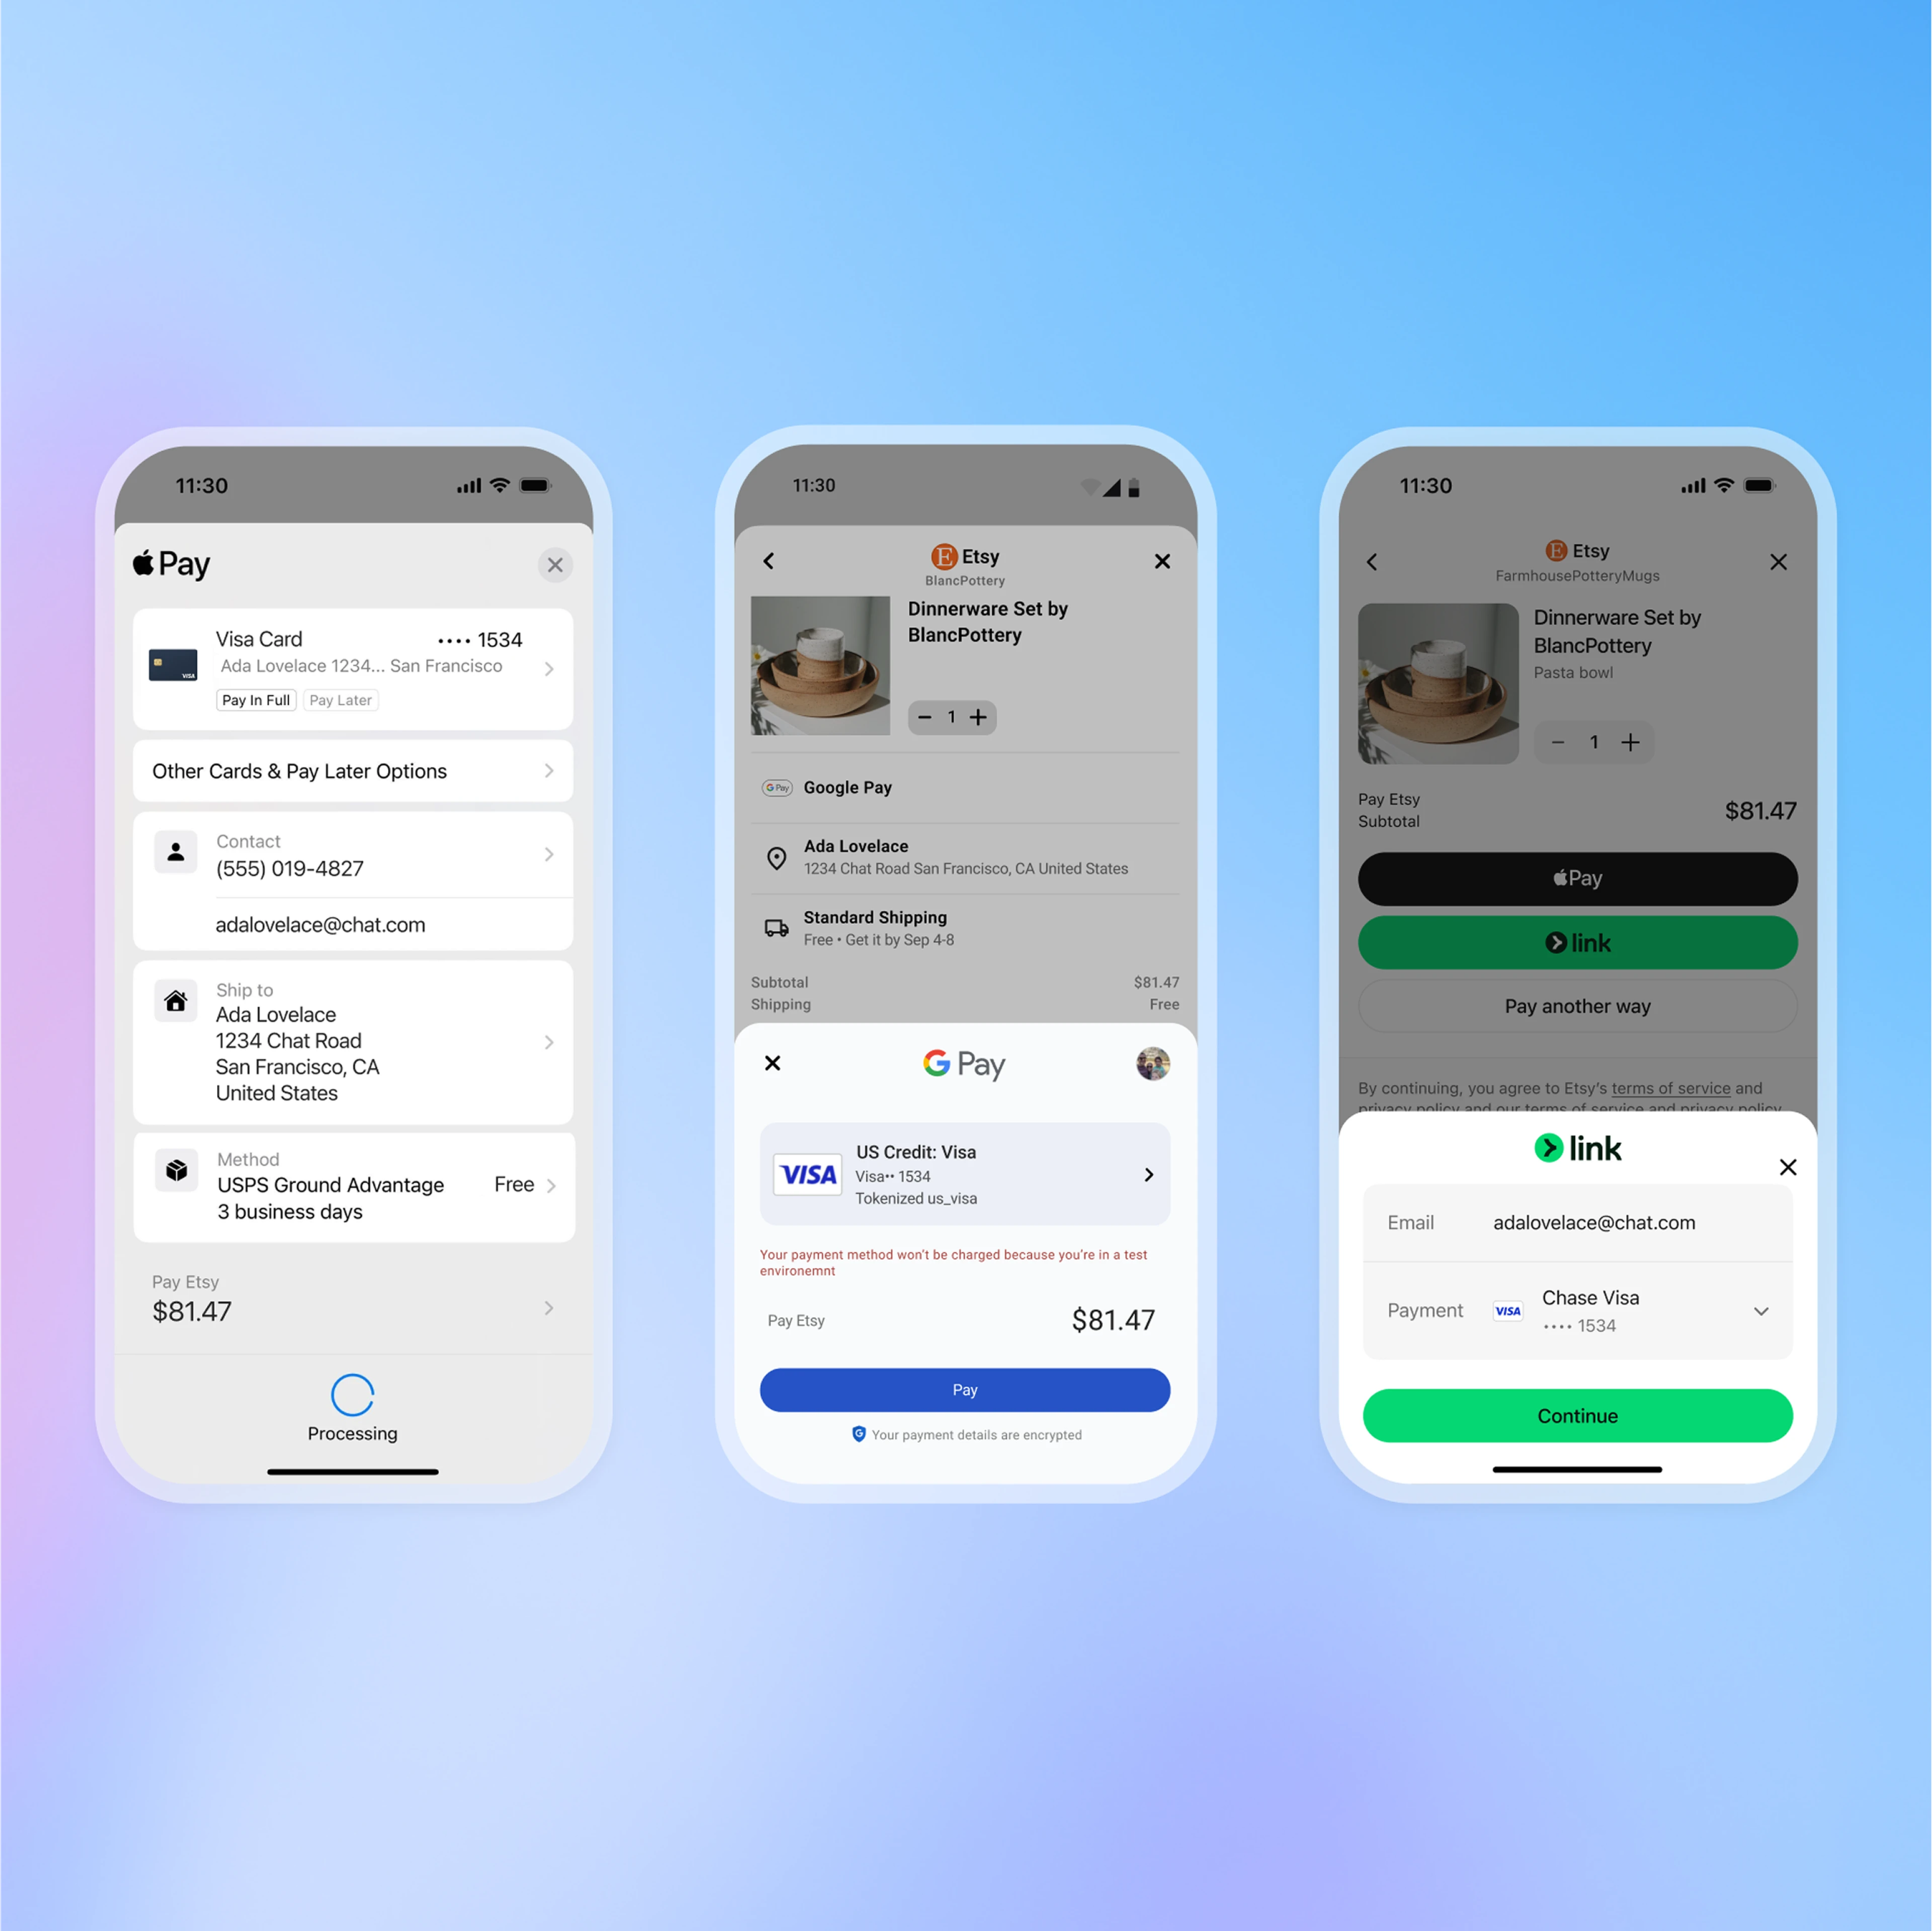
ChatGPT内で購入内容を確認して決済する過程を説明するサンプル画面です。
私がさらに注目しているのは韓国の状況です。韓国の事業者がStripeの決済サービスに直接登録できるかどうかと、韓国発行のカードで海外のショップに決済できるかどうかは別の問題です。ACPについても、特定の国でStripeに登録できるかどうかだけで導入可能性を判断することはできません。国内の決済代行会社とショップがどのように接続するのかを見る必要があります。
NHN KCPはGoogleのAP2発表に参加しました。こうした協力が国内ショップの実際の注文・決済・キャンセル機能につながるかどうかが重要です。海外で公開されたデモを見る際にも、国内の認証方式とカスタマー対応手続きまで対応しているかを確認する必要があります。
私は導入の是非を判断する際、まず三つを見るようにしています。エージェントに任せた購入範囲が記録されるか、限度額を超えたり条件が変わったりしたら止まるか、誤った取引を人が取り消せるか、の三つです。この過程が整ってこそ、決済を任せる側も安心して使えるようになるはずです。
おわりに
エージェントに購入まで任せるには、決済権限を具体的に定める必要があります。プリペイドカードは支出を制限する一つの方法であり、認証・注文・決済の標準は、その権限をショップと決済会社に伝える方法です。この二つがうまくつながってこそ、人が許可した購入が正確に実行されるようになります。
実務で検討される場合は、下記のACP文書にある取引手続きを読んでみるのもよいでしょう。購入者、エージェント、ショップ、決済代行会社がそれぞれどのような情報をやり取りするのかが説明されています。自社サービスで人の確認が必要な段階を見つける手がかりになるはずです。


参考資料と関連リンク
- AgentCard:エージェント向け仮想カードサービスです。機能や利用条件は変更されることがあります。
- Stripe、Developing an open standard for agentic commerce、2025.09.29:ACPの目的と取引参加者ごとの役割を説明しています。
- OpenAI、Buy it in ChatGPT、2025.09.29:Instant Checkoutの最初の対応範囲と購入承認手続きです。
- Visa、Visa and Partners Complete Secure AI Transactions、2025.12:試験取引の結果と今後の計画を盛り込んだ発表です。
- Mastercard、Mastercard unveils Agent Pay、2025.04.29:エージェント検証と決済トークンに関する発表です。
- Google Cloud、Announcing the Agent Payments Protocol (AP2)、2025.09.16:購入委任記録と参加企業を確認できます。
- Coinbase、Introducing x402、2025.05.06:HTTPリクエストと決済を連携させる方式を説明しています。
- Stripe、Global availability:事業者の所在地に応じたサービス対応範囲です。
筆者アン・グァンソプ(安光涉)は世宗大学校経営学科教授であり、INLEVEL9リードコンサルタントである。大学では経営データ管理、ビジネスアナリティクスなど統計およびデータ分析を教える一方、現場ではGTM戦略とAI戦略コンサルティングを率い、技術とビジネスの接点を設計している。AI対話システムの記憶アーキテクチャ(HEMA)研究で学術論文を発表し、毎日グローバルなAI論文をキュレーションするDaily Arxivプロジェクトを運営している。高麗大学校技術経営専門大学院修士課程とKMBAを修了した。著書に『思考を委ねる人々:ホモ・ブレインレス』がある。

あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。