

1ドルを1ドルとして数える会社、20セントとして数える会社
木曜日に「消えた」とされたOpenAIの売上200億ドルは、同じ売上を2通りの方法で数えた違いでした
ビジネス200億ドルが消えたとされた木曜日
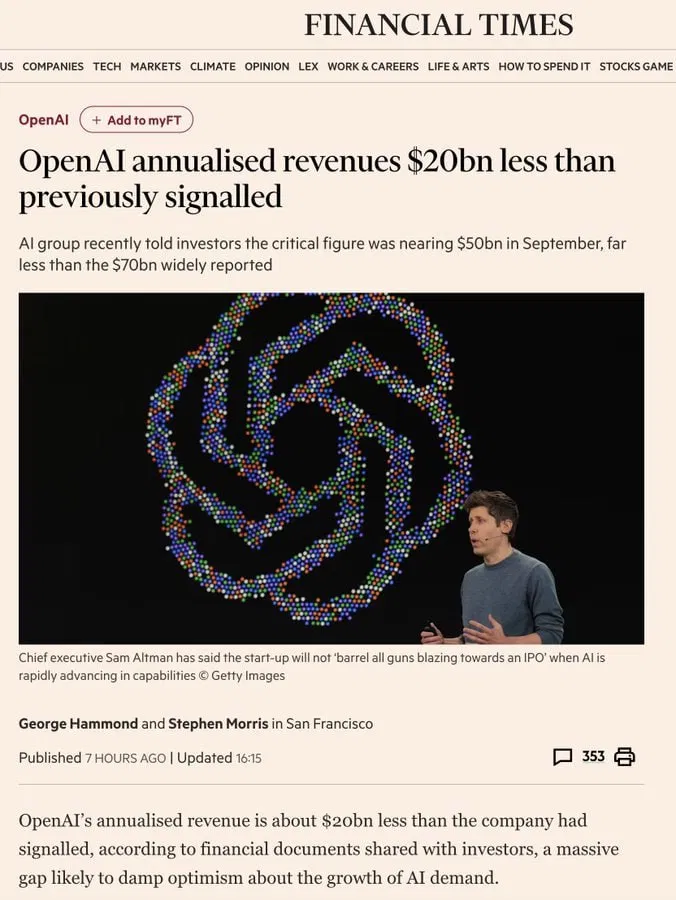
10月8日、フィナンシャル・タイムズ(FT)に目を引く見出しが掲載されました。OpenAIの年換算売上高1が、これまで知られていたより200億ドル少ないという記事でした。OpenAIが最近、投資家に対して9月時点の年換算売上高が500億ドル近いと明らかにしたのですが、それまで広く報じられていた数字は700億ドルだったのです。FT自身も9月29日の記事で、OpenAIの年換算売上高が7月のGPT-5.6発売以降70%以上伸び、約700億ドルに達したと伝えたことがありました。
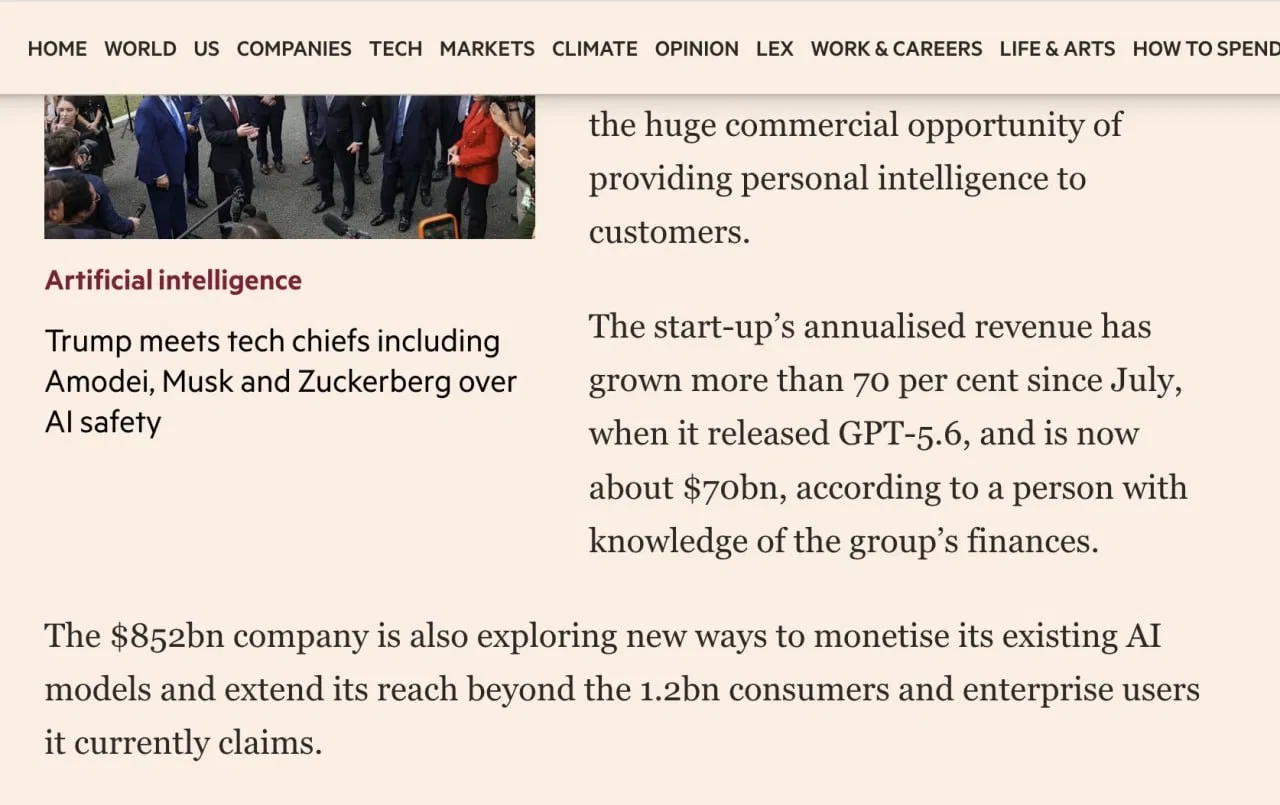
ところがFTはその後、記事を訂正しました。9月時点のOpenAIの年換算売上高は、純売上高で500億ドル、総売上高で700億ドルだというのです。200億ドルはどこかに消えたわけではありませんでした。同じ売上を「全体の販売額」として数えるか「自社の取り分」として数えるかの違いだったのです。
同じ1ドルを異なる方法で数える2つの会社
顧客がAWSのようなクラウド上でClaude利用料として1ドルを支払ったとします。Anthropicはこの1ドル全体を売上として計上します。クラウド会社が差し引いていく取り分は売上から控除せず、費用側の販売・マーケティング費として別途計上します。これを総額認識と呼びます。2
OpenAIは逆です。The Informationが今年3月に報じた内容によると、顧客がクラウドパートナーを通じてOpenAIのモデルに1ドルを使うと、OpenAIは自社の取り分である約20セントだけを売上として計上します。純額認識です。OpenAIが投資家に「中核指標」として提示した500億ドルも、この純額基準です。
どちらが正しいのでしょうか。会計基準はどちらも認めています。分かれ目となる基準は、その取引において会社が「本人」なのか「代理人」なのかという点です。3顧客に渡る前にサービスを会社が管理し、価格を決め、履行に責任を負う場合は本人とみなし、総額を計上します。他社の販売を仲介して手数料を受け取る立場であれば代理人とみなし、純額を計上します。Anthropicはロイターに対し、自分たちが価格を決め、サービスを提供しているため本人に該当すると説明しました。
2社が同じ性質の取引について異なる選択をしたのか、クラウドパートナーと結んだ契約構造が違うために異なる結論が出たのかは、公開資料からは判別できません。ブルームバーグによれば、投資家たちも2社の数字を同じ基準で計算し直そうとしましたが、現時点で得られる情報では正確な換算は難しいという結論に至りました。ニューヨーク大学のアスワス・ダモダラン教授は、会社が自社の基準を一貫して使ってさえいれば、総額であれ純額であれ原則として問題はなく、重要なのは投資家に対してできる限り明確に示すことだと述べました。
木曜日の出来事は、まさにその「明確さ」が欠けたときに起きることでした。会社がどちらの基準の数字なのかを明らかにせず、報道が2つの基準を混同して使うと、帳簿には何の変化もなくても、200億ドルが消えたり、また現れたりするのです。
差の大きさは会社ごとに違う
興味深いのは、同じ「総額・純額の差」でも、両社でその大きさがまったく異なるという点です。
OpenAIはFTの訂正記事の通りなら、9月時点で総額700億ドル、純額500億ドルです。純額は総額の約71%で、差は約29%です。
Anthropicについては、ロイターが9月末に非公開の上場申請書類を見て報じた2025年の数字から推し量ることができます。
| 項目(Anthropic、2025年) | 規模 |
|---|---|
| 全体売上高(総額ベース) | 約46億ドル |
| クラウドマーケットプレイス4経由の売上高 | 約21.6億ドル(全体の47%) |
| クラウド会社に渡った手数料(ロイター推算) | 約3.5億ドル(販売額1ドル当たり約16セント) |
手数料3.5億ドルは書類に直接記載された数字ではなく、ロイターが算出した値です。この値をそのまま使って純額方式に換算すると、2025年の売上高は約42.5億ドルになります。46億ドルから約8%減る計算です。
同じ「総額対純額」でも、一方は8%、もう一方は29%です。差はクラウド会社が1ドルのうちいくらを取るかによって生まれます。Anthropicのクラウド経由売上高では、クラウド会社が約16セントを取り、Anthropicが84セントを残します。報道通りOpenAIがパートナー経由の1ドルから20セントしか受け取らないのなら、その経路では逆にパートナーが80セントを取る構造です。同じクラウド販売でも、誰がいくら手元に残すかが異なる以上、総額を純額に換算したときに削られる幅も違ってくるほかありません。ただし、OpenAIの700億ドルという総額が、Anthropicと同じ定義で計算された数字なのかは確認されていません。
では両社を同じ物差しで並べるとどうなるでしょうか。総額同士で並べると、Anthropic 650億ドル(7月末)とOpenAI 700億ドル(9月)です。時点が2カ月ずれているため、どちらが大きいと言い切るには微妙な差です。純額同士は、Anthropicの直近の純額の数字が公開されていないため比較できません。2025年の8%という比率をそのまま当てはめれば600億ドル前後という数字が出てきますが、今年クラウド経由の比重がどれだけ変わったかは分からないため、あくまで参考程度の計算にすぎません。
「半分」はどこから来たのか
Bloombergの報道には、ほかの数字もありました。OpenAIが見込む今年の実際の売上高は約350億ドルで、年末時点の年換算見通しの半分だというのです。Anthropicも2025年の実際の売上高は約46億ドルだったのに、その頃外部に公表していた年換算売上高は90億ドルを超えていました。この部分が「数字が水増しされている」という話として一緒に広まりました。
年換算売上高は、たいてい直近1か月の売上高に12を掛けて作ります。ですから、急成長している会社であるほど、年末の年換算売上高とその年の実際の売上高の間に差が開きます。12月1か月の売上高が1月よりはるかに大きければ、12月の数字に12を掛けた値は、1年間に実際に入ってきたお金より大きくなるしかないからです。今年4月の第67号で、年換算売上高と実際の売上高がどれほど違い得るかを扱いましたが、今回はその差のうちどれだけが成長速度で説明できるのかを測ってみます。
Anthropicで計算してみましょう。報じられた年換算売上高は、2024年末が約10億ドル、2025年末が90億ドル余りでした。1年で9倍です。毎月同じ比率で成長したと仮定して1月から12月までの月次売上高を足すと、約40億ドルになります。実際の売上高は約46億ドルでした。外部に公表された年換算の数字から逆算した値より、実際の数字のほうがむしろ少し大きいのです。この場合「半分」という差は、数字を水増しした結果というより、毎月これくらいの速さで成長した会社であれば自然に生じる結果に近いものです。
OpenAIについては、同じ計算をするのが難しい状況です。今年報じられたOpenAIの年換算の数字、3月末の約240億ドル、7月の400億ドル突破、9月の700億ドルが、それぞれ総額ベースなのか純額ベースなのか、ほとんど明らかにされていないからです。Bloombergが伝えた今年の実際の売上高350億ドルと年末見通しも、どの基準によるものか明確ではありません。基準が混在した数字をつなぎ合わせて成長曲線を描けば、木曜日に見たのと同じ錯視を、計算によってもう一度作り出すことになります。ですから、OpenAIの「半分」が今のところ成長速度によるものなのか、基準の違いが重なった結果なのか、判断は保留しておくのが妥当だと考えます。
この数字が重くのしかかる理由
売上高をめぐる論争が、投資家同士の計算のいざこざだけでは終わらない理由があります。両社の売上高の上に、とても大きな約束が積み上がっているからです。
ロイターが確認したAnthropicの書類によると、2025年末時点で解約不能なコンピューティング・ホスティング契約は546億ドルにのぼり、2026年初めまでに結んだ長期契約は4,170億ドルを超えています。2025年末時点でまだ回収していない顧客請求額9.09億ドルのうち60%は、クラウドパートナーが代わりに回収する分でした。売上高の半分近くがクラウド企業を経由して入ってきており、これらの企業は同時にAnthropicの投資家でもあり、コンピューティングの供給元でもあります。名前が公開されていない顧客2社が、それぞれ売上高の12%を占めていたという内容も書類に記されています。
このブラックボックスは、上場とともに開かれます。上場すれば会計基準に合わせた財務諸表5を定期的に開示しなければならず、その時点からは年換算売上高よりも、認識された売上高と費用構造が判断の土台になります。両社とも上場を準備しており、Anthropicが先に証券市場に上がるだろうという報道が相次いでいます。
Oswarldの視点
最近、AIデータセンター事業のアドバイザリーや設計、審査を担当していて、各地を飛び回っています。検討の依頼を受けると、敷地やGPUの台数よりも先に見るものがあります。確定したテナント6がいるかどうか、そしてそのテナントの信用で貸し手団が動いているかどうかです。この話は先月のZDNetのコラムにもまとめました。
その基準でこの出来事を読み直すと、お金を貸す側が気になるのは700億か500億かということよりも、その数字がどんな基準で数えられ、そのうちいくらが会社の手元に残って実際の現金になるのかという点です。数千億ドル規模のコンピューティング契約を支えているのは、結局のところ純額側の数字と回収される現金です。だから私は、年換算売上の大きさよりも、その数字の横に基準が書かれているか、クラウドパートナーが代わりに徴収する金額がどれくらいかをまず見るようになります。
木曜日の一日で200億ドルが消えてまた現れたという出来事は、非上場企業二社が基準すら明らかにしない単一指標を出し、市場全体がその数字に寄りかかっていたことを示しています。数字が間違っていたのではなく、数字の横にあるべき一語が欠けていたのです。
おわりに
総額と純額は、どちらも許容される方式です。ただしAnthropicでは、その差が2025年基準で8%前後、OpenAIでは9月基準で200億ドル、29%です。 同じ名前の数字であっても、基準を確認するまでは同じ土俵に並べないのが安全です。
💬 読者さんは、AI企業の売上記事を見るとき、どの数字に先に目が行きますか? 年換算売上、実際の売上、それともコスト側でしょうか? コメントで教えてください。
📨 木曜日の「OpenAI売上200億ドル蒸発」という記事を見て首をかしげていた同僚がいたら、この記事を共有してあげてください。


参考資料と関連リンク
主要出典
- George Hammond・Stephen Morris, “OpenAI annualised revenues $20bn less than previously signalled”, Financial Times, 2026.10.8.(後に修正):純売上500億ドル、総売上700億ドルに訂正された記事です。
- Financial Times, 2026.9.29.:OpenAIの年換算売上高が7月以降70%超増え約700億ドルになったと伝えた記事です。
- 董静、 「万亿估值背后的’数字口径游戏’:OpenAI与Anthropic的营收竟然无法直接比较」, 华尔街见闻(Wallstreetcn), 2026.10.10.:ブルームバーグの10月10日付報道をまとめた記事です。ブルームバーグの原文ではなく、この記事を根拠にしました。
- Echo Wang・Krystal Hu, “Exclusive: Anthropic IPO prospectus lays bare deep dependence on Big Tech partners”, Reuters(The Star転載), 2026.9.29.:クラウド経由売上47%、手数料の推計、コンピューティング契約の規模は、すべてこの報道によるものです。
- Semafor, “Anthropic is gaining on OpenAI’s revenue, but hasn’t yet eclipsed it”, Yahoo Finance転載。:1ドル対20セントの比較を伝えた記事です。
背景知識
- Futurum Group, “Anthropic Files For IPO, Looking to Beat OpenAI to the Punch”, 2026.6.2.:クラウドパートナーの取り分が販売・マーケティング費として計上される構造を説明しています。
- Yonhap(ノーカットニュース英語版), “Anthropic’s ‘explosive growth’… Annualized revenue hits $65 billion, overtaking OpenAI”, 2026.8.:7月末時点で650億ドルの年換算売上高を伝えた報道です。
併せて読みたい過去号
- AI企業のARRを読むときに併せて見るべきこと(第67号):年換算売上高が実際の売上高となぜ乖離するのか、AIビジネスで併せて見るべき指標を扱った記事です。

📝 用語解説
각주
-
年換算売上高(ARR、Annualized Run Rate):直近1カ月または1四半期の売上高に12または4を掛けて1年分に換算した数字です。現在のペースを示しますが、1年間で実際に稼いだお金ではありません。企業ごとに計算方法が少しずつ異なります。 ↩
-
総額認識と純額認識:間に別の会社を経由して販売が行われる場合、顧客が支払った金額全体を売上として計上するのが総額認識、仲介会社の取り分を除いた自社の取り分だけを売上として計上するのが純額認識です。利益の金額は同じでも、売上の規模は大きく違って見えます。 ↩
-
本人と代理人(principal/agent):会計基準が総額と純額を分ける基準です。顧客に引き渡す前に商品やサービスを支配し、価格と履行に責任を負う場合は本人、他社の販売を仲介して手数料を受け取る場合は代理人とみなされます。 ↩
-
クラウドマーケットプレイス:AWS、Google Cloud、Microsoft Azureといったクラウド企業が運営する販売窓口です。企業顧客はすでに使っているクラウドアカウントと請求書を通じて、他社のソフトウェアやAIモデルを購入できます。 ↩
-
会計基準に準拠した財務諸表:米国の上場企業は一般会計基準(GAAP)に従い、売上高、費用、キャッシュフローを定められた方式で開示しなければなりません。年換算売上高のような自社独自の指標とは異なり、企業間の比較と監査が可能な数字です。 ↩
-
テナント(tenant):データセンターの空間と電力を長期契約で借り受ける入居顧客です。データセンター事業では、どのテナントが入居するかが資金調達の条件を左右します。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。