

1달러를 1달러로 세는 회사, 20센트로 세는 회사
목요일에 '사라졌다'던 OpenAI 매출 200억 달러는, 같은 매출을 두 가지 방식으로 센 차이였어요
비즈니스200억 달러가 사라졌다던 목요일
지난 10월 8일 파이낸셜타임스(FT)에 눈에 띄는 제목이 올라왔어요. OpenAI의 연환산 매출1이 그동안 알려진 것보다 200억 달러 적다는 기사였어요. OpenAI가 최근 투자자들에게 9월 기준 연환산 매출이 500억 달러에 가깝다고 밝혔는데, 그동안 널리 보도된 숫자는 700억 달러였거든요. FT 자신도 9월 29일 기사에서 OpenAI의 연환산 매출이 7월 GPT-5.6 출시 이후 70% 넘게 늘어 약 700억 달러에 이르렀다고 전한 적이 있어요.
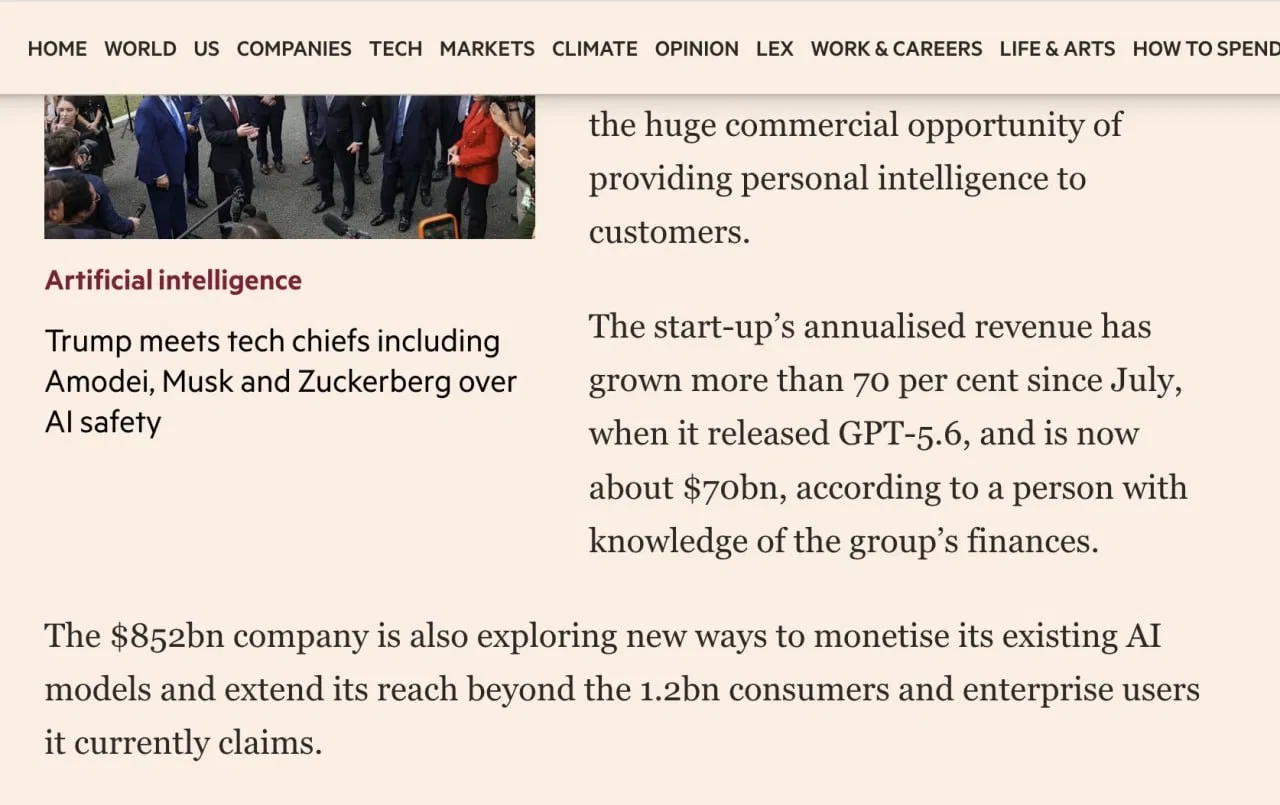
그런데 FT는 이후 기사를 고쳤어요. 9월 기준 OpenAI의 연환산 매출은 순매출로 500억 달러, 총매출로 700억 달러라는 거예요. 200억 달러는 어디로 사라진 게 아니었어요. 같은 매출을 ‘전체 판매액’으로 세느냐 ‘자기 몫’으로 세느냐의 차이였어요.
같은 1달러를 다르게 세는 두 회사
고객이 AWS 같은 클라우드에서 Claude 사용료로 1달러를 냈다고 해볼게요. Anthropic은 이 1달러 전체를 매출로 잡아요. 클라우드 회사가 떼어 가는 몫은 매출에서 빼지 않고 비용 쪽 판매·마케팅비로 따로 적어요. 이걸 총액 인식이라고 해요.2
OpenAI는 반대예요. 디인포메이션이 올해 3월 보도한 내용에 따르면, 고객이 클라우드 파트너를 통해 OpenAI 모델에 1달러를 쓰면 OpenAI는 자기 몫인 약 20센트만 매출로 잡아요. 순액 인식이에요. OpenAI가 투자자들에게 ‘핵심 지표’로 내놓은 500억 달러도 이 순액 기준이에요.
어느 쪽이 맞을까요? 회계 기준은 둘 다 허용해요. 가르는 기준은 그 거래에서 회사가 ‘본인’이냐 ‘대리인’이냐예요.3 고객에게 넘어가기 전에 서비스를 회사가 통제하고, 가격을 정하고, 이행에 책임을 지면 본인으로 보고 총액을 잡아요. 다른 회사의 판매를 주선하고 수수료를 받는 쪽이면 대리인으로 보고 순액을 잡아요. Anthropic은 로이터에 자신들이 가격을 정하고 서비스를 제공하므로 본인에 해당한다고 설명했어요.
두 회사가 같은 성격의 거래를 두고 다른 선택을 한 건지, 클라우드 파트너와 맺은 계약 구조가 달라 다른 결론이 나온 건지는 공개 자료로 가려낼 수 없어요. 블룸버그에 따르면 투자자들도 두 회사 숫자를 같은 기준으로 다시 계산해 보려 했지만, 지금 있는 정보로는 정확한 환산이 어렵다는 결론에 이르렀어요. 뉴욕대 애스워스 다모다란 교수는 회사가 자기 기준을 일관되게 쓰기만 하면 총액이든 순액이든 원칙적으로 문제없고, 중요한 건 투자자에게 최대한 분명하게 보여주는 것이라고 했어요.
목요일 일은 바로 그 ‘분명함’이 빠졌을 때 생기는 일이었어요. 회사가 어느 기준의 숫자인지 밝히지 않고, 보도가 두 기준을 섞어 쓰면, 장부에 아무 변화가 없어도 200억 달러가 사라졌다가 다시 나타나요.
차이의 크기는 회사마다 달라요
흥미로운 건 같은 총액·순액 차이라도 두 회사에서 크기가 전혀 다르다는 점이에요.
OpenAI는 FT 정정 기사대로라면 9월 기준 총액 700억 달러, 순액 500억 달러예요. 순액이 총액의 약 71%이고, 차이는 약 29%예요.
Anthropic은 로이터가 9월 말 비공개 상장 신청 서류를 보고 보도한 2025년 숫자로 가늠할 수 있어요.
| 항목 (Anthropic, 2025년) | 규모 |
|---|---|
| 전체 매출 (총액 기준) | 약 46억 달러 |
| 클라우드 마켓플레이스4 경유 매출 | 약 21.6억 달러 (전체의 47%) |
| 클라우드 회사에 돌아간 수수료 (로이터 추산) | 약 3.5억 달러 (판매액 1달러당 약 16센트) |
수수료 3.5억 달러는 서류에 직접 적힌 숫자가 아니라 로이터가 계산한 값이에요. 이 값을 그대로 쓰고 순액 방식으로 바꾸면 2025년 매출은 약 42.5억 달러예요. 46억 달러에서 약 8% 줄어드는 셈이에요.
같은 ‘총액 대 순액’인데 한쪽은 8%, 다른 쪽은 29%예요. 차이는 클라우드 회사가 1달러에서 얼마를 가져가느냐에서 나와요. Anthropic의 클라우드 경유 매출에서는 클라우드 회사가 약 16센트를 가져가고 Anthropic이 84센트를 남겨요. 보도대로 OpenAI가 파트너 경유 1달러에서 20센트만 받는다면, 그 채널에서는 거꾸로 파트너가 80센트를 가져가는 구조예요. 같은 클라우드 판매라도 누가 얼마를 남기는지가 다르니, 총액을 순액으로 바꿀 때 깎이는 폭도 달라질 수밖에 없어요. 다만 OpenAI의 700억 달러 총액이 Anthropic과 똑같은 정의로 계산된 숫자인지는 확인되지 않았어요.
그러면 두 회사를 같은 자로 놓으면 어떻게 될까요. 총액끼리 놓으면 Anthropic 650억 달러(7월 말)와 OpenAI 700억 달러(9월)예요. 시점이 두 달 어긋나 있어서, 어느 쪽이 크다고 말하기는 어려운 거리예요. 순액끼리는 Anthropic의 최근 순액 숫자가 공개되지 않아 비교할 수 없어요. 2025년의 8% 비율을 그대로 적용하면 600억 달러 안팎이 나오지만, 올해 클라우드 경유 비중이 얼마나 바뀌었는지 모르니 참고용 계산일 뿐이에요.
‘절반’은 어디서 왔을까요
블룸버그 보도에는 다른 숫자도 있었어요. OpenAI가 예상하는 올해 실제 매출은 약 350억 달러로, 연말 연환산 전망치의 절반이라는 거예요. Anthropic도 2025년 실제 매출이 약 46억 달러였는데, 그 무렵 밖으로 알린 연환산 매출은 90억 달러가 넘었어요. 이 대목이 ‘숫자가 부풀려졌다’는 이야기로 함께 돌았어요.
연환산 매출은 대개 최근 한 달 매출에 12를 곱해서 만들어요. 그래서 빨리 크는 회사일수록 연말 연환산 매출과 그해 실제 매출 사이가 벌어져요. 12월 한 달 매출이 1월보다 훨씬 크면, 12월에 12를 곱한 숫자는 1년 동안 실제로 들어온 돈보다 클 수밖에 없거든요. 지난 4월 제67호에서 연환산 매출과 실제 매출이 얼마나 다를 수 있는지 다뤘는데, 오늘은 그 간극 가운데 얼마가 성장 속도로 설명되는지를 재 볼게요.
Anthropic으로 계산해 볼게요. 보도된 연환산 매출은 2024년 말 약 10억 달러, 2025년 말 90억 달러 남짓이었어요. 1년 사이 9배예요. 매달 같은 비율로 컸다고 가정하고 1월부터 12월까지 월 매출을 더하면 약 40억 달러가 나와요. 실제 매출은 약 46억 달러였어요. 밖으로 알린 연환산 숫자에서 거꾸로 계산한 값보다 실제가 오히려 조금 커요. 이 경우 ‘절반’이라는 간극은 숫자를 부풀린 결과라기보다, 매달 이 정도로 자란 회사라면 생기는 결과에 가까워요.
OpenAI에는 같은 계산을 해 보기가 어려워요. 올해 보도된 OpenAI의 연환산 숫자들, 3월 말 약 240억 달러, 7월 400억 달러 돌파, 9월 700억 달러가 각각 총액인지 순액인지 대부분 밝혀지지 않았거든요. 블룸버그가 전한 올해 실제 매출 350억 달러와 연말 전망치도 어느 기준인지 분명하지 않아요. 기준이 섞인 숫자들을 이어 붙여 성장 곡선을 그리면, 목요일과 같은 착시를 계산으로 한 번 더 만드는 셈이에요. 그래서 OpenAI의 ‘절반’은 지금으로서는 성장 속도 때문인지, 기준 차이가 겹친 것인지 판단을 미뤄 두는 게 맞다고 봐요.
이 숫자가 무거워지는 곳
매출 숫자를 둘러싼 논쟁이 투자자들끼리의 계산 다툼으로 끝나지 않는 이유가 있어요. 두 회사 매출 위에 아주 큰 약속이 올라가 있거든요.
로이터가 본 Anthropic 서류에 따르면, 2025년 말 기준 취소할 수 없는 컴퓨팅·호스팅 약정이 546억 달러였고, 2026년 초까지 맺은 장기 약정은 4,170억 달러를 넘어요. 2025년 말 아직 받지 못한 고객 청구액 9.09억 달러 가운데 60%는 클라우드 파트너가 대신 걷는 돈이었어요. 매출의 절반 가까이가 클라우드 회사를 거쳐 들어오고, 이 회사들은 동시에 Anthropic의 투자자이자 컴퓨팅 공급자예요. 이름이 공개되지 않은 고객 두 곳이 각각 매출의 12%를 차지했다는 내용도 서류에 있어요.
이 블랙박스는 상장과 함께 열려요. 상장하면 회계 기준에 맞춘 재무제표5를 정기적으로 내야 하고, 그때부터는 연환산 매출보다 인식된 매출과 비용 구조가 판단의 바탕이 돼요. 두 회사 모두 상장을 준비하고 있고, Anthropic이 먼저 증시에 오를 것이라는 보도가 이어지고 있어요.
오스왈드의 시선
요즘 AI 데이터센터 사업의 자문과 설계, 심사를 맡아 여러 지역을 다니고 있어요. 검토 요청을 받으면 부지나 GPU 수량보다 먼저 보는 게 있어요. 확정된 테넌트6가 있는지, 그리고 그 테넌트의 신용으로 대주단이 움직이는지예요. 이 이야기는 지난달 ZDNet 칼럼에도 정리했어요.
그 기준으로 이번 일을 다시 읽으면, 돈을 빌려주는 쪽이 궁금한 건 700억이냐 500억이냐보다 그 숫자가 어떤 기준으로 셌고, 그중 얼마가 회사 손에 남아 실제 현금이 되느냐예요. 수천억 달러짜리 컴퓨팅 약정을 받쳐 주는 건 결국 순액 쪽 숫자와 회수되는 현금이에요. 그래서 저는 연환산 매출의 크기보다 그 숫자 옆에 기준이 적혀 있는지, 클라우드 파트너가 대신 걷는 돈이 얼마나 되는지를 먼저 보게 돼요.
목요일 하루에 200억 달러가 사라졌다가 다시 나타난 건, 비상장 회사 두 곳이 기준도 밝히지 않은 단일 지표를 내놓고 시장 전체가 그 숫자에 기대고 있었다는 걸 보여줘요. 숫자가 틀렸던 게 아니라, 숫자 옆에 있어야 할 한 단어가 빠져 있었어요.
마치며
총액과 순액은 둘 다 허용되는 방식이에요. 다만 Anthropic에서는 그 차이가 2025년 기준 8% 안팎이고, OpenAI에서는 9월 기준 200억 달러, 29%예요. 같은 이름의 숫자라도 기준을 확인하기 전까지는 한 줄에 세우지 않는 게 안전해요.
💬 구독자님은 AI 회사 매출 기사를 볼 때 어떤 숫자에 먼저 눈이 가세요? 연환산 매출, 실제 매출, 아니면 비용 쪽인가요? 댓글로 알려 주세요.
📨 목요일 ‘OpenAI 매출 200억 달러 증발’ 기사를 보고 고개를 갸웃했던 동료가 있다면 이 글을 전해 주세요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- George Hammond·Stephen Morris, “OpenAI annualised revenues $20bn less than previously signalled”, Financial Times, 2026.10.8. (이후 수정) : 순매출 500억 달러, 총매출 700억 달러로 정정된 기사예요.
- Financial Times, 2026.9.29. : OpenAI 연환산 매출이 7월 이후 70% 넘게 늘어 약 700억 달러라고 전한 기사예요.
- 董静, “万亿估值背后的’数字口径游戏’:OpenAI与Anthropic的营收竟然无法直接比较”, 华尔街见闻(Wallstreetcn), 2026.10.10. : 블룸버그 10월 10일 보도를 정리한 기사예요. 블룸버그 원문 대신 이 기사를 근거로 했어요.
- Echo Wang·Krystal Hu, “Exclusive: Anthropic IPO prospectus lays bare deep dependence on Big Tech partners”, Reuters(The Star 전재), 2026.9.29. : 클라우드 경유 매출 47%, 수수료 추산, 컴퓨팅 약정 규모가 모두 이 보도에서 나왔어요.
- Semafor, “Anthropic is gaining on OpenAI’s revenue, but hasn’t yet eclipsed it”, Yahoo Finance 전재. : 1달러 대 20센트 비교를 전한 기사예요.
배경 지식
- Futurum Group, “Anthropic Files For IPO, Looking to Beat OpenAI to the Punch”, 2026.6.2. : 클라우드 파트너 몫이 판매·마케팅비로 잡히는 구조를 설명해요.
- Yonhap(노컷뉴스 영문판), “Anthropic’s ‘explosive growth’… Annualized revenue hits $65 billion, overtaking OpenAI”, 2026.8. : 7월 말 650억 달러 연환산 매출 보도를 전했어요.
함께 읽으면 좋은 지난 호
- AI 기업의 ARR을 읽을 때 함께 봐야 할 것들 (제67호) : 연환산 매출이 실제 매출과 왜 어긋나는지, AI 비즈니스에서 함께 봐야 할 지표를 다룬 글이에요.

📝 용어 설명
각주
-
연환산 매출(ARR, Annualized Run Rate): 최근 한 달이나 한 분기 매출에 12나 4를 곱해 1년치로 환산한 숫자예요. 지금의 속도를 보여주지만, 1년 동안 실제로 벌어들인 돈은 아니에요. 회사마다 계산법이 조금씩 달라요. ↩
-
총액 인식과 순액 인식: 중간에 다른 회사를 거쳐 판매가 일어날 때, 고객이 낸 금액 전체를 매출로 잡으면 총액 인식, 중간 회사 몫을 뺀 자기 몫만 매출로 잡으면 순액 인식이에요. 이익 금액은 같아도 매출 규모가 크게 달라 보여요. ↩
-
본인과 대리인(principal / agent): 회계 기준이 총액과 순액을 가르는 기준이에요. 고객에게 넘기기 전에 상품이나 서비스를 통제하고 가격과 이행에 책임지면 본인, 남의 판매를 주선하고 수수료를 받으면 대리인으로 봐요. ↩
-
클라우드 마켓플레이스: AWS, 구글 클라우드, 마이크로소프트 애저 같은 클라우드 회사가 운영하는 판매 창구예요. 기업 고객은 이미 쓰는 클라우드 계정과 청구서로 다른 회사의 소프트웨어나 AI 모델을 살 수 있어요. ↩
-
회계 기준에 맞춘 재무제표: 미국 상장사는 일반회계기준(GAAP)에 따라 매출, 비용, 현금흐름을 정해진 방식으로 공시해야 해요. 연환산 매출 같은 자체 지표와 달리 회사 간 비교와 감사가 가능한 숫자예요. ↩
-
테넌트(tenant): 데이터센터의 공간과 전력을 장기 계약으로 빌려 쓰는 입주 고객이에요. 데이터센터 사업에서는 어떤 테넌트가 들어오느냐가 자금 조달 조건을 좌우해요. ↩
함께 읽으면 좋은 지난 호
블록체인을 이제 어디에 써야할까요?
블룸버그의 조 와이젠탈이 블록체인을 다시 보게 된 계기는 무기한 선물이었어요. 그 실험에서 가장 많이 거래된 상품 중 하나가 한국 주식이었고, 7월 28일에는 그 구조의 빈칸이 드러났어요.
비즈니스국세청 체납을 검색하면 왜 채용 공고가 먼저 나올까요
세금이 걱정인 사람과 일자리를 찾는 사람은 같은 사업의 양 끝에 서 있어요
비즈니스AI의 속도 제한은 검사관이 정해요
아모데이가 원한 건 주방에 상주하는 위생 검사관이었어요
비즈니스저렴한 돌봄을 내세운 제도가 더 비싸졌어요
100명으로 시작해 73명이 남았고, 시간당 요금은 2년 만에 36% 올랐어요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?