

블록체인을 이제 어디에 써야할까요?
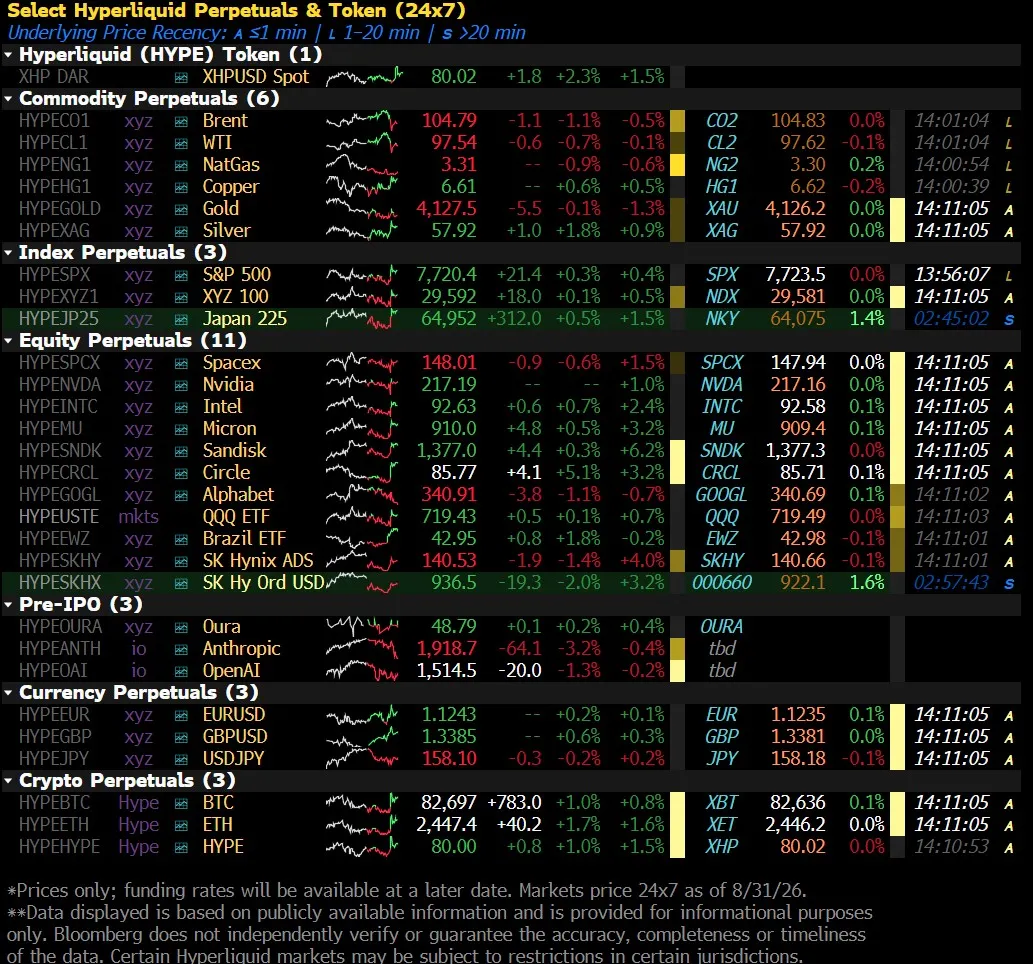
블룸버그의 조 와이젠탈이 블록체인을 다시 보게 된 계기는 무기한 선물이었어요. 그 실험에서 가장 많이 거래된 상품 중 하나가 한국 주식이었고, 7월 28일에는 그 구조의 빈칸이 드러났어요.
비즈니스블록체인을 비웃던 칼럼니스트가 생각을 고쳐 썼어요
구독자님, 블룸버그 팟캐스트 「오드 로츠(Odd Lots)」의 진행자 조 와이젠탈이 10월 20일 뉴스레터에 꽤 솔직한 제목을 달았어요. 우리가 블록체인을 잘못 봤을지도 모른다는 내용이에요.
그는 10년쯤 전 콘퍼런스에서 정장 차림의 사람들이 “비트코인은 투기 자산이지만 그 밑에 깔린 블록체인 기술은 기대된다”는 식으로 말하는 걸 늘 비웃었다고 고백해요. 그런데 2026년의 그는 그 사람들이 맞았을 수도 있다고 인정해요. 생각을 바꾼 계기로 그가 꼽은 건 무기한 선물1이에요.
이 글이 한국 독자에게 남의 이야기가 아닌 이유는 그가 예로 든 상품 목록에 SK하이닉스가 있기 때문이에요. 브렌트유, 금과 나란히요. 해외 플랫폼에서는 SK하이닉스 가격을 따라가는 상품이 밤에도 주말에도 거래되고, 그 가격이 다음 날 국내 시초가를 설명하는 변수로 거론될 만큼 커졌어요. 오늘은 와이젠탈이 생각을 바꾼 과정을 따라가 본 뒤, 그 실험이 한국 주식을 만났을 때 무슨 일이 있었는지 볼게요.
검열 저항에서 중립으로, 그리고 스테이블코인까지
와이젠탈이 처음 비트코인에서 매력을 느낀 건 중개자 없는 개인 간 송금이었어요. 페이팔로 돈을 보내면 겉으로는 개인끼리 주고받는 것 같지만, 실제로는 회사에 지시를 보내 내 잔액을 줄이고 상대 잔액을 늘리는 거예요. 그 회사는 거래가 불법이라서, 혹은 특정 업종이나 사람과 엮이기 싫어서 언제든 거래를 끊을 수 있어요. 사이퍼펑크2 운동이 오래 붙들고 있던 ‘인터넷 위의 현금’이라는 난제를 사토시 나카모토가 풀었고, 그래서 그에게 블록체인의 장점은 검열에 저항한다는 것 하나뿐이었어요. 중개자가 있어도 괜찮다면 이미 빠르고 거의 공짜인 중앙화 데이터베이스가 얼마든지 있으니까요.
생각에 금이 간 건 2024년 오드 로츠에서 크립토 업계 출신 오스틴 캠벨과 나눈 대화였어요. 캠벨의 논리는 이랬어요. 금융회사마다 거대한 레거시 전산 시스템을 따로 갖고 있고, 이걸 거대한 공유 장부 하나로 합치는 일은 이론적으로는 가능해도 현실에서는 일어나지 않는다. 그렇다면 블록체인은 검열에 저항하지 못하더라도, 어느 한 회사의 것이 아니라고 믿을 수 있는 중립적인 프로토콜로서 쓸모가 있다는 거예요. 사이퍼펑크 정신과는 거리가 멀지만, 순수하게 기술로 봐도 쓸 데가 있다는 이야기죠.
스테이블코인3도 처음엔 이해가 안 됐다고 해요. 오르는 코인이 핵심인 세계에서 가격이 고정된 코인이 왜 필요한지, 게다가 서클 같은 발행사가 거래를 막을 수 있으니 중개자가 하나 더 생기는 셈 아닌지요. 그래도 국경을 넘는 송금이 싸다는 쓰임새는 분명했어요. 그는 AI 에이전트가 유료 데이터베이스를 쓸 때마다 사람이 대신 계정을 만들 필요 없이 바로 결제하는 장면에서 프로그래밍 가능한 돈이 쓸모 있을 거라고 봐요. 1센트에 한참 못 미치는 마이크로 결제가 드디어 가능해질 수도 있고요. 다만 이 대목에서는 판단을 유보해요. 아직 지켜볼 일이라고요.
그리고 이번에 그의 생각을 가장 크게 움직인 게 무기한 선물이에요.
만기 없는 선물은 어떻게 가격을 따라갈까요
보통 선물에는 만기가 있어요. 만기일이 오면 실물을 주고받거나 그만큼의 현금으로 정산하죠. 무기한 선물은 이 만기를 없앤 상품이에요. 그런데 만기가 없으면 선물 가격이 기초자산에서 멀어져도 다시 끌어당길 계기가 없잖아요. 그 역할을 펀딩비4가 맡아요.
금 무기한 선물로 예를 들어볼게요. 오라클5이 바깥 세상의 금 가격을 블록체인 안으로 실어 와요. 선물이 그 가격보다 비싸게 거래되면 매수(롱) 쪽이 매도(숏) 쪽에 정기적으로 돈을 내요. 괴리가 클수록 내는 돈도 커지고요. 반대로 선물이 더 싸면 숏이 롱에게 내요. 비싸게 산 쪽이 비용을 치르니 가격이 다시 기초자산 쪽으로 붙어요. 오라클이 정확한 값을 보내준다는 전제 아래서요.
이 구조는 원래 크립토에서 나왔어요. 와이젠탈은 비트코인의 변동성으로도 성에 차지 않던 사람들이 더 큰 레버리지를 원해서 생긴 상품이라고 설명해요. 2016년 비트멕스가 대중화한 뒤 지금은 크립토 파생상품 거래의 대부분을 차지하고요. 그런데 구조 자체에는 비트코인이 필요 없어요. 오라클로 가격만 실어 올 수 있으면 주식이든 원유든 유로든 엔이든 똑같이 만들 수 있어요.
블록체인도 필수는 아니에요. 바이낸스 같은 중앙화 거래소도 무기한 선물을 팔아요. 와이젠탈이 블록체인에서 의미를 찾는 건 그다음 질문, 누가 상품을 만들어 올릴 수 있느냐에서예요.
하이퍼리퀴드가 설계한 ‘중립적인 땅’
와이젠탈은 최근 하이퍼리퀴드랩스의 제프 얀 CEO를 인터뷰했어요. 하이퍼리퀴드는 무기한 선물 거래에 특화된 블록체인이에요. 그가 보기에 이곳은 경제적으로 쓸모 있는 상품만 거래되는 장소를 지향해요. 강아지를 앞세운 밈코인 수천 개가 굴러다니는 곳과는 다르다는 거죠.
그걸 가능하게 하는 장치가 HIP-3라는 규칙이에요. 하이퍼리퀴드는 상품을 직접 상장하지 않아요. 외부 회사가 자기 거래 시장을 열고 그 위에 상품을 올려요. 대신 문턱이 높아요. 하이퍼리퀴드 공식 문서를 보면 시장을 열려면 하이퍼리퀴드 토큰 HYPE 50만 개를 맡기고 최소 183일 동안 유지해야 해요. 갤럭시 리서치는 이 금액을 7월 말 시세로 약 2,700만 달러로 추산했어요. 처음 세 개를 넘는 상품을 추가하려면 경매도 거쳐야 해요. 31시간에 걸쳐 가격이 서서히 내려가는 네덜란드식 경매예요. 아무 토큰이나 찍어 올렸다가 가격을 띄우고 빠지는 펌프앤덤프를 노리기에는 비싼 구조죠.
책임을 나누는 방식도 정해져 있어요. 시장을 연 회사, 즉 배포자가 오라클과 계약 조건, 레버리지 한도를 정해요. 시장을 엉망으로 운영하면 검증인 투표로 맡긴 HYPE를 최대 100%까지 삭감당할 수 있어요. 다만 공식 문서에 따르면 삭감된 토큰은 소각될 뿐, 피해를 본 이용자에게 돌아가지 않아요.
와이젠탈이 이 생태계의 큰 배포자로 꼽은 곳이 Trade.xyz예요. 그가 그리는 다음 장면은 반에크 같은 이름난 ETF 운용사가 이 자리에 들어와 토큰을 발행하는 거예요. 서로 다른 회사들이 중립적인 땅 위에서 각자 장사하는 구조, 캠벨이 말한 중립적 프로토콜의 실물판이죠. 다만 그도 기존 금융회사 중에 실제로 들어온 곳은 아직 없다고 덧붙여요.
규모는 이미 작지 않아요. 크립토브리핑 보도에 따르면 하이퍼리퀴드 전체 미결제약정6은 9월 말 180억 달러를 넘었어요. 8월 말에는 약 130억 달러였어요.
그 땅에서 가장 붐빈 상품 중 하나가 SK하이닉스였어요
유진투자증권 집계를 인용한 디지털타임스 보도를 보면, 2월 19일부터 8월 8일까지 바이낸스와 하이퍼리퀴드 등 글로벌 거래소 11곳에서 거래된 한국 개별 주식 무기한 선물의 누적 거래대금은 1,760억 달러, 약 243조 원이에요. 이 중 SK하이닉스가 1,610억 달러, 약 222조 원으로 92%를 차지했어요. 하이퍼리퀴드 안에서도 SK하이닉스는 누적 거래대금, 최근 30일 일평균 거래대금, 미결제약정 세 항목 모두 1위였고요.
이 숫자는 조심해서 읽어야 해요. 누적 거래대금은 같은 돈이 여러 번 사고팔린 걸 모두 더한 값이라 실제 투자금과 달라요. 그중 한국 투자자 비중이 얼마인지도 구분되지 않고요.
그래도 국내 시장과의 연결은 보여요. 같은 분석에서 정규장 마감 이후 하이퍼리퀴드 SK하이닉스 선물의 가격 변동과 다음 날 코스피 시초가 갭의 상관계수는 0.98이었어요. 35거래일 중 33일은 방향이 같았고요. 상관관계가 높다고 해서 해외 선물이 국내 주가를 움직였다는 뜻은 아니에요. 밤사이 나온 같은 뉴스에 양쪽이 함께 반응했을 수도 있으니까요. 다만 한국 주식의 ‘밤사이 가격’을 가장 먼저 보여주는 곳이 국내 거래소 밖에 생겼다는 건 분명해요.
레버리지도 커지고 있어요. 파이낸셜포스트 보도를 보면 바이낸스는 6월 2일 삼성전자·SK하이닉스·현대차 연동 상품을 상장했고, 최대 레버리지를 출시 때 20배에서 8월 50배로 올렸어요.
주식 1주가 2분 만에 만든 청산
7월 28일 오전 8시, 대체거래소 넥스트레이드(NXT)7의 프리마켓이 열리자마자 SK하이닉스 1주가 127만 2,000원에 체결됐어요. 전 거래일 종가보다 약 30% 낮은, 하한가 수준이에요. 2분쯤 지나 매수 주문이 들어오면서 주가는 170만 원대로 돌아왔어요.
한국 시장에서는 2분짜리 해프닝이었지만 하이퍼리퀴드에서는 아니었어요. 갤럭시 리서치 분석에 따르면 Trade.xyz의 SK하이닉스 선물은 NXT가 문을 여는 오전 8시부터 외부 거래소 가격을 기준으로 삼도록 설계돼 있었어요. 오라클은 그 1주짜리 체결가를 그대로 받아 올렸어요. 가격 완충 장치가 충격 일부를 흡수했지만 마크 가격8은 약 18% 떨어졌고, 롱 포지션 약 5,740만 달러가 강제 청산됐어요. 갤럭시 리서치는 많게는 8,000만 달러, 계좌로는 약 960개로 추정했어요. 이익을 보던 숏 포지션 일부도 시스템에 의해 강제로 정리됐고요.
그다음 장면이 중요해요. 하이퍼리퀴드 측은 이 시장을 자신들이 배포하거나 운영하지 않았다고 설명했어요. 누구나 허가 없이 시장을 열 수 있는 블록체인이고, 오라클과 마크 가격의 입력값을 정하는 건 배포자라는 거예요. HIP-3 설계대로라면 틀린 말이 아니에요. Trade.xyz는 오라클이 사양대로 작동했다는 입장을 유지하면서도, 7월 29일 이상 체결로 생긴 청산 손실을 일회성 재량 결정으로 보전하겠다고 밝혔어요. 의무는 아니었어요.
8월 6일에도 비슷한 일이 있었어요. NXT 프리마켓에서 SK하이닉스 11주가 하한가 수준에 체결됐어요. 이번 하이퍼리퀴드 청산 규모는 약 23만 달러로 훨씬 작았는데, 앞선 사태로 레버리지가 이미 대부분 털려 나갔기 때문이라는 분석이 나왔어요. NXT는 직전 가격에서 10% 이상 벗어난 주문이 들어오면 2분간 단일가 매매로 전환하는 정적 변동성 완화장치를 9월 14일부터 도입하기로 했고요.
그날 각자의 설명은 모두 맞았어요
와이젠탈이 높이 평가한 구조가 7월 28일에는 이렇게 작동했어요.
그의 관점에서 어느 한 회사가 장터를 소유하지 않는다는 건 장점이에요. 비용을 치르면 누구든 상품을 올릴 수 있고, 장터 운영자가 특정 상품을 마음대로 내리지 못해요. 그런데 문제가 생겼을 때 하이퍼리퀴드는 그 시장이 자기 것이 아니라고 말할 수 있었어요. 배포자는 오라클이 사양대로 작동했다고 말했고요. NXT는 대체거래소가 가격 발견보다 체결에 중점을 둔다고 해명했어요. 각자의 경계 안에서는 모두 맞는 설명이에요. 그리고 그 경계들 사이에서 생긴 약 960개 계좌의 손실은 결국 한 회사의 재량으로 메워졌어요.
미국에서는 기존 거래소가 이 구조를 정면으로 문제 삼고 있어요. 코인데스크 보도에 따르면 미국 상품선물거래위원회(CFTC)는 5월 말 예측시장 칼시의 크립토 무기한 선물을 승인하고 코인베이스의 고객 거래도 허용했어요. 그러자 시카고상업거래소(CME)는 6월 CFTC를 상대로 소송을 냈어요. 만기가 없으면 선물이 아니라 스와프이고, 스와프라면 더 엄격한 증거금과 등록 규칙을 따라야 한다는 논리예요. 테리 더피 CME 회장은 무기한 선물을 출시할 기술과 운영 역량은 갖췄지만 고객에게서 수요를 듣지 못했다고 말했어요. 와이젠탈이 시카고에서 더피를 만나 무기한 선물 이야기를 많이 나눴다고 쓴 배경이 여기 있어요.
한국의 시계는 저녁 8시에 멈춰요
금융위원회와 금융감독원은 10월 16일 무기한 선물 이용자 유의사항을 냈어요. 해외 플랫폼의 무기한 선물은 기초자산 가격 변동의 10배에서 200배까지 레버리지를 걸 수 있고, 한국 주가지수에 150배로 연동된 상품이라면 지수가 장중에 약 0.66%만 반대로 움직여도 강제 청산으로 원금 전액을 잃을 수 있다는 경고예요. 국내에서는 허용되지 않은 상품이고, 해외 사업자가 파산하거나 거래를 멈추면 국내법으로 구제받기 어렵다는 점도 분명히 했어요. 당국은 한국인을 상대로 한 불법 권유를 수사기관에 의뢰하고, 주요 플랫폼에 국내법 준수 협조를 요청하는 한편, 국내 유사 상품 도입 여부를 신중히 검토하겠다고 했어요.
국내 거래 시간은 이제 막 늘어나기 시작했어요. 한국거래소는 9월 14일부터 오후 4시부터 8시까지 전 종목 애프터마켓을 열었어요. 정규장 6시간 반에 4시간이 더해진 거예요. 이른 아침 프리마켓은 증권사 시스템 부담 등을 이유로 뒤로 미뤄졌고요.
오스왈드의 시선
와이젠탈의 반성은 정직하다고 생각해요. 서로를 완전히 믿지 않는 여러 회사가 같은 장부 위에서 장사할 수 있다는 건 7월 28일 이후에도 유효한 이야기예요. 실제로 그날 하이퍼리퀴드의 체결과 정산 자체는 설계대로 돌아갔어요.
다만 땅이 중립적이라고 해서 그 위에서 거래되는 가격까지 중립적인 건 아니에요. 장부 밖의 세상이 장부 안으로 들어오는 입구가 오라클이고, 그 입구는 배포자 한 곳이 설계해요. 거래소를 믿어야 했던 자리에 이제는 오라클 설계자를 믿어야 하는 자리가 생긴 거예요. 7월 28일에 문제가 난 곳도 그 입구였어요.
그래서 한국에서 물어야 할 건 블록체인이 좋은 기술이냐보다, 한국 주식의 밤사이 기준 가격을 누가 정하고 그 가격이 틀렸을 때 누가 책임지느냐예요. 지금의 답은 해외의 배포자 한 곳이 정하고, 틀리면 그 회사가 재량으로 판단한다는 거예요. 국내 당국은 구제가 어렵다고 미리 밝혔고요.
와이젠탈은 독자에게 무기한 선물이 어떻게 작동하는지 시간을 들여 공부해 두라고 권해요. 여기에 한 줄을 더하고 싶어요. 무기한 선물을 볼 때는 레버리지 배수보다 오라클이 어디서 가격을 가져오는지를 먼저 확인해 보세요. 7월 28일에 청산된 롱 계좌들이 틀린 건 SK하이닉스의 방향이 아니었으니까요.
마치며
와이젠탈은 블록체인을 쉽게 비웃었던 걸 후회한다고 썼어요. 그의 말대로 블록체인은 여러 금융회사가 함께 장사하는 중립적인 땅이 되어 가고 있고, 그 땅에서 가장 많이 거래된 상품 중 하나가 한국 주식이에요. 동시에 그 땅의 규칙은 한국의 거래 시간과 투자자 보호 체계 밖에 있어요. 두 사실이 함께 성립한다는 걸 기억해 두시면 좋겠어요.
참고로 이 글은 시장 구조에 대한 해설이고, 특정 상품의 투자나 거래를 권하는 글이 아니에요. 본문의 청산 규모는 리서치 기관과 보도의 추정치예요.
💬 해외 플랫폼에서 한국 주식에 연동된 무기한 선물이 밤과 주말에도 거래된다는 걸 이 글 전에 알고 계셨나요? ‘알고 있었다’, ‘처음 들었다’ 한마디만 남겨 주셔도 좋아요.
📨 SK하이닉스나 반도체 주식을 지켜보는 동료가 있다면 이 글을 공유해 주세요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- Joe Weisenthal, “Maybe We Were Wrong About Blockchain”, Bloomberg Odd Lots 뉴스레터, 2026.10.20. ··· 오늘 글의 출발점이에요. 검열 저항에서 중립적 프로토콜, 스테이블코인, 무기한 선물로 생각이 옮겨 간 과정이 담겨 있어요.
- Hyperliquid Docs, “HIP-3: Builder-deployed perpetuals” ··· 배포자의 HYPE 50만 개 예치, 183일 유지, 오라클 책임, 삭감 토큰의 소각 규정이 나와요.
- Hyperliquid Docs, “HIP-1: Native token standard” ··· HIP-3 경매가 그대로 쓰는 31시간짜리 네덜란드식 경매의 규칙이에요.
- Will Owens, 하이퍼리퀴드·TradeXYZ 오라클 청산 분석, Galaxy Research, 2026.7.31. ··· 7월 28일 오라클이 1주짜리 체결가를 받아 올린 과정과 Trade.xyz의 보전 결정을 가장 자세히 정리한 분석이에요.
- 김미정, “SK하이닉스 무기한 선물 222조 거래…정규장 수급변수 급부상”, 디지털타임스, 2026.8.12. ··· 11개 거래소 누적 거래대금과 시초가 상관계수 0.98의 출처예요.
- “주가지수 0.66%만 반대로 움직여도 전액 손실…금융당국, ‘무기한 선물’ 경고”, 파이낸셜뉴스, 2026.10.16. ··· 금융위·금감원 유의사항의 주요 내용과 향후 조치가 정리돼 있어요.
- “Inside the CME and CFTC’s battle over onchain perpetual futures”, CoinDesk, 2026.7.28. ··· CME가 CFTC를 상대로 낸 소송의 논리와 더피 회장의 발언을 볼 수 있어요.
배경 지식
- 이정화, “SK하이닉스 하한가에도 무기한 선물 청산 제한적…넥스트레이드 가격 왜곡 피했다”, 블록미디어, 2026.8.6. ··· 8월 6일 재발 상황과 NXT의 변동성 완화장치 도입 계획이 나와요.
- “Hyperliquid Explains $57 Million SK Hynix Perp Liquidations After Oracle Anomaly”, BeInCrypto, 2026.7.28. ··· 하이퍼리퀴드 측이 이 시장을 직접 운영하지 않았다고 설명한 당일 반응이에요.
- 정재영, “해외서 고배율 선물 거래 하는 투자자, 대응 나선 당국 골치아픈 이유는?”, 파이낸셜포스트, 2026.10.19. ··· 바이낸스 레버리지 확대와 자본시장법상 쟁점이 함께 정리돼 있어요.
- Vivian Nguyen, “Maybe we were wrong about blockchain, Bloomberg suggests, as perps go mainstream”, Crypto Briefing, 2026.10.20. ··· 하이퍼리퀴드 미결제약정 추이의 출처예요.
- “6.5→10.5→12…애프터마켓은 시작, 24시간 거래 꿈꾸는 KRX”, 머니투데이, 2026.9.13. ··· 한국거래소 애프터마켓 도입과 거래 시간 확대 일정이에요.
함께 읽으면 좋은 지난 호
- 옳아도 청산당한다 ··· 같은 7월 28일의 1주 체결을 AI 헤지펀드의 강제청산 쪽에서 본 글이에요.
- SK하이닉스 레버리지를 산 92%는 개인이었어요 ··· 국내 단일종목 레버리지 상품의 문이 열리고 닫힌 두 달을 다뤘어요. 오늘 글의 해외판에 가까워요.

📝 용어 설명
각주
-
무기한 선물(perpetual futures, perps): 만기가 없는 선물이에요. 정산일이 오지 않으니 포지션을 계속 들고 갈 수 있고, 대신 펀딩비라는 정기 정산으로 가격을 기초자산에 묶어 둬요. 해외 플랫폼에서는 24시간 거래되고 높은 레버리지를 쓸 수 있어요. ↩
-
사이퍼펑크(cypherpunk): 1990년대 전후로 암호 기술을 이용해 개인의 프라이버시와 자유를 지키려던 운동이에요. 중개자 없이 주고받는 디지털 현금이 이들의 오랜 목표였어요. ↩
-
스테이블코인: 달러 같은 법정통화에 가치를 고정한 암호화폐예요. 가격이 출렁이지 않아서 투자보다 송금과 결제 수단으로 쓰여요. ↩
-
펀딩비(funding rate): 무기한 선물 가격이 기초자산보다 비싸면 롱이 숏에게, 싸면 숏이 롱에게 정기적으로 내는 돈이에요. 괴리가 클수록 커져서 가격을 기초자산 쪽으로 되돌리는 역할을 해요. ↩
-
오라클(oracle): 블록체인 밖의 정보, 예를 들어 주가나 원유 가격을 블록체인 안으로 전달하는 장치예요. 블록체인은 스스로 바깥 가격을 알 수 없어서, 오라클이 틀린 값을 보내면 그 값이 그대로 정산 기준이 돼요. ↩
-
미결제약정(open interest): 아직 청산되지 않고 열려 있는 계약의 총규모예요. 거래대금이 하루 동안 얼마나 사고팔렸는지를 보여준다면, 미결제약정은 지금 얼마의 돈이 걸려 있는지를 보여줘요. ↩
-
넥스트레이드(NXT): 2025년 문을 연 국내 첫 대체거래소예요. 한국거래소보다 이른 오전 8시에 프리마켓을 열어요. ↩
-
마크 가격(mark price): 거래소가 손익 계산과 강제 청산 여부를 판단할 때 쓰는 기준 가격이에요. 마지막 체결가 대신 오라클 가격 등을 섞어 만들어서 순간적인 가격 조작을 막으려는 장치인데, 오라클 입력이 틀리면 함께 흔들려요. ↩
함께 읽으면 좋은 지난 호
국세청 체납을 검색하면 왜 채용 공고가 먼저 나올까요
세금이 걱정인 사람과 일자리를 찾는 사람은 같은 사업의 양 끝에 서 있어요
비즈니스AI의 속도 제한은 검사관이 정해요
아모데이가 원한 건 주방에 상주하는 위생 검사관이었어요
비즈니스기업결합심사, 공정위보다 회사가 먼저 판정해요
신고 대상인지, 언제 내는지, 어떤 심사 트랙인지. 법령 원문 순서로 짚은 기업결합 신고 실무
비즈니스EU가 8월 기한을 넘겼는데, 2027년 2월은 그대로예요
대상이 아닌 항목을 먼저 걷어내야, 진짜 받아야 할 자료가 보여요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?