废电池工厂吃的不是报废车,而是废料
决定开工率的不是路上的电动车,而是电池工厂,2026年这条链条才开始断开
商业设备是120万吨,进厂的原料却只有44万吨
废电池回收在过去几年里既是被最频繁介绍的成长产业,同时也是亏损最严重的产业。把数字叠在一起,原因就显现出来了。以2023年为基准,全球回收设备规模约为前处理1 120万吨、后处理125万吨,而能投入这些设备的废旧电池与工艺废料2加在一起也不过44万吨左右。也就是说,只有三分之一的设备能被原料填满。
同一时期,市场预测却在不断变大。预计原料产生量到2040年将增至620万吨的估算依然有效。所以,成长前景与开工率低迷并不是相互矛盾的说法。一个是2040年的数字,另一个是此刻停在工厂门口的卡车数字。
决定开工率的不是路上,而是工厂内部
然而,回收工厂现在究竟在处理什么原料,这一点却很少被提及。
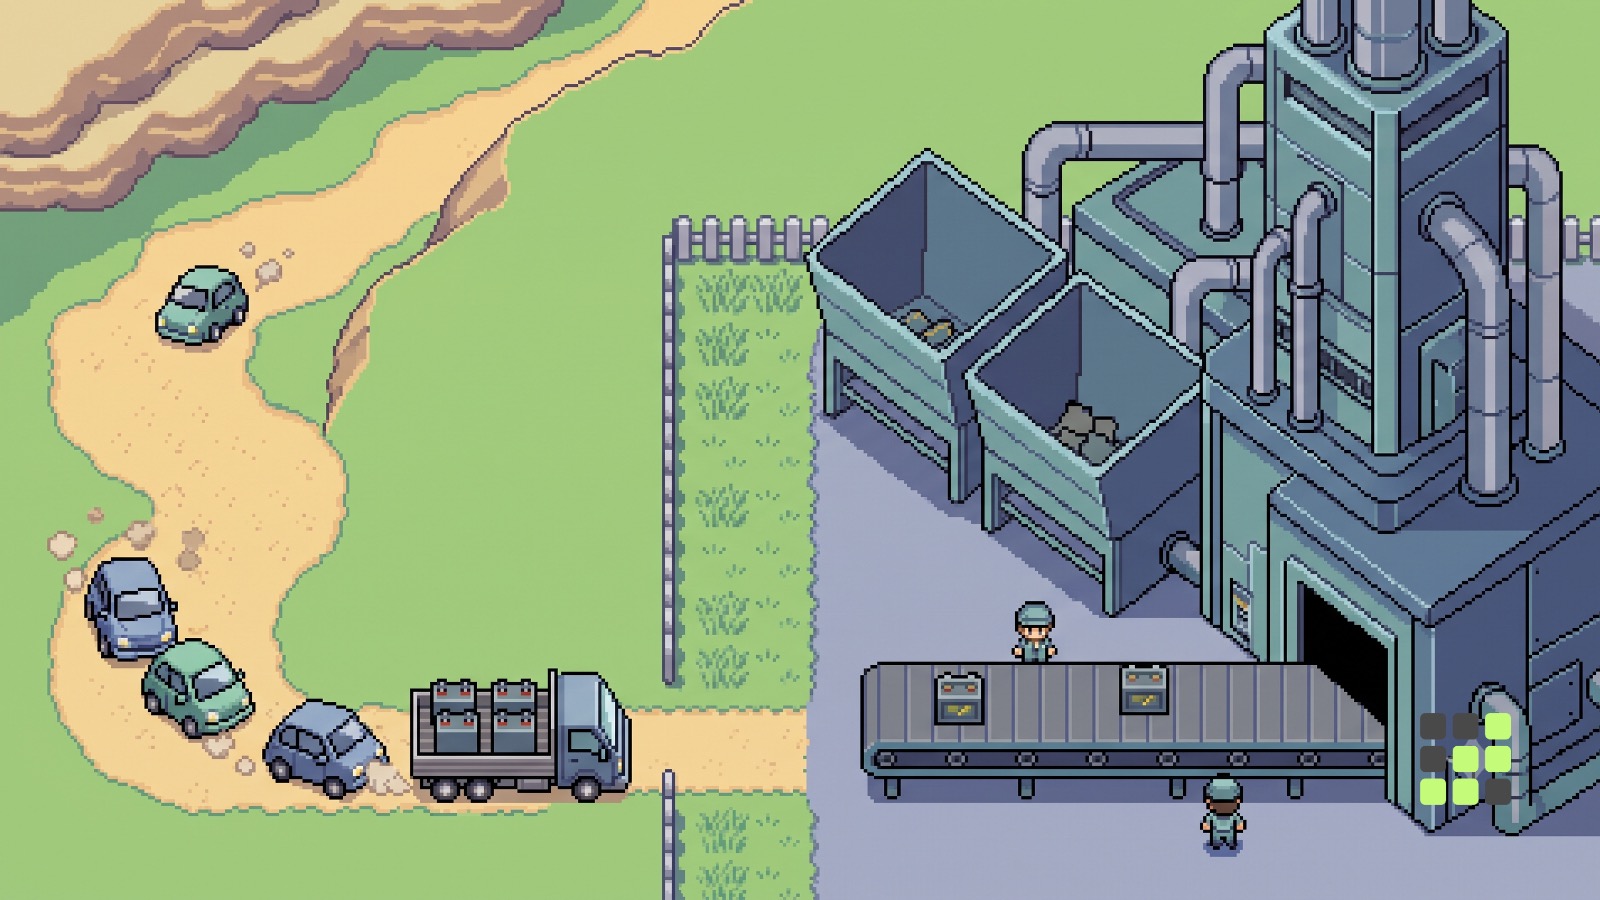
到2025年为止,国内回收企业的主力原料并不是寿命结束后从车上拆下的电池,而是来自电池电芯和正极材料工厂的不良品和工艺副产物,也就是废料。废旧电池会分流为再利用和回收两条路径,而制造废料几乎全部进入回收环节。由于物量稳定、成分均匀,在早期回收业务中是最好处理的原料。
不过这种原料有一个麻烦的特性。废料不是在电池卖得多的时候产生,而是在电池被大量制造的时候产生。当电动车需求下滑、电池企业停线时,不良品也随之减少。回收设备并不是电动车市场的缓冲装置,而是原封不动地继承了电池工厂开工率的下游工序。
产业叙事与现实分道扬镳的地方正在这里。投资说明材料把这个产业解释成路上跑的电动车数量,而损益表却随着电池工厂的生产计划走。设备扩建的决策看的是前方的时钟,而原料供给却跟着后方的时钟走。
再加上销售价格。回收企业的商业模式是买入废料和废电池,提取锂、镍、钴后再卖出,所以提取金属的市价就是销售单价。碳酸锂价格在2023年11月跌破每公斤100元人民币之后长期未能恢复,镍也停留在低位区间。原料采购单价往往滞后于市价,所以在售价下跌阶段,利润率会先受挤压。盛一高科(Seongil Hi-Tech)在2023年录得销售额2,474 亿韩元、营业亏损83 亿韩元。设备扩张越多的公司,固定成本增长得越快。
2026年是原料来源发生转变的一年
这个结构正在改变。证券界很早就把2026年定为废旧电池产生量超过电芯废料产生量的时间点。因为早期售出的电动车正是从那时起集中进入报废期。这意味着原料的来源从工厂内部转向路面之上,从那一刻起,回收产业的开工率将不再跟随电池工厂的生产计划,而是跟随十年前的销量与报废车辆数。
现场指标的方向也已经改变。盛一高科(音译)从2023年起停掉老旧的1、2号厂,主要运转效率更高的新万金3号厂,据悉截至2026年4月,3号厂开工率已达到90%左右,并将2号厂产能扩大至两倍,于5月重新启动。原料供货渠道也从30余处扩大到100处。据证券公司估算,3号厂开工率将从2025年第四季度的70%~80%,在2026年第三季度接近100%。
金属价格也已见底回升。钴价从2025年9月的每吨33,406美元,涨到2026年6月的55,854美元;镍价从2025年2月的15,275美元涨到2026年6月的17,664美元。锂价则从2026年1月每公斤16美元涨到5月的24.1美元后,回调至21.6美元。随着售价回升、新工厂开工率随之上扬,市场上开始出现国内回收企业将在2026年内实现季度盈亏平衡的预期。不过,截至2026年9月8日,镍价为每吨16,755美元,低于6月水平,因此很难说这轮回升是单向持续的。
制度层面也朝同一方向变动。《使用后电池管理及产业培育法》于2026年5月26日公布,自2027年5月27日起施行。该法将废旧电池定位为产业资源而非废弃物,并纳入了拆卸前性能评估、全生命周期履历与交易系统、再生原料认证制度的法律依据。据政府预测,国内废旧电池排出量将从2025年的8,321块,增长到2030年的10万7,500块左右。回收路径与履历追踪被纳入法律框架,意味着此前靠个别合同零散收集的原料,将进入被制度化的流通网络。
搜索关注度比业绩更早撤离
有趣的是,公众的关注走向恰恰相反。在自有的搜索分析中,废电池关键词的月搜索量在2026年7月的观测值为17,840次,趋势为下降,与比较期相比的搜索量为0.791倍。关注的顶点并非出现在亏损最深的区间,而是在此之前更早的预期阶段;而在业绩开始转好的区间,关注度早已撤离。
这里必须划清一条界线。搜索量只是搜索次数,既不是市场规模,也不是采用率,更不是投资业绩的证据。搜索量下降不代表产业消亡,搜索量上升也不代表需求诞生。但有一点可以读出:围绕这个主题的搜索,一直更接近于寻找相关概念股的提问,而不是理解产业结构的提问,一旦股价叙事降温,提问也随之降温。而恰恰是原料结构正在改变的当下,才是首次能真正看清这个产业的时刻。
Oswarld视角
在看这个产业时,我想换个角度看三件事。
第一,需要更换先行指标。到目前为止,废电池相关报道都以电动车销量开篇,但真正左右2025年前损益的,是电池电芯、正极材料工厂的开工率。2026年之后,还要加上报废车辆登记数和电池拆卸件数。如果不清楚某种原料占比多少,就无法预测这家公司下一季度的表现。
第二,在这个产业里,设备规模不是竞争力的指标,能确保原料供应的合同数量才是。盛一高科(音译)把供货渠道从30余处扩大到100处,我认为这比扩建公告更有意义。在原料短缺的产业里,产能是固定成本,而采购网络才是资产。
第三,需求的底部不是由市价创造,而是由监管创造。欧盟一直在逐步预告电池制造过程中的碳排放规制以及再生原料最低投入比例的规制,韩国也已把再生原料认证制度写入法律。一旦形成不使用再生金属就无法销售的市场,再生金属的价格就会开始独立于矿产金属市价而运行。这种分离是否真正发生,正是决定这个产业长期盈利能力的分水岭。
 结语
废电池市场中,成长前景与开工率低迷同时出现,并不是因为有人夸大了数字。而是因为设备是按照电池生产的时钟建成的,原料却是按照汽车寿命的时钟到来的。两个时钟之间的差距,造成了近三年的亏损。
2026年是这个差距首次开始缩小的阶段。不过这次我首先要看的,同样不是预测值,而是废旧电池在原料中所占的比重、采购合同的数量,以及再生原料义务是否真正转化为实际采购。金属市价的波动比这些更剧烈,方向也尚未确定为单一走势。
💬 读者,您所在的行业里,是否也存在预测值的时钟与实际物量的时钟错位的指标?您会先看哪个数字?欢迎在评论中告诉我们。
📨 如果您觉得这篇文章对正在为电池、材料、资源循环领域的原料采购而苦恼的同事有帮助,请直接转发给他们。


参考资料与延伸阅读
核心来源
- SK ecoplant新闻室,“全球废电池回收设备一半闲置?稳定的废电池供需方案是什么?”,2024年3月。……以吨为单位比较设备产能与原料产生量差距的资料
- 法律新闻,“《使用后电池法》的主要内容及启示”,2026年6月。……整理了公布日、施行日以及性能评估、履历管理、再生原料认证制度的结构
- 韩国经济电视台,“盛一高科(音译),下月工厂重启”,2026年4月8日。……报道了3号厂开工率与原料供货渠道扩大的采访内容
- Digital Today,“锂价从8美元涨到22美元,废电池行业扭亏为盈在望”,2026年8月7日。……说明了金属市价与回收企业损益之间的联动关系
背景知识
- The Lec,“盛一高科(音译)3号厂6月开工”,2024年3月。……可确认2023年业绩与金属价格下跌影响的报道
- SNE Research,“全球废电池回收市场展望”。……区分废电池与废料的市场划分起点
- 金·张律师事务所,“为培育废旧电池产业而构建的法律、制度、基础设施方案”。……黑粉末排除在废弃物监管之外以及再生原料认证制度的制度背景
你的观点会成为下一期的线索
欢迎留下你的经验与看法。