

2026年,加密货币的残酷史
价格还在,交易却消失了。把81份终止公告叠在一起读,就能看出什么死了,什么还活着
商业请看交易量,而不是价格
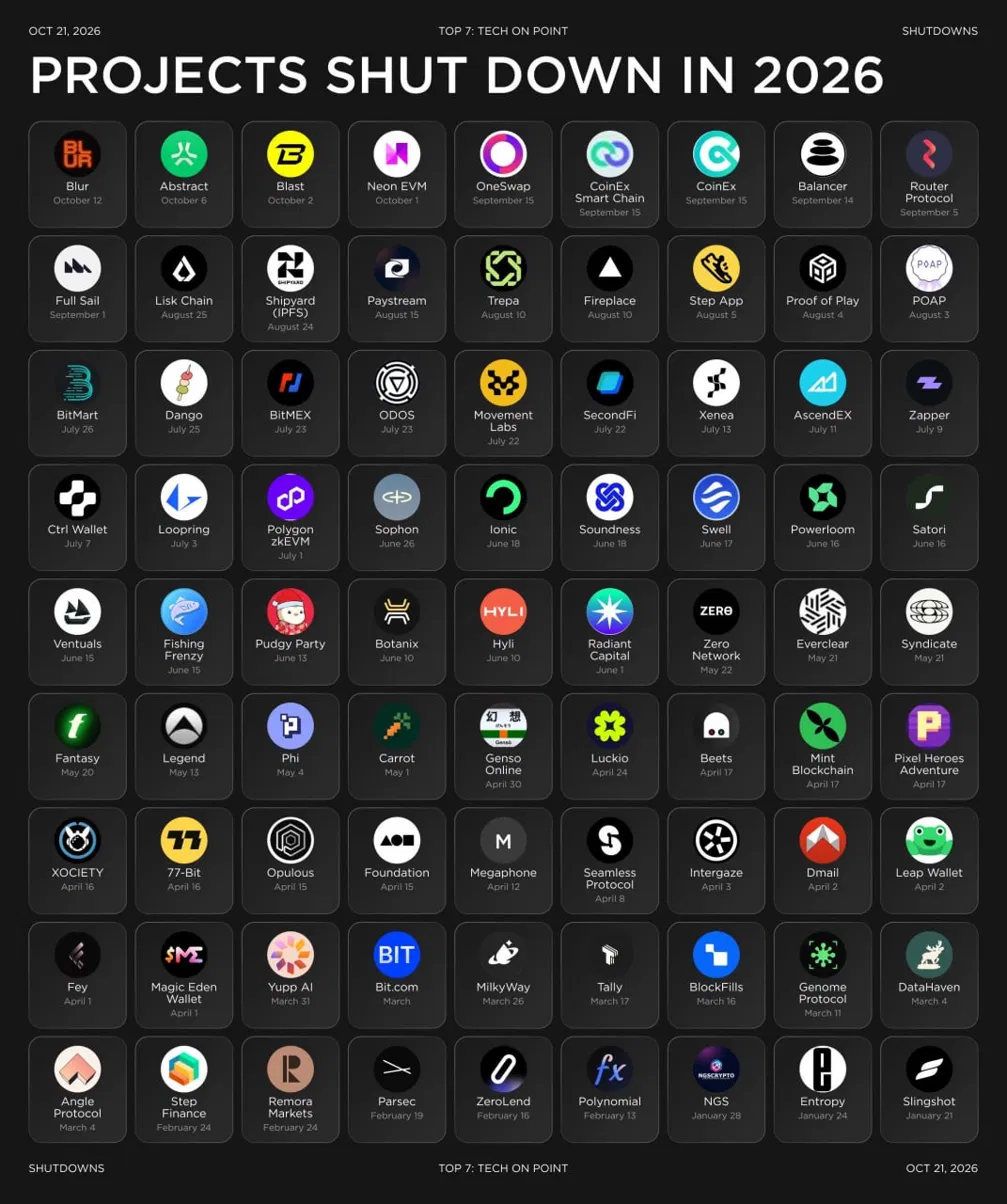
上面这张图是把2026年以来关闭或宣布将要关闭的加密货币项目汇总而成的表格。每行九个,共九行,合计81个。从1月21日的Slingshot到10月12日的Blur,几乎每周都会出现一个终止公告。表中的日期是公告发布日,实际服务下线的日子通常比这更晚。这份表格是第三方整理的,并非全面普查,本文中挑出了其中分量较重的几个案例,用原始公告和媒体报道重新核实过。
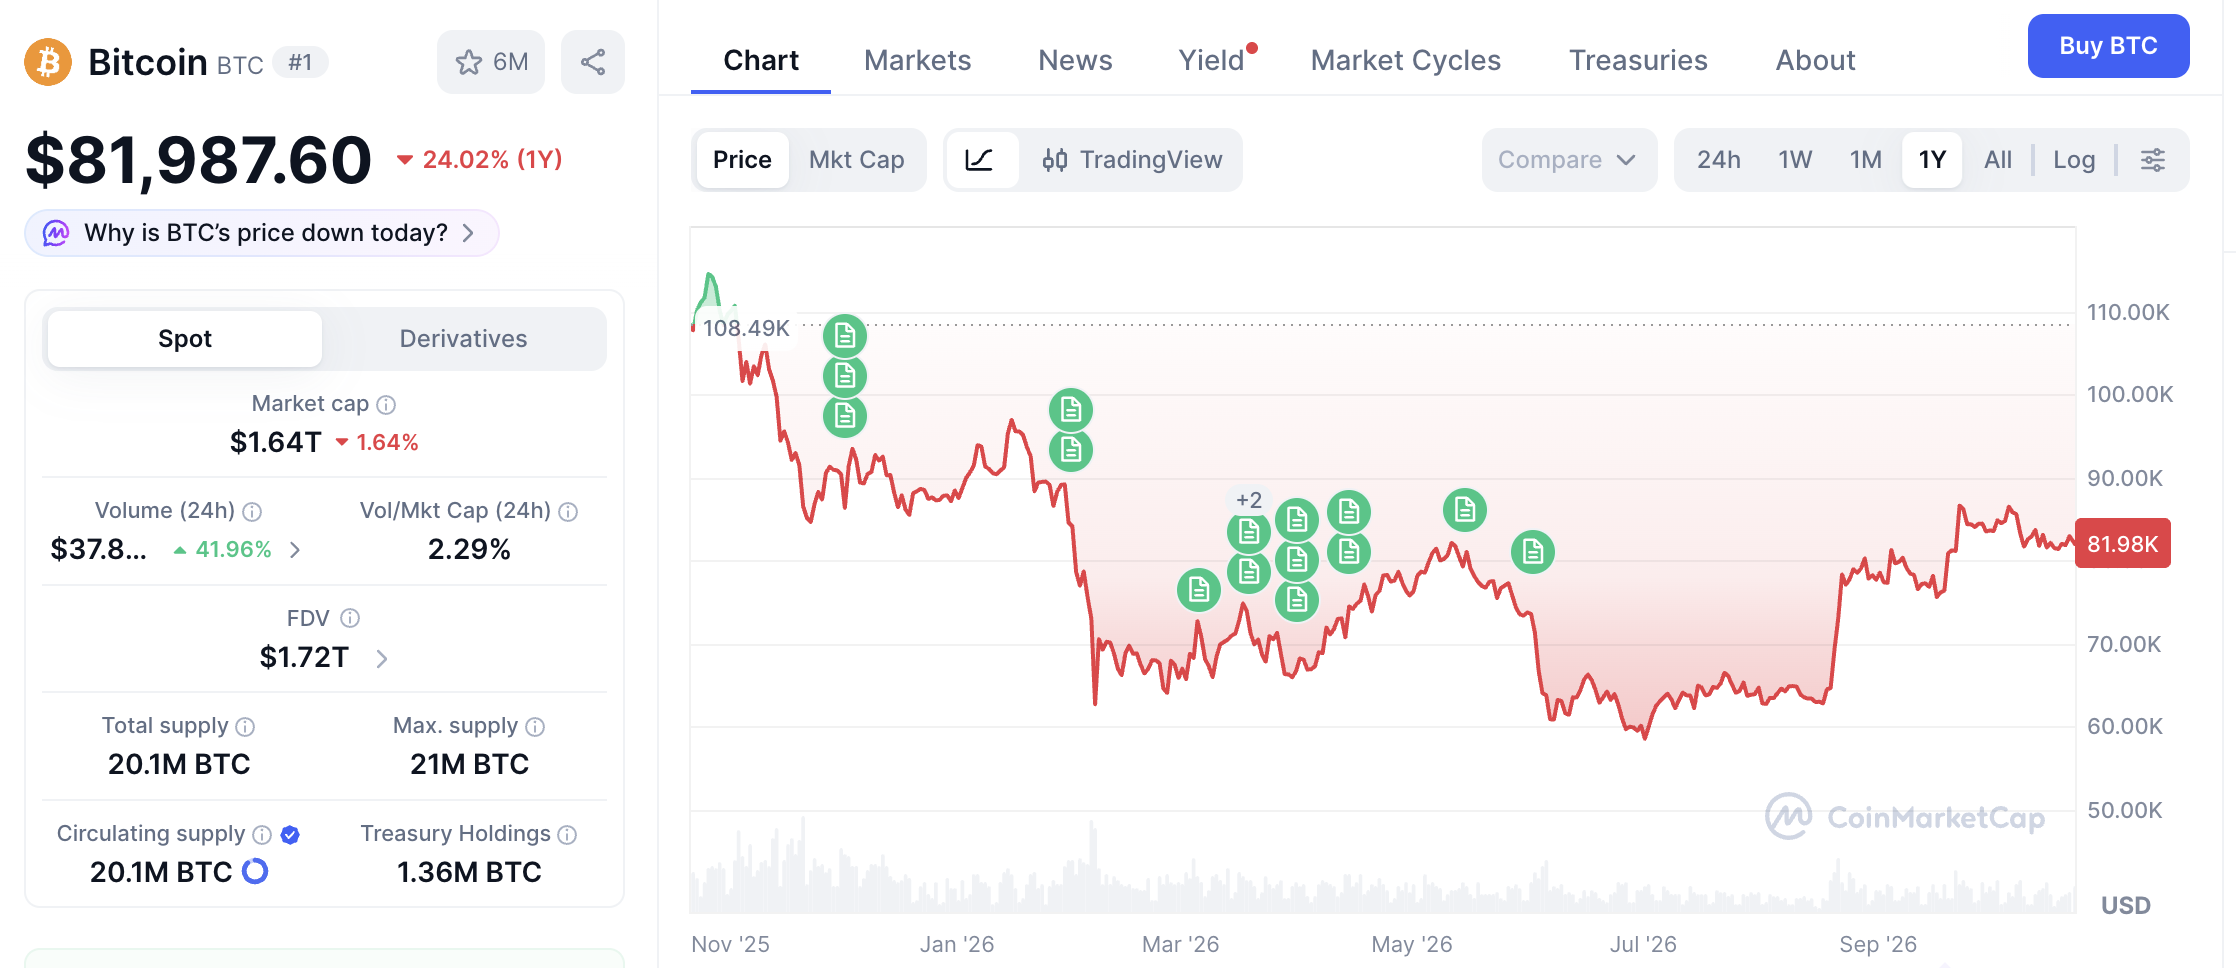
如果只看价格,这张表可能会显得有些夸张。10月22日,比特币价格约为8.28万美元。虽然比2025年的高点12.6万美元跌了约35%,但仍高于2021年的高点。不过我认为,那个价格只是画饼充饥,因为交易根本没有在发生。这不是寒冬,而是直接被冷冻了。
今天我想聊聊这一切为什么会走到这一步,以及在这场残酷史中,该如何把区块链技术本身单独拎出来看待。先说在前面:这篇文章是对市场结构的解读,不是针对某个特定资产的投资判断依据。
交易所正在变得空荡荡
先看数字。据数据分析公司 Kaiko 统计,8 月初 44 家现货交易所的日均交易量约为 150 亿美元。这比 1 月的高点减少了 70%。2 月的时候,曾有两天单日交易量超过 1,000 亿美元。按月来看也是一样。以 CryptoQuant 的数据为准,4 月中心化交易所现货交易量为 6,790 亿美元,是 2023 年 10 月以来的最低值;7 月份,主要 14 家交易所无一例外,交易量全部较上月下滑。TokenInsight 统计的二季度整体交易量(含衍生品)为 16.5 万亿美元,仅略高于 2025 年三季度高点 31 万亿美元的一半。
甚至有交易所直接消失了。首创永续期货1的 BitMEX,在 7 月 23 日宣布关闭,并于 9 月 23 日结束交易。这家在 2018 年占据衍生品市场 57% 份额的交易所,到最后只剩下 0.08%。据报道,其母公司曾试图以约 10 亿美元的价格出售未果,随后决定关闭。三天后,BitMart 宣布了同样的决定,9 月份 CoinEx 也紧随其后。
ETF 方面同样冷清。美国比特币现货 ETF 在 5 月份流出 24 亿美元,6 月份流出 45 亿美元,到 10 月中旬为止,净流出已超过 5 亿美元。
<<<OZ_BODY>>>
运行链条每月都要花钱
表格中出现最多的类型是第 2 层2。Blast、Abstract、Sophon、Polygon zkEVM、Loopring、Swell、Zero、Mint。仅在以太坊之上搭建的链条,今年停运或公告将要停运的就接近十个。
Abstract 是更复杂的案例。这是 Pudgy Penguins NFT 品牌为了把粉丝群体带到链上,于 2025 年 1 月上线的链条,累计交易量超过 3 亿笔。单看数字,这不算是一条失败的链条。但其母公司 Igloo 在 10 月 6 日公告称两年间已亏损数千万美元,并宣布将于 12 月 15 日终止运营。链条每日收取的手续费约为 3,900 美元,而在其上运行的应用的收益约为 3.9 万美元。即便有用户,链条所分得的那份收益也无法覆盖成本。Igloo 也曾考虑过发行代币来硬撑下去的选项,但因对需求没有把握而放弃。
Sophon 是一条募集了 6,000 万至 7,000 万美元打造出来的链条,日活跃用户只有 100 到 200 人,日手续费收入约为 30 美元上下。年运营成本却超过 300 万美元。Polygon 将 2021 年以 2.5 亿美元收购的 Hermez 培育成 Polygon zkEVM,但在 7 月初关闭了测序器。
为什么都集中在 2026 年发生呢?第 2 层的收益,是用户支付的手续费减去把数据上传到以太坊主网所需成本后的差额。2024 年的 Dencun 升级(EIP-4844)5大幅降低了这项数据成本。这对用户来说是好事,但随着竞争加剧,手续费也跟着下降。交易量大的链条可以靠薄利多销维持,但交易量小的链条,差额就会跌到运营成本以下。Vitalik Buterin 在 2 月 5 日的文章中写道,第 2 层需要通用扩容之外的存在理由,背景正是这个。
存活下来的一方,理由也很明确。Polygon 本体在 Abstract 终止运营后不久发文称“我们不是终止运营公告”,一度引发争议,而 Polygon 之所以能撑下去,是因为它被用作支付网络,并承载着 Polymarket 的流量。据 Growthepie 统计,第 2 层整体经济活动的占比今年反而突破了 30%。用户并没有消失,只是集中到了少数几条链上。
数十亿美元往来,却没有一分手续费
如果说第二层是成本问题,那么另一批项目则是从一开始就没有收入模式。
Blur 是 2023 年超越 OpenSea、成为以太坊最大 NFT 交易所的地方。10 月 12 日公告称,将于 11 月 12 日关闭网站,借贷协议 Blend 也将停止新增借贷撮合。2023 年 3 月的月交易额为 14.3 亿美元,到 2026 年 3 月跌破 700 万美元,降幅超过 99.5%。但这份公告中最重要的数字另有其人。按 Token Terminal 的数据,Blur 三年来的协议收入为 0 美元。因为它从未收取手续费。**在数十亿美元的交易流转期间,公司没有赚到一分钱,留住交易者的手段是代币空投。**代币价格从 2023 年初的 5 美元跌到如今的 1.5 美分,交易者也随之离场。
去年 8 月谈论 Farcaster 和 Kaito 时,我写过稿费如何把社区变成外包市场。驱动人们行动的不是工资,而是彩票。Blur 则是把同样的设计套用在交易所上的案例。彩票一停,外包也就结束了。
发稿费养出的社区,最终沦为外包一场 57 万人的实验揭示的分岔点,是奖励的变现能力。Balancer 则是另一种血泪史。2025 年 11 月,它遭遇了 1.28 亿美元的黑客攻击,月收入从 113 万美元跌到 5.6 万美元。运营公司在 3 月关门,9 月 14 日,前负责人发布了一份协议终止提案,只留下一句“Balancer 已经尽力了”。由于剩余金库中的 900 万美元已经超过代币总市值,他们决定销毁代币、分配金库资产来收尾。9 月 29 日的投票中,99.2% 的人投了赞成票。这意味着,对代币持有者而言,清算比继续运营更划算。
Movement Labs 在 7 月向美国法院申请了破产保护。交易所上市后不久,做市商抛售了约 6600 万枚代币,价格崩盘之后调查随之展开。
把这些数字放在一起看是这样的。按 Bitcoin.com 的统计,1 月至 7 月间有 60 多个项目;按 RootData 的统计,截至 7 月底有 95 至 110 个项目倒闭、破产或消失。按 Galaxy Research 的数据,第一季度加密货币风投交易为 355 笔、总额 40 亿美元,比上一季度减少了一半。那些在 2021 年以高估值融到钱、靠代币价格和下一轮融资撑下去的公司,没能等到下一轮融资。
为什么偏偏是2026年
外部环境不容忽视。三件事叠加在了一起。
钱变贵了。 10年期美国国债利率在10月中旬一度突破5%。持有不生息资产的理由因此减少。比特币ETF在5月和6月流出69亿美元的时期,正好与利率上升的时期重叠。
规则只定了一半。 稳定币6相关法案《天才法案》于2025年7月通过,今年货币监理署(OCC)敲定了实施细则。而决定整个市场规则的《明晰法案》在9月15日的参议院程序性表决中以49比50被否决。需要60票才能通过。争议焦点在于交易所和钱包能否向稳定币持有者提供计息奖励,银行以存款外流为由表示反对。摩根大通首席执行官杰米·戴蒙公开表示,银行不会接受那项条款。11月3日中期选举前再次表决的可能性不高。稳定币是合法的,但建立在其之上能做什么仍未确定,今年就在这种状态下走向尾声。
资金链断了。 前面提到的风险投资对半腰斩,就属于这一类。Abstract放弃发行代币是一个象征性事件。这意味着,通过发行代币筹措运营资金的路径,在2026年已经被堵死了。
但区块链今年是最忙的
这里我要把表格翻过来看。同一时期,也有一些数字创下了纪录。
以Visa链上分析仪表盘为基准,6月份稳定币调整后交易额达到1.79万亿美元,为历史最高。 环比增长63%,同比增长125%。按a16z的统计,第一季度共有4.5万亿美元资金流动,其中三分之二来自亚洲。同样在6月,稳定币发行余额减少了77亿美元,这是自2022年Terra事件以来最大的降幅,但流失的资金并没有离开市场,而是转移到了贝莱德BUIDL、Circle USYC这类带息的代币化国债中。资金一刻不停地加速流转,用更少的余额完成了更多的事情。
代币化资产(RWA)7今年增长超过50%,达到329亿美元。三年前这一数字还不到30亿美元,相当于增长了十倍。预测市场交易额在第二季度达到432亿美元,是一年前的18倍。黄金、白银、原油等传统资产的期货交易量在加密货币交易所创下历史最高,也是在今年发生的事。
也就是说,交易所冷清的同时,链上却很忙碌。只不过,忙碌的主角既不是比特币,也不是山寨币,更不是NFT,而是美元。第一季度全部加密货币交易量中,稳定币占比高达75%,这一比例为历史最高。全球结算网络(Global Settlement Network)首席执行官Ryan Kirkley在8月将稳定币、数字银行、机构用结算基础设施列为这轮洗牌的赢家,说的正是这股潮流。
Oswarld视角
看着这张表,我最先想到的是“寒冬”这个说法本身就不准确。冬天的前提是春天会来。2022年的下跌行情就是如此:价格下跌,交易减少,然后随着ETF的进入又恢复了。而现在,价格还在,交易却消失了。与其说是冻结,不如说更接近冷冻状态。冷冻需要有人来解冻才会化开。
那么该在哪里划线呢?我认为可以用一个问题来区分:即便代币价格归零,使用还会留下吗。Blur的代币一结束,交易也就结束了。Blast和Sofon一旦奖励结束,用户就离开了。反过来,稳定币汇款在比特币下跌35%的期间创下了历史最高纪录,代币化国债反而在那波下跌行情中吸引了资金。这些用户用链不是为了让价格上涨,而是为了汇钱、拿利息。前者是2026年残酷史的主角,后者才是区块链在2026年实际做成的事。即便在同一条链上,这也是两门不同的生意。
按这个标准来看,Clarity法案的僵局也会有不同的解读。银行想阻止的,是持有稳定币就给利息的那种模式。那属于存款的领域,银行无意在这个问题上让步。反之,用链来汇款的模式,银行并不反对——因为GENIUS法案已经通过了。也就是说,今年美国的监管划下的这条线,是把区块链作为支付结算基础设施接纳,却不接纳其作为收益资产。市场冻结的地方,与监管划定的界线,几乎是同一个地方。
结语
表格中的 81 个名字,不是一份已经消失的技术清单,而是一份如果没有代币价格撑腰就无法运转的业务清单。与此同时,区块链今年却承载了史上最多的美元流动。能把这两个事实放进同一句话里,才算是真正读懂了 2026 年。
💬 读者今年使用的加密服务或钱包中,有没有收到过停运公告的?是什么服务?转移资产的过程又是怎样的?欢迎在评论区告诉我们。
📨 如果身边有同事把加密货币和区块链混为一谈,欢迎把这篇文章分享给他们。


参考资料与延伸阅读
核心来源
- The Block,《Blur to shut down frontend next month as NFT trading volume dwindles》,2026. 10. 12. ··· 这是Blur公告原文和Blend借贷停止时间表。
- Cryptorank,《Blur to Shut Down NFT Marketplace Website After Volumes Collapse 99%》,2026. 10. 13. ··· 这里有从月交易额14亿3,000万美元降至700万美元的走势,以及Token Terminal记录的协议收入0美元。
- The Block,《Paradigm-backed Layer 2 Blast to wind down network as costs exceed revenue》,2026. 10. 2. ··· 这是Blast公告原文引用和TVL 3,200万美元数值。
- CoinDesk,《Pudgy Penguins’ Abstract becomes second Ethereum layer 2 to shut in a week》,2026. 10. 7. ··· 这里有Abstract每日链上手续费3,900美元与应用收入3万9,000美元的对比。
- TokenPost,《Blast and Abstract Shutdowns Test Ethereum Layer 2 Sustainability》,2026. 10. 10. ··· 整理了EIP-4844压缩小型Layer 2收益的结构,以及Vitalik 2月5日的文章。
- Bitcoin.com News,《Sophon Set to Pull Plug on Layer 2 Network After $70M Funding Push》,2026. 10. 20. ··· 这是Sophon年度运营费用300万美元和11月30日终止时间表。
- Cryptopolitan,《The year of shutdowns: which networks are winding down in 2026?》,2026. 10. ··· 这里有Polygon的生存原因和GrowThePie的Layer 2经济活动占比数据。
- The Block,《Balancer proposes winding down protocol and distributing treasury to BAL holders》,2026. 9. 15. ··· 这是Balancer终止提案和金库900万美元的分配方式。投票结果参考了CoinPaprika的整理。
- CoinDesk,《BitMEX shuts down: perpetuals pioneer officially closes its doors after 11 years》,2026. 9. 23. ··· 这是BitMEX关闭经过。市场份额从57%降至0.08%的数据参考了24/7 Wall St.的整理。
- Crypto Briefing,《Crypto spot volume drops to $15B as liquidity thins across exchanges》,2026. 8. 8. ··· 这是Kaiko每日150亿美元统计和六家交易所占比60%的数值。
- TokenInsight,《Crypto Exchange Report Q2 2026》,2026. 7. ··· 这是第二季度16万5,000亿美元与2025年第三季度峰值31万亿美元的对比。
- Bitcoin.com News,《Over 60 Crypto Firms and Projects Fold in 2026 as Bankruptcies, Bear Market and Hacks Rip Industry Apart》,2026. 7. 28. ··· 这是1~7月超过60家的统计,以及Movement Labs、Sophon、Polygon zkEVM终止的经过。
- Forbes,《The Stablecoin Market Shrank For The First Time In Four Years. Watch The Volumes Instead.》,2026. 7. 27. ··· 一并讨论了6月1万7,900亿美元的纪录、发行余额减少77亿美元,以及向代币化国债的转移。
- BeInCrypto,《Crypto Bear Market? These Reports Say the Industry Has Never Been Stronger》,2026. 7. ··· 这是Bitwise第二季度报告中代币化资产329亿美元、预测市场432亿美元的数值。
- Forbes,《‘Nearly Two-Thirds’—Stablecoins Suddenly Hit $4.5T Q1 Volume Record》,2026. 4. 29. ··· 这是a16z第一季度4万5,000亿美元统计和亚洲占比。
- CEX.IO,《Stablecoins in Q1 2026: Rising Similarities With the 2022 Bear Market》,2026. 5. ··· 这是第一季度交易量中稳定币占比75%的出处。
- FinTech Weekly,《CLARITY Act Tracker: Status, Timeline & What Happens Next》,2026. 9. 26. ··· 整理了9月15日49对50的表决结果和银行游说团体的争论焦点。
- TFTC,《Bitcoin ETF Flows》,2026. 10. ··· 这是逐月比特币现货ETF净流入流出统计。
背景知识
- 引用Galaxy Research统计的KuCoin News,《Over 100 crypto projects closed in 2026 amid industry consolidation》,2026. 8. 18. ··· 这是第一季度风险投资40亿美元和Ryan Kirklee(音译)的赢家预测。
- Au79 Macro Research,《20Oct2026 - Crypto & Macro-Liquidity》,2026. 10. 20. ··· 参考了10年期国债利率突破5%的时点。
值得一起阅读的往期
- 给文章付钱,社区变成了外包 ··· 这篇讨论了代币奖励如何改变社区,与Blur的设计是同样的结构。
- 用虚假投注制造1.4亿浏览量的公司 ··· 这是今年创下纪录的预测市场的另一面。

📝 术语说明
注释
-
永续合约(perpetual swap):一种没有到期日、可以一直持有的衍生品。2016年由BitMEX首创,如今加密货币交易量的大部分都来自这种产品。 ↩
-
Layer 2:叠加在以太坊等基础链之上、先处理交易再将结果记录到基础链的辅助链。目的是降低手续费、提升速度。 ↩
-
TVL(总锁仓价值):用户存放在某条链或某项服务中的资产总额。是衡量用户留存程度的代表性指标。 ↩
-
排序器(sequencer):在Layer 2中负责确定交易顺序、打包并提交到基础链的角色。Layer 2运营方通常承担这一角色并借此收取手续费。 ↩
-
EIP-4844(Dencun升级):2024年3月的以太坊升级,大幅降低了Layer 2将数据上传到基础链的成本。用户手续费随之下降,但Layer 2运营方的利润也同时被压缩。 ↩
-
稳定币:一种价值锚定法定货币(如美元)的加密货币。由于价格不会剧烈波动,其设计初衷是用作支付与结算手段,而非投资工具。 ↩
-
代币化资产(RWA):将国债、基金、黄金等现实世界中存在的资产以区块链上的代币形式表示出来。其中附带利息的国债型代币占比最大。 ↩
你的观点会成为下一期的线索
欢迎留下你的经验与看法。