

服务器只需两个月,晶圆代工却要四年
越往供应链上游走,今天的决定越晚见分晓
商业一张九根条形柱的图表
读者您好,本月3日,X(原推特)上流传着一张图表。这是研究账号 P Equity Research 引用瑞银(UBS)资料发布的内容,将构成 AI 基础设施的九个领域的交付周期1以条形柱并排呈现。基准时间点是 2026 年 9 月。
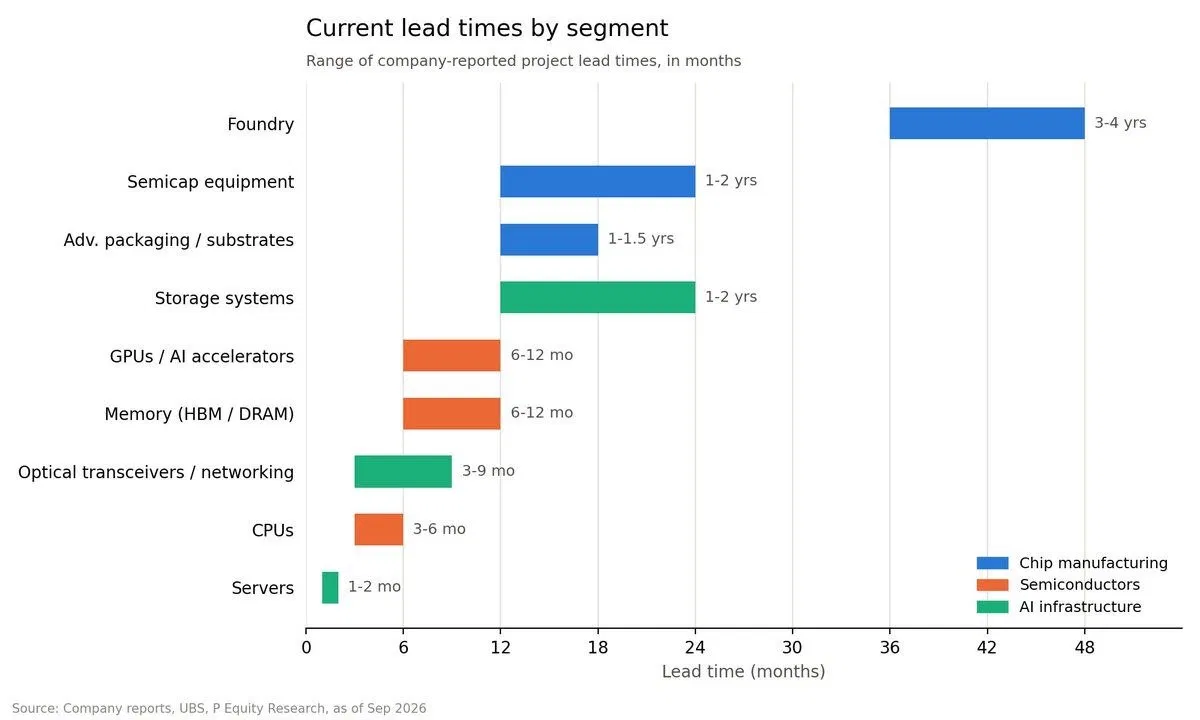
看到这张图表,首先浮现的想法很简单:相比作为成品的服务器,建设制造芯片的工厂、采购进入该工厂的设备、获取将芯片封装在一起的封装能力要耗费漫长得多的时间。因此,如果没有核心半导体与零部件作为支撑,服务器组装得再快,整个基础设施的建设周期也会被拖延。这种理解完全正确。
今天我们不妨再往前走一步。这张图表除了显示哪个领域更慢之外,还向我们展示了如今拿到手里的产品,究竟源自多久之前所做的决定。
九根条形柱,各自不同的时钟
首先,我们把图表中的数字整理成表格。
| 领域 | 交付周期 | 图表分类 |
|---|---|---|
| 晶圆代工 | 3~4年 | 芯片制造 |
| 半导体制造设备 | 1~2年 | 芯片制造 |
| 先进封装·半导体基板 | 1~1.5年 | 芯片制造 |
| 数据存储设备·系统 | 1~2年 | AI 基础设施 |
| GPU·AI 加速器 | 6~12个月 | 半导体 |
| 内存(HBM·DRAM) | 6~12个月 | 半导体 |
| 光模块·网络设备 | 3~9个月 | AI 基础设施 |
| CPU | 3~6个月 | 半导体 |
| 服务器 | 1~2个月 | AI 基础设施 |
从图表的副标题来看,每一根条形柱代表各企业公布的项目交付周期范围。不过这里需要注意一点:每根条形柱所衡量的对象并不相同。
服务器的 1~2 个月,更接近于在零部件齐全的情况下,从下单到交货所需的时间。而图表中虽然没有对每根条形柱单独给出定义,难以断言,但将晶圆代工的 3~4 年解读为决定新建产能到晶圆真正出片所需的时间更为自然。在帖子下方也有同样的讨论:如果芯片库存充足,新建工厂所需的时间并不会影响本次服务器的交付周期;但如果芯片短缺,无论组装速度有多快,都无法填补这一空白。
因此,将这张图表视为九个不同的时钟,而非九份交期表,会更不容易产生混淆。可以把每根条形柱理解为在回答这样一个问题:如果这件物品在今天到货,那么促成这次供应的决定是在多久前做出的?如果是服务器,那就是上个月;如果是 GPU 和 HBM3,则是半年到一年前;如果是设备,是 1~2 年前;而如果是工厂,则是 3~4 年前。
“长条”与“堵塞的条”需要分开看
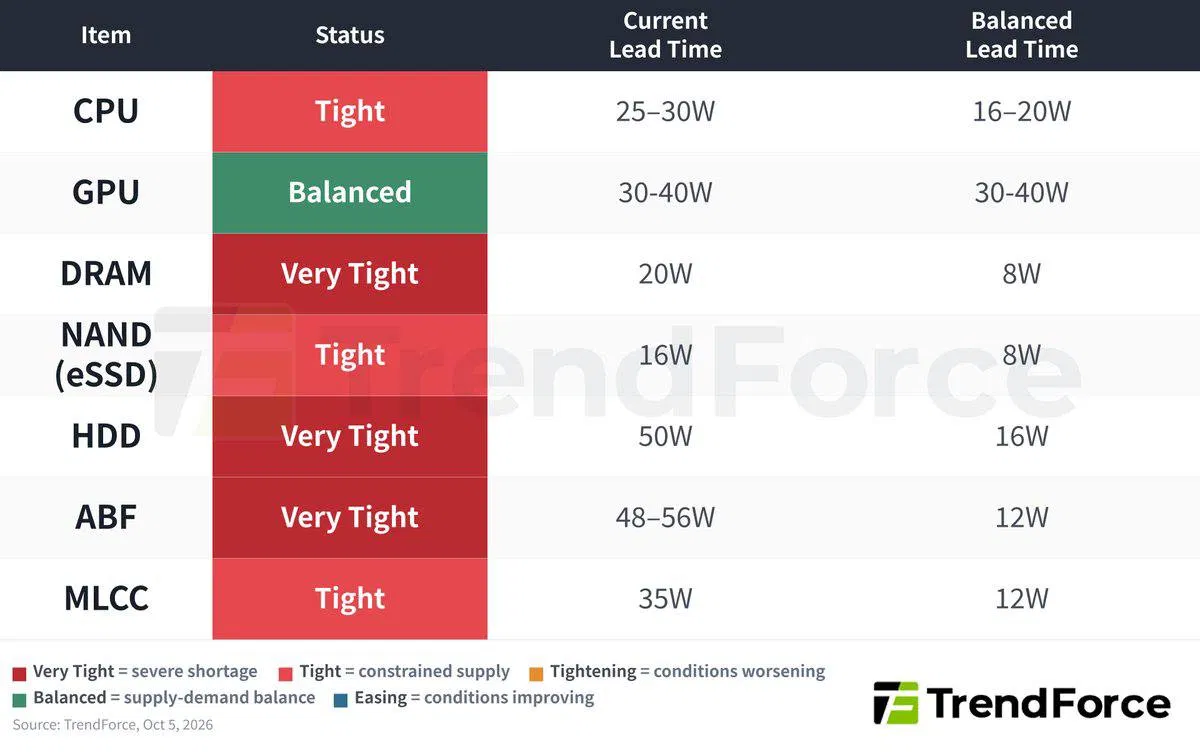
两天后的 10 月 5 日,市场调研机构 TrendForce 发布了一份视角不同的表格。该表格将七个品类当前的交付周期,与供需平衡的正常市场交付周期并列在了一起。
| 品类 | 状态 | 当前交付周期 | 平衡市场交付周期 |
|---|---|---|---|
| CPU | 紧张 | 25~30 周 | 16~20 周 |
| GPU | 平衡 | 30~40 周 | 30~40 周 |
| DRAM | 极度紧张 | 20 周 | 8 周 |
| NAND(企业级 SSD) | 紧张 | 16 周 | 8 周 |
| HDD | 极度紧张 | 50 周 | 16 周 |
| ABF 载板 | 极度紧张 | 48~56 周 | 12 周 |
| MLCC | 紧张 | 35 周 | 12 周 |
如果说瑞银的图表展示了柱条的长度,那么这张表格则展现了当前的柱条比正常状态拉长了多少。将两者重叠来看,会出现出人意料的一幕。GPU 为 30~40 周,绝不算短,但状态却是“平衡”。这意味着它本来就需要耗费那么长时间。相比之下,HDD 为 50 周,超过了正常状态 16 周的三倍;ABF 载板4为 48~56 周,超过了正常状态 12 周的四倍。载板上动辄铺设成百上千颗的微小元器件 MLCC5 也达到了 35 周,拉长至正常状态的近三倍。DRAM 为 20 周,是正常状态 8 周的 2.5 倍。
柱条的长度说明了该产业原本的运转节奏有多慢,而与正常状态的距离则揭示了当前究竟是哪里发生了堵塞。 单看这张表格,目前拉长最为严重的,并非众人议论焦点的 GPU,而是其周边的内存、存储设备、载板与被动元件。
不同来源的数据也略有差异。瑞银图表将 CPU 计为 3~6 个月,而 TrendForce 则定为 25~30 周,也就是 6~7 个月。这似乎是由于衡量标准与统计方式不同所导致的差异。本文将按照各自的标准分别引用这两份资料。
2029年的工厂,正在当下被敲定
台积电亚利桑那第一座工厂就是一个很好的标尺。台积电公布该厂建设计划是在2020年5月,动工是在2021年6月。采用4纳米工艺投入量产则是在2024年第四季度。从发布算起耗时约四年半,从动工算起也耗时约三年半。这与图表中显示的3~4年基本吻合。
我们把这个时间倒推一下。从眼下刚刚投产的产能中减去3~4年,就是2022~2023年。ChatGPT于2022年11月公开发布,因此如今刚刚开始运转的产线,极有可能是在生成式AI需求呈现出如今这种态势的前后敲定的。
若把同样的计算推向未来,就会引出一个更重要的事实。今天做出的扩产决定,将在2029~2030年的市场上接受评分。 存储器的情况也大同小异。美光在爱达荷、纽约和新加坡建设的新工厂,据称最早也要到2027年年中才能形成有实质意义的供应量。而在此期间,美光被曝仅能满足部分核心客户所订购DRAM与NAND容量的50~66%。
图表中间的柱条也是同样的逻辑。半导体制造设备需要1~2年,先进封装6和基板需要1~1.5年。即使厂房建好,若设备推迟到位产线就无法运转;即便芯片生产出来,如果将GPU与HBM封装合一的能力不足,加速器也无法组装完成。服务器的柱条较短,意味着只要上方的各个环节全部就绪,组装便能迅速完成。
各个柱条之间还相互牵制咬合。TrendForce指出,DRAM的短缺正蔓延为企业级SSD的制约因素。由于DRAM紧缺,部分NAND厂商无法足额供应企业级SSD。尽管NAND相比正常状态仅延长至两倍、交期增幅不及DRAM,但仅仅因为旁边的一根柱条,成品的供应就被连带卡死了。
还有未在图中列出的柱条。那就是我们在今年7月第141期中探讨过的电力设备。按照当时整理的数据,变压器的交付周期长达24~48个月,最长甚至需要5年。哪怕芯片端的各个柱条全部补齐,如果建筑和电力没有准备就绪,服务器也只能滞留在仓库里。
排队期间,订单被不断吹大
交付周期过长还会引发另一个现象。上游供应商在决定扩产时,参考的信息往往是下游传递上来的订单。然而在供不应求期间,订单量极易膨胀至超出实际需求。因为如果只能拿到申请配额的 60%~70%,下一次在订单上自然就会填上更大的数字。
这也是近期存储芯片市场中真实传出的数字。据业内消息,在 2027 年 DRAM 和 HBM 的配额分配谈判中,绝大多数买家最终只拿到了最初申请量的 60%~70%,买家们正通过支付部分预付款并签订 3~5 年的长约来锁定货源。
这种沿着供应链自下而上层层放大需求信号的现象,被称为“牛鞭效应”7。在第 141 期中我们曾以变压器为例讨论过这一机制,而在半导体领域,就有一个非常切近的先例。
2021 年芯片短缺期间,终端产品制造商因担心拿不到货,在多家供应商处重复下单采购同一款芯片。而当 2022 年下半年需求急转直下时,他们为了先消化积压的库存而停止下单,这一冲击最沉重地砸向了处于供应链后端的芯片厂商。三星电子 2023 年第一季度的营业利润仅为 6,000 亿韩元,相比一年前的 14 万 1,200 亿韩元骤降 95% 以上。三星电子随即宣布存储芯片减产,仅 2023 年前三季度,三星电子与 SK 海力士在半导体部门的营业亏损就分别累计达到 12 万 7,000 亿韩元和 8 万 1,000 亿韩元。从 2021 年初开始的短缺逆转为 2022 年底的过剩,整个过程甚至用了不到两年。
交付周期较短的一方应对这种反转相对容易。服务器厂商只要削减下个月的订单即可。但对于已经做出跨越 3~4 年决策的晶圆厂来说,却根本做不到。工厂已经落成,折旧已经启动,为了维持产能利用率,即便大幅降价也必须硬着头皮卖。
看着同一组数据却得出相反结论的两个人
因此,如今的存储市场上并存着截然相反的两种推演。
一方是 SK 海力士社长郭鲁正。在 7 月 10 日接受路透社采访时,他预计从供应层面来看,2027 年将是行业历史上最艰难的一年,而且客户需求在 2030 年之后仍将超出公司的生产能力。这一判断也有数据作为支撑:据悉其 HBM 产能直到 2027 年的配额已被预订一空,超大规模数据中心为了锁定这批货源而提前支付的定金规模高达 220 亿美元。据 TrendForce 统计,今年第三季度 DRAM 合约价环比上涨了 15~18%。
美光在近期的财报电话会上也站在了相同立场。在创下单季营收 542 亿美元的纪录后,美光表示目前尚看不到供需何时能重回平衡。其 2027 年产能的 75% 以上已被锁定,部分甚至延续到 2031 年的战略客户合约已增至 26 份。
另一方则是彭博社的任淑莉(Shuli Ren)。她以供需平衡测算模型为依据,认为短缺在 2026 年第二季度就已经见顶,大概在 2027 年第四季度趋于稳定,到了 2028 年可能会逆转为产能过剩。原因在于三家存储巨头大举砸下的资本支出,将在那一时期集中释放产能。
这两种推演各自揭示了长交期的正反两面。 在需求扩张阶段,越是产能响应耗时漫长的环节,越容易拥有议价权和订单确定性。客户之所以甘愿支付巨额预付款并提前预订未来数年的产能,正是因为必须等待的时间极为漫长。相反,一旦漫长等待之后扩产终于落地,需求增速却出现放缓,同样的漫长时间差就会反噬为产能过剩和开工率暴跌。
在看待供应方的预期时,有一点必须保留审视:货源短缺持续得越久,获益最丰厚的正是供应方自身。 这并不意味着他们的预测一定错误,而是提醒我们在看待预测时,也要看看谁的推演对谁最为有利。
长期合约正是在这双重效应之间转移风险的工具。就像我们在第183期中分析过的闪迪 4 年期合约那样,一旦客户支付定金并签署违约条款,误判时点的部分损失就会从供应方转移到采购方身上。从这个角度来看,所谓的议价权,也意味着有能力将时点误判的风险推给对方。
Oswarld视角
最近,我因为 AI 数据中心项目的咨询、设计与审查工作,辗转于多个地区。接到评估请求时,比起地块面积或 GPU 数量,我首先确认的往往是另一件事:是否有已敲定的租户,以及贷款银团是否会基于该租户的信用放款。
在审阅合同时,我也格外留意某些细节。观察 CDN 运营商或电信运营商的服务条款就会发现,基于 CPU 的合同大多以整个运营期内不更换设备为前提。相比之下,Neocloud8签订的 5~6 年期合同中,往往默认包含“若设备世代更迭需双方协商一致”的条款。
我之所以首先关注租户,原因也正在于此。决策的时间周期越长,当前收到的订单量就越是不可靠的信息,因为在排队过程中它很可能被注水夸大了。在该订单背后是否有人真正押上了真金白银与信用,才是能够一路留存到数年后项目竣工时的有效信息。
本文旨在解读供应链结构,并不构成对特定标的的投资建议;文中所引用的预测数据,仅作为观察市场如何看待该产业的参考资料。
结语
下次当您看到服务器交期缩短至两个月的消息时,不妨也联想一下位于其上方的那几根柱子现在处于何种状态。即使最底部的柱子变短了,只要最顶部的柱子依然漫长,今天的乐观与悲观就要等到数年之后才能见分晓。郭鲁正社长与任淑莉(Shuli Ren)的展望产生分歧的时间点,就在 2027 年底到 2028 年之间。
💬 贵公司在引入 AI 服务器或 GPU 时,实际上等待时间最长的是哪个环节?是服务器本体,还是电力、网络等其他部分?欢迎在评论区分享。
📨 如果身边有负责基础设施采购,或正在关注半导体行业的同事,欢迎将本文转发给他们。


参考资料与延伸阅读
核心来源
- P Equity Research, UBS交期图表帖文, X, 2026.10.3. ··· 本文的图表及各品类交期均参考该帖文中的图表(数据来源标注:Company reports, UBS, P Equity Research,截至2026年9月)。
- TrendForce, Weekly Radar 004: DRAM Tightness Is Becoming an Enterprise SSD Constraint, 2026.10.5. ··· 七个品类的当前与均衡交期表、DRAM紧缺向企业级SSD蔓延、美光业绩与供应展望。
- TrendForce, Toshiba to Double AI Data Center HDD Capacity by FY2027, 2026.10.2. ··· 援引《日本经济新闻》报道的东芝扩产计划。
- Traders Agency, Toshiba Plans to Double AI Data Center HDD Capacity by Fiscal 2027, 2026.10. ··· 同日希捷与西部数据股价下跌,以及两家公司的供货锁定承诺传闻。
- Taiwan News, TSMC starts construction on Arizona chip plant, 2021.6.1. ··· 亚利桑那晶圆厂开工时间点。
- Arizona Technology Council, TSMC computer chip fourth quarter results, 2025.1. ··· 2024年第四季度开启大规模量产。
- GadgetReview, 2027 Could Be Memory’s Worst Supply Year Yet, SK Hynix CEO Warns, 2026.8.17. ··· 综合整理郭鲁正社长路透社专访、任舒莉(音译)分析及美光供应数据的报道。
- Hostzealot, Samsung, SK hynix, and Micron Max Out DRAM and HBM Orders Up to 2027, 2026.8.5. ··· 援引DigiTimes关于3至5年长约与预付款惯例的报道。
- Sammyfans, AI demand reportedly books nearly all 2027 DRAM and HBM supply, 2026.8.3. ··· 据传仅能按需求量的60%至70%配货。
- Mezha, SK Hynix CEO: 2027 will be the ‘worst’ year, 2026.7.12. ··· TrendForce给出的第三季度DRAM合约价格涨幅。
- Fusion Worldwide, Where are we in the inventory digestion cycle. ··· 2021至2023年的重复下单与库存调整。
- CNBC, How the world went from a semiconductor shortage to a major glut, 2023.7.28. ··· 从短缺转向严重过剩的过程与牛鞭效应。
- Fierce Electronics, PC shipments drop 29%, Samsung profits plunge 96%, 2023.4. ··· 三星电子2023年第一季度初步业绩及减产声明。
- Korea JoongAng Daily, Samsung, SK hynix suffer $16 billion loss in chip business, 2023.12.26. ··· 2023年第一至第三季度半导体部门营业亏损。
延伸阅读

📝 术语说明
注释
-
交期(Lead Time):下达订单或做出决策后,到实际拿到实物或产能为止所需的时间。 ↩
-
晶圆代工(Foundry):代为生产其他公司所设计芯片的半导体代工制造企业或其工厂,台积电是典型代表。 ↩
-
HBM(高带宽内存):将多层DRAM垂直堆叠,以实现高速数据传输的内存,紧贴在AI加速器旁边配合使用。 ↩
-
ABF载板:采用味之素积层膜(ABF)绝缘材料的高性能半导体封装基板,起到将CPU、GPU等高性能芯片与主板连接起来的支撑承载作用。 ↩
-
MLCC(多层陶瓷电容器):用于暂时存储电荷并释放以稳定电流的微型元器件,单张服务器主板上就需要大量使用。 ↩
-
先进封装:将多颗芯片如同单一元器件般整合并互连的工艺,台积电将GPU与HBM封装在同一基板上的CoWoS技术就是典型代表。 ↩
-
牛鞭效应(Bullwhip Effect):供应链下游微小的需求变动,在沿着链条向上传递时被逐级放大的现象。 ↩
-
新型云厂商(Neo-cloud):不同于三大传统云巨头、专注于出租GPU算力资源的新兴云服务提供商。 ↩
你的观点会成为下一期的线索
欢迎留下你的经验与看法。