

サーバーは2か月、ファウンドリは4年かかります
サプライチェーンの上流へ行くほど、今日の決定に対する採点は遅れて下されます
ビジネス9本の棒が並ぶ1枚のグラフ
読者の皆さん、去る10月3日にX(旧Twitter)上であるグラフが話題になりました。リサーチアカウントのP Equity ResearchがUBSの資料を引用して投稿したもので、AIインフラを構成する9つの部門のリードタイム1を棒グラフで並べた図です。基準時点は2026年9月です。
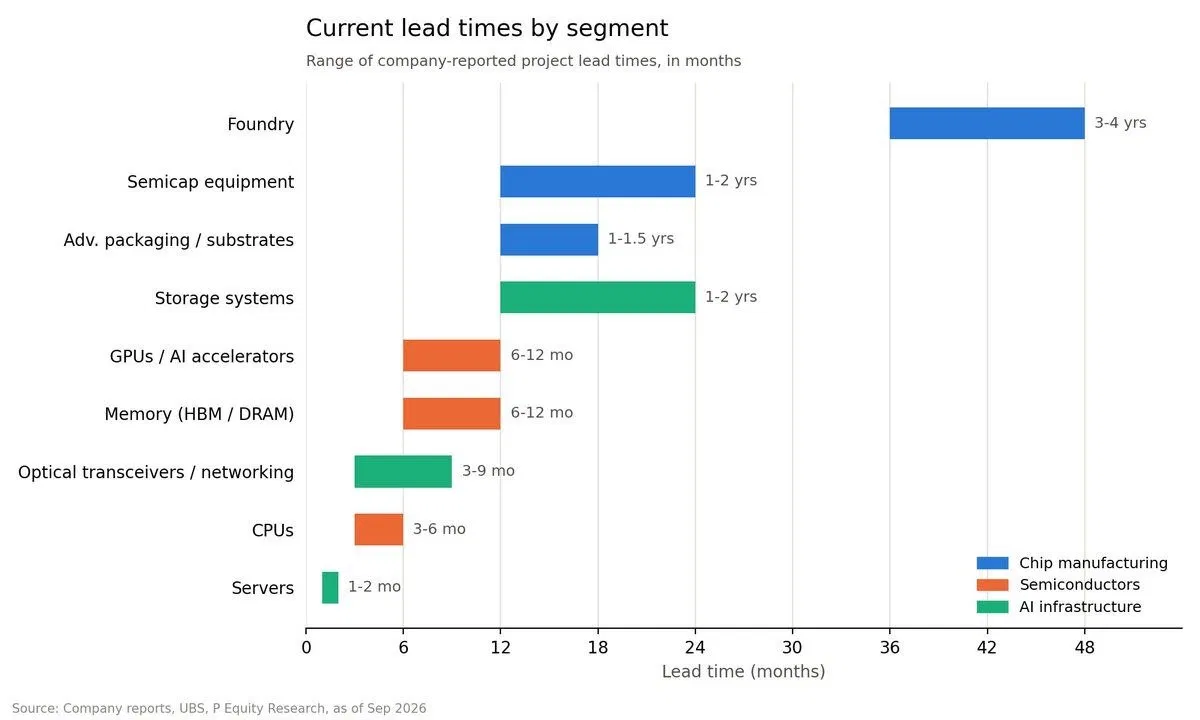
このグラフを見て真っ先に浮かぶ考えは単純です。完成品であるサーバーに比べ、チップを製造する工場、その工場に導入される装置、チップを一つにまとめるパッケージングを確保するほうがはるかに長い時間を要するということです。したがって、中核となる半導体や部材の供給が追いつかなければ、サーバーの組み立てがいくら速くてもインフラ構築全体が遅延することになります。これは的を射た読み解き方です。
今回はここからもう一歩踏み込んで考えてみます。このグラフは、どの部門が遅いのかという事実とともに、今手元に届いたモノが、いつ下された意思決定の結果なのかという点も示しています。
9本の棒、それぞれ異なる時計
まずはグラフに記載された数値を表にまとめてみます。
| 部門 | リードタイム | グラフ上の分類 |
|---|---|---|
| ファウンドリ | 3〜4年 | チップ製造 |
| 半導体製造装置 | 1〜2年 | チップ製造 |
| 先端パッケージング・半導体基板 | 1〜1.5年 | チップ製造 |
| データストレージ・システム | 1〜2年 | AIインフラ |
| GPU・AIアクセラレーター | 6〜12か月 | 半導体 |
| メモリー(HBM・DRAM) | 6〜12か月 | 半導体 |
| 光トランシーバー・ネットワーク機器 | 3〜9か月 | AIインフラ |
| CPU | 3〜6か月 | 半導体 |
| サーバー | 1〜2か月 | AIインフラ |
グラフのサブタイトルを見ると、それぞれの棒は企業側が公表したプロジェクトのリードタイムの範囲を示しています。ここで注意すべき点が一つあります。棒ごとに計測している対象が同じではないという点です。
サーバーの1〜2か月は、部品がすべて揃っている状況での発注から納品までに要する時間に近いものです。一方で、グラフ内に棒ごとの厳密な定義が明記されていないため断定はできませんが、ファウンドリの3〜4年は、新たな生産能力を構築すると決定してから実際にウェハーが生産されるまでの時間と解釈するのが自然です。元の投稿のリプライ欄でも同様の指摘がなされていました。チップの在庫に余裕があれば新工場の建設期間は今回のサーバー納期には影響せず、逆にチップが不足していれば組み立て作業をいくら急いでもその空白を埋めることはできない、という内容でした。
そのため、このグラフは9つの納期一覧表というより、9つの異なる時計として読むほうが混乱を避けられます。それぞれの棒は次のような問いに答えていると捉えることができます。「今日このモノが手元に届いたとすれば、その供給を可能にした意思決定はどれくらい前に行われたのか」。サーバーであれば先月です。GPUやHBM3なら半年から1年前、製造装置なら1〜2年前、工場であれば3〜4年前になります。
長いバーと詰まっているバーは分けて見る必要がある
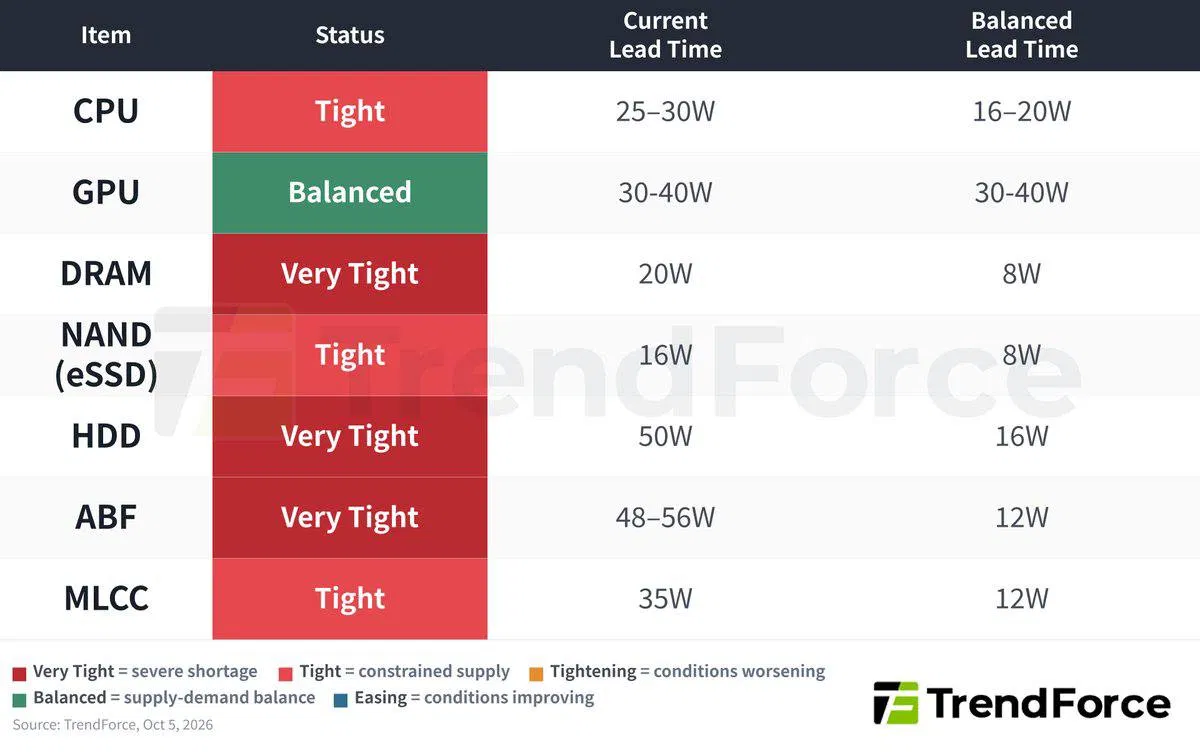
2日後の10月5日、市場調査会社のTrendForceが異なる角度からの表を発表しました。7品目の現在のリードタイムを、需給バランスが取れた正常な市場でのリードタイムと並べて示した表です。
| 品目 | 状態 | 現在のリードタイム | 均衡市場のリードタイム |
|---|---|---|---|
| CPU | タイト | 25~30週 | 16~20週 |
| GPU | 均衡 | 30~40週 | 30~40週 |
| DRAM | 極めてタイト | 20週 | 8週 |
| NAND(エンタープライズSSD) | タイト | 16週 | 8週 |
| HDD | 極めてタイト | 50週 | 16週 |
| ABF基板 | 極めてタイト | 48~56週 | 12週 |
| MLCC | タイト | 35週 | 12週 |
UBSのグラフがバーの長さを示していたとすれば、この表は現在のバーが正常時と比べてどれほど伸びているかを示しています。両者を重ね合わせて見ると、意外な光景が浮かび上がります。GPUは30~40週と決して短くはありませんが、状態は「均衡」です。もともとそれだけの時間がかかる製品だということです。一方でHDDは50週と、正常時の16週の3倍を超え、ABF基板4は48~56週と正常時の12週の4倍を超えています。基板の上に数百、数千個単位で敷き詰められる小型部品であるMLCC5も35週と、正常時の3倍近くまで伸びています。DRAMは20週で、正常時の8週の2.5倍です。
バーの長さはその産業が本来どれほどゆっくり動くものかを教えてくれ、正常時との距離は今どこが詰まっているかを教えてくれます。 この表だけを見ると、現在最も大幅に伸びているのは、誰もが話題にするGPUよりも、その周辺のメモリー、ストレージ、基板、受動部品のほうです。
出典によって数字が多少異なる場合もあります。UBSのグラフはCPUを3~6カ月とし、TrendForceは25~30週、つまり6~7カ月と見積もっています。計測基準や集計方式の違いから生じた差だと考えられます。本稿では、2つの資料をそれぞれの基準に従って個別に引用します。
2029年の工場は今決まっている
TSMCのアリゾナ第1工場が良い目安になります。TSMCがこの工場の計画を発表したのは2020年5月で、着工は2021年6月でした。4ナノプロセスで量産に入ったのは2024年第4四半期です。発表から数えると4年半、着工から数えると3年半ほどかかった計算になります。グラフの3〜4年と大きく違いません。
この計算を逆算してみましょう。いま稼働し始めた生産能力から3〜4年を差し引くと、2022〜2023年になります。ChatGPTが公開されたのが2022年11月ですから、現在動き始めたラインは、生成AI需要が今のような姿を見せ始める前後に決定された可能性が高いのです。
同じ計算を未来に向けると、さらに重要な話が見えてきます。今日下される工場の増設決定は、2029〜2030年の市場で採点されます。 メモリも事情は似ています。マイクロンがアイダホ・ニューヨーク・シンガポールに建設している新工場は、早くても2027年半ばになってようやく意味のある数量を出荷できるとみられています。その間、マイクロンは一部の主要顧客が注文したDRAM・NAND数量の50〜66%しか満たせていないといいます。
中間のバーも同じ構造です。半導体製造装置が1〜2年、先端パッケージング6と基板が1〜1.5年です。工場を建てても装置が遅れればラインは動かず、チップが出来上がってもGPUとHBMを一体化させるパッケージングが不足していればアクセラレータは完成しません。サーバーのバーが短いということは、上のバーがすべて満たされたとき、組み立てがすぐに終わるという意味です。
バー同士が互いに噛み合っている部分もあります。TrendForceは、DRAM不足が企業向けSSDの制約へと波及していると指摘しました。DRAMが足りないために、一部のNANDメーカーが企業向けSSDを十分に供給できていないというのです。NANDは平常時比で2倍と、DRAMほどには延びていないにもかかわらず、隣のバー1つのせいで完成品の供給が滞っているわけです。
このグラフにないバーもあります。7月の第141号で取り上げた電力設備です。その際にまとめたデータでは、変圧器の納期は24〜48か月、長ければ5年にも及んでいました。チップ側のバーをすべて満たしても、建物と電力が準備できなければサーバーは倉庫に留まったままになります。
列に並んでいる間に注文は膨らむ
リードタイムが長くなると、もう一つの現象が起きます。川上の供給者が増設を決める際に参考にする情報は、川下から上がってくる注文です。しかし、モノが不足している間は、注文が実際の必要量よりも過大になりがちです。要求した数量の60〜70%しか受け取れないとすれば、次の注文書にはさらに大きな数字を書くようになるからです。
これは、昨今のメモリ市場で実際に耳にする数字でもあります。業界関係者の話では、2027年分のDRAM・HBMの割当交渉において、大半のバイヤーは最初に要求した量の60〜70%しか確保できず、手付金を一部支払った上で3〜5年の長期契約によって数量を押さえているといいます。
このように、サプライチェーンの川下から川上へとさかのぼるほど需要シグナルが増幅されていく現象を「ブルウィップ効果」7と呼びます。第141号では変圧器を例に挙げましたが、半導体にはきわめて身近な先例があります。
2021年のチップ不足の際、完成品メーカー各社は数量を確保できなくなることを恐れ、同一のチップを複数の取引先に重複して発注しました。2022年下半期に需要が失速すると、今度は積み上がった在庫の処分を優先して発注を停止し、その衝撃はサプライチェーンの後方に位置する半導体メーカーに最も大きく跳ね返りました。サムスン電子の2023年第1四半期の営業利益は6,000億ウォンにとどまり、前年同期の14兆1,200億ウォンから95%以上も急減しました。サムスン電子はメモリの減産を発表し、2023年の第1〜第3四半期だけで半導体部門においてサムスン電子が12兆7,000億ウォン、SKハイニックスが8兆1,000億ウォンの営業損失を計上しました。2021年初頭に始まった不足が2022年末に過剰へと反転するまで、2年もかかりませんでした。
リードタイムが短い側は、こうした急変にも比較的素早く対応できます。サーバーメーカーであれば、翌月の発注を減らせば済みます。しかし、3〜4年がかりの決定をすでに下してしまった工場は、そうはいきません。工場は竣工して減価償却が始まり、稼働率を維持するためには価格を下げてでも売り切らなければならないのです。
同じ数字を見て正反対に解釈する二人
そのため、現在のメモリー市場には正反対のシナリオが同時に出回っています。
一方にいるのは、SKハイニックスのクァク・ノジョン社長です。7月10日のロイターのインタビューで、彼は2027年が供給面で業界史上最も厳しい年になり、顧客需要は2030年以降も同社の生産能力を上回り続けるだろうと予測しました。それを裏付ける数字もあります。HBMは2027年分まで完売したと伝えられており、ハイパースケーラーがこれを確保するために前もって投じた資金は220億ドル規模に達します。TrendForceの集計によると、今年第3四半期のDRAM契約価格は前四半期比で15〜18%上昇しました。
マイクロンも直近の決算発表で同じ側に立ちました。四半期売上高542億ドルという記録を打ち立てた後、需給がいつ均衡へ戻るのか見当もつかないと語りました。2027年生産分の75%以上がすでに約定済みであり、一部は2031年まで続く戦略顧客との契約が26件へと増えました。
もう一方にいるのは、ブルームバーグのシュリ・レン(Shuli Ren)です。需給バランスをモデルで計算した指標を根拠に、不足はすでに2026年第2四半期にピークを過ぎており、2027年第4四半期ごろに安定した後、2028年には供給過剰へと反転する可能性があると見ています。メモリー3社が注ぎ込む設備投資が、その時期に一斉に稼働し始めるからだという説明です。
二つのシナリオは、長いリードタイムが持つ両面を一つずつ示しています。需要が拡大する局面では、供給対応に時間がかかる部門ほど価格交渉力と受注の可視性が生まれやすくなります。顧客が手付金を払い、数年分を前もって予約するのは、待たなければならない時間がそれだけ長いからです。逆に、その長い時間の末に増設が完了した際、需要の伸びが鈍化していれば、同じ時間がそのまま供給過剰と稼働率の低下として跳ね返ってきます。
供給者による見通しには、一つの但し書きを添えておく価値があります。品不足が長引くほど利益を得るのは供給者の側だという点です。だからといって、その見通しが間違っているという意味ではありません。誰の見通しが誰にとって有利なのかも併せて見ておこう、ということです。
長期契約は、この両面の狭間でリスクの所在を移転させる装置です。第183号で取り上げたサンディスクの4年契約のように、顧客が前払金を支払い、違約条件を受け入れると、タイミングを見誤った際の損失の一部が供給者から購入者側へと移ります。そう考えると、交渉力があるということは、タイミングを誤るリスクを相手に転嫁できるという意味でもあるのです。
Oswarldの視点
最近、私はAIデータセンター事業の助言や設計、審査のために各地を回っています。検討の依頼を受けると、敷地面積やGPUの数量よりも先に確認することがあります。確定したテナントが存在するか、そしてそのテナントの信用力で融資団が動くかどうかです。
契約書を見る際、注視しているポイントもあります。CDN事業者や通信キャリア側の役務条件を見ると、CPUベースの契約はほとんどの場合、運用期間を通じて機器が更新されないことを前提としています。一方でネオクラウド8の5〜6年の契約には、機器の世代交代が生じた際には相互合意するという条項が標準で盛り込まれているケースが多く見られました。
テナントを真っ先に確認する理由も、同じ論理で説明できます。意思決定の時間軸が長いほど、現時点で入っている注文量は当てにならない情報になります。列に並んでいる間に水増しされた可能性があるからです。その注文の背後に、実際に資金と信用を賭けた者がいるかどうかが、数年後の竣工時点まで残り続ける情報なのです。
本稿はサプライチェーンの構造を読み解くための文章です。特定の銘柄への投資を勧誘するものではなく、引用した見通しは市場がこの産業をどう捉えているかを読み解く資料としてのみ使用しています。
おわりに
次にサーバーの納期が2か月に短縮されたというニュースを目にしたら、その上に重なるバーが今どのような状態にあるのかも、あわせて思い浮かべてみてください。一番下のバーが短くても一番上のバーが長ければ、今日の楽観と悲観が採点されるのは数年後のことです。クァク・ノジョン社長とシュリー・レン氏の見通しが分かれる分岐点は、2027年末から2028年にかけての時期です。
💬 会社でAIサーバーやGPUを導入する際、実際に最も長く待たされたのはどの項目でしたか? サーバー本体だったのか、それとも電力やネットワークといった他の部分だったのか、ぜひコメント欄でお聞かせください。
📨 インフラ調達を担当している方や半導体業界を注視している同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- P Equity Research、UBSリードタイムチャートの投稿、X、2026年10月3日 ··· 本稿のグラフと部門別リードタイムは、この投稿のチャート(出典表記:Company reports、UBS、P Equity Research、2026年9月基準)に基づいています。
- TrendForce、Weekly Radar 004: DRAM Tightness Is Becoming an Enterprise SSD Constraint、2026年10月5日 ··· 7品目の現在・均衡リードタイム表、DRAM不足の企業向けSSDへの波及、Micronの業績と供給見通し。
- TrendForce、Toshiba to Double AI Data Center HDD Capacity by FY2027、2026年10月2日 ··· 日本経済新聞の報道を引用した東芝の増産計画。
- Traders Agency、Toshiba Plans to Double AI Data Center HDD Capacity by Fiscal 2027、2026年10月 ··· 同日のSeagate・Western Digitalの株価下落と、両社の供給枠確約に関する伝聞。
- Taiwan News、TSMC starts construction on Arizona chip plant、2021年6月1日 ··· アリゾナ工場の着工時期。
- Arizona Technology Council、TSMC computer chip fourth quarter results、2025年1月 ··· 2024年第4四半期の量産開始。
- GadgetReview、2027 Could Be Memory’s Worst Supply Year Yet, SK Hynix CEO Warns、2026年8月17日 ··· クァク・ノジョン社長のロイター通信インタビュー、シュリ・レン氏の分析、Micronの供給数値をまとめた記事。
- Hostzealot、Samsung, SK hynix, and Micron Max Out DRAM and HBM Orders Up to 2027、2026年8月5日 ··· DigiTimesを引用した3〜5年契約・前受金の慣行。
- Sammyfans、AI demand reportedly books nearly all 2027 DRAM and HBM supply、2026年8月3日 ··· 要求量に対して60〜70%の割り当てという伝聞。
- Mezha、SK Hynix CEO: 2027 will be the ‘worst’ year、2026年7月12日 ··· TrendForceによる第3四半期のDRAM契約価格上昇率。
- Fusion Worldwide、Where are we in the inventory digestion cycle ··· 2021〜2023年の重複発注と在庫調整。
- CNBC、How the world went from a semiconductor shortage to a major glut、2023年7月28日 ··· 不足から過剰へと転じた過程とブルウィップ効果。
- Fierce Electronics、PC shipments drop 29%, Samsung profits plunge 96%、2023年4月 ··· サムスン電子の2023年第1四半期暫定業績と減産発表。
- Korea JoongAng Daily、Samsung, SK hynix suffer $16 billion loss in chip business、2023年12月26日 ··· 2023年第1〜3四半期の半導体部門営業損失。
合わせて読みたい

📝 用語解説
각주
-
リードタイム:発注や決定を行ってから、実際にモノや生産能力を手にするまでにかかる時間です。 ↩
-
ファウンドリ:他社が設計したチップを受託生産する半導体製造会社、またはその工場です。TSMCが代表例です。 ↩
-
HBM(広帯域メモリ):DRAMを複数枚垂直に積み重ね、データを高速にやり取りできるようにしたメモリです。AIアクセラレータのすぐ横に配置して使われます。 ↩
-
ABF基板:味の素が開発した絶縁フィルム(ABF)を用いた高性能半導体基板です。CPUやGPUなどの高性能チップとマザーボードをつなぐ土台の役割を果たします。 ↩
-
MLCC(積層セラミックコンデンサ):電気を一時的に蓄えて放出し、電流を安定させる微小な部品です。サーバー基板1枚にも大量に搭載されます。 ↩
-
先端パッケージング:複数のチップを1つの部品のようにまとめ、接続する後工程です。GPUとHBMを1枚の基板上に実装するTSMCのCoWoSが代表例です。 ↩
-
ブルウィップ効果(鞭効果):サプライチェーンの下流におけるわずかな需要変動が、上流に向かうほど大きく増幅される現象です。 ↩
-
ネオクラウド:大手クラウド3社とは別に、GPU演算リソースのレンタルに特化した新興クラウド事業者です。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。