

2026年、クリプト受難史
価格は残っているのに、取引が消えました。81件の終了告知を重ねて読むと、何が死に、何が生き残ったのかが見えてきます
ビジネス見るべきは価格ではなく取引量
上の画像は、2026年に入ってから閉鎖した、あるいは閉鎖を公告した暗号資産プロジェクトをまとめた表です。1行に9個ずつ、9行で81個。1月21日のスリングショットから10月12日のブラーまで、ほぼ毎週1件のペースで終了告知が出された計算になります。表の日付は告知日であり、実際にサービスが停止する日はたいていそれより後です。第三者がまとめた表なので全数調査ではなく、この記事ではそのうち主だったものを、原文の告知と報道であらためて確認しました。
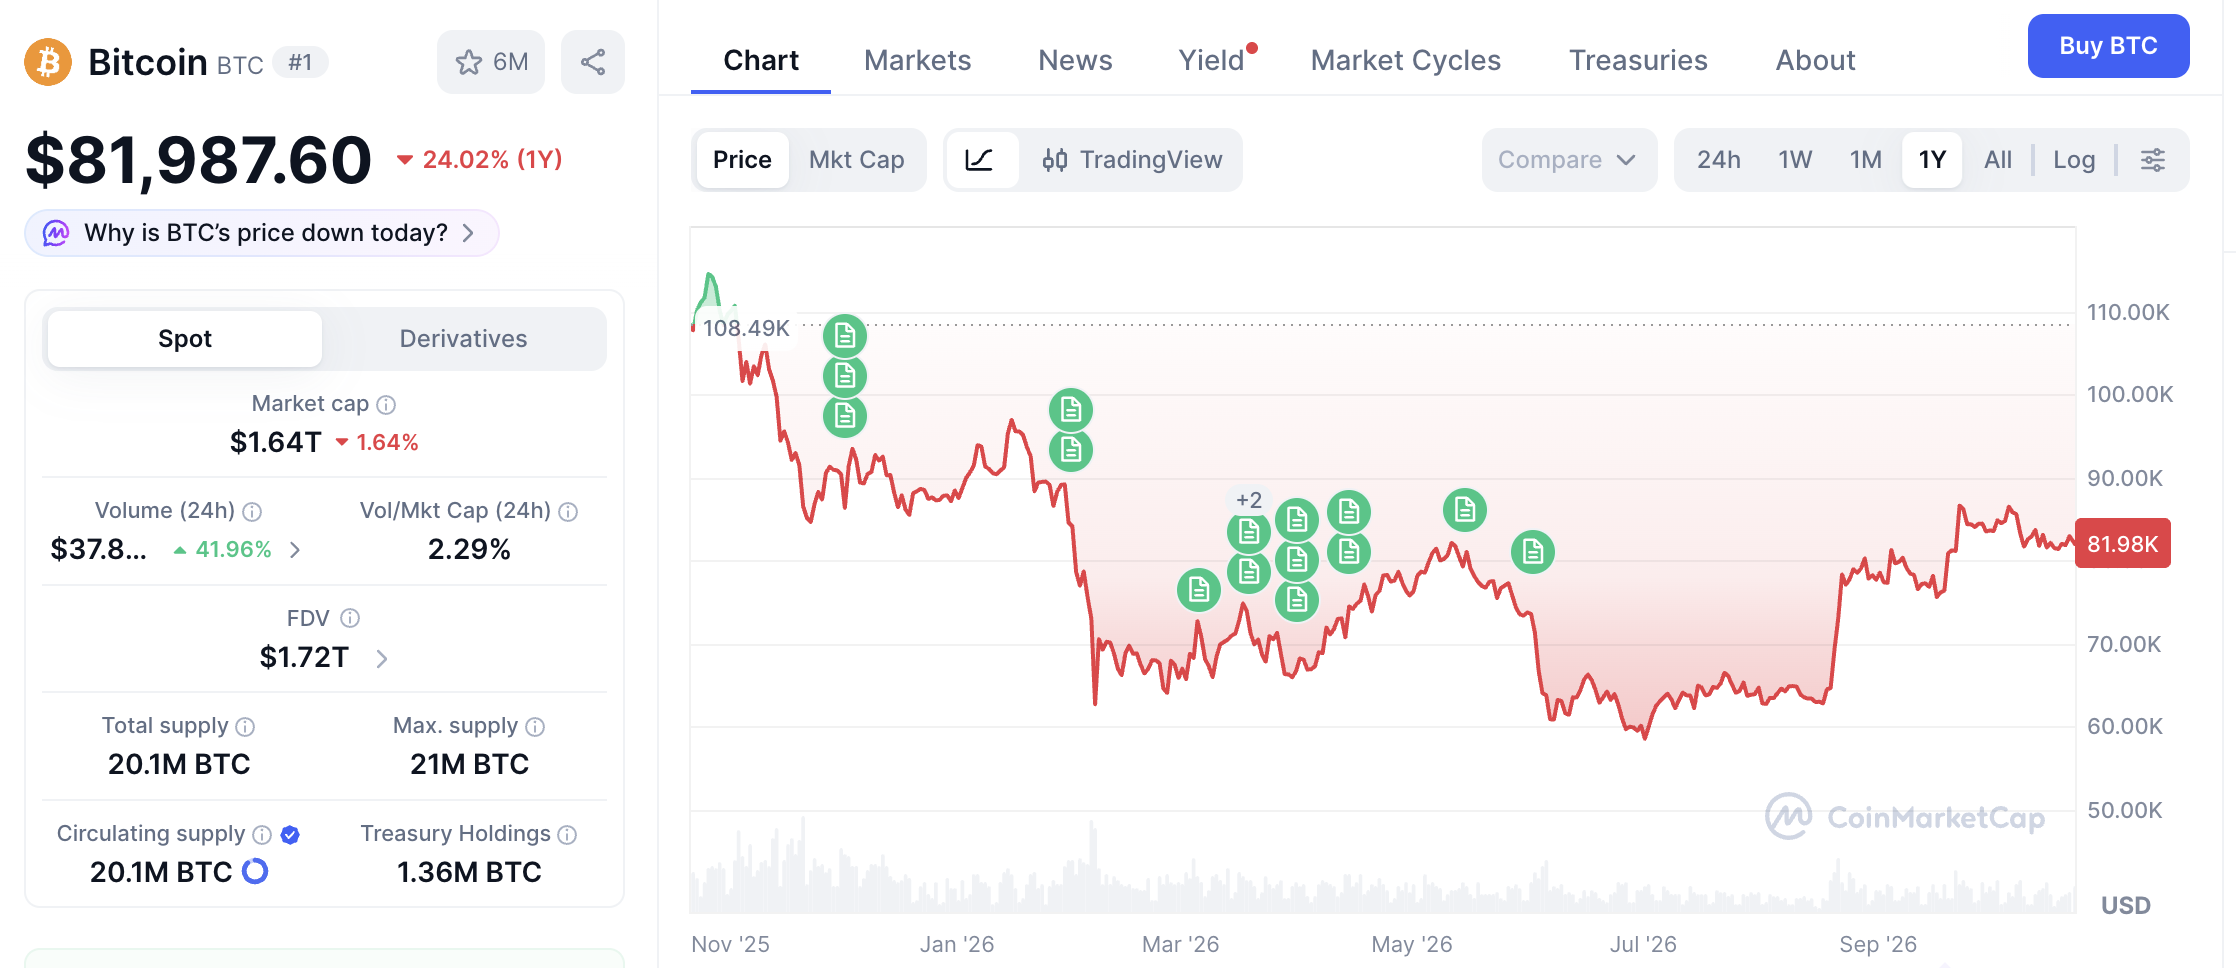
価格だけを見ると、この表は誇張のように感じられるかもしれません。10月22日時点のビットコインは約8万2,800ドルです。2025年の高値12万6,000ドルから35%ほど下げたものの、2021年の高値よりはまだ高い水準です。けれど私は、あの価格は絵に描いた餅だと見ています。取引が成立していないからです。冬ではなく、ただ冷凍されているだけです。
今回は、なぜこうなったのか、そしてこの受難史からブロックチェーン技術をどう切り離して見るべきかをお話しします。あらかじめお断りしておくと、この記事は市場構造についての解説であり、特定の資産に対する投資判断の根拠ではありません。
取引所が空になっています
数字から見ていきます。データ分析会社Kaikoの集計によると、8月初旬時点で現物取引所44カ所の1日平均取引量は約150億ドルでした。1月のピーク比で70%減少した数値です。2月には1日1,000億ドルを超えた日が2日もありました。月単位で見ても同じ傾向です。CryptoQuant基準で4月の中央集権型取引所の現物取引量は6,790億ドルと、2023年10月以降で最も少なく、7月には主要14取引所が1カ所の例外もなく前月比で取引量が減少しました。TokenInsightが集計した第2四半期の全体取引量(デリバティブ含む)は16兆5,000億ドルで、2025年第3四半期のピークである31兆ドルの半分をわずかに上回る水準です。
取引所そのものが姿を消すケースもありました。無期限先物1を最初に作ったBitMEXは7月23日に閉鎖を告知し、9月23日に取引を終了しました。2018年にはデリバティブ市場シェア57%だったこの取引所も、最後は0.08%にまで落ち込んでいました。親会社は約10億ドルでの売却を試みて失敗した後、閉鎖を決めたと報じられています。3日後にはBitMartが同じ道を発表し、9月にはCoinExがそれに続きました。
ETF側も静かです。米国のビットコイン現物ETFは5月に24億ドル、6月に45億ドルが流出し、10月も中旬までに5億ドルを超える純流出となっています。
チェーンを動かすには毎月お金がかかります
表で最も多く見られるタイプがレイヤー22です。Blast、Abstract、Sophon、Polygon zkEVM、Loopring、Swell、Zero、Mint。イーサリアムの上に乗ったチェーンだけで、今年停止したか停止を発表したところがほぼ10カ所に上ります。
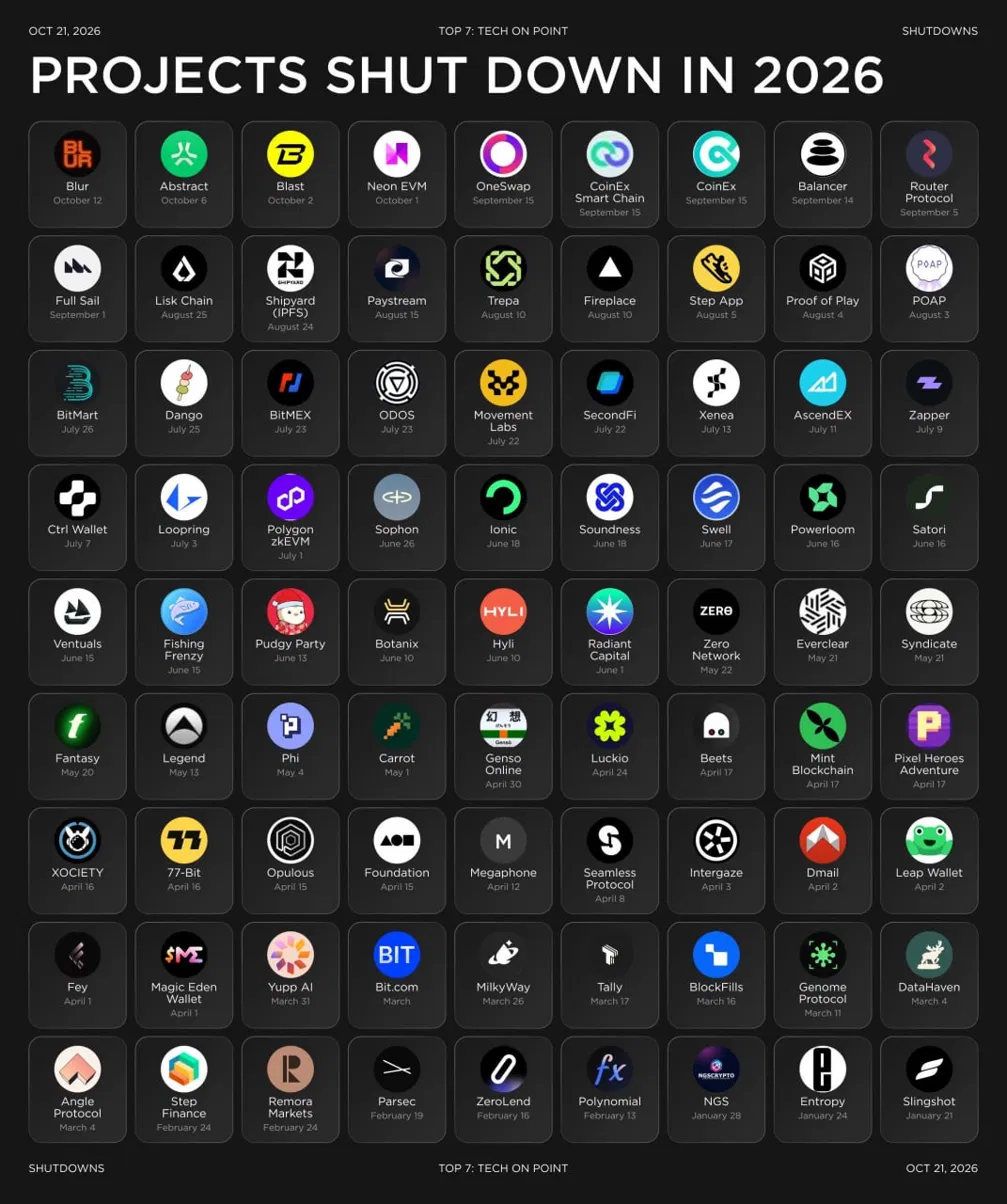
Abstractはさらに複雑な事例です。Pudgy Penguins NFTブランドがファン層をオンチェーンに連れてくるとして2025年1月に立ち上げたチェーンで、累積トランザクションは3億件を超えました。数字だけ見れば失敗したチェーンではありません。ところが親会社のIgloo社は10月6日、2年間で数千万ドルを失ったとして12月15日の終了を発表しました。1日のチェーン手数料が約3,900ドル、その上で動くアプリ群の収益が約3万9,000ドルだったのです。ユーザーがいてもチェーンが得る取り分がコストを賄えない構造でした。Igloo社はトークンを発行して持ちこたえる選択肢も検討しましたが、需要に確信が持てないとして取りやめました。
Sophonは6,000万〜7,000万ドルを集めて作ったチェーンですが、1日の利用者が100〜200人、1日の手数料収入が30ドル前後でした。年間運営費は300万ドルを超えていました。Polygonは2021年に2億5,000万ドルで買収したHermezをPolygon zkEVMとして育てていましたが、7月初めにシーケンサーを停止しました。
なぜ2026年に集中したのでしょうか。レイヤー2の収益は、ユーザーが払う手数料からイーサリアムのメインネットにデータを載せるコストを差し引いた差額です。2024年のDencunアップグレード(EIP-4844)5で、そのデータコストが大幅に下がりました。利用者にとっては良いことでしたが、競争が起きたことで手数料も一緒に下がりました。取引量の多いチェーンは薄利多売になりますが、取引量の少ないチェーンは差額が運営費を下回ってしまいます。Vitalik Buterinが2月5日の投稿で、レイヤー2は汎用的なスケーリング以上の存在理由が必要だと書いた背景はここにあります。
生き残った側の理由もはっきりしています。Polygon本体はAbstract終了の直後に「我々は終了を発表しているのではない」という投稿をして物議を醸しましたが、Polygonが持ちこたえている理由は決済網として使われ、Polymarketのトラフィックを運んでいるからです。Growthepieの集計によれば、レイヤー2全体の経済活動に占める割合は今年むしろ30%を超えました。ユーザーが消えたのではなく、いくつかのチェーンに集中したのです。
手数料なしで数十億ドルが行き交っていました
レイヤー2がコストの問題だったとすれば、もう一方のグループはそもそも収益モデルがなかったケースです。
ブラーは2023年にオープンシーを抜いてイーサリアム最大のNFT取引所になった場所です。10月12日の公告で11月12日にウェブサイトを閉鎖し、貸付プロトコルのブレンドも新規貸付マッチングを停止します。2023年3月の月間取引額14億3,000万ドルが2026年3月には700万ドル未満へと、99.5%を超えて減りました。ですが、この公告で最も重要な数字は別にあります。トークンターミナル基準でブラーのプロトコル収益は3年間で0ドルです。 手数料を取っていなかったからです。数十億ドルが行き交う間、会社が稼いだお金はなく、取引者をつなぎ止めていたのはトークンのエアドロップでした。 トークン価格が2023年初めの5ドルから現在1.5セントになると、取引者も一緒に去っていきました。
去る8月にファーキャスターとKaitoの話をしながら、私は「書き込み代」がコミュニティを下請け市場に変えると書きました。人を動かしたのは賃金ではなく宝くじだったと。ブラーは同じ設計を取引所に適用した事例です。宝くじが終われば下請けも終わります。
書き込み代を払うとコミュニティは下請けになった57万人の実験が見つけた分岐点は報酬の換金性です。バランサーは別種の受難史です。2025年11月に1億2,800万ドルのハッキングに遭い、月113万ドルだった収益が5万6,000ドルまで落ちました。運営会社は3月に閉鎖し、9月14日に前代表が「バランサーは努力した」という一文とともにプロトコル終了の提案を上げました。残った金庫900万ドルがトークンの時価総額全体より大きいため、トークンを焼却すれば金庫を分け合う方式で整理することにしました。9月29日の投票では99.2%が賛成しました。運営するより清算するほうがトークン保有者にとって得な状態だったということです。
ムーブメントラボは7月に米国裁判所に破産保護を申請しました。取引所上場直後にマーケットメーカーが約6,600万個のトークンを売り払い、価格が崩れた後に調査が続きました。
数字を集めるとこうなります。ビットコインドットコムの集計で1〜7月に60カ所以上、ルートデータの集計で7月末時点で95〜110カ所が閉鎖、破産、消滅しました。ギャラクシーリサーチ基準で第1四半期の暗号資産VC投資は355件40億ドルで、直前四半期比で半分です。2021年に高いバリュエーションで資金を集め、トークン価格と次の資金調達で持ちこたえていた会社が、次の資金調達を受けられなかったということです。
なぜよりによって2026年だったのか
外部環境も見逃せません。3つが重なりました。
お金の値段が上がりました。 10年物米国債金利は10月中旬、5%前後を上下しました。利息を生まない資産を抱えておく理由はそれだけ減ります。ビットコインETFから5月と6月に69億ドルが流出した時期は、金利が上がった時期と重なります。
ルールが半分しか決まりませんでした。 ステーブルコイン6法人向けのジニアス法は2025年7月に成立し、今年、通貨監督庁(OCC)が施行規則を確定させました。一方、市場全体のルールを定めるクラリティ法は、9月15日の上院手続き採決で49対50で阻まれました。可決には60票が必要でした。争点は、取引所やウォレットがステーブルコイン保有者に利息性の報酬を与えられるかどうかで、銀行側は預金流出を理由に反対しました。JPモルガンのジェイミー・ダイモンCEOが公然と「銀行はその条項を受け入れない」と釘を刺した案件です。11月3日の中間選挙前に再び採決される可能性は低いとみられます。ステーブルコインは合法ですが、その上で何ができるかは未定のまま、今年は過ぎていきます。
資金源が枯渇しました。 先に見たVC投資の半減もここに含まれます。Abstractがトークン発行を断念したことが象徴的です。トークン発行によって運営費を調達する経路が、2026年には閉ざされていたということです。
ところで、ブロックチェーンは今年いちばん忙しかった
ここで表を裏返してみます。同じ期間に記録を更新した数字があります。
Visaのオンチェーン分析ダッシュボードによると、6月のステーブルコイン調整済み取引額は1兆7,900億ドルで過去最高でした。前月比63%、前年同月比125%の増加です。a16zの集計では、第1四半期に4兆5,000億ドルが動き、その3分の2がアジア発でした。同じ6月、ステーブルコインの発行残高は77億ドル減りました。2022年のテラ事件以来最大の減少でしたが、抜けたお金は市場を去ったわけではなく、ブラックロックのBUIDLやサークルのUSYCのような利回り付きトークン化国債に移っていました。お金が休まず、より速く回り、より少ない残高でより多くの仕事をこなしたのです。
トークン化資産(RWA)7は今年50%超増えて329億ドルです。3年前は30億ドル未満だったので、10倍になった計算です。予測市場の取引額は第2四半期に432億ドルで、1年前の18倍です。金・銀・原油といった伝統資産の先物取引量が暗号資産取引所で過去最高を記録したのも今年のことです。
つまり、取引所が静かな一方で、チェーンは忙しかったわけです。ただし、忙しさの主役はビットコインでもアルトコインでもNFTでもありませんでした。ドルでした。第1四半期の暗号資産取引量全体の75%がステーブルコインで、この比率は過去最高です。グローバル・セトルメント・ネットワークの代表、ライアン・カークリーが8月にこの再編の勝者としてステーブルコイン、デジタルバンキング、機関投資家向け決済インフラを挙げたのは、まさにこの流れを指しています。
Oswarldの視点
この表を見ながら私が最初に思ったのは、「冬」という言葉が間違っているということです。冬には春が来るという前提があります。2022年の下落相場はそうでした。価格が下がり、取引が減り、やがてETFが入ってきて戻ってきました。今は価格は残っているのに取引が消えています。凍ったというより冷凍された状態に近いです。冷凍は、解かす人がいなければ解けません。
では、どこに線を引くべきでしょうか。私は一つの問いで切り分けられると考えています。トークン価格が0になっても、その利用は残るか。Blurはトークンが終わると取引が終わりました。BlastとSophonは報酬が終わると利用者が去りました。逆に、ステーブルコイン送金はビットコインが35%下落する間に史上最大を記録し、トークン化国債はその下落相場がむしろ資金を呼び込みました。これらの利用者は、価格が上がってほしいからチェーンを使ったのではなく、お金を送り、利子を受け取るためにチェーンを使ったのです。前者が2026年の残酷史の主人公であり、後者がブロックチェーンが2026年に実際に成し遂げたことです。同じチェーンの上にあっても、二つは別のビジネスです。
この基準で見ると、クラリティ法の膠着も違って読めます。銀行が阻止しようとしているのは、ステーブルコインを保有していれば利子がつくというモデルです。それは預金の領域であり、銀行はそこから退く気はありません。逆に、送金にチェーンを使うというモデルには、銀行も反対しませんでした。ジーニアス法は成立しましたから。つまり、今年の米国の規制は、ブロックチェーンを決済・清算インフラとしては受け入れるが、収益資産としては受け入れない、という線を引いたということです。市場が凍りついた場所と、規制が引いた線は、ほぼ同じ場所にあります。
おわりに
表の81の名前は消えた技術のリストではなく、トークン価格が支えてくれなければ回らない事業のリストです。その隣で、ブロックチェーンは今年もっとも多くのドルを運びました。この二つの事実を同じ文に入れられて、はじめて2026年を正しく読んだことになると思います。
💬 読者さんは、今年使っていた暗号資産サービスやウォレットの中で、終了のお知らせを受け取ったものはありますか? どんなサービスだったか、資産を移す過程はどうだったか、コメントで聞かせてください。
📨 暗号通貨とブロックチェーンを同じものだと思っている同僚がいたら、この記事をシェアしてください。


参考資料と関連リンク
主要出典
- The Block、「Blur to shut down frontend next month as NFT trading volume dwindles」、2026年10月12日 ··· ブラーの告知原文とブレンドの貸付停止スケジュールです。
- Cryptorank、「Blur to Shut Down NFT Marketplace Website After Volumes Collapse 99%」、2026年10月13日 ··· 月間取引額14億3,000万ドルから700万ドルへの推移と、Token Terminalのプロトコル収益0ドル記録が載っています。
- The Block、「Paradigm-backed Layer 2 Blast to wind down network as costs exceed revenue」、2026年10月2日 ··· ブラストの告知原文の引用とTVL 3,200万ドルの数値です。
- CoinDesk、「Pudgy Penguins’ Abstract becomes second Ethereum layer 2 to shut in a week」、2026年10月7日 ··· アブストラクトの1日あたりチェーン手数料3,900ドルとアプリ収益3万9,000ドルの比較がここにあります。
- TokenPost、「Blast and Abstract Shutdowns Test Ethereum Layer 2 Sustainability」、2026年10月10日 ··· EIP-4844が小規模レイヤー2の収益を狭めた構造と、ヴィタリックの2月5日の投稿をまとめています。
- Bitcoin.com News、「Sophon Set to Pull Plug on Layer 2 Network After $70M Funding Push」、2026年10月20日 ··· ソフォンの年間運営費300万ドルと11月30日の終了スケジュールです。
- Cryptopolitan、「The year of shutdowns: which networks are winding down in 2026?」、2026年10月 ··· ポリゴンの生存理由と、Growthepieのレイヤー2経済活動比率データです。
- The Block、「Balancer proposes winding down protocol and distributing treasury to BAL holders」、2026年9月15日 ··· バランサーの終了提案と金庫900万ドルの分配方式です。投票結果はCoinPaprikaのまとめを参照しました。
- CoinDesk、「BitMEX shuts down: perpetuals pioneer officially closes its doors after 11 years」、2026年9月23日 ··· ビットメックス閉鎖の経緯です。シェア57%から0.08%への下落は24/7 Wall St.のまとめを参照しました。
- Crypto Briefing、「Crypto spot volume drops to $15B as liquidity thins across exchanges」、2026年8月8日 ··· Kaikoの1日150億ドル集計と、6取引所60%集中の数値です。
- TokenInsight、「Crypto Exchange Report Q2 2026」、2026年7月 ··· 第2四半期16兆5,000億ドルと、2025年第3四半期の高値31兆ドルの比較です。
- Bitcoin.com News、「Over 60 Crypto Firms and Projects Fold in 2026 as Bankruptcies, Bear Market and Hacks Rip Industry Apart」、2026年7月28日 ··· 1〜7月に60社以上という集計と、Movement Labs・ソフォン・ポリゴンzkEVM終了の経緯です。
- Forbes、「The Stablecoin Market Shrank For The First Time In Four Years. Watch The Volumes Instead.」、2026年7月27日 ··· 6月の1兆7,900億ドル記録と発行残高77億ドル減少、トークン化国債への移動を併せて扱っています。
- BeInCrypto、「Crypto Bear Market? These Reports Say the Industry Has Never Been Stronger」、2026年7月 ··· ビットワイズ第2四半期レポートのトークン化資産329億ドル、予測市場432億ドルの数値です。
- Forbes、「‘Nearly Two-Thirds’—Stablecoins Suddenly Hit $4.5T Q1 Volume Record」、2026年4月29日 ··· a16zの第1四半期4兆5,000億ドル集計とアジア比率です。
- CEX.IO、「Stablecoins in Q1 2026: Rising Similarities With the 2022 Bear Market」、2026年5月 ··· 第1四半期取引量に占めるステーブルコイン比率75%の出典です。
- FinTech Weekly、「CLARITY Act Tracker: Status, Timeline & What Happens Next」、2026年9月26日 ··· 9月15日の49対50の採決結果と銀行ロビーの争点をまとめています。
- TFTC、「Bitcoin ETF Flows」、2026年10月 ··· 月別ビットコイン現物ETFの純流出入集計です。
背景知識
- Galaxy Researchの集計を引用したKuCoin News、「Over 100 crypto projects closed in 2026 amid industry consolidation」、2026年8月18日 ··· 第1四半期のVC投資40億ドルと、ライアン・カークリーの勝者予測です。
- Au79 Macro Research、「20Oct2026 - Crypto & Macro-Liquidity」、2026年10月20日 ··· 10年物国債金利が5%を突破した時点を参照しました。
併せて読みたい過去号
- 原稿料を払ったらコミュニティが下請けになった ··· トークン報酬がコミュニティをどう変えるかを扱った記事です。ブラーの設計と同じ構造です。
- 偽の賭けで1.4億ビューを稼いだ会社 ··· 今年記録を打ち立てた予測市場のもう一つの顔です。

📝 用語解説
각주
-
無期限先物(perpetual swap):満期がなく保有し続けられるデリバティブ商品です。2016年にビットメックスが初めて作り、今では暗号資産取引高の大半がこの商品から生まれています。 ↩
-
レイヤー2:イーサリアムのような基本チェーンの上に乗せて取引を先に処理し、結果だけを基本チェーンに記録する補助チェーンです。手数料を下げ、速度を上げることが目的です。 ↩
-
TVL(総預かり資産):あるチェーンやサービスにユーザーが預けている資産の総額です。ユーザーがどれだけ留まっているかを見る代表的な指標として使われます。 ↩
-
シーケンサー:レイヤー2で取引の順序を決め、まとめて基本チェーンに上げる役割です。レイヤー2運営者は通常この役割を担い、手数料を受け取ります。 ↩
-
EIP-4844(デンクン・アップグレード):2024年3月のイーサリアム・アップグレードで、レイヤー2が基本チェーンにデータを上げるコストを大きく下げました。ユーザー手数料が下がった一方、レイヤー2運営者のマージンも併せて縮小しました。 ↩
-
ステーブルコイン:ドルなどの法定通貨に価値を固定した暗号資産です。価格が変動しないため、投資よりも決済・清算手段として使うために作られました。 ↩
-
トークン化資産(RWA): 国債、ファンド、金のように実世界にある資産を、ブロックチェーン上のトークンとして表現したものです。利息が付く国債型トークンが最も大きな比重を占めています。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。