

서버는 두 달, 파운드리는 4년이 걸려요
공급망 위로 갈수록 오늘의 결정이 늦게 채점돼요
비즈니스막대 아홉 개짜리 그래프 한 장
구독자님, 지난 3일 X(옛 트위터)에서 그래프 한 장이 돌았어요. 리서치 계정 P Equity Research가 UBS 자료를 인용해 올린 것으로, AI 인프라를 이루는 아홉 개 부문의 리드타임1을 막대로 나란히 세운 그림이에요. 기준 시점은 2026년 9월이에요.
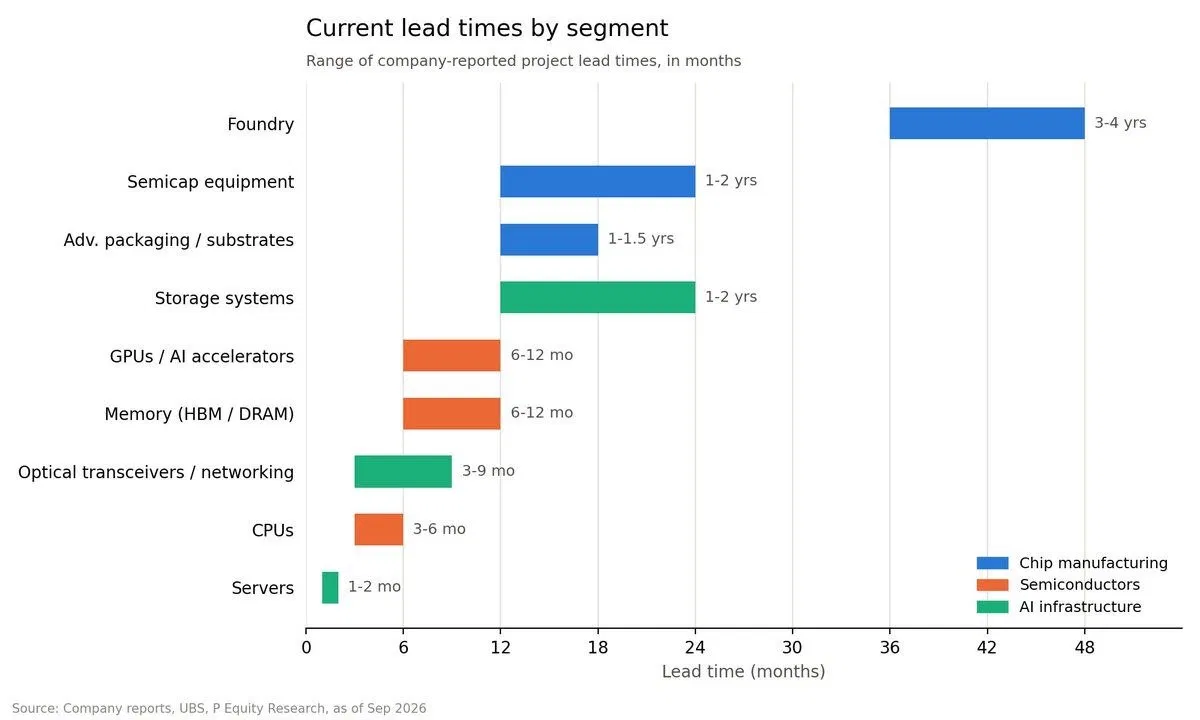
이 그래프를 보고 먼저 드는 생각은 단순해요. 완제품인 서버보다 칩을 찍는 공장, 그 공장에 들어갈 장비, 칩을 하나로 묶는 패키징을 확보하는 데 훨씬 오래 걸린다는 거예요. 그러니 핵심 반도체와 부품이 받쳐주지 않으면 서버 조립이 아무리 빨라도 인프라 구축 전체가 밀려요. 맞는 독해예요.
오늘은 여기서 한 걸음 더 가 볼게요. 이 그래프는 어느 부문이 느린지와 함께, 지금 손에 들어온 물건이 언제 내려진 결정에서 나왔는지도 보여줘요.
아홉 개의 막대, 서로 다른 시계
먼저 그래프에 실린 숫자를 표로 옮겨 볼게요.
| 부문 | 리드타임 | 그래프의 분류 |
|---|---|---|
| 파운드리 | 3~4년 | 칩 제조 |
| 반도체 제조장비 | 1~2년 | 칩 제조 |
| 첨단 패키징·반도체 기판 | 1~1.5년 | 칩 제조 |
| 데이터 저장장치·시스템 | 1~2년 | AI 인프라 |
| GPU·AI 가속기 | 6~12개월 | 반도체 |
| 메모리(HBM·DRAM) | 6~12개월 | 반도체 |
| 광트랜시버·네트워크 장비 | 3~9개월 | AI 인프라 |
| CPU | 3~6개월 | 반도체 |
| 서버 | 1~2개월 | AI 인프라 |
그래프 부제를 보면 막대 하나하나는 기업들이 밝힌 프로젝트 리드타임의 범위예요. 여기서 조심할 점이 하나 있어요. 막대마다 재는 대상이 같지 않아요.
서버의 1~2개월은 부품이 다 갖춰졌을 때 주문부터 납품까지 걸리는 시간에 가까워요. 반면 그래프에 막대별 정의가 따로 없어서 단정할 수는 없지만, 파운드리의 3~4년은 새 생산능력을 짓기로 정한 뒤 실제로 웨이퍼가 나오기까지의 시간으로 읽는 게 자연스러워요. 게시물 아래에도 같은 지적이 달렸어요. 칩 재고에 여유가 있으면 새 공장을 짓는 기간은 이번 서버 납기와 상관이 없고, 칩이 모자라면 조립이 아무리 빨라도 그 공백을 메울 수 없다는 내용이었어요.
그래서 이 그래프는 아홉 개의 납기표보다 아홉 개의 시계로 읽을 때 덜 헷갈려요. 막대마다 이런 질문에 답한다고 보면 돼요. 오늘 이 물건이 들어왔다면, 그 공급을 가능하게 한 결정은 얼마나 전에 내려졌을까. 서버라면 지난달이에요. GPU와 HBM3은 반년에서 1년 전이고, 장비는 1~2년 전, 공장은 3~4년 전이에요.
긴 막대와 막힌 막대는 따로 봐야 해요
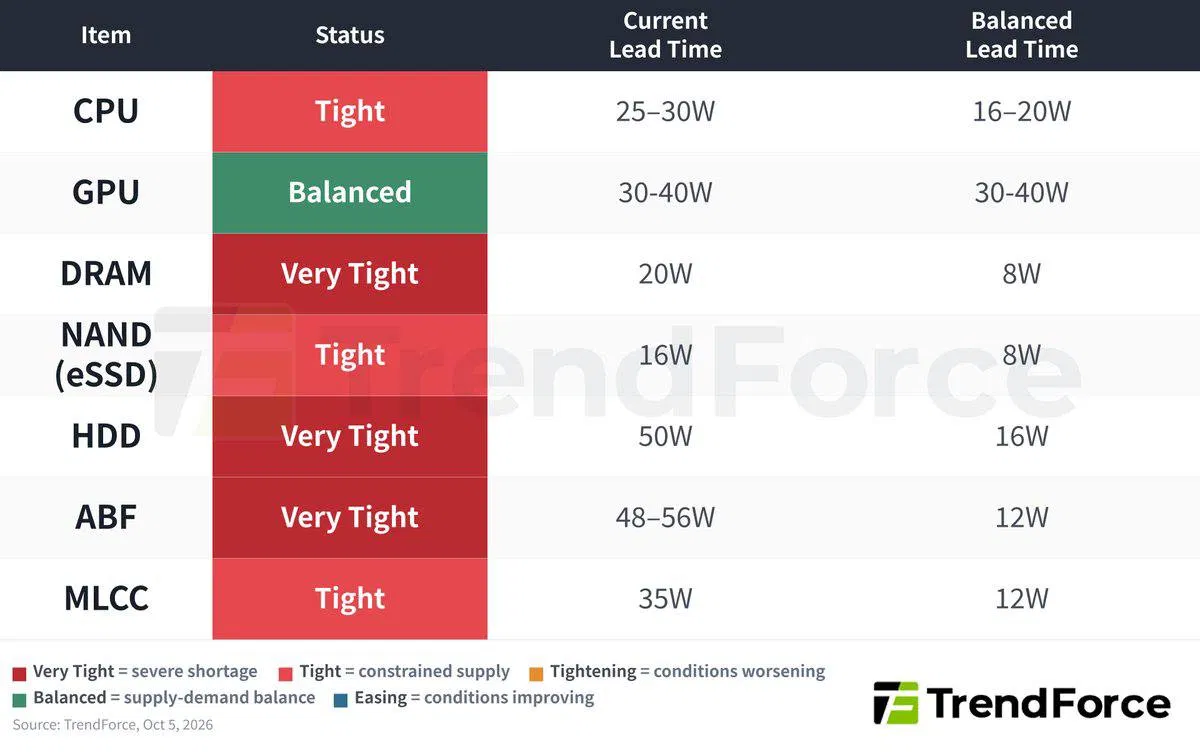
이틀 뒤인 10월 5일, 시장조사업체 트렌드포스가 다른 각도의 표를 냈어요. 일곱 개 품목의 지금 리드타임을, 수급이 균형을 이룬 정상 시장의 리드타임과 나란히 놓은 표예요.
| 품목 | 상태 | 현재 리드타임 | 균형 시장 리드타임 |
|---|---|---|---|
| CPU | 타이트 | 25~30주 | 16~20주 |
| GPU | 균형 | 30~40주 | 30~40주 |
| D램 | 매우 타이트 | 20주 | 8주 |
| 낸드(기업용 SSD) | 타이트 | 16주 | 8주 |
| HDD | 매우 타이트 | 50주 | 16주 |
| ABF 기판 | 매우 타이트 | 48~56주 | 12주 |
| MLCC | 타이트 | 35주 | 12주 |
UBS 그래프가 막대의 길이를 보여줬다면, 이 표는 지금의 막대가 정상보다 얼마나 늘어나 있는지를 보여줘요. 둘을 겹쳐 보면 뜻밖의 장면이 나와요. GPU는 30~40주로 결코 짧지 않은데 상태는 ‘균형’이에요. 원래 그만큼 걸리는 물건이라는 뜻이에요. 반면 HDD는 50주로 정상 16주의 세 배를 넘고, ABF 기판4은 48~56주로 정상 12주의 네 배를 넘어요. 기판 위에 수백, 수천 개씩 깔리는 작은 부품인 MLCC5도 35주로 정상의 세 배 가까이 늘어나 있어요. D램은 20주로 정상 8주의 2.5배예요.
막대의 길이는 그 산업이 원래 얼마나 느리게 움직이는지를 알려주고, 정상과의 거리는 지금 어디가 막혀 있는지를 알려줘요. 이 표만 놓고 보면 지금 가장 심하게 늘어난 곳은 모두가 이야기하는 GPU보다 그 주변의 메모리, 저장장치, 기판, 수동부품 쪽이에요.
출처마다 숫자가 조금 다르기도 해요. UBS 그래프는 CPU를 3~6개월로, 트렌드포스는 25~30주, 그러니까 6~7개월로 잡았어요. 재는 기준과 집계 방식이 달라서 생긴 차이로 보여요. 이 글은 두 자료를 각자의 기준대로 따로 인용해요.
2029년의 공장은 지금 정해지고 있어요
TSMC 애리조나 첫 공장이 좋은 눈금이 돼요. TSMC가 이 공장 계획을 발표한 건 2020년 5월이고, 착공은 2021년 6월이었어요. 4나노 공정으로 대량 생산에 들어간 건 2024년 4분기예요. 발표부터 세면 4년 반, 착공부터 세면 3년 반쯤 걸린 셈이에요. 그래프의 3~4년과 크게 다르지 않아요.
이 계산을 거꾸로 돌려 볼게요. 지금 막 가동되는 생산능력에서 3~4년을 빼면 2022~2023년이에요. 챗GPT가 공개된 게 2022년 11월이니, 지금 돌아가기 시작한 라인은 생성형 AI 수요가 지금 같은 모양으로 보이기 전후에 결정됐을 가능성이 커요.
같은 계산을 앞으로 돌리면 더 중요한 이야기가 나와요. 오늘 내리는 공장 증설 결정은 2029~2030년 시장에서 채점돼요. 메모리도 사정이 비슷해요. 마이크론이 아이다호·뉴욕·싱가포르에 짓는 새 공장은 빨라야 2027년 중반에 의미 있는 물량을 낼 것으로 알려져 있어요. 그사이 마이크론은 일부 핵심 고객이 주문한 D램·낸드 물량의 50~66%만 채우고 있다고 하고요.
중간 막대들도 같은 구조예요. 반도체 제조장비가 1~2년, 첨단 패키징6과 기판이 1~1.5년이에요. 공장을 지어도 장비가 늦으면 라인이 돌지 않고, 칩이 나와도 GPU와 HBM을 한 몸으로 묶는 패키징이 모자라면 가속기가 완성되지 않아요. 서버 막대가 짧다는 건 위쪽 막대가 모두 채워졌을 때 조립이 금방 끝난다는 뜻이에요.
막대끼리 서로 물려 있기도 해요. 트렌드포스는 D램 부족이 기업용 SSD의 제약으로 번지고 있다고 짚었어요. D램이 모자라서 일부 낸드 업체가 기업용 SSD를 충분히 공급하지 못하고 있다는 거예요. 낸드는 정상 대비 두 배로 D램보다 덜 늘어나 있는데도, 옆 막대 하나 때문에 완제품 공급이 묶이는 셈이에요.
이 그래프에 없는 막대도 있어요. 지난 7월 141호에서 다룬 전력 장비예요. 그때 정리한 자료로는 변압기 납기가 24~48개월, 길게는 5년까지 걸렸어요. 칩 쪽 막대를 다 채워도 건물과 전기가 준비되지 않으면 서버는 창고에 머물러요.
줄을 서는 동안 주문은 부풀어요
리드타임이 길면 생기는 일이 하나 더 있어요. 위쪽 공급자가 증설을 정할 때 보는 정보는 아래쪽에서 올라온 주문이에요. 그런데 물건이 모자라는 동안에는 주문이 실제 필요보다 커지기 쉬워요. 요청한 물량의 60~70%밖에 못 받는다면, 다음번 주문서에는 더 큰 숫자를 쓰게 되니까요.
요즘 메모리 시장에서 실제로 들리는 숫자이기도 해요. 업계 전언으로는 2027년 D램·HBM 물량 배정 협상에서 대부분의 구매자가 처음 요청한 양의 60~70%만 받았고, 구매자들은 선금을 일부 걸고 3~5년짜리 계약으로 물량을 묶고 있어요.
이렇게 공급망 아래에서 위로 올라갈수록 수요 신호가 부풀려지는 현상을 채찍효과7라고 불러요. 141호에서는 변압기를 예로 짚었는데, 반도체에는 아주 가까운 선례가 있어요.
2021년 칩 부족 때 완제품 업체들은 물량을 못 구할까 봐 같은 칩을 여러 곳에 겹쳐 주문했어요. 2022년 하반기에 수요가 꺾이자 이번에는 쌓아둔 재고부터 팔아 치우느라 주문을 멈췄고, 그 충격은 공급망 뒤쪽의 칩 회사에 가장 크게 떨어졌어요. 삼성전자의 2023년 1분기 영업이익은 6,000억 원으로, 1년 전 14조 1,200억 원에서 95% 넘게 줄었어요. 삼성전자는 메모리 감산을 발표했고, 2023년 1~3분기에만 반도체 부문에서 삼성전자 12조 7,000억 원, SK하이닉스 8조 1,000억 원의 영업손실이 쌓였어요. 2021년 초 시작된 부족이 2022년 말 과잉으로 뒤집히기까지 2년이 채 걸리지 않았어요.
리드타임이 짧은 쪽은 이런 반전에 비교적 빨리 대응할 수 있어요. 서버 업체는 다음 달 주문을 줄이면 돼요. 3~4년짜리 결정을 이미 내린 공장은 그렇게 못 해요. 공장은 완공되고 감가상각은 시작되며, 가동률을 맞추려면 값을 낮춰서라도 팔아야 해요.
같은 숫자를 보고 반대로 읽는 두 사람
그래서 지금 메모리 시장에는 정반대의 시나리오가 함께 돌고 있어요.
한쪽은 SK하이닉스 곽노정 사장이에요. 지난 7월 10일 로이터 인터뷰에서 그는 2027년이 공급 측면에서 업계 역사상 가장 힘든 해가 될 것이고, 고객 수요가 2030년 이후에도 회사의 생산능력을 웃돌 거라고 내다봤어요. 받쳐주는 숫자도 있어요. HBM은 2027년 물량까지 다 팔린 것으로 알려졌고, 하이퍼스케일러들이 이를 확보하려고 미리 건 돈이 220억 달러 규모예요. 트렌드포스 집계로 올해 3분기 D램 계약가격은 직전 분기보다 15~18% 올랐어요.
마이크론도 최근 실적 발표에서 같은 쪽에 섰어요. 분기 매출 542억 달러로 기록을 쓴 뒤, 수급이 언제 균형으로 돌아올지 보이지 않는다고 했어요. 2027년 생산분의 75% 이상이 이미 약정됐고, 일부는 2031년까지 이어지는 전략 고객 계약이 26건으로 늘었어요.
다른 쪽은 블룸버그의 슐리 런(Shuli Ren)이에요. 수급 균형을 모델로 계산한 지표를 근거로, 부족은 이미 2026년 2분기에 정점을 지났고 2027년 4분기쯤 안정된 뒤 2028년에는 과잉으로 뒤집힐 수 있다고 봐요. 세 메모리 회사가 쏟아붓는 설비투자가 그 무렵 한꺼번에 가동되기 때문이라는 거예요.
두 시나리오는 긴 리드타임의 양면을 하나씩 보여줘요. 수요가 커지는 국면에서는 공급 대응에 오래 걸리는 부문일수록 가격 협상력과 수주 가시성이 생기기 쉬워요. 고객이 선금을 걸고 몇 년 치를 먼저 예약하는 건 기다려야 하는 시간이 그만큼 길기 때문이에요. 반대로 그 긴 시간 끝에 증설이 마무리됐을 때 수요 증가세가 둔화돼 있으면, 같은 시간이 공급과잉과 가동률 하락으로 돌아와요.
공급자의 전망에는 단서 하나를 붙여 둘 만해요. 품귀가 길어질수록 이익을 보는 쪽이 공급자라는 점이에요. 그렇다고 그 전망이 틀렸다는 뜻은 아니에요. 누구의 전망이 누구에게 유리한지도 함께 보자는 거예요.
장기계약은 이 양면 사이에서 위험의 자리를 옮기는 장치예요. 183호에서 본 샌디스크의 4년짜리 계약처럼, 고객이 선금과 위약 조건을 걸면 시점을 잘못 읽었을 때의 손실 일부가 공급자에서 구매자 쪽으로 넘어가요. 그렇게 보면 협상력이 있다는 건 시점이 틀릴 위험을 상대에게 넘길 수 있다는 뜻이기도 해요.
오스왈드의 시선
요즘 저는 AI 데이터센터 사업의 자문과 설계, 심사 때문에 여러 지역을 다니고 있어요. 검토 요청을 받으면 부지 면적이나 GPU 수량보다 먼저 확인하는 게 있어요. 확정된 테넌트가 있는지, 그리고 그 테넌트의 신용으로 대주단이 움직이는지예요.
계약서를 볼 때 눈여겨보는 대목도 있어요. CDN 사업자나 통신사 쪽 용역 조건을 보면, CPU 기반 계약은 대부분 운영 기간 내내 장비가 바뀌지 않는다는 걸 전제로 해요. 반면 네오클라우드8의 5~6년짜리 계약에는 장비 세대가 바뀌면 상호 합의한다는 조항이 기본으로 들어가 있는 경우가 많았어요.
테넌트를 먼저 보는 이유도 같은 데서 설명할 수 있어요. 결정의 시계가 길수록 지금 들어온 주문량은 믿기 어려운 정보예요. 줄을 서는 동안 부풀었을 수 있으니까요. 그 주문 뒤에 실제로 돈과 신용을 건 사람이 있는지가, 몇 년 뒤 완공 시점까지 남아 있는 정보예요.
이 글은 공급망 구조를 읽는 글이에요. 특정 종목에 대한 투자 권유가 아니고, 인용한 전망은 시장이 이 산업을 어떻게 보고 있는지 읽는 자료로만 썼어요.
마치며
다음에 서버 납기가 두 달로 줄었다는 소식을 보시면, 그 위에 놓인 막대들이 지금 어떤 상태인지 함께 떠올려 보시면 좋겠어요. 맨 아래 막대가 짧아도 맨 위 막대가 길면, 오늘의 낙관과 비관은 몇 년 뒤에야 채점돼요. 곽노정 사장과 슐리 런의 전망이 갈리는 지점은 2027년 말에서 2028년 사이예요.
💬 회사에서 AI 서버나 GPU를 들여올 때 실제로 가장 오래 기다린 건 어느 항목이었나요? 서버 본체였는지, 전력이나 네트워크 같은 다른 부분이었는지 댓글로 들려주세요.
📨 인프라 구매를 맡고 있거나 반도체 업종을 지켜보는 동료가 있다면 이 글을 전해 주세요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- P Equity Research, UBS 리드타임 차트 게시물, X, 2026.10.3. ··· 이 글의 그래프와 부문별 리드타임은 이 게시물의 차트(출처 표기: Company reports, UBS, P Equity Research, 2026년 9월 기준)를 따랐어요.
- TrendForce, Weekly Radar 004: DRAM Tightness Is Becoming an Enterprise SSD Constraint, 2026.10.5. ··· 일곱 개 품목의 현재·균형 리드타임 표, D램 부족의 기업용 SSD 전이, 마이크론 실적과 공급 전망.
- TrendForce, Toshiba to Double AI Data Center HDD Capacity by FY2027, 2026.10.2. ··· 니혼게이자이 보도를 인용한 도시바 증설 계획.
- Traders Agency, Toshiba Plans to Double AI Data Center HDD Capacity by Fiscal 2027, 2026.10. ··· 같은 날 시게이트·웨스턴디지털 주가 하락과 두 회사의 물량 약정 전언.
- Taiwan News, TSMC starts construction on Arizona chip plant, 2021.6.1. ··· 애리조나 공장 착공 시점.
- Arizona Technology Council, TSMC computer chip fourth quarter results, 2025.1. ··· 2024년 4분기 대량 생산 개시.
- GadgetReview, 2027 Could Be Memory’s Worst Supply Year Yet, SK Hynix CEO Warns, 2026.8.17. ··· 곽노정 사장의 로이터 인터뷰, 슐리 런의 분석, 마이크론 공급 수치를 함께 정리한 기사.
- Hostzealot, Samsung, SK hynix, and Micron Max Out DRAM and HBM Orders Up to 2027, 2026.8.5. ··· 디지타임스를 인용한 3~5년 계약·선금 관행.
- Sammyfans, AI demand reportedly books nearly all 2027 DRAM and HBM supply, 2026.8.3. ··· 요청량 대비 60~70% 배정 전언.
- Mezha, SK Hynix CEO: 2027 will be the ‘worst’ year, 2026.7.12. ··· 트렌드포스의 3분기 D램 계약가격 상승률.
- Fusion Worldwide, Where are we in the inventory digestion cycle. ··· 2021~2023년 중복 주문과 재고 조정.
- CNBC, How the world went from a semiconductor shortage to a major glut, 2023.7.28. ··· 부족에서 과잉으로 넘어간 과정과 채찍효과.
- Fierce Electronics, PC shipments drop 29%, Samsung profits plunge 96%, 2023.4. ··· 삼성전자 2023년 1분기 잠정 실적과 감산 발표.
- Korea JoongAng Daily, Samsung, SK hynix suffer $16 billion loss in chip business, 2023.12.26. ··· 2023년 1~3분기 반도체 부문 영업손실.
함께 읽기

📝 용어 설명
각주
-
리드타임: 주문이나 결정을 내린 뒤 실제로 물건이나 생산능력을 손에 쥘 때까지 걸리는 시간이에요. ↩
-
파운드리: 다른 회사가 설계한 칩을 대신 생산해 주는 반도체 위탁생산 회사나 그 공장이에요. TSMC가 대표적이에요. ↩
-
HBM(고대역폭 메모리): D램 여러 장을 수직으로 쌓아 데이터를 빠르게 주고받도록 만든 메모리예요. AI 가속기 바로 옆에 붙여 써요. ↩
-
ABF 기판: 아지노모토가 만든 절연 필름(ABF)을 쓰는 고성능 반도체 기판이에요. CPU·GPU 같은 고성능 칩을 메인보드와 이어주는 받침 역할을 해요. ↩
-
MLCC(적층세라믹콘덴서): 전기를 잠시 저장했다가 내보내며 전류를 안정시키는 작은 부품이에요. 서버 기판 하나에도 대량으로 들어가요. ↩
-
첨단 패키징: 여러 칩을 하나의 부품처럼 묶고 연결하는 공정이에요. GPU와 HBM을 한 기판 위에 붙이는 TSMC의 CoWoS가 대표적이에요. ↩
-
채찍효과(불윕 효과): 공급망 아래쪽의 작은 수요 변화가 위쪽으로 갈수록 크게 부풀려지는 현상이에요. ↩
-
네오클라우드: 대형 클라우드 3사와 별개로 GPU 연산 자원 임대에 집중하는 신생 클라우드 사업자예요. ↩
함께 읽으면 좋은 지난 호
요금제 개편은 한 번이 아니라 다섯 번 왔어요
'뭐가 바뀌었지'라는 검색이 석 달째 끝나지 않는 데는 이유가 있어요
비즈니스넉 달 쉬고 오니 모델이 바뀌어 있었어요
AI 일자리의 여성 비중은 연봉이 오를수록 줄어들어요
비즈니스1달러를 1달러로 세는 회사, 20센트로 세는 회사
목요일에 '사라졌다'던 OpenAI 매출 200억 달러는, 같은 매출을 두 가지 방식으로 센 차이였어요
비즈니스저렴한 돌봄을 내세운 제도가 더 비싸졌어요
100명으로 시작해 73명이 남았고, 시간당 요금은 2년 만에 36% 올랐어요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?