曾高呼敏捷的硅谷,重新选出了“国王”
Anthropic、SpaceX与Meta在同一年做出的共同抉择:创始人控制权
商业曾经的禁忌之词卷土重来
读者,曾几何时,帝王式领导被视作初创企业的禁忌。瀑布模型被贬得一文不值,而精益、敏捷、彼此协同的领导模式则被推崇备至。到后来,甚至出现了“仆人式领导”1这种走向极端的表述。
然而如今,我们却生活在一个最具帝王色彩的CEO时代。
上周 10 月 26 日,Anthropic 公开了上市申请文件(S-1)2,也就是那场据称可能创下历史最大规模的上市案。文件中被引用最多的内容并非营收,而是投票权。7 位联合创始人的经济权益各自仅在 2% 左右,但在股东大会上的表决权合计却控制着 50.1%。6 月上市的 SpaceX 赋予了埃隆·马斯克一人高达 85.1% 的投票权;Meta 董事会也在 10 月 19 日批准增设无投票权股份,以捍卫马克·扎克伯格的绝对控制权。《华尔街日报》将这一趋势称为“帝王式CEO时代”。
再想想那些迄今为止取得成功的企业吧——那些长期“屹立不倒”并“持续繁荣”的企业。天哪,竟然无一例外都带着帝王式色彩。难道,民主的模式真的就对吗?
今天,我们就带着这个疑问,一起看看这三家公司在文件中究竟写下了什么,以及天平另一端积累的数据又在向我们传达怎样的现实。
三家公司在同一年选择的架构
三家公司都采用了双重股权结构3,但具体设计大相径庭。我们先通过一张表格来看:
| 公司 | 创始人端机制 | 创始人投票权 | 制衡机制 |
|---|---|---|---|
| Anthropic | 创始人设立的 LLC 持有 1 股特殊股票(Class F) | 7 人合计固定拥有 50.1% | 长期利益信托(LTBT)选派 7 名董事中的 4 名 |
| SpaceX | 每股拥有 10 票投票权的 Class B 股票 | 马斯克拥有 85.1% | 实际上不存在 |
| Meta | 原有双重股权结构 + 新设无投票权的 Class C 股票 | 扎克伯格约拥有 60% | 董事会特别委员会、股东诉讼 |
Anthropic 是三者中最独特的。由 7 位创始人共同组建的 LLC 仅持有 1 股 Class F 股票,但这区区 1 股却固定绑定了常规议案 50.1% 的投票权,且不享有任何经济权益。这意味着,参与公开发售的投资者买入的 Class A 股票,无论买下多少,投票权份额也绝不可能超过 49.9%。只要 7 位创始人中至少有 3 人维持特定持股比例,该架构就会一直持续。不过,董事会过半数席位并非由创始人选举,而是由长期利益信托持有的 Class T 股票选出。因此,与其说 Anthropic 是某个创始人的“君主专制”,不如说更接近创始人和信托分权共治的结构。公司在文件中解释称,创始人团队格外适合担任坚守使命的受托人;同时,根据纳斯达克的规定,公司将成为受控公司(controlled company)4,从而豁免设立独立提名委员会等部分要求。
SpaceX 则截然相反,所有权力高度集中于一人。马斯克持有 Class A 股票的 12.3%,以及每股拥有 10 票投票权的 Class B 股票的 93.6%,两者合计掌控了 85.1% 的投票权。若想罢免马斯克的首席执行官或董事会主席职务,必须获得 Class B 过半数赞成,而唯一能给出过半数选票的人只有马斯克自己。特斯拉当年上市时采用的是同股同权架构,自那以后,马斯克曾多次表示担心失去控制权、受制于激进股东。SpaceX 正是马斯克为排解这一隐忧给出的答案。
Meta 此次决定的时间点颇为耐人寻味。加利福尼亚州将于 11 月 3 日就“第 40 号提案”举行全民公投,该提案计划对亿万富翁一次性征收 5% 的净资产税。扎克伯格向董事会表示,如果这项税案通过,他将不得不通过抛售有投票权的股票来缴税,其投票权份额可能会从 60.6% 降至 53% 左右。他甚至提及了搬离加州的可能方案。董事会最终批准了一项实质上等同于“1 拆 2”的拆股计划:于 2027 年 1 月向全体股东发放无投票权的 Class C 股票。扎克伯格可以直接变现所获 Class C 股票的 20%(相当于其经济权益的约 10%),作为交换,他承诺在加州或公司总部所在地继续居留 8 年。Meta 在公告中坚称,董事们在扎克伯格面前能够畅所欲言,绝非听话的“橡皮图章”;但 10 月 27 日,一家养老基金依然向特拉华州法院提起诉讼,请求阻止这笔交易。该基金主张,税费以 2026 年 1 月 1 日的居住地为准,就算现在搬家也无从避税,因此所谓离开加州的威胁纯属空穴来风的托词。
为他们戴上王冠的正是投资者
这一幕之所以显得陌生,是因为仅仅在一代人之前,人们曾做出过截然相反的宣告。1993 年 1 月,《财富》(Fortune)杂志以《国王已死》(The King Is Dead)为题,报道了帝王级 CEO 的退场与股东权力的崛起。那是一篇敏锐捕捉到股东声音盖过 CEO 这一趋势的文章。而在华尔街,围绕偏离“一股一票”原则的股权架构,争论已经持续了 100 多年。
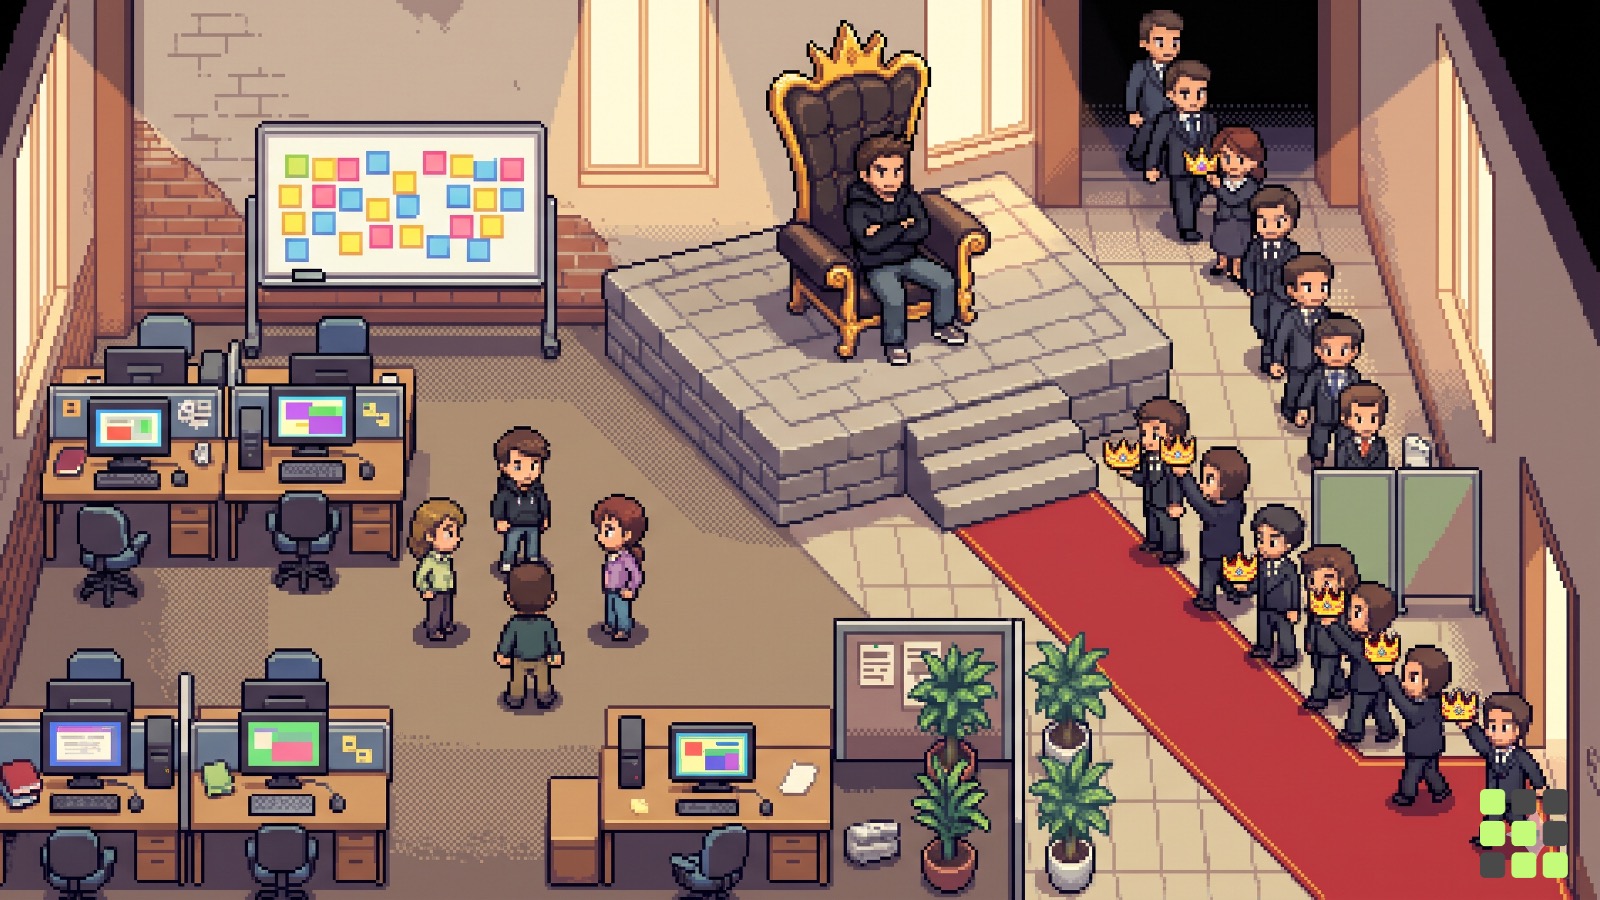
那次尝试失败了。标普在 2023 年取消了这一禁令,而 SpaceX 也在个人投资者的狂热追捧下成为了史上规模最大的 IPO。在此期间,得益于保罗·格雷厄姆(Paul Graham)2024 年发表的一篇随笔,“创始人模式”(Founder Mode)一词在硅谷风靡一时。其核心观点是:由创始人事必躬亲抓细节的方式,远胜于那些对董事会和股东察言观色、一味下放权力的职业经理人模式。正如《华尔街日报》所总结的那样,投资者似乎乐于将控制权交给他们青睐的 CEO。
这一选择并非毫无根据。圣母大学的马丁·克雷默斯(Martijn Cremers)等人在对 1980~2017 年美国上市公司进行配对比较的研究中发现,在上市第一年年末,采用双重股权结构的企业,其企业价值指标(托宾 Q 值5)比作为对比对象的单一股权企业平均高出 13%。在创始人亲自掌舵的公司中,这一溢价更为明显。市场愿意为创始人的远见与执行力支付溢价的直觉,至少从上市初期的数据来看是站得住脚的。
同一种武器,不同的结局:Meta与Snap
Meta充分展现了控制权在现实中究竟能带来什么。2012年Meta的发行价为38美元,此后其股价上涨了超过1500%。当然,这一过程并非一帆风顺。在扎克伯格向元宇宙这一尚未验证的技术砸下数十亿美元期间,公司股价经历了大起大落。然而,正因为手握绝对控制权,他才能顶住压力推进这场豪赌;在转向AI时,他也同样势头不减,甚至为招揽顶尖人才开出了高达1亿美元的薪酬方案。
拥有相同结构的还有另一家公司。Snap的埃文·斯皮格尔(Evan Spiegel)手握53.1%的投票权,多年来一直对智能眼镜情有独钟。斯皮格尔将这款设备视作通往数字世界的全新大门,但消费者的反响始终平平。今年3月,激进投资者6 Irenic Capital收购了约2.5%的股份,要求Snap剥离或关停智能眼镜业务。Irenic指出,Snap在这项业务上已经烧掉了超过35亿美元。斯皮格尔拒绝了这一要求,并于6月发布了售价2195美元的AR眼镜Specs。据《华尔街日报》报道,Snap目前的股价相较2017年的发行价下跌了近70%。
这里有一点需要特别指出。Meta押注元宇宙与Snap押注智能眼镜,在结构上是完全相同的决策。都是创始人顶住投资者的反对,将筹码押在未来。将二者区分为“魄力”还是“固执”的,不是做决策的当时,而是结果揭晓之后。长期繁荣的帝王型企业确实格外引人注目,但以同样结构起步却悄然落幕的公司,往往很难进入我们的视线。
溢价是有保质期的
前面提到的克雷默斯的研究还有后半部分。上市初期的溢价会随着时间的推移而减少,平均在上市后 6~9 年之间消失,甚至转为折价。研究团队解释说,这是因为随着创始人愿景的实现或逐渐失效,领导力带来的优势在减少,而不受制衡的管理成本却在增加。因此,他们建议设立日落条款7,即在一定期限后由普通股东表决是否延长这一权利。美国机构投资者委员会(CII)在 2018 年正是以此研究为依据,向纽约证券交易所和纳斯达克请愿,要求强制规定上市后 7 年的日落期限。
《华尔街日报》所担心的也正是这一点。如果领导者是对的,投资者会赚大钱;但如果领导者错了,几乎没有任何纠正方向的手段。而这些公司的名字正被越来越多的退休年金和养老基金所持有。即使是没有直接购买股票的人,实际上也已经登上了这趟由他们统治的列车。
韩国则在法律中预先写明了这一问题的答案。从 2023 年 11 月 17 日起,非上市风险企业的创始人可以获得每股最多拥有 10 票表决权的多重表决权股份。但限制条件十分严密:必须是创立公司的发起人且从事日常业务的董事;必须从创立起就拥有 30% 以上股份的第一大股东,且因接受大额投资而使持股比例降至该标准以下。发行需获得拥有表决权股份的四分之三赞成,存续期限在 10 年以内。一旦上市,3 年后便会转为普通股;创始人失去董事职务或转让股份时,也会立即转为普通股。在董事薪酬、监事选任、利润分红等议案上,多重表决权股份也只能行使一股一票。
概括来说,韩国的制度设计比起“是否给创始人赋权”,更先确定了“权力的期限到何时、管辖哪些议案”。而在 Anthropic 的 S-1 文件中,并没有这种固定的到期日。只要还有 3 名以上创始人在任,50.1% 的控制权就会一直维持下去,因此美国媒体写道,这种控制可能会持续数十年。
Oswarld视角
看着这一趋势,我不禁重新审视起一个固化已久的常识。在相当长的一段时间里,初创界几乎把帝王式领导风格视为禁忌。瀑布模型是陈旧的,精益与敏捷才是正确的,而在这种思潮的尽头甚至出现了仆人式领导。然而如今市场上估值最高的公司,恰恰是由创始人牢牢掌控的公司;回想那些历经风浪依然繁荣的企业,情况亦是如此。于是让人不禁重新发问:民主真的就是正确的吗?
不过,这两类讨论是否属于同一层面,似乎有必要区分来看。敏捷与仆人式领导探讨的是团队如何工作与学习,而差异化表决权关心的则是当决策出现错误时,究竟谁能制止 CEO。事实上,在治理结构上筑起了最坚固壁垒的 Anthropic 首席执行官达里奥·阿莫代伊(Dario Amodei)曾表示,自己最多会将 40% 的时间用于打磨公司文化。掌握决策权,与自上而下强推工作方式,未必是同一回事。
从这个角度来看,问题也可以从“民主还是帝王”转变为“在多长时间内、针对哪些决策”。 上市后 6~9 年的研究结论,以及韩国法律中规定的存续 10 年、上市后 3 年这些数字,正是对这一问题给出的一份答卷。
结语
王冠并非创始人自己戴上的。是指数编制公司敞开大门、散户投资者排起长队、董事会点头批准,才将它戴了上去。
《华尔街日报》在报道结尾这样写道:归根结底,买入那些股票就是在为他们的统治投下一票。Meta 的股东和 Snap 的股东投下的本是同一张选票,只是结局截然不同而已。
💬 在你现在就职或共事过的公司中,运转最顺畅的那家,决策权是集中在一人手中,还是分散在众人之间?欢迎留下一句话参与讨论。
📨 如果身边有正在筹备创业或面对投资协议的同行,欢迎把这篇文章转发给他们。


参考资料与延伸阅读
核心来源
- The Wall Street Journal, “We’re Living in the Age of the Imperial CEO”, 2026.10. ··· 本文的出发点。Meta 相较发行价上涨 1,500%、Snap 跌至 53.1% 且较发行价下跌约 70%、标普指数 2017 年的禁令与 2023 年的撤回、杰克逊委员的演讲,均整理于此。
- Reuters (TimesLIVE 转载), “Who controls powerful AI? Anthropic has a plan for long after its leaders depart”, 2026.10.27. ··· 梳理了 50.1% 的管辖范围、长期利益信托的 Class T 以及受控企业地位等内容。
- ROIC.ai, “Anthropic founders to retain voting control for decades post-IPO”, 2026.10.26. ··· 涉及 Class F 1 股架构及“创始人 3 人以上”的条件。
- InvestmentNews, “Meta deal shields Zuckerberg from California wealth tax bill”, 2026.10.22. ··· Class C 发行时间点、立即出售 20%、承诺居住 8 年等细节的出处。
- Bloomberg Law, “Zuckerberg Stock Deal, Meta Restructuring Hit With Challenge”, 2026.10.27. ··· 养老基金诉讼的主张,尤其是“以离职相威胁只是幌子”这一逻辑。
- Investinglive, “SpaceX files for Nasdaq IPO with Musk retaining 85.1% voting control”, 2026.5.20. ··· Class A 占 12.3%、Class B 占 93.6%、合计 85.1% 等数据的出处。
- Martijn Cremers, Beni Lauterbach, Anete Pajuste, “The Life-Cycle of Dual Class Firm Valuations”, ECGI, 2018.11. ··· 13% 溢价与 6~9 年消退、提出日落条款建议的论文原文。
- 韩国国家法令信息中心,《关于培育风险企业的特别法》第 16 条之 11~第 16 条之 13。··· 可在此查阅多重表决权股票的发行条件、转换为普通股、一股一票表决事项的法律条文。
背景知识
- Washington Technology, “SpaceX’s governance structure is built for one person: Elon Musk”, 2026.5. ··· 详细梳理了解雇马斯克在现实中为何几乎不可能。
- Bloomberg Government, “Snap Attracts Activist Investor Irenic in Call for Changes”, 2026.3.31. ··· 介绍 Irenic 的持股情况与诉求。
- Paul Graham, “Founder Mode”, 2024.9. ··· 掀起“创始人模式”讨论风潮的随笔原文。
- Thomas A. Stewart, “The King Is Dead”, Fortune, 1993.1.11. (计算机历史博物馆馆藏记录) ··· 30 多年前宣告帝王级 CEO 退出历史舞台的文章。
- Fortune, “Anthropic’s Dario Amodei says up to 40% of his time goes to company culture”, 2026. ··· 视角一节中提及的“40%”言论的出处。
推荐阅读往期内容
- 135 美元的火箭,是梦想还是泡沫? ··· 第 120 期。探讨了 SpaceX 上市前的估值与需求设计。本文则是关于同一场上市在治理结构维度的剖析。
- 同一只股票,三本账簿在清点 ··· 第 234 期。探讨了第 40 号提案与 Anthropic 创始人们的捐赠誓言。这为理解 Meta 为何偏偏选择在此时作出决策提供了背景。
- 中层管理者要消失了?真正消失的其实另有其物 ··· 第 87 期。探讨了组织内部层级扁平化的趋势。今天探讨的则是恰好相反的现象:金字塔尖的权力如何变得更加坚不可摧。
📝 术语说明
注释
-
仆人式领导(Servant Leadership):一种认为领导者不是发号施令的人,而是帮助团队成员把事情做好的服务者的观点。这一表述由罗伯特·格林利夫在 1970 年的一篇随笔中首次提出。敏捷开发方法论 Scrum 的官方指南在 2020 版之前一直将 Scrum Master 描述为“仆人式领导者”,这一概念因而广泛普及于初创企业界。不过,2020 版指南删除了这一表述,改为“服务团队的真正领导者(true leaders who serve)”,重新将重心移回了领导力本身。 ↩
-
S-1:向美国证券交易委员会(SEC)提交的首次公开募股(IPO)注册申请书。财务报表、业务风险与治理结构都在这份文件中首次公之于众,是上市前透视一家公司最确切的窗口。 ↩
-
双重表决权(Dual-class Shares):不同类别股票拥有不同表决权数量的架构。通常会赋予创始人一侧的股票一股多票,而普通投资者的股票则为一股一票或无表决权。在韩国,这种架构被称为“复数表决权”,仅允许非上市风险企业发行。 ↩
-
受控企业(Controlled Company):单一自然人或团体拥有董事任命过半表决权的上市公司。美国各大交易所会对这类公司豁免部分治理要求,例如豁免董事会必须由过半独立董事组成的规定。 ↩
-
托宾的 Q 值(Tobin’s Q):公司市场价值除以其所持有资产的重置成本所得的比值。该值大于 1,意味着市场给予了账面之外价值的溢价,例如对管理层的能力或未来的成长性给予了认可。 ↩
-
激进投资者(Activist Investor):在买入一定股份后,公开要求管理层推行业务剥离、削减成本、股票回购等变革的投资者。在实行双重表决权架构的公司中,激进投资者很难在投票表决中胜出,因而施压手段十分有限。 ↩
-
日落条款(Sunset Provision):规定特定权利在经过一定期限后自动失效的条款。在双重表决权架构中,通常用于规定上市经过若干年后,创始人的股票自动转为一股一票,或者由普通股东投票表决是否予以延期。 ↩
你的观点会成为下一期的线索
欢迎留下你的经验与看法。