アジャイルを叫んでいたシリコンバレーが再び王を選びました
Anthropic、SpaceX、Metaが同じ年に選んだ答え、創業者支配権
ビジネスかつてタブーだった言葉が戻ってきた
読者さん、かつて帝王的なリーダーシップはスタートアップにおけるタブーのようにみなされていました。ウォーターフォールは最悪で、リーンでアジャイル、双方向のリーダーシップこそが最高だと称賛されてきましたよね。のちにはサーバントリーダーシップ1という極端な表現まで登場しました。
しかし今、私たちは最も帝王的なCEOたちの時代に生きています。
先週10月26日、Anthropicが上場申請書類(S-1)2を公開しました。史上最大規模になるかもしれないという、あの上場です。書類で最も多く引用された箇所は売上ではなく議決権でした。共同創業者7名の経済的持分は各自2%前後であるにもかかわらず、株主総会の議決権は合わせて50.1%を握る構造だからです。6月に上場したSpaceXはイーロン・マスクひとりに議決権85.1%を与え、Metaの取締役会は10月19日、マーク・ザッカーバーグの支配力を維持するための無議決権株式の新設を承認しました。ウォール・ストリート・ジャーナルはこの流れに「帝王型CEOの時代」という名を付けました。
そして、これまでに成功した企業を思い浮かべてみましょうか。長きにわたって「存続」し「繁栄」している企業のことです。おや、なんと。どれも帝王的ですね。果たして、民主的であることが正しいのでしょうか。
今日はこの問いを抱えつつ、3社が実際に書類に何を記したのか、そしてその反対側に積み上がったデータは何を物語っているのかを一緒に見ていきましょう。
3社が同じ年に選んだ構造
3社はいずれも複数議決権株式(差等議決権)3を採用していますが、その設計はかなり異なります。まずは一覧表で整理してみましょう。
| 企業 | 創業者側の仕組み | 創業者の議決権 | 牽制の仕組み |
|---|---|---|---|
| Anthropic | 創業者LLCが保有する特殊株式(Class F)1株 | 7人合算で50.1%固定 | 長期利益信託(LTBT)が取締役7議席中4議席を選任 |
| SpaceX | 1株あたり10議決権のClass B株式 | マスク氏85.1% | 事実上なし |
| Meta | 既存の複数議決権株式+無議決権Class Cの新設 | ザッカーバーグ氏約60% | 取締役会特別委員会、株主訴訟 |
Anthropicは3社の中で最も独特です。創業者7人が共同で設立したLLCがClass F株式をわずか1株だけ保有しており、この1株に一般議案の議決権の50.1%が固定で付与されています。経済的権利はありません。公募株を購入する投資家のClass A株式は、どれほど集めても49.9%を超えられない仕組みです。この構造は、創業者7人のうち最低3人が一定の持分を維持している間継続します。ただし、取締役会の過半数は創業者ではなく、長期利益信託が保有するClass T株式によって選出されます。そのためAnthropicは、創業者1人の「王国」というよりも、創業者と信託が権限を分け合う構造に近くなっています。同社は提出書類の中で、創業者グループがミッションを守る管理者としてとりわけ適していると説明しており、ナスダックの規則上「支配企業(controlled company)」4となることで、独立指名委員会などの一部の要件も免除されます。
SpaceXは対照的に、すべてが1人に集中しています。マスク氏はClass A株式の12.3%、1株あたり10議決権を持つClass B株式の93.6%を保有しており、合わせると85.1%の議決権を握っています。マスク氏をCEOや取締役会議長から解任するにはClass B株式の過半数の賛成が必要ですが、その過半数を投じられるのはマスク氏本人しかいません。マスク氏はTeslaの上場時には単一の株式構造を採用しており、その後、物言う株主(アクティビスト)によって経営権を奪われるのではないかという懸念を繰り返し口にしてきました。SpaceXの構造は、その懸念に対するマスク流の答えと言えます。
Metaの今回の決定は、タイミングが極めて興味深いものです。カリフォルニア州では11月3日の住民投票において、富裕層に純資産の5%を一度だけ課税する提案40号の採否が問われます。ザッカーバーグ氏は、この法案が可決されれば納税のために議決権株式を売却せざるを得ず、そうなれば議決権比率が60.6%から約53%まで低下しかねないと取締役会に伝えました。さらに、同州を離れる可能性にまで言及したのです。取締役会は2027年1月に全株主へ無議決権のClass C株式を割り当てる、実質的な2対1の株式分割を承認しました。ザッカーバーグ氏は受け取ったClass C株式の20%を即座に売却でき(経済的持分の約10%)、その代わりに8年間カリフォルニア州または本社所在地にとどまることを約束しました。Metaは開示書類において、取締役たちはザッカーバーグ氏に対して率直に意見を述べており、単なる追認機関(イエスマン)ではないと強調しましたが、10月27日、ある年金基金がデラウェア州の裁判所にこの取引の差し止めを求める訴訟を起こしました。税金は2026年1月1日時点の居住地を基準とするため、今引っ越したところで課税は免れず、退去をちらつかせた脅しそのものが口実にすぎなかったという主張です。
王冠を授けたのは投資家
この光景に違和感を覚えるのは、わずか一世代前に正反対の宣言がなされていたからです。1993年1月、『フォーチュン』誌は「王は死んだ(The King Is Dead)」と題した記事で、帝王型CEOの退場と株主権力の台頭を取り上げました。CEOよりも株主の声が大きくなる潮流を捉えた記事でした。1株1票の原則から外れた株式構造をめぐっては、ウォール街で100年以上にわたり議論が続いてきました。
その試みは失敗に終わりました。S&Pは2023年に禁止措置を解除し、スペースXは個人投資家の熱狂に後押しされて史上最大のIPOとなりました。その間、シリコンバレーではポール・グレアムの2024年のエッセイをきっかけに「ファウンダーモード(Founder Mode)」という言葉が流行しました。創業者が細部まで自ら目を配る手法のほうが、取締役会や株主の顔色をうかがいながら権限を委譲するプロ経営者の手法よりも優れているという主張です。ウォール・ストリート・ジャーナルの整理どおり、投資家はお気に入りのCEOに統制権を与えたがっているように見えます。
この選択に根拠がないわけでもありません。ノートルダム大学のマルテイン・クレマース氏らが1980~2017年の米上場企業をペアにして比較した研究によると、上場初年度末における複数議決権企業の企業価値指標(トービンのQ5)は、比較対象となった単一議決権企業より平均13%高くなっていました。このプレミアムは、創業者が経営を担っている企業でさらに顕著でした。創業者のビジョンと実行力に対して市場が上乗せ分を支払うという直感は、少なくとも上場初期のデータに関する限り正しいのです。
同じ武器、異なる結果:メタとスナップ
統制権が実際に何を可能にするのかは、メタが如実に物語っています。2012年に公募価格38ドルだったメタの株価は、その後1,500%以上も上昇しました。もちろん一直線だったわけではありません。ザッカーバーグがメタバースという未検証の技術に数十億ドルを注ぎ込んでいた間、株価はジェットコースターのように乱高下しました。それでも彼には支配権があったからこそ、その賭けを押し通すことができましたし、再びAIへと舵を切り直した際も同じ勢いで転換できました。人材の獲得に1億ドル規模の報酬を提示しながらです。
同じ構造を持つ別の企業もあります。スナップのエヴァン・スピーゲルは議決権の53.1%を握り、何年にもわたりスマートグラスにこだわり続けています。スピーゲルはこのデバイスをデジタル世界へと入る新たな入り口と見なしていますが、消費者の反応はまだ鈍いままです。今年3月には、アクティビスト(物言う株主)6のアイレニック・キャピタルが約2.5%の株式を取得し、スマートグラス事業の分社化または撤退を要求しました。アイレニックは、スナップがこの事業にすでに35億ドル以上を費やしていると指摘しました。スピーゲルはこれを拒否し、6月には2,195ドルのARグラス「Specs」を発表しました。ウォール・ストリート・ジャーナルによると、スナップの株価は2017年の公募価格を70%近く下回っています。
ここで一度、押さえておくべきことがあります。メタのメタバースへの賭けと、スナップのスマートグラスへの賭けは、構造的に同じ決定です。創業者が投資家の反対を押し切って未来に賭けるという点においてです。両者を「信念」と「固執」に分けるのは、決定を下した時点ではなく結果が出た後なのです。長く繁栄を続けた帝王的な企業が目立つのも確かですが、同じ構造でスタートして静かに姿を消していった企業は、私たちが思い浮かべるリストにはまず入ってきません。
プレミアムには有効期限があった
先ほどのクレマーズ教授らの研究には続きがあります。上場初期のプレミアムは時間の経過とともに縮小し、平均すると上場後6〜9年の間に消滅するか、むしろディスカウントに転じました。研究チームは、創業者のビジョンが実現するか勢いを失うにつれてリーダーシップの恩恵は薄れ、牽制されない経営のコストが増加するためだと解釈しました。そのため、一定期間が経過した後に一般株主が延長の是非を採決するサンセット条項7を提案しました。米国機関投資家協議会(CII)は2018年、この研究を根拠にニューヨーク証券取引所とナスダックに対し、上場後7年でのサンセット条項の義務化を請願したほどです。
『ウォール・ストリート・ジャーナル』が懸念している点もここにあります。リーダーが正しければ投資家は巨額の利益を手にしますが、誤っていればその方向性を是正する手段がほとんどありません。そして、こうした銘柄がますます多くの退職年金や公的年金基金に組み入れられています。自分で直接株式を購入していない人でも、すでにこの統治の船に乗せられているようなものです。
韓国はこの問いに対する答えをあらかじめ法律に定めておきました。2023年11月17日から、非上場ベンチャー企業の創業者は1株あたり最大10個の議決権が付与された複数議決権株式を取得できるようになりました。その代わり、条件は極めて細かく定められています。会社を設立した発起人であり常務に従事する取締役である必要があり、設立当初から30%以上の持分を保有する筆頭株主であったものの、大型の投資を受けたことでその基準を下回ったケースに限られます。発行には議決権のある株式の4分の3以上の賛成が必要で、存続期間は10年以内です。上場した場合は3年後に普通株式へ転換され、創業者が取締役の座を退いたり株式を譲渡したりしても、ただちに普通株式へと戻ります。取締役の報酬、監査役の選任、利益配当といった議案では、複数議決権株式であっても1株1票しか行使できません。
要するに韓国の制度は、「創業者に力を与えるか」よりも「いつまで、どの議案までか」をあらかじめ決めておく設計になっています。AnthropicのS-1には、このような固定された満了日はありません。創業者が3人以上残っている限り50.1%は維持され、そのため米メディアはこの支配体制が何十年も続く可能性があると報じました。
Oswarldの視点
この流れを見ながら、長いあいだ定着していた一つの通念を改めて見つめ直すことになりました。スタートアップの世界では、かなり長い期間にわたって帝王的なリーダーシップをタブーのように扱ってきました。ウォーターフォールは古いものであり、リーンやアジャイルこそが正しく、その先にはサーバントリーダーシップまでありました。しかし現在、市場が最も高い評価額をつけているのは、創業者が実権を握り続けている企業です。長く生き残り繁栄してきた企業を思い浮かべてみてもそうです。だからこそ、改めて問い直したくなります。民主的であることは、本当に正しいのでしょうか?
ただし、この二つの議論が同じ次元の話なのかは切り分けて考える必要がありそうです。アジャイルやサーバントリーダーシップは、チームがどのように働き、どのように学ぶかについての話であり、複数議決権は、その取り組みが間違っていたときに誰がCEOを止められるかについての話です。実際、ガバナンス構造としては最も堅固な城壁を築いたAnthropicのダリオ・アモデイは、自身の時間の最大40%を企業文化に気を配ることに使っていると語っています。意思決定権を握ることと、働き方を上から押しつけることは、必ずしも同じことではないのかもしれません。
そう考えると、問いを「民主か帝王か」から「どれほどの期間、どのような決定までか」へと移してみることもできます。上場後6〜9年という研究結果や、存続10年・上場後3年という韓国の法律が定める数字は、その問いに対する一つの答案用紙です。
おわりに
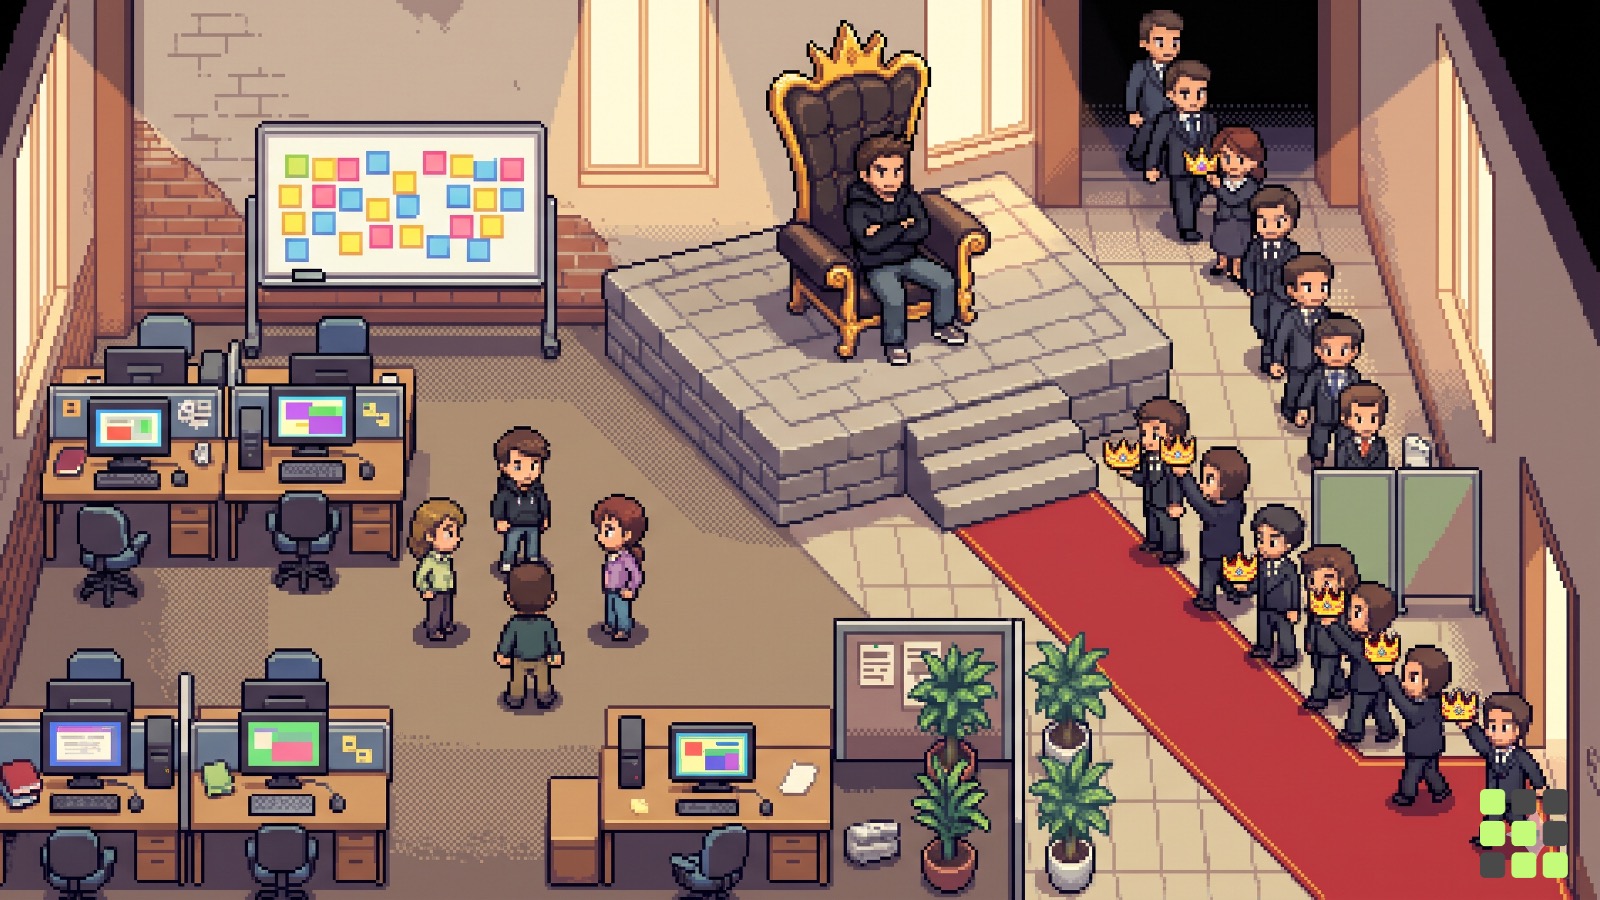
王冠は、創業者が自ら被ったのではありません。指数算出会社が門戸を開き、個人投資家が列をなし、取締役会が承認したことで被せられたのです。
ウォール・ストリート・ジャーナルは記事をこう締めくくっています。結局のところ、その株式を買うのは彼らの統治に一票を投じることなのだと。Metaの株主もSnapの株主も、投じた一票は同じでした。ただ、結果が違っただけです。
💬 今勤めている会社や一緒に働いた経験のある会社の中で最も上手く回っていた組織は、決定権が一人の人物に集約されていましたか、それとも複数人に分散されていましたか? ぜひ一言コメントをお寄せください。
📨 起業を準備している方や、投資契約を控えている同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- The Wall Street Journal, “We’re Living in the Age of the Imperial CEO”, 2026.10. ··· 今日の記事の出発点です。Metaの公開価格比1,500%、Snapの53.1%および公開価格比約70%下落、S&Pによる2017年の禁止と2023年の撤回、ジャクソン委員の演説がまとめられています。
- Reuters(TimesLIVE転載), “Who controls powerful AI? Anthropic has a plan for long after its leaders depart”, 2026.10.27. ··· 50.1%が及ぶ範囲、長期利益信託のClass T、統制企業の地位について整理された記事です。
- ROIC.ai, “Anthropic founders to retain voting control for decades post-IPO”, 2026.10.26. ··· Class Fの1株構造と「創業者3人以上」という条件が記されています。
- InvestmentNews, “Meta deal shields Zuckerberg from California wealth tax bill”, 2026.10.22. ··· Class C発行の時期、20%即時売却、8年間の居住約束の出典です。
- Bloomberg Law, “Zuckerberg Stock Deal, Meta Restructuring Hit With Challenge”, 2026.10.27. ··· 年金基金による訴訟の主張、特に「退任するという脅しは見せかけにすぎない」という論理が取り上げられています。
- Investinglive, “SpaceX files for Nasdaq IPO with Musk retaining 85.1% voting control”, 2026.5.20. ··· Class A 12.3%、Class B 93.6%、合算85.1%の出典です。
- Martijn Cremers, Beni Lauterbach, Anete Pajuste, “The Life-Cycle of Dual Class Firm Valuations”, ECGI, 2018.11. ··· 13%のプレミアムと6〜9年での消失、サンセット条項の提案に関する原典です。
- 韓国国家法令情報センター、「ベンチャー企業育成に関する特別法」第16条の11〜第16条の13. ··· 複数議決権株式の発行要件、普通株式への転換、1株1議決権の議案について条文で確認できます。
背景知識
- Washington Technology, “SpaceX’s governance structure is built for one person: Elon Musk”, 2026.5. ··· マスク氏の解任がなぜ事実上不可能なのかが整理されています。
- Bloomberg Government, “Snap Attracts Activist Investor Irenic in Call for Changes”, 2026.3.31. ··· アイレニックの保有比率と要求事項についてです。
- Paul Graham, “Founder Mode”, 2024.9. ··· 「ファウンダー・モード」という言葉を広めたエッセイの原文です。
- Thomas A. Stewart, “The King Is Dead”, Fortune, 1993.1.11.(Computer History Museum所蔵記録) ··· 帝王型CEOの退場を宣言した30余年前の記事です。
- Fortune, “Anthropic’s Dario Amodei says up to 40% of his time goes to company culture”, 2026. ··· 「Oswarldの視点」で触れた40%発言の出典です。
あわせて読みたいバックナンバー
- 135ドルのロケット、夢かバブルか ··· 第120号です。SpaceX上場直前のバリュエーションと需要設計を取り上げました。今日の記事は、同じ上場におけるガバナンス側のお話です。
- 1つの株式を3つの帳簿が数えています ··· 第234号です。住民発案第40号とAnthropic創業者たちによる寄付誓約を取り上げました。Metaの決定がなぜよりによって今だったのかという背景が分かります。
- 中間管理職が消えるですって? 本当に消えるものは別にあります ··· 第87号です。組織内のヒエラルキーがフラット化していく流れを取り上げました。今回は反対に、最頂点の権力がより強固になっていくお話です。
📝 用語解説
각주
-
サーバント・リーダーシップ(Servant Leadership):リーダーは指示を出す人ではなく、メンバーが自律的に仕事を進められるよう支援する人であるという考え方です。言葉自体はロバート・グリーンリーフが1970年のエッセイで初めて用いたもので、アジャイル開発手法であるスクラムの公式ガイドが2020年版より前までスクラムマスターを「サーバント・リーダー」と説明していたことで、スタートアップ界隈に広く普及しました。もっとも、2020年版のガイドではこの表現が削られ、「仕える真のリーダー(true leaders who serve)」に変更され、奉仕よりもリーダーシップの方に再び重心が置かれました。 ↩
-
S-1:米国証券取引委員会(SEC)に提出する上場申請書類です。財務諸表、事業リスク、ガバナンス構造が初めて公に開示される文書であり、上場前の企業の内情を見極める最も確実な窓口となります。 ↩
-
デュアルクラス株式(Dual-class Shares):株式の種類ごとに議決権の数を異ならせる仕組みです。通常は創業者側の株式に1株あたり複数の議決権を付与し、一般投資家の株式は1株1議決権または無議決権とします。韓国では「複数議決権」という名称で非上場のベンチャー企業にのみ認められています。 ↩
-
統制企業(Controlled Company):単一の個人またはグループが取締役選任に係る議決権の過半数を握っている上場企業のことです。米国の証券取引所は、こうした企業に対して取締役会の過半数を独立取締役で構成するといった一部のコーポレートガバナンス要件を免除しています。 ↩
-
トービンのq(Tobin’s Q):企業の市場価値を保有資産の再調達コストで割った値です。1を上回るほど、市場が帳簿に表れない価値、例えば経営陣の能力や成長性にプレミアム(上乗せ価値)を認めていることを意味します。 ↩
-
アクティビスト・物言う株主(Activist Investor):一定の株式を買い集めた上で、経営陣に対して事業売却やコスト削減、自社株買いといった変革を公然と要求する投資家です。デュアルクラス株式を採用している企業では株主総会の票対決で勝つことが難しいため、圧力をかける手段が限られます。 ↩
-
サンセット条項(Sunset Provision):定められた期間が経過すると特定の権利が自動的に失効するように定める条項です。デュアルクラス株式においては、上場から一定年数が経過すると創業者の株式が1株1議決権に転換されたり、一般株主がその継続の可否を決議したりする形で用いられます。 ↩
あわせて読みたい過去の号
「真っ先に潰れる」と言われたFigmaは、なぜAIの作業台になったのか
CanvaもWebflowもChatGPTに組み込まれました。それなのに、コーディングエージェントがデザインを取りに行く場所はFigmaです。
ビジネス判断のフィルターバブル:専門家の86%がAIが傾いた方を選びました
Anthropicが専門アナリスト50人に、コイン投げで意見を決めたAIエージェントをひそかに付けました。アナリストの大半はその意見に従い、後にその理由を自分の言葉で説明しました。
ビジネスチップ供給元の復讐、請求書は消費者に回ってきました
iPhone容量の原価15ドル→66ドル、Macの価格表がその答えでした
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。