

代币流向了开源模型,但钱没有跟上
三个月内从25%涨到64%。同一网关的支出表却是相反的顺序
商业三个月间,柱状图的颜色变了
读者,Vercel公布的AI网关排行榜1上,最近挂着一张柱状图。这是一张按日期堆叠的图表,记录了从6月29日到9月26日期间,经过这个网关的代币都流向了哪家实验室的模型。
图例最上方是DeepSeek,占64.4%。其下依次是OpenAI 7.5%、Z.AI 6.4%、Anthropic和Google各占5.2%、Moonshot AI 2.9%、StepFun 2.0%。图表最左端,也就是三个月前的那根柱子里,DeepSeek的天蓝色大约只占四分之一。也就是说,三个月里它拿走了市场的三分之二。
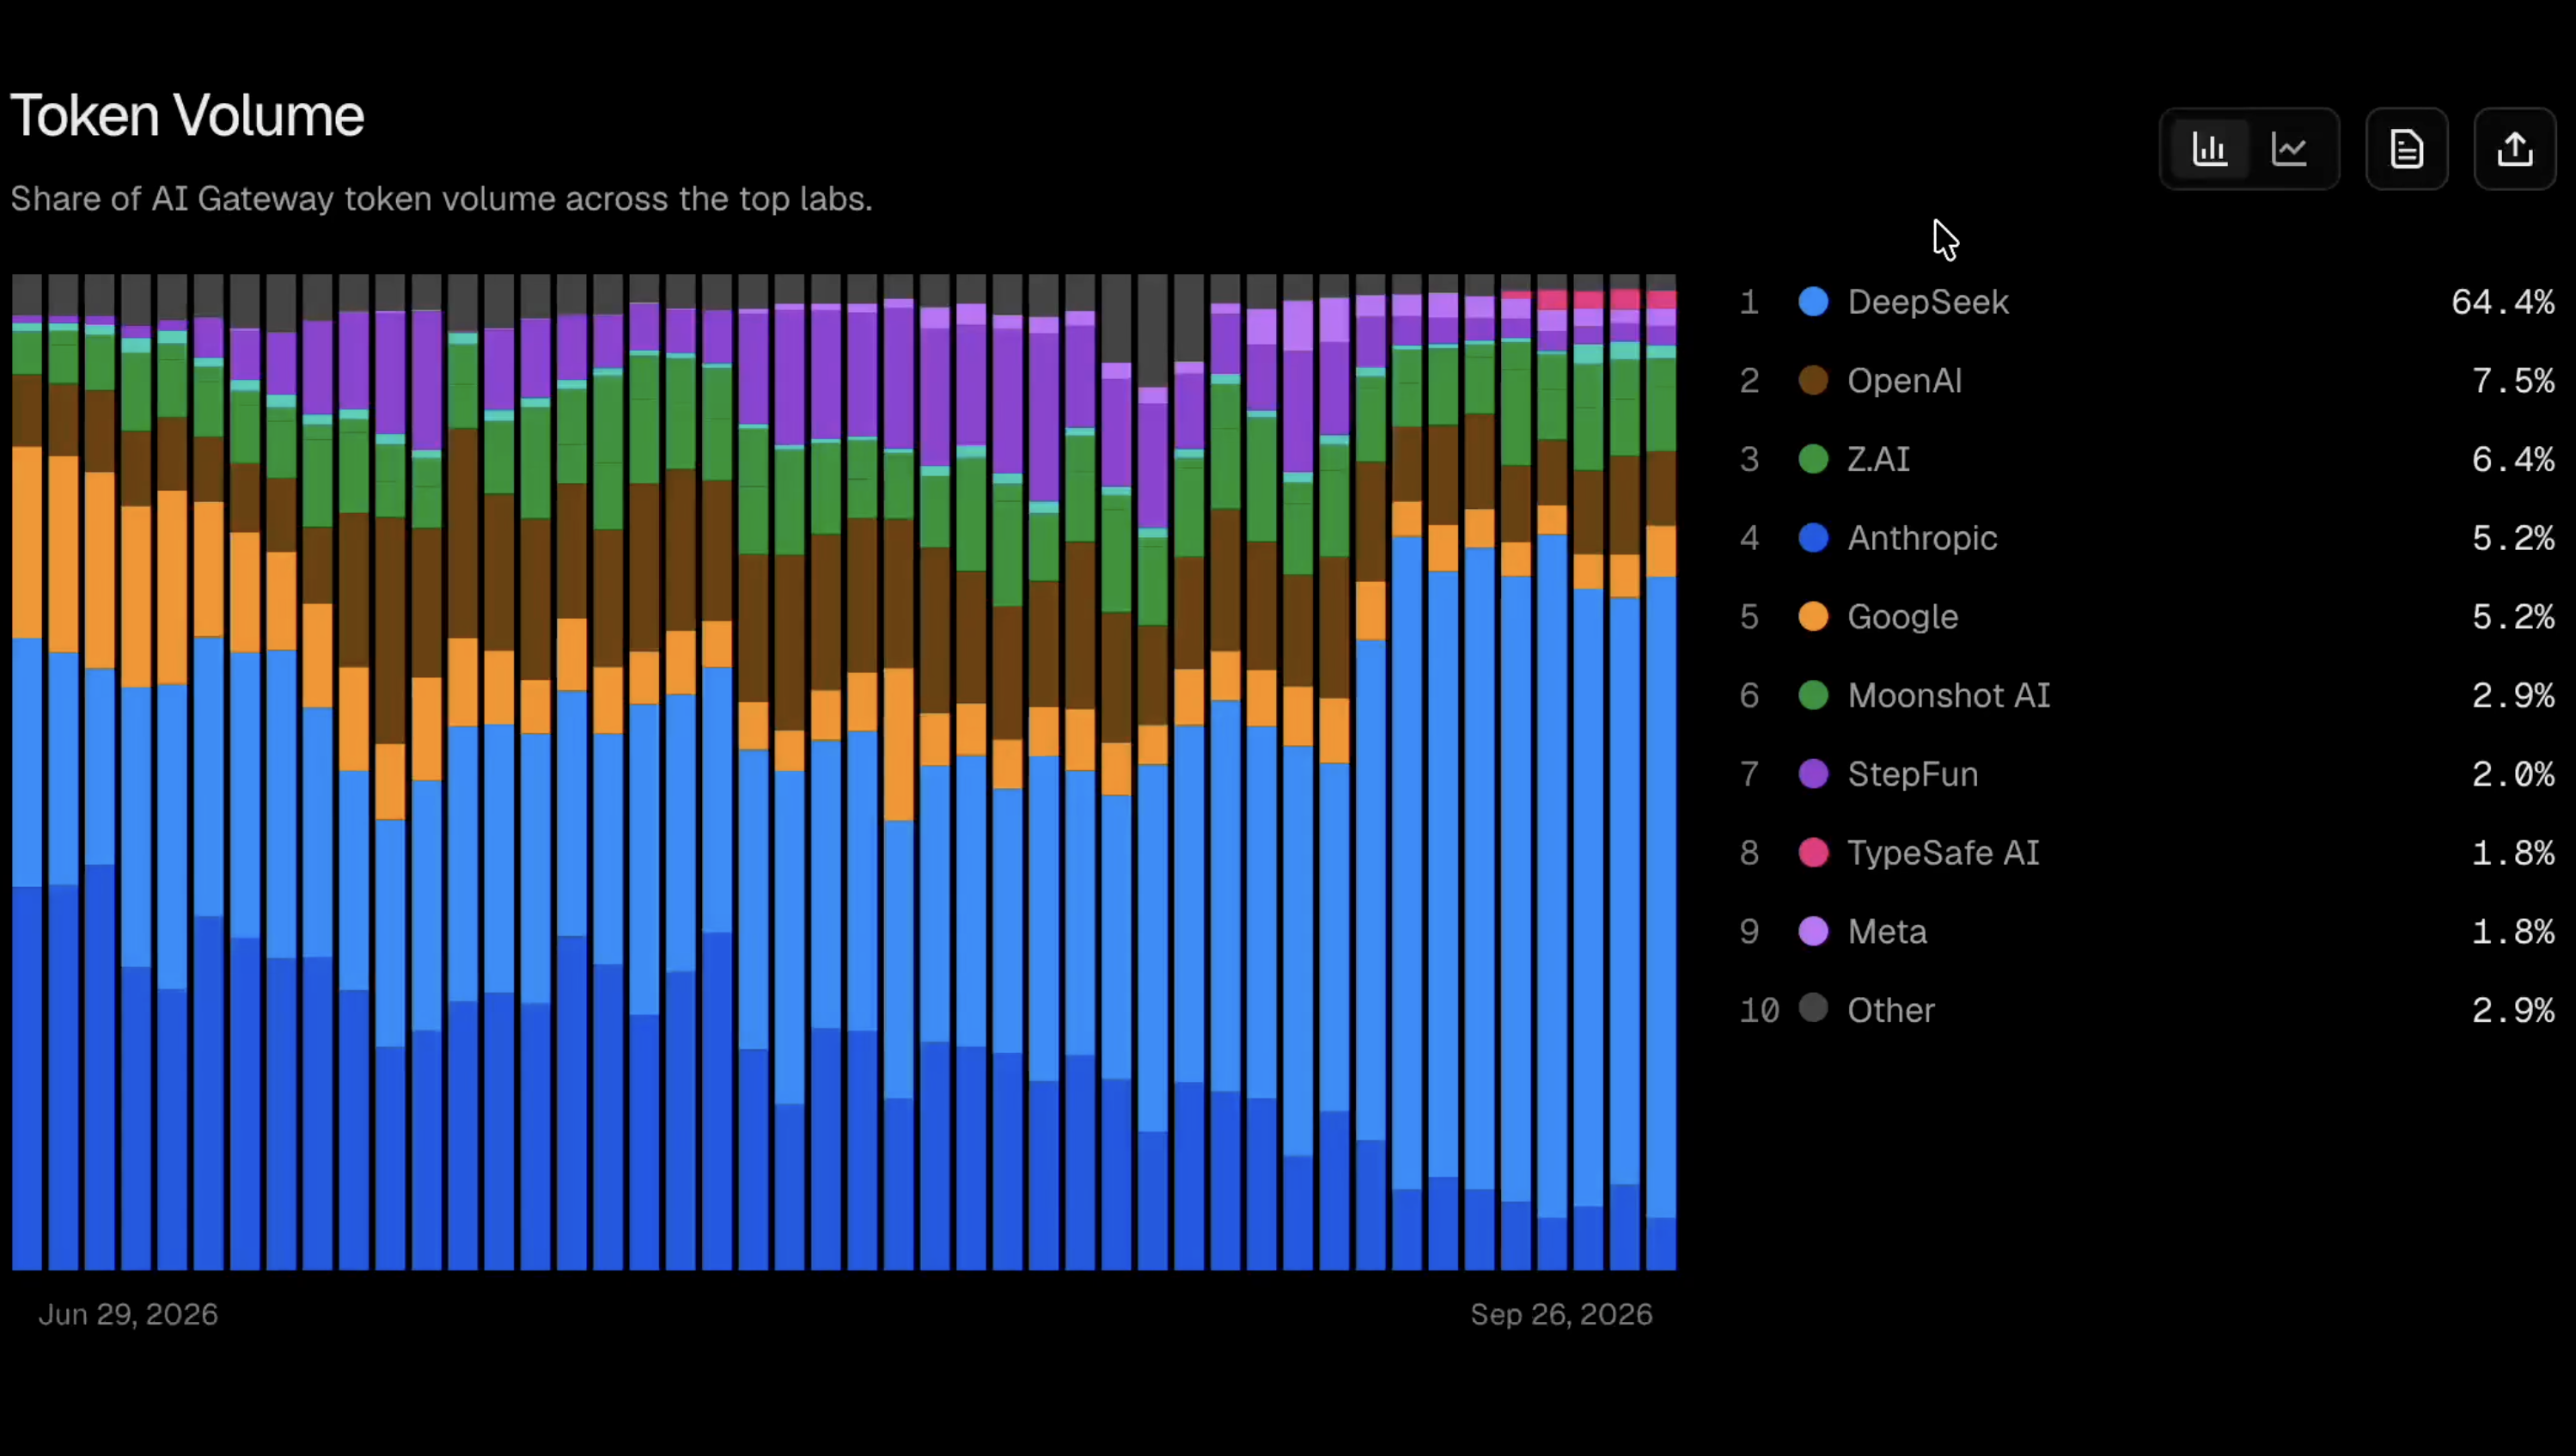
不过,把同一个排行榜往下拉一点,还有另一张表。这张表统计的不是代币,而是钱流向了哪里。在那里,顺序几乎是相反的。今天我们就把“正在获胜”这句话,拆开放进这两张表里分别读一读。
这张图表测量的不是市场,而是一个网关
首先要弄清楚这个数字到底在衡量什么。Vercel AI 网关是一个中间层,让开发者可以用一个 API 调用多个研究实验室的模型。排行榜是把选择使用这个网关的团队的流量匿名汇总起来的结果,公开的只是比例,并没有绝对量。是网关整体流量变大导致比例变化,还是几个大客户改变了路由方式,单凭这张图是分不清楚的。
计算 token 的方式也值得留意。Vercel 把输入、输出、推理 token,连同缓存读取的 token 和生成缓存的 token 全都加在一起计算2。如果存在反复输入长上下文的智能体,或自动运行的大批量任务,token 数就会大幅膨胀。9 月 19 日那天,开放权重模型的占比一度冲到 78.4%,但报道这件事的媒体也指出,这个数字只是某一个网关内部的 token 占比,并不代表整个市场的四分之三3。
但这并不意味着这股趋势本身值得怀疑。沿着 Vercel 每月发布的生产指数看下去,方向是明确的。4 月,DeepSeek 占网关 token 的比例还不到 1%。DeepSeek V4 发布的 5 月份,这个数字跳到了 17%4,6 月份又升到 22.6%,与 Google 之间的差距只剩 2 个百分点5。如果看整个开放权重模型的总占比,从 2025 年 12 月的 7%,涨到了今年 8 月的 56%。开放权重模型占网关 token 过半,这是头一次2。
<<<OZ_BODY>>>
同一张图表上的支出表,顺序却是反的
现在来看看钱的那张表。8 月份开放权重模型处理的 token 占比是 56%,但估算支出占比只有 14%。 同一个月,Anthropic 模型拿走了 64% 的支出。Anthropic 的支出占比自 2025 年 12 月以来从未跌破 61%6。看 6 月的数字会更清楚。Anthropic 处理了 32% 的 token,却拿走了 61% 的支出5。
用 8 月的数字简单算一下,闭源模型以 44% 的 token 占比拿走了 86% 的支出,开放权重模型以 56% 的 token 占比只拿到 14% 的支出。按每个 token 花的钱算,闭源模型大约贵 7.8 倍。 不过这些支出是根据各实验室公开定价估算出来的数值,和实际账单可能有出入2。
有意思的是,即便在贵的那一边,人们也在对价格做出反应。Anthropic 最贵的模型 Fable 5,在一个月内网关支出占比损失了三分之二,而价格只有它一半的 Opus 5 则把自己的占比提高到了三倍2。客户并没有离开 Anthropic,而是在 Anthropic 内部换到了便宜一档的模型。这说明即便是购买昂贵 token 的团队,也在不停地打算盘。
便宜代币负责的工作,昂贵代币负责的工作
那么这两张表为什么会出现这么大的分歧呢?Vercel按业务拆分的数据给出了提示。以6月为准,后台办公代理只用了5%的代币,却占了14%的支出。这是每个代币中最贵的业务。B2B服务用了46%的代币,占60%的支出;消费者服务则相反,用了43%的代币,只占26%的支出5。
也就是说,团队们并不是在挑选单一模型,而是在拆分工作。 量大、出错也容易撤回的工作交给便宜的模型,出错代价高昂的工作交给昂贵的模型。
我最近也是这么用的。用我自己使用的Ollama Cloud做成本对比就一目了然:即使用上万亿量级的代币,也比Claude或GPT-6便宜得多。只要把Skill.md、soul.md这类工具框架文件设置好,性能也相当不错。所以需要长时间持续运行或重复性很强的工作,以前是交给GPT的Luna级模型或Sonnet的,最近我都改交给DeepSeek或GLM了。
但这并不意味着我不用昂贵的模型了。制定整体计划的工作、指挥多个模型和工具的编排工作、最初绘制蓝图的工作,我仍然交给Claude或GPT-6。
在5月的指数中,Vercel写道,Anthropic在AI应用生成、后台办公代理、编程代理这类负担较重的业务上,始终守住了70~80%的支出份额4。
这种分工正在把价格往下拉。8月网关的每代币平均价格下降了23.2%。这已是连续第三个月下滑,与五个月前相比不到一半2。
这里有一点最好说清楚:开放模型拿走了代币份额,并不代表这笔钱就进了DeepSeek或Moonshot AI的口袋。Vercel首席执行官Guillermo Rauch也特意说明,这部分支出大多是从美国的推理服务商那里购买的,不应该被解读为中国研究机构的营收3。因为权重公开的模型,任何人都可以把它部署到自己的GPU上对外销售。“开放模型获胜”和“制作开放模型的公司赚钱”是两句不同的话。
3.6%的赌注,靠什么收回
看着这张表,我脑海里浮现出几天前《华尔街日报》一篇文章里的图表。9 月 23 日的那篇文章引用了布鲁金斯学会经济学家斯坦·范尼乌沃赫(音译)的推算,称从 2025 年到 2032 年,美国在数据中心和 AI 基础设施上的投资将达到 10.3 万亿美元,相当于每年 GDP 的 3.6%7。文章里的图表把这个数字和过去的基础设施投资并列比较:1870 年到 1890 年的铁路年均占 GDP 的 2.24%,1956 年到 1973 年的高速公路为 1.13%,1996 年到 2003 年的电信与光缆为 1.1%。而 AI 是 3.63%。图表下方还附了一句注释,说明 AI 支出是估算值。
这笔投资最终要靠有人为 AI 付钱才能收回。不是靠 token 数量,而是靠每个 token 所附带的价格。虽然这只是一家网关的数据,但方向正同时朝两个不同的方向移动。用量在快速增长——6 月网关的 token 用量一个月内增长了 29%5。与此同时,单个 token 的价格在下跌,而增长量中相当大的一部分,流向了最便宜的模型。
用量能否压过降价,还是降价会压过用量,目前这份数据还给不出判断。但可以确定的是,面对一张 10 万亿美元的账单,光说一句“token 使用量暴增”是不够的。还得同时看清楚,这些增长的 token,是在哪个价位上增长的。
Oswarld视角
我认为开源模型正在获胜。至少在工作量上是这样。三个月内从 25% 涨到 64%,这个幅度不是一两个团队的实验就能解释的。我自己的工作清单也转移到了那一边。
不过,如果把这场胜利的标准换成金钱,我觉得现在下判断还为时过早。同一个网关上,三分之二的支出依然流向 Anthropic,而且这个占比在九个月里从未跌破 61%。各团队并没有抛弃昂贵的模型。他们只是在把原本交给昂贵模型的工作中,挑出可以转交给便宜模型的那部分。
我的工作也是这样划分的。重复性、耗时长的工作被下放了,但计划、编排、蓝图这些仍然留在上层。便宜模型承担的工作越多,决定如何分配这些工作的昂贵模型的位置反而越清晰。
所以我接下来会盯着三个数字。开放权重的支出占比能从 14% 涨到多高,Anthropic 的 61% 这个底线能不能守住,以及每个 token 的平均价格是否还在持续下降。如果开源模型开始接手高价值的工作,第一个数字会率先发生变化。
结语
64% 这个数字是真实的。不过这个数字回答的问题是“谁做的工作最多”。“谁赚得最多”则在同一个画面里的另一张表格中。要理解这场 10 万亿美元的赌注,必须把两张表格放在一起看。
💬 最近你们团队中,转用便宜模型来做的工作,和依然交给昂贵模型处理的工作,分别是什么?请在评论区各举一个例子告诉我。
📨 如果身边有同事正在为 AI 成本或模型选择而烦恼,请把这篇文章转发给他们。


参考资料与延伸阅读
Vercel AI Gateway Leaderboards
📝 术语说明
- 代币(Token):AI 模型读写文字的最小单位。模型使用费大多是以代币数量乘以单价来计算的。
- 开放权重模型:将训练完成的模型权重公开,让任何人都能下载并在自己的服务器上运行的模型。这与连训练数据、代码都公开的开源模型,范围并不相同。
- Harness(任务框架):包裹模型、规定其工作方式、工具与规则的框架。Skill.md、soul.md 这类模型在执行任务时会读取的指引文件就是其代表。第 82 期《Harness到底是什么?!》中曾详细介绍过。
- AI 网关(AI Gateway):让人们能用一个入口调用多家实验室模型的中介服务。它负责将请求路由到哪个模型,并汇总费用。
注释
-
Vercel, “Leaderboards - AI Gateway”. https://vercel.com/ai-gateway/leaderboards/models ↩
-
Vercel, “Open-weight models take 56% of token volume, Astra doubles Fable 5.1 spend” (AI Gateway Production Index, 2026 年 9 月,8 月数据). https://vercel.com/blog/ai-gateway-production-index-september-2026 ↩ ↩2 ↩3 ↩4 ↩5
-
RuntimeWire, “Open-weight models reach 78.4% of Vercel AI Gateway token volume” (2026 年 9 月 20 日). https://runtimewire.com/article/vercel-ai-gateway-open-weight-models-78-percent-token-volume ↩ ↩2
-
Vercel, “DeepSeek enters the fight for token volume, Anthropic continues to dominate spend” (2026 年 6 月 8 日,5 月数据). https://vercel.com/blog/ai-gateway-production-index-june-2026 ↩ ↩2
-
Vercel, “Open-weight models surge to 29% of volume, price per token flattens” (2026 年 7 月 13 日,6 月数据). https://vercel.com/blog/ai-gateway-production-index-july-2026 ↩ ↩2 ↩3 ↩4
-
The New Stack, “Open-weight models now handle a majority of tokens on Vercel’s AI Gateway. But Anthropic still takes 64% of the spend.” (2026 年 9 月). https://thenewstack.io/open-weight-anthropic-spend/ ↩
-
Konrad Putzier·Justin Lahart, “The AI Build-Out Is Becoming the Biggest Economic Bet in U.S. History”, The Wall Street Journal (2026 年 9 月 23 日). https://www.wsj.com/economy/the-ai-build-out-is-becoming-the-biggest-economic-bet-in-u-s-history-c60716dd ↩
你的观点会成为下一期的线索
欢迎留下你的经验与看法。