

トークンはオープンモデルに流れたのに、お金はついてこなかった
三ヶ月で25%から64%へ。同じゲートウェイの支出表は逆順でした
ビジネス三ヶ月の間に棒グラフの色が変わりました
読者さん、Vercelが公開するAIゲートウェイのリーダーボード1に、最近一つの棒グラフが掲載されています。6月29日から9月26日まで、このゲートウェイを通過したトークンがどの研究所のモデルに流れたかを日付別に積み上げた図です。
凡例の一番上はDeepSeekで、64.4%です。その下にOpenAI 7.5%、Z.AI 6.4%、AnthropicとGoogleがそれぞれ5.2%、Moonshot AI 2.9%、StepFun 2.0%と続きます。チャートの左端、三ヶ月前の棒グラフではDeepSeekの水色部分は4分の1程度でした。三ヶ月で盤面の3分の2を手に入れた計算になります。
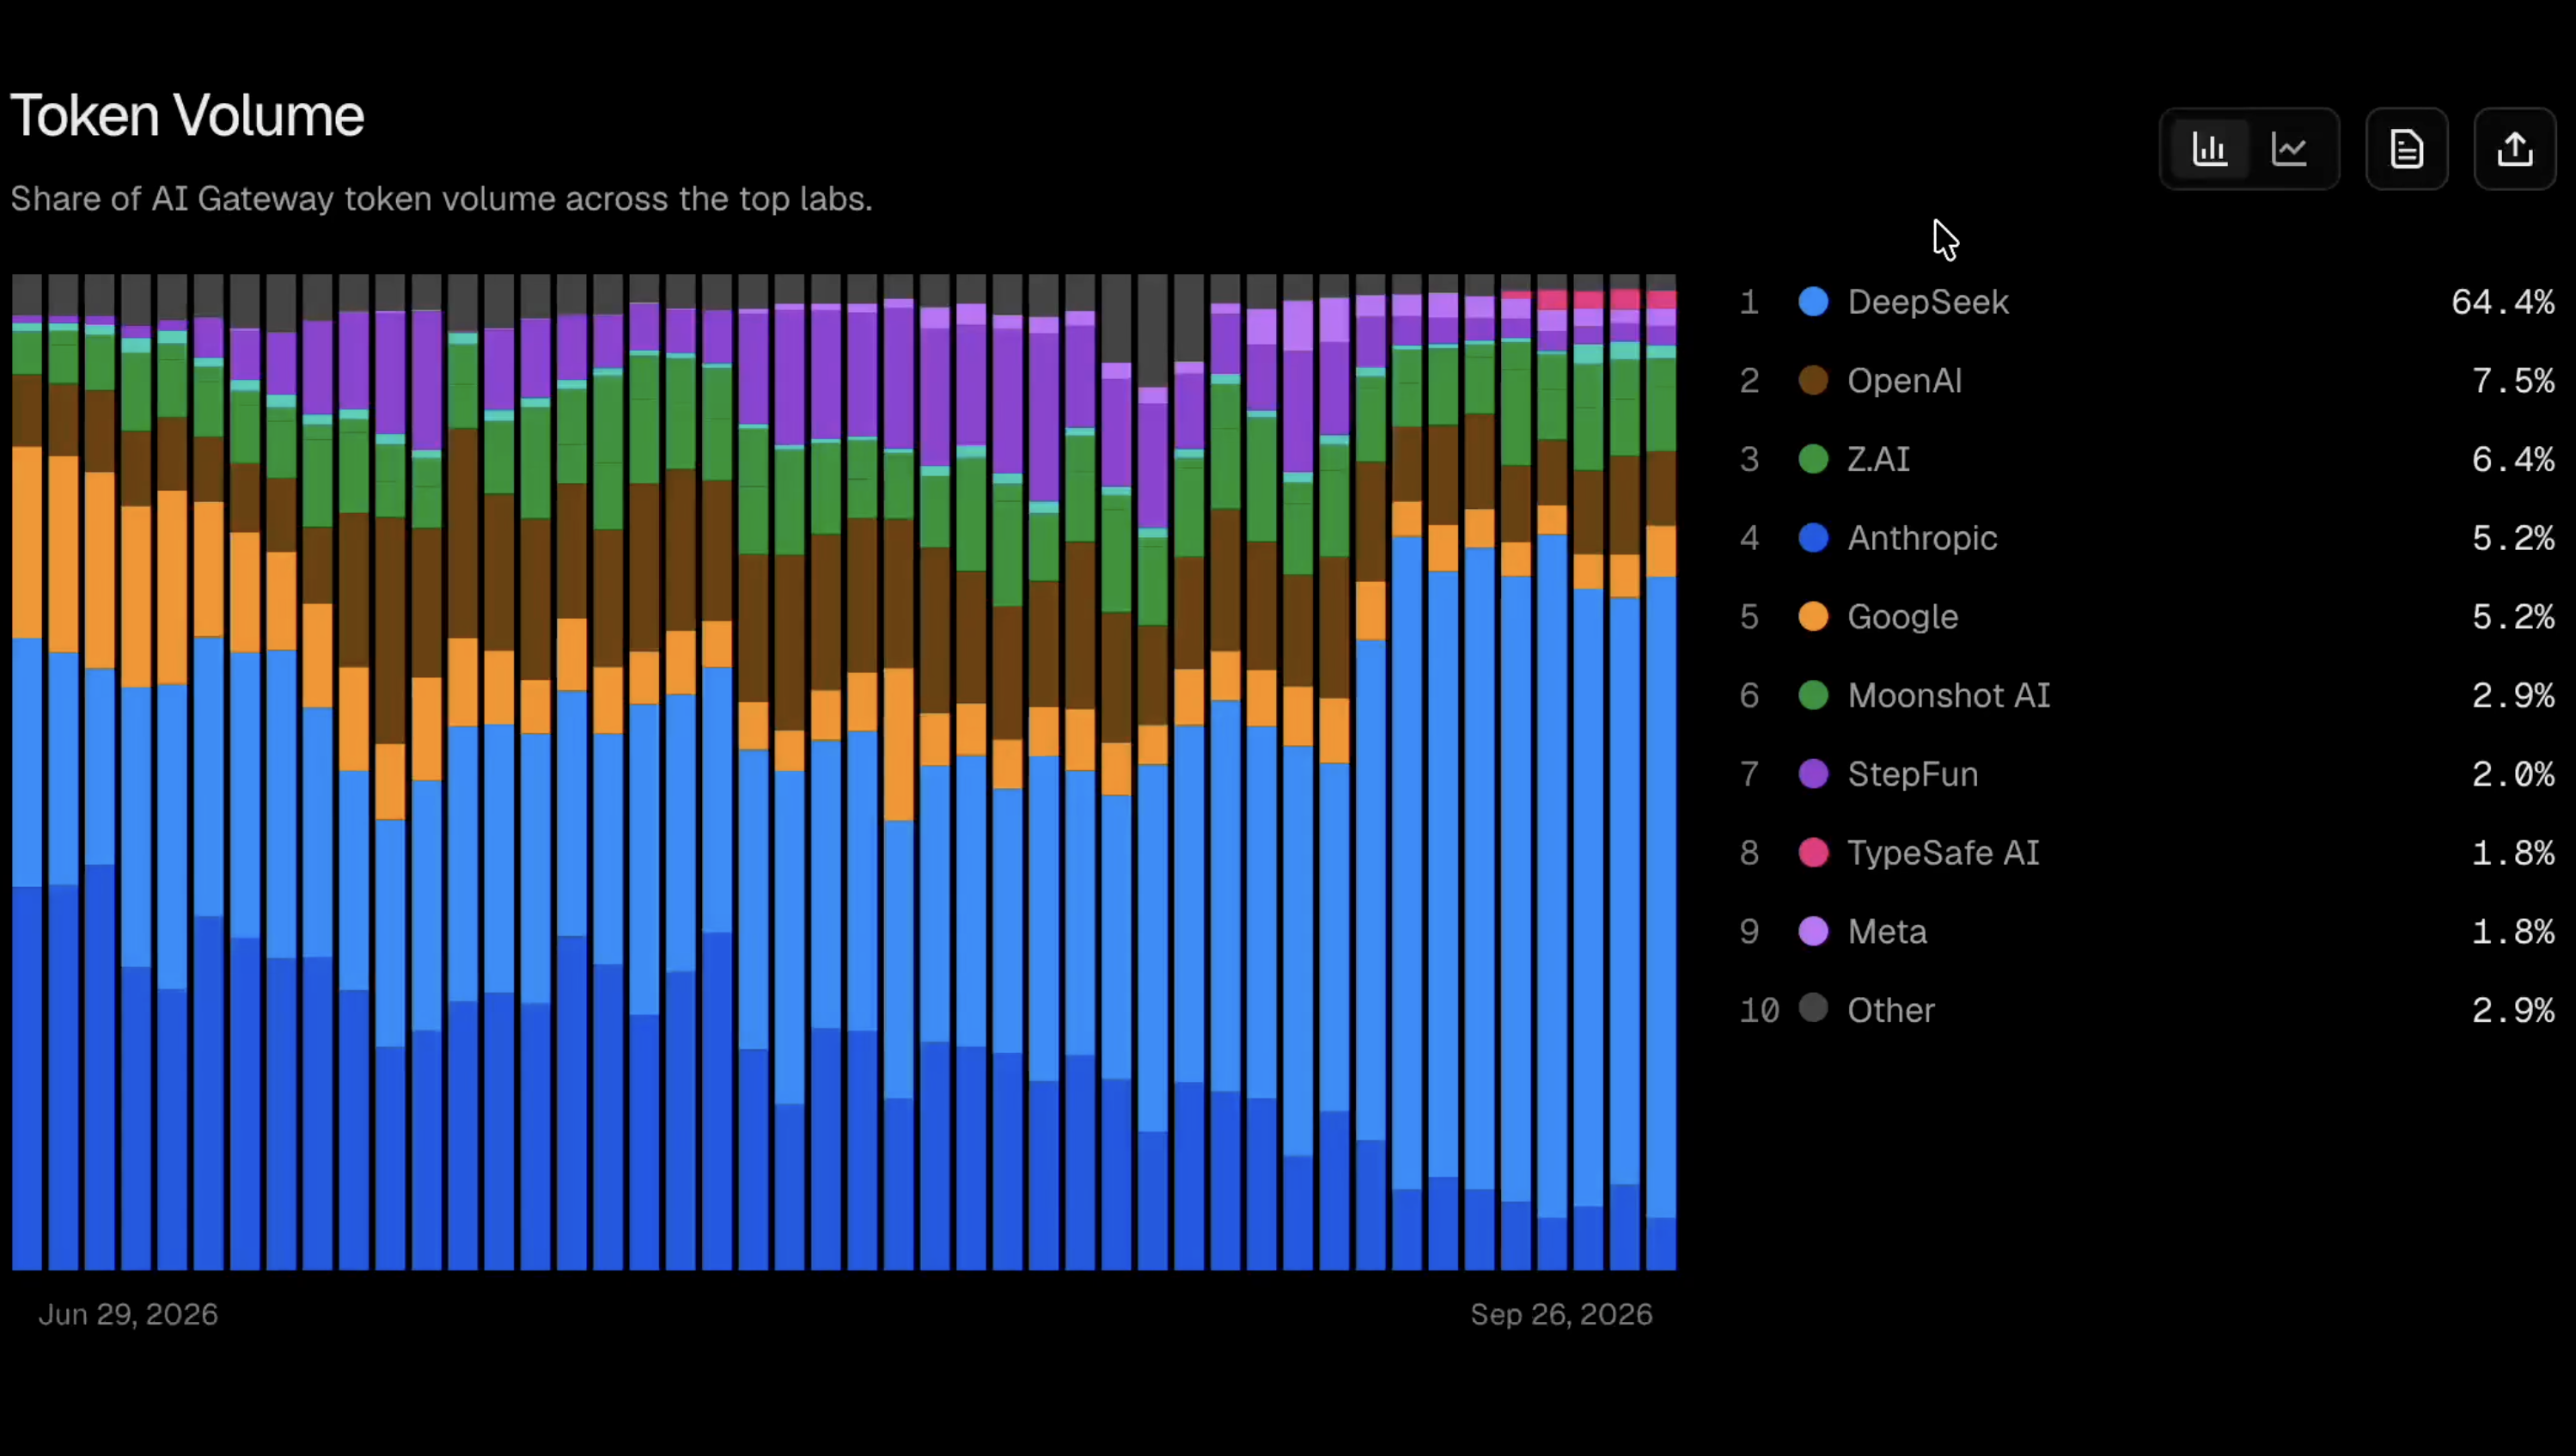
ところが同じリーダーボードを少し下にスクロールすると、もう一つの表があります。トークンではなく、お金がどこに流れたかを数えた表です。そこでは順序がほぼ逆になっています。今日は「勝っている」という言葉を、二つの表に分けて読んでみます。
このチャートが映すのは市場ではなく、ひとつのゲートウェイ
まず、この数字が何を測っているのかから確認しましょう。Vercel AIゲートウェイは、開発者が複数の研究所のモデルをひとつのAPIから呼び出せるようにする中継層です。リーダーボードは、このゲートウェイを利用することにしたチームのトラフィックを匿名で集計したもので、公開されるのは比率だけです。絶対量は示されません。ゲートウェイ全体の流通量が増えたことで比率が変わったのか、一部の大口顧客がルーティングを変えただけなのかは、この図だけでは判別できません。
トークンの数え方にも目を向けておく価値があります。Vercelは、入力・出力・推論トークンに加えて、キャッシュから読み込んだトークンとキャッシュを作成したトークンまで、すべて合算して数えています2。長い文脈を繰り返し入力するエージェントや、自動で回り続ける大量タスクがあると、トークン数は大きく膨らみます。9月19日に1日だけオープンウェイトモデルの比率が78.4%まで上がった際も、これを報じたメディアは、この数値はあくまでひとつのゲートウェイ内でのトークン比率であって、市場全体の4分の3を意味するわけではないと指摘しています3。
とはいえ、この流れ自体を疑う理由はありません。Vercelが毎月発表しているプロダクションインデックスを追っていくと、方向性ははっきりしています。4月時点でDeepSeekはゲートウェイトークンの1%にも届いていませんでした。DeepSeek V4が登場した5月には17%まで跳ね上がり4、6月には22.6%に達してGoogleを2ポイント差まで追い上げました5。オープンウェイトモデル全体で見ると、2025年12月に7%だった比率が、今年8月には56%になっています。オープンウェイトがゲートウェイトークンの過半を超えたのは、このときが初めてです2。
同じ画面の支出表は順序が逆です
次はお金のほうの表を見てみます。8月にオープンウェイトモデルが処理したトークンは56%でしたが、推定支出は14%でした。同じ月、Anthropicのモデルには支出の64%が流れました。Anthropicの支出比率は2025年12月以降、一度も61%を下回ったことがありません6。6月の数字で見るとさらに鮮明です。Anthropicはトークンの32%を処理しながら支出の61%を獲得していました5。
8月の数字で単純に計算してみると、クローズドモデルはトークン44%で支出86%を、オープンウェイトモデルはトークン56%で支出14%を占めていました。トークン1つあたりに投じられたお金で比べると、クローズド型が約7.8倍です。ただしこの支出は各研究所が公開している定価から推定した値であり、実際の請求額とは異なる可能性があります2。
興味深いのは、割高な側の中でも人々が価格に反応しているという点です。Anthropicの最も高価なモデルであるFable 5は、1か月のあいだにゲートウェイ支出比率の3分の2を失い、価格が半分のOpus 5がその比率を3倍に伸ばしました2。顧客がAnthropicを離れたのではなく、Anthropicの中でワンランク安いモデルに乗り換えたということです。高いトークンを買うチームも、絶えず電卓を叩き続けているということを意味します。
安いトークンが担う仕事、高いトークンが担う仕事
では、なぜこの2つの表はこれほど分かれたのでしょうか。Vercelが業務別に分けたデータがヒントをくれます。6月時点で、バックオフィスエージェントはトークンの5%しか使わないのに、支出の14%を占めていました。トークン当たり最も高くつく業務です。B2Bサービスはトークンの46%に対して支出の60%、消費者向けサービスは逆にトークンの43%に対して支出の26%でした5。
つまり、チームはモデルを一つ選んでいるのではなく、仕事を振り分けているんです。 量が多く、間違えても取り返しがつく仕事は安いモデルに、間違えればコストが大きい仕事は高いモデルに、という具合です。
私も最近はそのように使い分けています。私が使っているOllama Cloudでコストを比較してみると、答えは一目瞭然です。兆単位のトークンを使っても、ClaudeやGPT-6より圧倒的に安いんです。Skill.mdやsoul.mdのようなハーネスファイルさえきちんとセットしておけば、性能も十分な水準を保てます。だから長く回し続ける必要がある作業や反復性の強い作業は、以前はGPTのLunaクラスのモデルやSonnetに任せていたものを、最近はDeepSeekやGLMに任せています。
とはいえ、高いモデルを完全にやめたわけではありません。全体計画を立てる仕事、複数のモデルやツールを指揮するオーケストレーション、最初のブループリントを描く仕事は、依然としてClaudeやGPT-6に任せています。
5月のインデックスでVercelは、Anthropicが、AIアプリ生成・バックオフィスエージェント・コーディングエージェントのような負荷の大きい業務ごとに、支出の70~80%を守り続けたと記していました4。
この仕分けは価格を押し下げています。8月のゲートウェイのトークン当たり平均価格は23.2%下落しました。3カ月連続の下落で、5カ月前と比べると半分にも満たない水準です2。
ここで一つ、はっきりさせておいたほうがいいことがあります。オープンモデルがトークンを獲得したからといって、そのお金がDeepSeekやMoonshot AIに入るわけではありません。VercelのCEOギレルモ・ラウチも、この支出の大部分は米国の推論事業者から購入したものであり、中国の研究所の売上として読んではいけないと注釈を付けています3。重みが公開されたモデルは、誰でも自分のGPUに載せて売れるからです。「オープンモデルが勝つ」ことと「オープンモデルを作った会社が儲かる」ことは、別の話なんです。
3.6%の賭けは何で回収されるのか
この表を見ていたら、数日前のウォール・ストリート・ジャーナルの記事に載っていたグラフが重なって見えました。9月23日付の記事は、ブルッキングス研究所が出した経済学者スタイン・ファン・ニューワーブルフの推計を引用し、2025年から2032年にかけて米国のデータセンターとAIインフラ投資が10兆3,000億ドル、毎年GDPの3.6%水準になるだろうと伝えています7。記事のグラフはこれを過去のインフラ投資と並べています。1870〜1890年の鉄道が年平均GDPの2.24%、1956〜1973年の高速道路が1.13%、1996〜2003年の通信・光ケーブルが1.1%でした。AIは3.63%です。グラフの下には、AI支出は推定値であるという注釈が付いています。
この投資は結局、誰かがAIにお金を払って初めて回収されます。トークンの数ではなく、トークンに付く値段によってです。ただし、あるゲートウェイ1社分のデータとはいえ、方向は二つが同時に動いています。使う量は急速に増えています。6月のゲートウェイ・トークンは1か月で29%増えました5。同時にトークン1個あたりの値段は下がり、増えた量のかなりの部分は最も安いモデルに流れています。
量が値下がりに勝つのか、値下がりが量に勝つのかは、まだこのデータだけでは判断できません。ただ、10兆ドル規模の請求書を前にしたとき、「トークン使用量が急増している」という一文だけでは不十分であることは明らかです。そのトークンがどの価格帯で増えているのかを、合わせて見る必要があります。
Oswarldの視点
私はオープンモデルが勝っていると見ています。少なくとも仕事量の面ではそうです。3カ月で25%から64%まで伸びたのは、一つや二つのチームの実験で説明できる幅ではありません。私の作業リストもそちらへと移っています。
ただし、この勝利の基準をお金に置き換えると、判定はまだ早いと思います。 同じゲートウェイにおいて、支出の3分の2は依然としてAnthropicに向かっており、その比率は9カ月の間、61%を下回ったことがありません。各チームは高価なモデルを手放したわけではありません。高価なモデルに任せていた仕事のうち、安価なモデルに回してもよいものを選り分けているのです。
私の作業もそのように分かれています。反復的で長時間回す仕事は下に降ろしましたが、計画立案とオーケストレーション、ブループリントは上に残してあります。安価なモデルが仕事を多く引き受けるほど、その仕事をどう分けるかを決める高価なモデルの役割は、むしろ明確になります。
そのため、私がこれから注視する数字は三つです。オープンウェイトの支出比率が14%からどれだけ上がってくるか、Anthropicの61%という底が持ちこたえるか、トークン当たりの平均価格が下がり続けるか、です。オープンモデルが高額な業務にまで入り込み始めれば、最初の数字がまず動くはずです。
おわりに
64%という数字は本物です。ただし、その数字が答えているのは「誰が最も多くの仕事をしているか」という問いです。「誰が最も多く稼いでいるか」は、同じ画面にある別の表にあります。10兆ドル規模の賭けを理解するには、二つの表を一緒に見る必要があります。
💬 最近、チームで安いモデルに移した仕事と、依然として高いモデルに任せている仕事はそれぞれ何ですか。コメントで一つずつ教えてください。
📨 AIのコストやモデル選びで悩んでいる同僚がいたら、この記事を共有してください。


参考資料と関連リンク
Vercel AI Gateway Leaderboards
📝 用語解説
- トークン:AIモデルが文章を読み書きする際の最小単位です。モデルの利用料金は、ほとんどの場合トークン数に単価を掛けて算出されます。
- オープンウェイトモデル:学習済みモデルの重み(パラメーター)を公開し、誰でもダウンロードして自分のサーバーで動かせるようにしたモデルです。学習データやコードまで公開するオープンソースとは範囲が異なります。
- ハーネス:モデルを包み込み、作業の進め方・使うツール・ルールを定める枠組みです。Skill.md、soul.mdのように、モデルがタスクごとに読み込む指示ファイルが代表例です。第82号「ハーネスって一体何?!」で詳しく取り上げました。
- AIゲートウェイ:複数の研究機関のモデルを一つの窓口から呼び出せるようにする仲介サービスです。どのリクエストをどのモデルに送るかをルーティングし、コストを集計します。
각주
-
Vercel、「Leaderboards - AI Gateway」。https://vercel.com/ai-gateway/leaderboards/models ↩
-
Vercel、「Open-weight models take 56% of token volume, Astra doubles Fable 5.1 spend」(AI Gateway Production Index、2026年9月、8月データ)。https://vercel.com/blog/ai-gateway-production-index-september-2026 ↩ ↩2 ↩3 ↩4 ↩5
-
RuntimeWire、「Open-weight models reach 78.4% of Vercel AI Gateway token volume」(2026年9月20日)。https://runtimewire.com/article/vercel-ai-gateway-open-weight-models-78-percent-token-volume ↩ ↩2
-
Vercel、「DeepSeek enters the fight for token volume, Anthropic continues to dominate spend」(2026年6月8日、5月データ)。https://vercel.com/blog/ai-gateway-production-index-june-2026 ↩ ↩2
-
Vercel、「Open-weight models surge to 29% of volume, price per token flattens」(2026年7月13日、6月データ)。https://vercel.com/blog/ai-gateway-production-index-july-2026 ↩ ↩2 ↩3 ↩4
-
The New Stack、「Open-weight models now handle a majority of tokens on Vercel’s AI Gateway. But Anthropic still takes 64% of the spend.」(2026年9月)。https://thenewstack.io/open-weight-anthropic-spend/ ↩
-
Konrad Putzier・Justin Lahart、「The AI Build-Out Is Becoming the Biggest Economic Bet in U.S. History」、The Wall Street Journal(2026年9月23日)。https://www.wsj.com/economy/the-ai-build-out-is-becoming-the-biggest-economic-bet-in-u-s-history-c60716dd ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。