

中国AIスマイルカーブ、モデルは底にある
BofAの図表が語ったこと、語らなかったこと
ビジネス笑顔の口の形をした図表が1枚
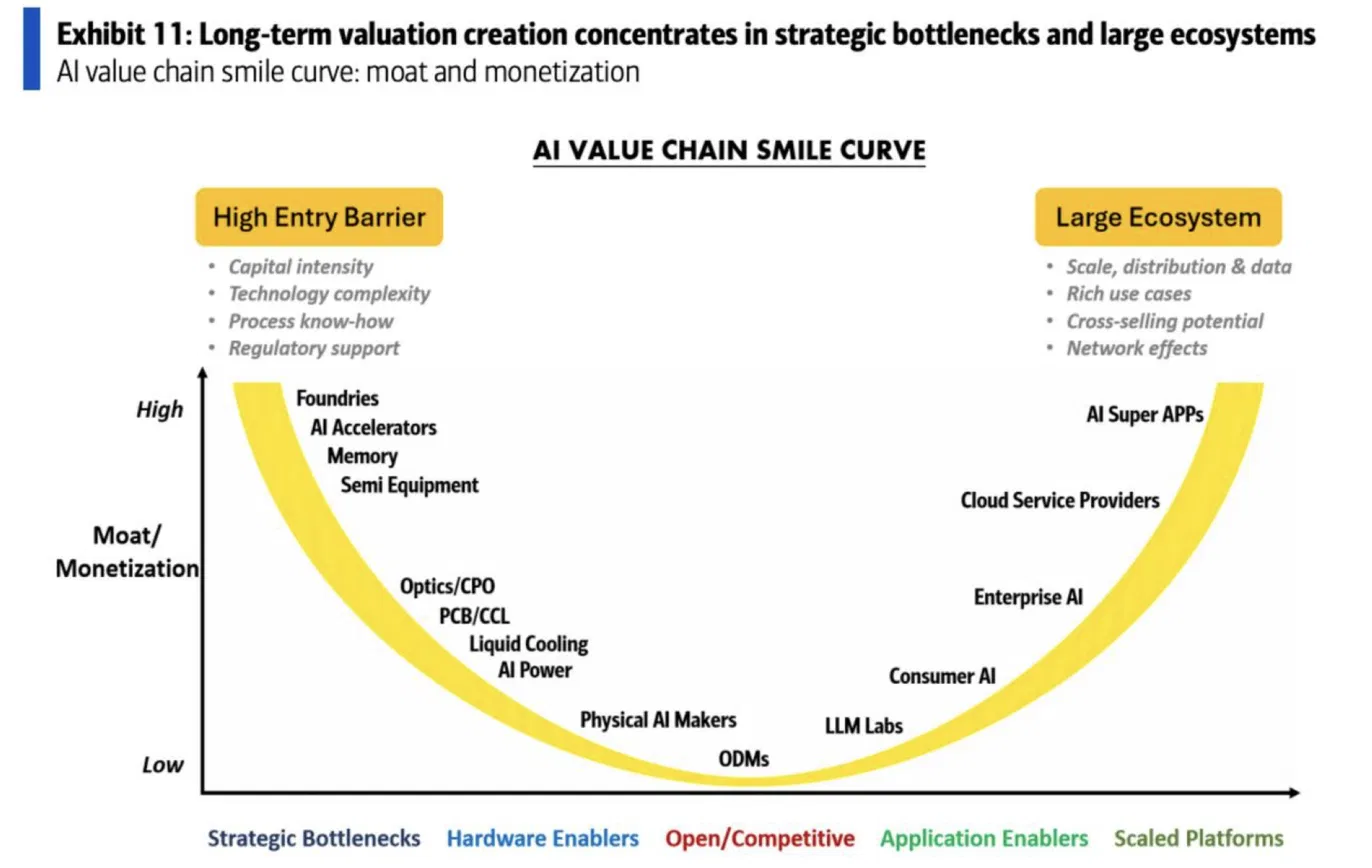
読者さん、今週、バンク・オブ・アメリカ(BofA)の中国AIレポートに掲載された1枚の図表があちこちで共有されていました。タイトルは「AIバリューチェーン・スマイルカーブ」1です。縦軸は「モートと収益化」、横軸はバリューチェーンの順序です。左端の高い位置から始まった曲線が中央で底を打ち、右端で再び上昇します。笑顔の口の形をしていますね。
左上にはファウンドリ、AIアクセラレータ、メモリ、半導体製造装置が並んでいます。BofAはこの区間を「戦略的ボトルネック」と呼んでいます。莫大な資本を要し、技術が複雑で、工程ノウハウが必要とされ、政府の後押しがある領域です。サマリーでは、ファーウェイ、SMIC、CXMTがここに配置されています。右上にはクラウド事業者と「AIスーパーアプリ」があります。規模、流通網、データ、クロスセル、ネットワーク効果を持つ側であり、アリババクラウドが代表例として挙げられています。
そして底です。曲線が最も低い位置に、ODM2、フィジカルAIメーカー、そしてLLM研究所が並んでいます。サマリーが抽出した数字は2つあります。DeepSeekの価格がAnthropicの1.5%水準であること、そしてUnitreeが販売したロボットの70%がまだ大学向けであることです。
この記事は、公開された図表(Exhibit 11)とサマリーをもとに執筆しました。レポート全文を読んだわけではないため、この2つの数字が正確に何と何を比較した値なのかまでは確認できていません。その制約を踏まえたうえで、この図表が語っていることと語っていないことを切り分けて読み解いてみます。
 本来の曲線で研究開発は上にあった
スマイルカーブは、1992年にエイサー(Acer)創業者のスタン・シーがPC産業を説明するために描いた図です。左端は研究開発と中核部品、右端はブランドとサービス、中央の底は組み立てでした。台湾のPCメーカーが組み立てだけをやっていては利益が残らないことを説得するための図だったのです。
BofA版においてODMが底にある点は、オリジナルと同じです。サーバーを組み立てて納品する事業は、30年前も今も最も薄いマージンしか得られません。奇妙なのはその隣です。オリジナルであれば左上にあるはずの、研究開発費を最も多く投じている組織が、組み立て工場の隣に座っているのです。
技術難度が高いことと、その技術で対価を得られることは別問題だという意味です。図表の左側にある4行の説明を改めて見ると、「技術の複雑さ」はそのうちの1つにすぎません。残りの3つは資本、工程ノウハウ、規制支援です。いずれも競合が追いつき参入してくるまでに長い時間を要する条件です。モデルの開発は困難ですが、中国では数カ月単位の間隔で同水準のモデルが次々と登場します。
なぜ中国ではモデルが底にあるのか
DeepSeekの価格がAnthropicの1.5%だという数字は、方向性としては他のデータとも一致しています。今年7月、OpenRouterのデータ責任者は、中国のオープンウェイトモデルがAnthropicやOpenAIの最上位モデルより60〜90%安いと述べていました。BofAの1.5%はそれよりもはるかに極端な値ですが、どのモデルのどの料金同士を比較したのかは要約版には記されていません。
売上高で見ると、その差はより鮮明になります。9月17日に報じられたロジウム・グループのレポートによると、DeepSeekの年換算売上(ARR)3は5億ドルです。MiniMaxが8億ドル、ムーンショットが10億ドルです。智譜は投資家ミーティングで18億ドルだと明らかにしたとCNBCが伝えました。同レポートにおいて、OpenAIは400億ドル、Anthropicは650億ドルです。バイトダンス(40億ドル)とアリババ(24億ドル)のモデル売上を足しても、米国の2社の10分の1にも届きません。
ここで注目すべきなのは、米国ではLLM研究所が底には位置していないという点です。同じ軸で米国のバリューチェーンを描けば、Anthropicは曲線のはるか上にプロットされるはずです。したがって、この図表を「AI産業はもともとモデルで利益が残らない」と解釈するのは禁物です。これは中国の地図なのです。
中国でモデルが底へ沈んだ理由について、図表は説明していません。ここからは私の解釈です。第1に、重みを公開してしまうと、そのモデルを使って推論サービスを販売することは誰にでもできてしまいます。DeepSeekのモデルを最も多くサービングしている場所がDeepSeek自身である必要はなく、現にクラウド事業者たちが自社のインフラに載せて販売しています。モデルを作った側とトークン代を受け取る側が分かれてしまうのです。第2に、流通を握るプラットフォームが自社のモデルも保有しています。アリババとバイトダンスはチップ、クラウド、モデル、アプリを1社の中にすべて抱えているため、独立系研究所は顧客であり競争相手でもある相手に製品を供給しなければなりません。第3は第233号で取り上げた問題です。中国の研究所はGPUがまだ学習用途に縛られているため、販売できるトークンそのものの供給量が少なくなっています。
ただし、「研究所はみな価格競争中」という要約は半分しか当たっていません。ムーンショットは7月にKimi K3をリリースした際、価格をAnthropicのSonnet系と同水準に合わせました。智譜はAPI価格を引き上げた後も呼び出し量が増加したと明らかにしています。性能に見合った対価を得ようとする研究所が現れ始めているのです。この試みが通用すれば、曲線の底は今の形のまま残ることはないでしょう。通用するかどうかは、まだ分かりません。
縦軸に二つの言葉が併記されています
この図表の縦軸は「堀/収益化」となっています。スラッシュでひと括りにされていますが、二つは別の問いです。堀は他社が参入できないかどうかであり、収益化は今お金を受け取れているかどうかです。
左上はこの両方が同時に成り立っています。ファウンドリとメモリは参入が難しく、今実際に稼いでいます。右上は事情が異なります。一番上の「AIスーパーアプリ」が今いくら稼いでいるのかは、図表にも要約にも数字がありません。その下のクラウド事業者は、第233号で見たようにアリババクラウドの利益率が11〜12%です。規模と流通という堀は確かにありますが、収益化はまだ進行中です。
図表の元のタイトルがヒントです。「長期的な価値創出は戦略的ボトルネックと大型エコシステムに集中する」。「長期」という言葉が付いています。ですから、この図の左側は現在の損益に近く、右側は見通しに近いです。「実際に稼いでいる曲線」と訳すと、右半分は誇張になります。両端が同じ高さで描かれているからといって、同じ確実性を持っているわけではありません。
ロボットを買う人がロボットを研究する人であるとき
フィジカルAIのメーカーも底の近くに位置しています。ヒューマノイドの出荷量は急速に伸びていますが、要約によれば、Unitreeの販売の70%は大学向けです。
この数字が意味しているのは購入理由です。大学の研究室はロボットに仕事をさせるために買うのではありません。ロボットを研究するために買うのです。工場が人間1人分の仕事を任せるために買うのとは需要の性質が異なります。研究用の需要は研究費の予算規模にとどまり、そこで止まります。出荷台数が急激に伸びたとしても、「働くロボット」の市場が開かれた証拠にはなりません。
Oswarldの視点
モデルが底にあるという図は、モデルを購入して利用する側から見れば、すでに見慣れた光景です。
私は企業向けの納品やAXコンサルティングを設計する際、「モデルは常に向上する」という前提から始めます。公共機関の閉域網環境を構築するときも同様です。現在出回っているモデルに合わせるのではなく、6〜12か月後に出てくるオープンウェイトモデルがおよそどの水準に達しているかを想定しながらプロジェクトを組み立てます。そのように設計すれば、モデルはいつでも交換可能な部品になります。交換が難しいのは、その下にある設備と、その上に積み上げられた業務フローやデータです。購入者がこのように設計する限り、モデルを開発した側が価格を引き上げるのは困難です。スマイルカーブの底は、供給者同士の競争によっても生み出されますが、購入者の設計習慣によっても作られます。
韓国をこの図表に当てはめてみると、その位置付けは実に微妙です。左上には「Memory」があり、そこは韓国企業がすでに陣取っている場所です。一方で、ソブリンAIの議論において私たちが最も言葉を費やしているのは独自モデル、すなわちこの図表の底のマスです。モデルを作るなという話ではありません。中国の図表が投げかけている問いを、私たちも受け止めなければならないということです。そのモデルのトークン利用料は誰が手にするのか、流通は誰が握っているのか。韓国はNAVERやKakaoのように、プラットフォームがモデルを併せ持つ構造であるため、米国よりも中国の地図に近いように見えます。
おわりに
この図表で私が信じているのは左半分です。ボトルネックを握っている側が現在利益を上げており、それは業績で確認できます。右半分は見通しであり、底は中国の事情です。ムーンショット(Moonshot)と智譜(Zhipu)の価格実験が通用するかによって、底の形は変わる可能性があります。
この記事は特定の銘柄や資産への投資を勧誘するものではありません。引用したBofAの図表における位置や数値は、BofA独自の判断によるものです。
💬 皆さんの会社で利用しているモデルは、この1年間に何回変わりましたか? 乗り換える際に最も煩わしかったことは何だったか、コメントでぜひお聞かせください。
📨 中国のAI企業を注視している同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
- BofA Global Research, “Exhibit 11: Long-term valuation creation concentrates in strategic bottlenecks and large ecosystems”, 2026. ··· 本稿で参照した図表です。レポートの全文は確認できておらず、図表と公開された要約をもとに執筆しました。
- Rhodium Groupのレポート関連報道、富途牛牛、2026-09-17 ··· 中国AI企業別のARRと米国2社の比較数値はこちらから引用しました。
- Bloomberg、Kimi K3リリース報道(Yahoo Finance HK転載)、2026-07-17 ··· MoonshotがK3の価格をSonnet系と同水準に設定したという記述があります。
- 澎湃新聞、『AI四小龙,估值破万亿』、2026-05-08 ··· 智譜の値上げとその後の呼び出し件数の増加を取り上げています。
- 網易、米国企業の中国モデル利用に関する報道、2026-07-08 ··· OpenRouterのデータ責任者による「60〜90%」という発言の出典です。
