

중국 AI 스마일 커브, 모델이 바닥에 있어요
BofA 도표가 말한 것과 말하지 않은 것
비즈니스웃는 입 모양을 한 도표 한 장
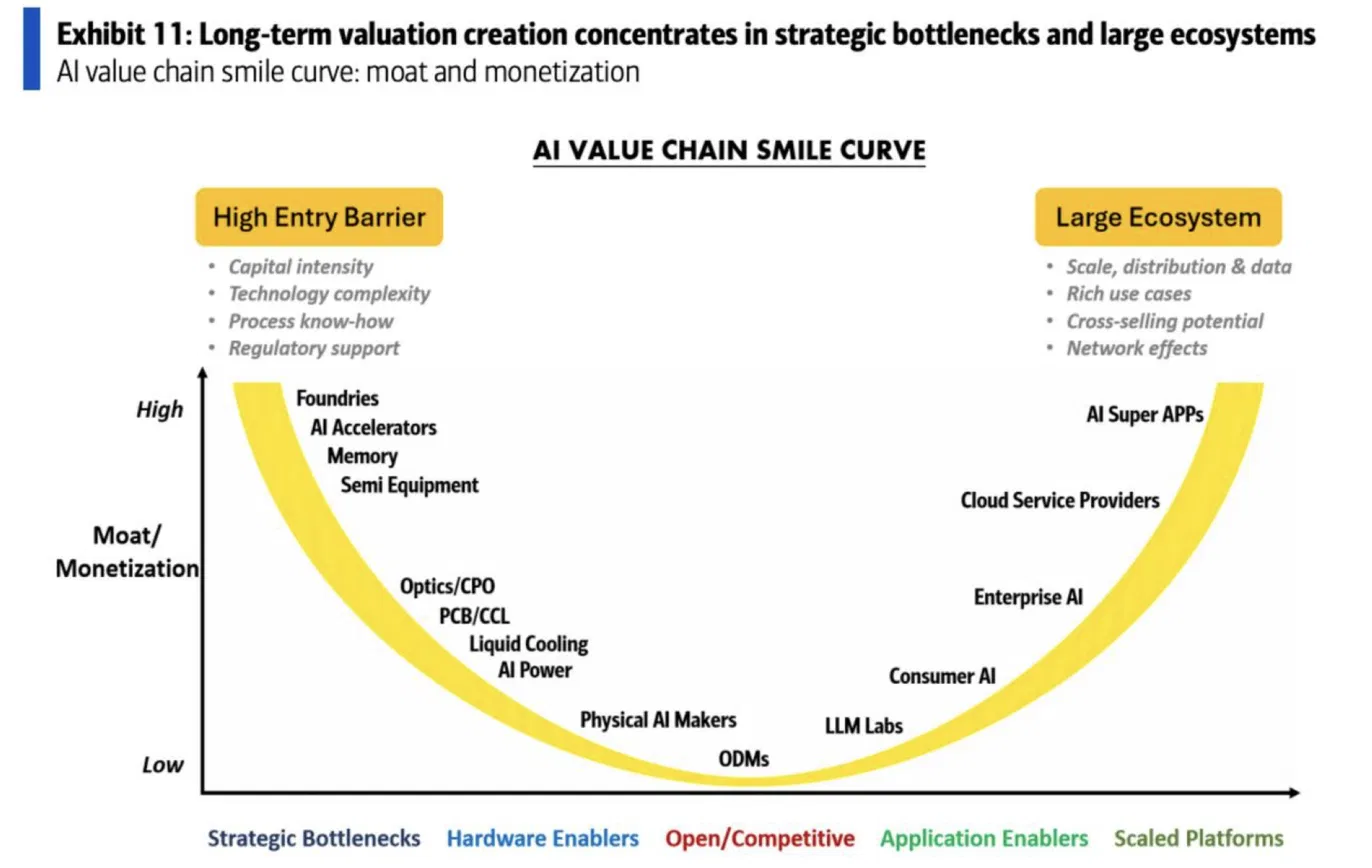
구독자님, 이번 주에 뱅크오브아메리카(BofA)의 중국 AI 보고서에 실린 도표 한 장이 여기저기 공유됐어요. 제목은 ‘AI 밸류체인 스마일 커브’1예요. 세로축은 ‘해자와 수익화’, 가로축은 밸류체인의 순서예요. 왼쪽 끝에서 높게 시작한 곡선이 가운데에서 바닥을 찍고, 오른쪽 끝에서 다시 올라가요. 웃는 입 모양이죠.
왼쪽 위에는 파운드리, AI 가속기, 메모리, 반도체 장비가 있어요. BofA는 이 구간을 ‘전략적 병목’이라고 불러요. 자본이 많이 들고, 기술이 복잡하고, 공정 노하우가 필요하고, 정부가 밀어주는 영역이에요. 요약본은 화웨이, SMIC, CXMT를 여기에 놓았어요. 오른쪽 위에는 클라우드 사업자와 ‘AI 슈퍼앱’이 있어요. 규모, 유통망, 데이터, 교차 판매, 네트워크 효과를 가진 쪽이고, 알리바바 클라우드가 대표로 꼽혀요.
그리고 바닥이에요. 곡선이 가장 낮은 자리에 ODM2, 피지컬 AI 제조사, 그리고 LLM 연구소가 나란히 있어요. 요약본이 고른 숫자는 두 개예요. DeepSeek의 가격이 Anthropic의 1.5% 수준이라는 것, 그리고 유니트리가 판 로봇의 70%가 아직 대학으로 간다는 것.
이 글은 공개된 도표(Exhibit 11)와 요약을 기준으로 썼어요. 보고서 전문을 읽은 게 아니라서, 두 숫자가 정확히 무엇과 무엇을 비교한 값인지는 확인하지 못했어요. 그 한계 안에서, 이 도표가 말하는 것과 말하지 않는 것을 나눠서 읽어볼게요.
 원래 곡선에서 연구개발은 위쪽이었어요
스마일 커브는 1992년 에이서 창업자 스탠 시가 PC 산업을 설명하려고 그린 그림이에요. 왼쪽 끝은 연구개발과 핵심 부품, 오른쪽 끝은 브랜드와 서비스, 가운데 바닥은 조립이었어요. 대만 PC 회사들이 조립만 해서는 남는 게 없다는 걸 설득하려는 그림이었죠.
BofA 버전에서 ODM이 바닥에 있는 건 원본과 똑같아요. 서버를 조립해 납품하는 일은 30년 전이나 지금이나 가장 얇은 마진을 가져가요. 이상한 자리는 그 옆이에요. 원본에서라면 왼쪽 위에 있어야 할, 연구개발비를 가장 많이 쓰는 조직이 조립 공장 옆에 앉아 있어요.
기술이 어려운 것과 그 기술로 돈을 받아내는 건 다른 문제라는 뜻이에요. 도표 왼쪽의 설명 네 줄을 다시 보면 ‘기술 복잡도’는 그중 하나일 뿐이에요. 나머지 셋은 자본, 공정 노하우, 규제 지원이에요. 셋 다 경쟁자가 따라 들어오는 데 시간이 오래 걸리는 조건이에요. 모델은 어렵지만, 중국에서는 몇 달 간격으로 비슷한 수준의 모델이 또 나와요.
왜 중국에서는 모델이 바닥일까요
DeepSeek 가격이 Anthropic의 1.5%라는 숫자는 방향만큼은 다른 자료와 맞아요. 올해 7월 OpenRouter의 데이터 책임자는 중국 오픈웨이트 모델이 Anthropic이나 OpenAI의 최상위 모델보다 60~90% 싸다고 말했어요. BofA의 1.5%는 그보다 훨씬 극단적인 값인데, 어떤 모델의 어떤 요금끼리 비교했는지는 요약본에 없어요.
매출로 보면 간격이 더 선명해요. 9월 17일 보도된 로디움 그룹 보고서에 따르면 DeepSeek의 연환산 매출(ARR)3은 5억 달러예요. MiniMax가 8억 달러, 문샷이 10억 달러고요. 즈푸는 투자자 미팅에서 18억 달러라고 밝혔다고 CNBC가 전했어요. 같은 보고서에서 OpenAI는 400억 달러, Anthropic은 650억 달러예요. 바이트댄스(40억 달러)와 알리바바(24억 달러)의 모델 매출을 더해도 미국 두 회사의 10분의 1이 안 돼요.
여기서 눈여겨볼 건 미국에서는 LLM 연구소가 바닥에 있지 않다는 점이에요. 같은 축으로 미국 밸류체인을 그리면 Anthropic은 곡선 한참 위에 찍혀야 해요. 그러니 이 도표를 ‘AI 산업은 원래 모델에서 돈이 안 남는다’로 읽으면 곤란해요. 이건 중국의 지도예요.
중국에서 모델이 바닥으로 내려간 이유를 도표는 설명하지 않아요. 여기부터는 제 해석이에요. 첫째, 가중치를 공개하면 그 모델로 추론 서비스를 파는 건 누구나 할 수 있어요. DeepSeek 모델을 가장 많이 서빙하는 곳이 DeepSeek일 필요가 없고, 실제로 클라우드 사업자들이 자기 인프라에 올려서 팔아요. 모델을 만든 곳과 토큰값을 받는 곳이 갈라져요. 둘째, 유통을 쥔 플랫폼이 자기 모델도 갖고 있어요. 알리바바와 바이트댄스는 칩, 클라우드, 모델, 앱을 한 회사 안에 다 가지고 있어서, 독립 연구소는 고객이자 경쟁자인 상대에게 물건을 대야 해요. 셋째는 제233호에서 다룬 문제예요. 중국 연구소들은 GPU가 아직 학습에 묶여 있어서 팔 수 있는 토큰 자체가 덜 나와요.
다만 ‘연구소는 모두 가격전쟁 중’이라는 요약은 절반만 맞아요. 문샷은 7월에 Kimi K3를 내면서 가격을 Anthropic의 Sonnet 계열과 비슷한 수준에 맞췄어요. 즈푸는 API 가격을 올린 뒤에도 호출량이 늘었다고 밝혔고요. 성능으로 값을 받아보려는 연구소가 생기고 있어요. 이 시도가 통하면 곡선의 바닥은 지금 모양대로 남지 않을 거예요. 통할지는 아직 몰라요.
세로축에 두 단어가 같이 적혀 있어요
이 도표의 세로축은 ‘해자/수익화’예요. 슬래시 하나로 묶었지만 둘은 다른 질문이에요. 해자는 남이 못 들어오느냐고, 수익화는 지금 돈을 받고 있느냐예요.
왼쪽 위는 둘이 같이 성립해요. 파운드리와 메모리는 들어가기 어렵고, 지금 실제로 돈을 벌어요. 오른쪽 위는 사정이 달라요. 맨 꼭대기의 ‘AI 슈퍼앱’이 지금 얼마를 버는지는 도표에도 요약에도 숫자가 없어요. 그 아래 클라우드 사업자는 제233호에서 본 것처럼 알리바바 클라우드 이익률이 11~12%예요. 규모와 유통이라는 해자는 분명히 있는데, 수익화는 아직 진행 중이에요.
도표의 원래 제목이 힌트예요. ‘장기 가치 창출은 전략적 병목과 대형 생태계에 집중된다.’ 장기라는 단어가 붙어 있어요. 그러니 이 그림의 왼쪽은 현재의 손익에 가깝고, 오른쪽은 전망에 가까워요. ‘실제로 돈을 버는 곡선’이라고 옮기면 오른쪽 절반은 과장이 돼요. 양 끝이 같은 높이로 그려져 있다고 해서 같은 확실성을 가진 건 아니에요.
로봇을 사는 사람이 로봇을 연구하는 사람일 때
피지컬 AI 제조사도 바닥 근처에 있어요. 휴머노이드 출하량은 빠르게 늘고 있는데, 요약본에 따르면 유니트리 판매의 70%는 대학으로 가요.
이 숫자가 뜻하는 건 구매 이유예요. 대학 연구실은 로봇에게 일을 시키려고 사지 않아요. 로봇을 연구하려고 사요. 공장이 사람 한 명분의 일을 맡기려고 사는 것과는 수요의 성질이 달라요. 연구용 수요는 연구비 예산만큼 크고, 거기서 멈춰요. 출하 대수가 가파르게 올라도 ‘일하는 로봇’의 시장이 열렸다는 증거는 되지 못해요.
오스왈드의 시선
모델이 바닥에 있다는 그림은, 모델을 사서 쓰는 쪽에서 보면 이미 익숙한 장면이에요.
저는 기업 납품이나 AX 컨설팅을 설계할 때 ‘모델은 항상 상향된다’는 전제에서 시작해요. 공공기관 폐쇄망 환경을 세팅할 때도 마찬가지예요. 지금 나와 있는 모델에 맞추지 않고, 6~12개월 뒤에 나올 오픈웨이트 모델이 대략 어느 수준일지를 기대하면서 프로젝트를 짜요. 그렇게 설계하면 모델은 언제든 갈아 끼우는 부품이 돼요. 갈아 끼우기 어려운 건 그 밑의 장비와, 그 위에 쌓인 업무 흐름과 데이터예요. 구매자가 이렇게 설계하는 한, 모델을 만든 곳이 값을 올려 받기는 어려워요. 스마일 커브의 바닥은 공급자들끼리의 경쟁으로도 만들어지지만, 구매자의 설계 습관으로도 만들어져요.
한국을 이 도표에 올려보면 위치가 묘해요. 왼쪽 위에 ‘Memory’가 있고, 거기는 한국 회사들이 이미 서 있는 자리예요. 한편 소버린 AI 논의에서 우리가 가장 많은 말을 쏟는 곳은 독자 모델, 그러니까 이 도표의 바닥 칸이에요. 모델을 만들지 말자는 얘기가 아니에요. 중국 도표가 묻는 질문을 우리도 받아야 한다는 거예요. 그 모델의 토큰값은 누가 받는가, 유통은 누가 쥐고 있는가. 한국은 네이버와 카카오처럼 플랫폼이 모델을 같이 가진 구조라서, 미국보다는 중국의 지도에 더 가까워 보여요.
마치며
이 도표에서 제가 믿는 건 왼쪽 절반이에요. 병목을 쥔 쪽이 지금 돈을 벌고 있고, 그건 실적으로 확인돼요. 오른쪽 절반은 전망이고, 바닥은 중국의 사정이에요. 문샷과 즈푸의 가격 실험이 통하는지에 따라 바닥의 모양은 달라질 수 있어요.
이 글은 특정 종목이나 자산에 대한 투자 권유가 아니에요. 인용한 BofA 도표의 위치와 수치는 BofA의 판단이에요.
💬 여러분 회사에서 쓰는 모델은 지난 1년 동안 몇 번 바뀌었나요? 바꿀 때 가장 번거로웠던 게 무엇이었는지 댓글로 들려주세요.
📨 중국 AI 기업을 들여다보는 동료가 있다면 이 글을 공유해 주세요.
오늘 얻은 관점, 다음 이슈에서도 이어가세요.
쏟아지는 소식 사이에서 오래 남는 한 편을 골라 격일로 보내드립니다.
이메일 확인 후 구독이 완료돼요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
SEND A COFFEE
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
- BofA Global Research, “Exhibit 11: Long-term valuation creation concentrates in strategic bottlenecks and large ecosystems”, 2026. ··· 이 글이 읽은 도표예요. 보고서 전문은 확인하지 못했고, 도표와 공개된 요약을 기준으로 썼어요.
- Rhodium Group 보고서 관련 보도, 富途牛牛, 2026-09-17 ··· 중국 AI 기업별 ARR과 미국 두 회사의 비교 수치가 여기서 나왔어요.
- Bloomberg, Kimi K3 출시 보도 (Yahoo Finance HK 전재), 2026-07-17 ··· 문샷이 K3 가격을 Sonnet 계열 수준으로 책정했다는 대목이 있어요.
- 澎湃新闻, “AI四小龙,估值破万亿”, 2026-05-08 ··· 즈푸의 가격 인상과 그 뒤 호출량 증가를 다뤄요.
- 网易, 미국 기업의 중국 모델 사용 보도, 2026-07-08 ··· OpenRouter 데이터 책임자의 60~90% 발언 출처예요.

📝 용어 설명
각주
함께 읽으면 좋은 지난 호
칩 회사들이 고객의 자금 조달을 돕는 이유
엔비디아와 브로드컴의 AI 설비 금융에서 조달 목표, 보증 조건, 고객의 대금 마련 방법을 살펴봅니다.
비즈니스국민은행 AI 처리율 41%, 상담사는 업무 부담 증가를 호소했어요
AI가 처리한 문의 비율과 사람에게 남은 업무시간은 달라요. 은행 상담 현장과 연구를 통해 AI 배치 방식·해결 기준·담당자 설계를 살펴봤어요
비즈니스빼앗긴 건 가수의 목소리인데, 저작권을 걸 수 있는 건 작곡뿐이에요
AI 커버곡이 쏟아져도 한국 법이 잡을 수 있는 건 절반뿐이에요
비즈니스이케아는 책장에 남자 이름을 붙여요
직접 진행한 네이밍 워크숍과 이케아·키미의 사례를 통해, 후보보다 기준을 먼저 정하는 방법을 살펴봅니다.
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?