

チップ企業が顧客の資金調達を助ける理由
NvidiaとBroadcomのAI設備金融から、調達目標、保証条件、顧客の代金確保の方法を見ていきます。
ビジネスチップ企業が顧客の資金調達まで助けています
Broadcomが9月2日に発表した会計年度第3四半期決算を見ると、AI半導体売上は167億ドルです。1年前より221%、直前の四半期より54%増えました。8月2日に終わった四半期の実績です。
会社全体の売上は296億ドルで、フリーキャッシュフローは約137億ドルでした。営業活動から入ってきた現金から設備投資支出を引いた金額が、売上の約46%に相当します。ただし、このお金をすべて自由に使えるという意味ではありません。債務返済など、ほかの義務も残っているからです。Broadcomは生産を外部に委託する半導体事業とソフトウェア事業を併せて手がけているため、工場を直接運営するメーカーと単純比較するのも難しいところです。Broadcom決算発表
一方で、AIインフラを買い入れる大手テック企業は、設備に莫大な現金を投じています。ここで私は、半導体企業の売上増加と同じくらい、顧客がその購入代金をどう工面しているのかに注目するようになりました。NvidiaとBroadcomは、チップを供給するだけでなく、金融会社とともに顧客の資金調達を助ける事業に乗り出しているからです。
キャッシュフロー予測と確定実績は区別して見るべきです
原稿で引用したBofAのチャートは、大手テック企業と半導体企業の今後12カ月のフリーキャッシュフロー予測を比較しています。AIインフラを買う企業の予測値は下がり、供給する企業の予測値は上がる様子が見て取れます。
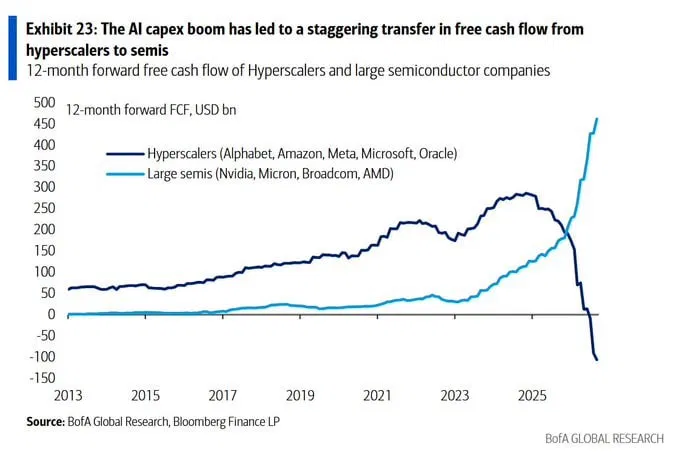
このチャートの数値は、今後稼ぐと見込まれる現金についての予測です。Broadcomが発表した前四半期の実績とは、期間も性格も異なります。また、一方の集団のキャッシュフロー減少額が、もう一方の集団の増加額とそのまま対応するわけでもありません。半導体企業にはほかの顧客もいますし、売上から費用を引いた後に残る現金は企業ごとに異なるからです。
フリーキャッシュフローがマイナスだからといって、ただちに赤字企業だとか資金がないと見ることもできません。営業で現金を稼ぎながらも、それ以上に設備投資を行えばマイナスになり得ます。保有現金、借入金の満期、今後受け取る代金まで併せて見て初めて、資金繰りの実態がわかります。
私が気になるのは、投資を続けていくうえで使うお金です。営業で稼いだ現金と既存の保有現金に加えて、社債、融資、リースがどれほど必要になるのでしょうか。資金調達が難しくなったときにも、顧客は発注した設備を予定どおり受け取れるのでしょうか。
Nvidiaの5,000億ドルは調達目標
Nvidiaは8月10日、アポロ・ブラックロック・ブラックストーン・ブルックフィールド・ゴールドマン・サックス・KKRと共に、独立したAIインフラ金融プラットフォームを推進すると発表しました。長期間にわたって5,000億ドルを超える外部資本を誘致するという構想です。覚書段階の発表であり、最終契約の締結を条件としていました。Nvidiaの発表
ジェンスン・フアンは翌日の説明で、金融会社が顧客、需要、稼働率、キャッシュフローと資産の残存価値をそれぞれ審査すると明らかにしました。Nvidiaは一部の事業について個別審査を経て、最大25%の残存価値支援を提供できるとしています。目標額全体の25%にあたる1,250億ドルをすでに保証したという意味ではありません。ジェンスン・フアンの説明
残存価値とは、一定期間使用した設備に残っていると見込まれる価値のことです。金融会社は賃料としていくら回収できるかだけでなく、契約が終了した場合や顧客が支払えなくなった場合に、設備を再度貸し出したり売却したりしていくら回収できるかも検討します。供給企業による支援の約定は、この審査で有利に働くことがあります。その代わり、支援の範囲に該当するリスクの一部を供給企業が負担することになります。
Broadcomも6月9日、アポロ・ブラックストーンと共にAI XPVプラットフォームを発表しました。2028年までに20GWを超えるAIコンピューティング容量を支援する計画で、最初の取引の調達規模は350億ドルです。最初の取引は、Anthropicの1GW以上の容量拡張のためのものです。Broadcomの発表
アポロは、この資金が複数年にわたって引き出される構造だと説明しました。350億ドルが発表日にすべて支出されたという意味でも、Broadcomがその資金を全額直接貸し付けたという意味でもありません。アポロの取引説明
保証がどの損失まで責任を負うのかを読み解く必要がある
こうした設備ファイナンスでは、特定の資産を保有し資金を調達するために作られた別会社、すなわち特別目的会社(SPV)が使われることがあります。この会社が資金を調達して設備を購入し、顧客から受け取る使用料で借金を返していく仕組みです。
計画どおりに使用料が入ってくれば問題ありません。顧客が契約を履行できなくなった場合には、設備の別の利用者を探すか、資産を処分する必要が出てきます。このとき保証があったとしても、誰がどの損失をどれだけ負担するかは個別の契約次第です。チップ供給会社が最後の不足分を常に全額埋めてくれる構造だと理解してはいけません。
そのため私は、保証の総額とあわせて次の条件を見るべきだと考えています。
| 確認すべき条件 | 知りたい内容 |
|---|---|
| 保証の対象 | 顧客の賃料未払いを保証するのか、設備の一定の価値を保証するのか |
| 発動条件 | どのような事象が生じれば支払い義務が発生するのか |
| 上限と期間 | 最大でいくらを、いつまで責任を負うのか |
| 回収方法 | 設備の処分や他の顧客との契約によって、損失をどれだけ減らせるのか |
別会社を使ったからといって、財務諸表からすべての責任が消えるわけでもありません。連結の有無や保証の会計処理は、契約内容と支配関係によって変わってきます。借入金の数字だけを見て終わってしまうと、賃貸・購入契約や保証に関する注記を見落としかねません。
供給会社がファイナンスを支援すれば、顧客は設備を確保しやすくなり、供給会社にとっても受注の機会が広がります。ただし、最近の半導体業界におけるキャッシュフロー増加のうちどれだけがこの支援によるものかは、別途確認する必要があります。二つの出来事が同時に現れたからといって、寄与度を計算できるわけではないからです。
需要があっても資金回収は別に確認する必要がある
ブロードコムは次の四半期のAI半導体売上を217億ドルと見込んでいます。同社が大きな需要を予想しているという信号です。しかし、売上見通しと注文契約、実際の代金回収はそれぞれ確認する必要があります。顧客にとって必要な半導体であっても、電力やデータセンターの準備が遅れれば、稼働と現金流入のタイミングが変わる可能性があるからです。
Nvidiaは、自社の設備が複数の顧客や用途に使われ得ること、そしてソフトウェアの改良によって利用期間も延びることを説明しています。これが金融支援を行えるという同社の論理です。私はその説明を見るとき、新しい半導体が登場しても既存設備を借りる顧客が十分にいるのかを併せて見たいと考えています。
新製品が旧製品の経済性を予想より早く低下させると、中古としての価値やリース料の見通しが下がる可能性があります。残存価値保証が付いた契約では、その変化が保証負担につながる可能性もあります。しかし、リスクは半導体の価値ひとつだけに依存するわけではありません。顧客の売上、使用率、電力供給のスケジュール、金利負担も資金回収を左右します。
Oswarldの視点
サムスン電子やSKハイニックスのように、AI設備向けメモリを供給する韓国企業にとっても、顧客の調達環境は重要です。直接取引する相手と最終需要者は異なる場合がありますが、インフラ投資資金が滞れば発注スケジュールにまで影響が及びかねないからです。在庫や稼働率、設備投資計画を読むときに、金融条件も併せて見るべき理由がここにあります。
私はこのグラフを見てから、受注残高と設備の使用期間を違った目で読むようになりました。
受注残高については、注文規模だけでなく、顧客がどのように代金を用意するのかが気になるようになりました。営業で稼ぐ現金、株主が入れた資金、融資やリースのうち、何をどれだけ使っているのか。外部資金が入っているからといって、注文が不健全だというわけではありません。ただし、調達が確定しているのか、引き出し条件や取消条件が付いているのかは把握しておく必要があります。
設備の使用期間についても同じことが言えます。会計上何年かけて費用として償却するのかと、実際に何年間収益を生みながら使えるのかは、必ずしも一致しません。会計帳簿に残っている金額が、中古市場で受け取れる価格を保証するわけでもありません。担保価値を見るときは、契約期間と想定賃料、そして転売市場までを含めて検討する必要があります。
金融会社の参入は、機会でもあります。顧客が必要な資金を確保できれば、供給側も長期契約や生産計画を立てやすくなり得ます。その効果がどれだけ持続するかは、契約相手の事業成績と金融条件を併せて見なければ分かりません。
私は、こうした金融支援があるというだけの理由でAI投資をバブルだとは見ていません。ただし、供給側の売上が伸びている間、顧客の購入資金を誰が用立てているのか、そして注文が狂ったときに誰が損失を負担するのかは、引き続き確認していくべきだと考えています。
💬 読者さんの会社では、設備やAIサービスを導入する際、直接購入とリースのどちらを選びましたか。コストのほかに契約条件で重視した項目があれば、コメントで教えてください。


📎 参考資料と関連リンク
- ブロードコム2026会計年度第3四半期決算、2026年9月2日。
- Nvidiaの AIインフラ金融プラットフォーム発表、2026年8月10日。
- ジェンスン・フアンによる金融構造と残存価値支援の説明、2026年8月11日。
- ブロードコム・アポロ・ブラックストーンによるAI XPV発表、2026年6月9日。
- アポロによる初の350億ドル取引の説明、2026年6月9日。
関連する過去号
- エージェントの推論と実行に必要な半導体(217号)
- 鉄道王の配当金はどこから来たのか(192号)

あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。