

에이전트 확산에 서버 CPU 시장 6배 전망
보조 역할로 여겨지던 서버 CPU 시장이 2030년 2,100억 달러로 6배 커진다는 BofA 전망을 풀어봐요
AI·테크에이전트 작업 시간의 대부분은 CPU에서 돌아가요
AI 에이전트에게 일을 맡기면 화면에서는 브라우저를 열고, 코드를 돌리고, 파일을 정리하고, 검색 결과를 읽는 작업이 이어져요. 모델이 답을 만들어내는 추론 시간은 짧고, 나머지 시간은 이런 실행 작업이 차지해요. 그리고 이 실행 작업은 GPU가 아니라 CPU에서 처리돼요.
지난 13일 뱅크오브아메리카(BofA)는 이런 흐름을 반영한 전망을 내놨어요. 서버 CPU 시장이 2030년까지 6배 커진다는 내용이에요. 에이전트 시대의 컴퓨팅 수요는 GPU만 늘리지 않고, 그동안 GPU에 데이터를 넣어주는 보조 역할로 여겨졌던 CPU의 수요까지 함께 끌어올린다는 거예요.
BofA의 2030년 서버 CPU 시장 전망
BofA의 비벡 아리아 애널리스트 팀은 2030년 서버 CPU 시장 규모(TAM1)를 2,100억 달러 이상으로 제시했어요. 2025년 이 시장이 약 350억 달러니까, 5년 만에 6배가 된다는 계산이에요. 연평균 성장률로는 36%고요.
흥미로운 건 이 숫자가 처음이 아니라는 점이에요. BofA의 2030년 전망치는 1,250억 달러에서 1,700억 달러로, 그리고 이번에 2,100억 달러로 잇달아 상향됐어요. 몇 달 사이 전망치를 두 번 올린 셈인데, 그때마다 이유는 같았어요. 에이전트 AI예요.
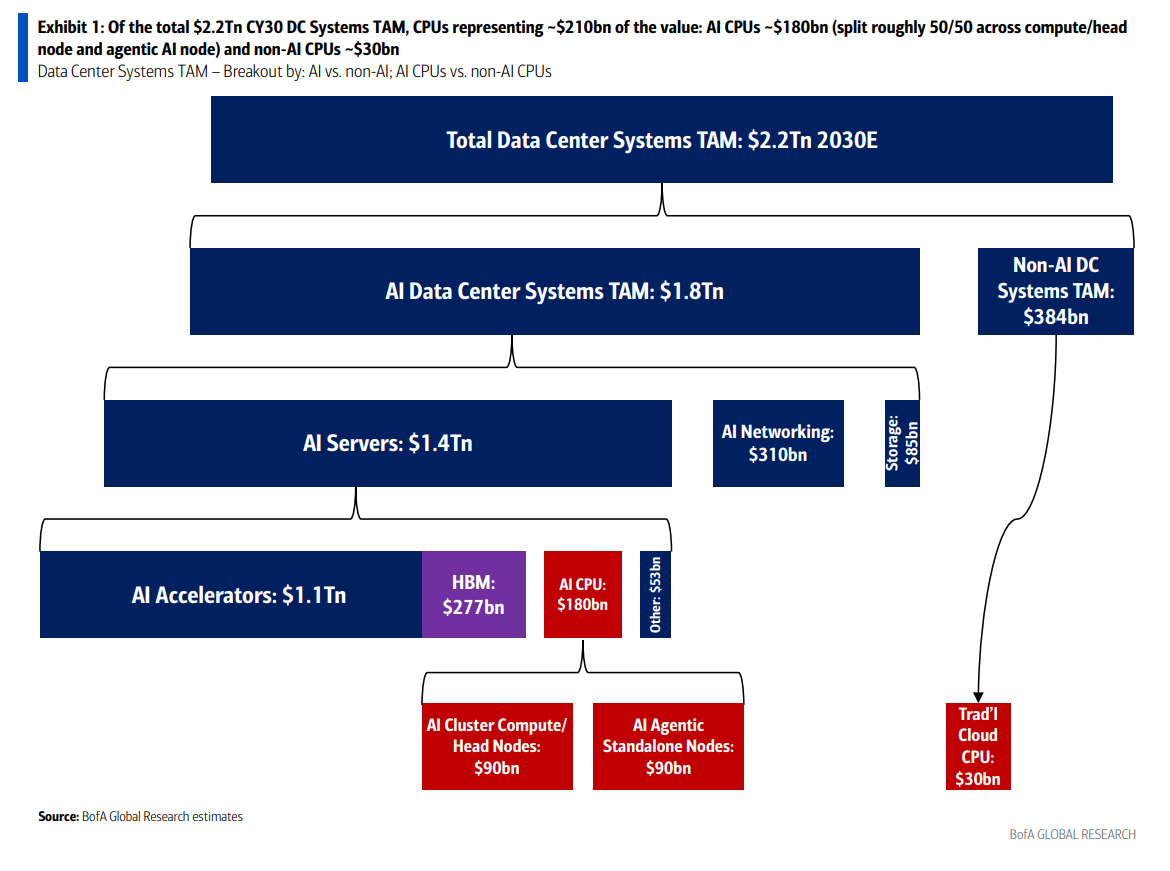 BofA가 강조한 건 GPU와 CPU의 대수 비율이에요. 학습 중심 시대의 AI 서버는 GPU 넉 대에 CPU 하나꼴, 그러니까 1대 4 구성이 표준이었어요. CPU는 GPU에 데이터를 먹여주는 보조 역할이었으니까요. 그런데 BofA는 에이전트 추론 시대에 이 비율이 1대 1에 가까워진다고 봐요. CPU가 에이전트 시스템 전체를 지휘하는 컨트롤 플레인2, BofA 표현으로는 데이터센터의 ‘제어 허브’가 된다는 거예요.
시장 규모를 항목별로 나눠 보면 더 분명해요. BofA가 추산한 2030년 데이터센터 시스템 시장 2조 2,000억 달러 중 AI CPU는 1,800억 달러인데, 이게 정확히 절반씩 두 덩어리로 나뉘어요. 하나는 GPU 클러스터를 지휘하는 헤드 노드3용 900억 달러, 다른 하나는 GPU 없이 CPU만으로 돌아가는 에이전트 전용 노드 900억 달러예요. 후자가 오늘 이야기의 주인공이고요.
에이전트가 실제로 하는 일과 CPU 수요
에이전트 전용 노드가 왜 필요한지는, 에이전트가 어떤 작업을 반복하는지 보면 알 수 있어요.
챗봇 시절의 AI는 질문을 받고 답을 뱉으면 끝이었어요. 일의 100%가 모델 추론, 즉 GPU 작업이었죠. 그런데 에이전트는 달라요. 계획을 세우고(추론), 브라우저를 열어 자료를 찾고(실행), 코드를 짜서 돌려보고(실행), 결과를 검토하고(추론), 파일로 정리해요(실행). 사람 직원이 소프트웨어를 쓰며 일하는 것과 같은 방식으로, 에이전트도 소프트웨어를 쓰며 일해요. 그리고 브라우저, 코드 실행 환경, 파일 시스템, 데이터베이스는 전부 범용 컴퓨팅, 즉 CPU의 영역이에요.
 그래서 에이전트의 작업 시간을 나눠 보면 GPU가 쓰이는 추론 구간은 짧고, CPU가 쓰이는 실행 구간이 대부분을 차지해요. 에이전트 하나를 도입한다는 건 사실상 그 에이전트가 쓸 컴퓨터를 한 대 내어주는 것과 비슷해요. 사람 뽑으면 노트북부터 지급하는 것처럼요.
지난주에 다뤘던 워크로드 데이터와도 이어져요. 작업 하나당 토큰이 계속 늘고 있다는 건 에이전트가 더 길게, 더 여러 단계로 일한다는 뜻이거든요. 단계가 늘수록 단계와 단계 사이의 실행 작업도 같이 늘어요. 추론이 커지면 실행은 따라 커지는 구조예요.
다만 범위를 정확히 봐야 해요. 1대 1은 대수의 비율이지 금액의 비율이 아니에요. 2030년에도 AI 가속기 시장은 1조 1,000억 달러로 AI CPU의 여섯 배예요. CPU가 GPU를 밀어낸다는 뜻이 아니라, 그동안 예산에서 거의 잡히지 않던 CPU 시장이 6배로 커진다는 뜻으로 읽는 게 정확해요.
시장은 커지지만 인텔 점유율은 절반으로 줄어요
커지는 이 시장을 누가 가져가는지도 전망에 담겨 있어요.
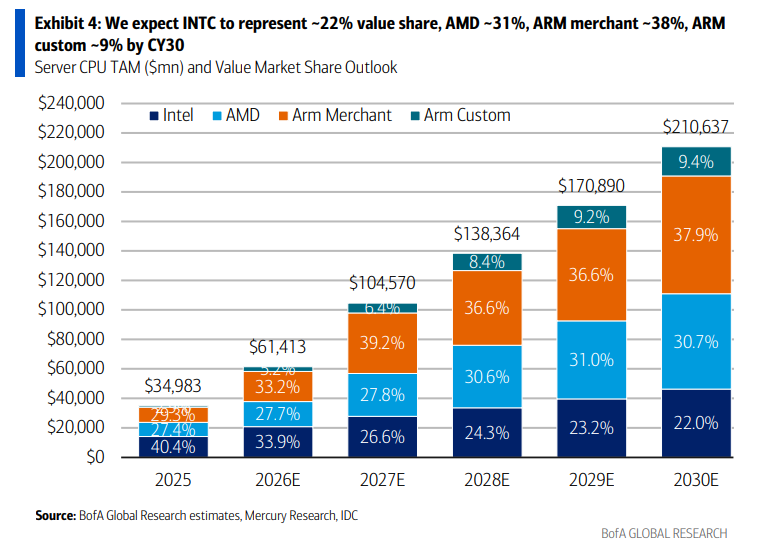
서버 CPU는 30년 가까이 인텔이 주도해온 시장이었어요. 그런데 BofA의 점유율 전망을 보면, 2025년 40.4%인 인텔의 금액 기준 점유율이 2030년 22.0%로 반토막 나요. AMD는 27.4%에서 30.7%로 올라서고, 전망대로면 당장 내년(2027년)에 인텔을 처음 앞질러요. BofA가 CPU 종목 중 최선호로 꼽은 것도 AMD고요.
점유율이 가장 크게 늘어나는 쪽은 x864 바깥의 ARM 진영이에요. 엔비디아 그레이스처럼 완제품으로 파는 머천트 ARM이 37.9%, 아마존 그래비톤이나 구글 액시온처럼 빅테크가 자체 설계하는 커스텀 실리콘5이 9.4%. 합치면 2030년 서버 CPU 시장의 47%, 절반이에요.
 이게 먼 미래 이야기도 아니에요. IDC 집계로 올해 1분기 서버 시장에서 ARM 계열 등 비(非)x86 서버의 매출 비중은 이미 47.9%까지 올라왔어요. 전년 대비 107.6% 성장이에요. 다만 이 숫자는 조심해서 읽어야 해요. 서버 한 대 값 전체를 CPU 아키텍처별로 나눈 집계라서, 대당 최대 650만 달러짜리 엔비디아 NVL72 랙이 그레이스 CPU를 썼다는 이유로 통째로 ARM 매출에 잡히거든요. 그래도 방향은 분명해요. 엔비디아는 올해에만 그레이스·베라 CPU를 400만 개 출하할 계획이고, 같은 기간 x86 서버 매출은 2.9% 뒷걸음쳤어요.
인텔 입장도 산수를 정확히 해둘게요. 점유율이 반토막 나도 시장이 6배가 되니, 인텔의 서버 CPU 매출 자체는 140억 달러대에서 460억 달러대로 세 배 넘게 늘어요. 매출이 줄어드는 게 아니라, 경쟁사보다 훨씬 느리게 늘어나는 상황이에요. 다만 주식시장은 매출 절대액보다 점유율이 어느 쪽으로 움직이는지를 더 크게 반영해요. 시장이 6배 커지는 동안 점유율을 절반 내주는 회사와, 그 시장에서 점유율을 늘려가는 회사의 밸류에이션이 같을 수는 없으니까요.
오스왈드의 시선
AI 도입 컨설팅을 하면서 인프라 견적서를 검토할 일이 종종 있는데요, 거의 모든 견적서에 공통된 빈칸이 하나 있어요. GPU와 토큰 비용은 꼼꼼하게 잡혀 있는데, 에이전트가 실제로 일할 실행 환경, 그러니까 샌드박스, 브라우저 인스턴스, 오케스트레이션 서버 비용은 항목 자체가 없어요. 챗봇 예산 양식으로 에이전트 예산을 짜고 있는 거예요. BofA의 900억 달러짜리 ‘에이전트 전용 노드’ 항목은, 그 빈칸이 산업 전체 규모에서 얼마짜리인지 보여주는 숫자라고 저는 읽었어요.
다만 데이터 수업에서 학생들에게 늘 하는 말이 있어요. 점유율을 보면 분모부터 물어라. 오늘 나온 숫자들이 정확히 그런 경우예요. ‘ARM이 서버의 절반’이라는 IDC 숫자는 GPU 값까지 포함된 서버 매출이 분모고, BofA의 47%는 CPU 칩 값만이 분모예요. 결이 다른 두 숫자가 우연히 비슷해 보이는 것뿐이라, 하나로 뭉뚱그리면 ARM의 현재를 두 배쯤 과대평가하게 돼요. 그리고 셀사이드 전망이 몇 달 새 두 번 상향됐다는 건 수요가 강하다는 신호인 동시에, 전망치가 아직 현상을 따라가며 조정되는 중이라는 뜻이기도 해요. 2,100억이라는 숫자보다 ‘두 번 고쳐 썼다’는 사실 자체가 정보예요.
그래서 저는 이 리포트의 핵심을 이렇게 정리해요. AI가 기존 컴퓨팅 수요를 대체하는 게 아니라 오히려 늘리고 있다는 거예요. 에이전트가 늘어날수록 브라우저, 데이터베이스, 운영체제 같은 가장 평범한 컴퓨팅의 수요가 같이 늘어요. 지난 호에서는 마진이 모델에서 인프라로 옮겨간다는 이야기를 했는데, 오늘은 그 인프라 안에서도 수요가 GPU 같은 가속기에만 몰리지 않고 CPU까지 넓어진다는 이야기예요. HBM 시장이 2030년 2,770억 달러로 AI CPU 시장보다도 크게 잡혀 있다는 건, 한국 독자분들께는 덤으로 좋은 소식이고요.
마치며
핵심은 세 가지예요.
첫째, BofA는 서버 CPU 시장이 2030년 2,100억 달러로 6배 커진다고 봐요. 에이전트는 모델 추론(GPU)보다 브라우저 사용, 코드 실행, 파일 정리 같은 실행 작업(CPU)에 더 많은 시간을 쓰기 때문이에요. 둘째, 그 시장의 절반은 ARM 진영이 가져가고, 인텔의 점유율은 40%에서 22%로 줄어요. 시장 규모는 커지지만 1위 자리는 바뀐다는 전망이에요. 셋째, 다만 1대 1은 대수 비율이지 돈 비율이 아니고, IDC의 47.9%는 분모에 GPU 값이 들어간 숫자예요. 방향은 믿되 크기는 따져 읽으셔야 해요.
에이전트 도입을 검토 중이시라면 이번 주에 해볼 일 하나를 제안할게요. 파일럿 예산서에 ‘GPU·토큰’ 항목 옆에 ‘실행 인프라’ 줄을 하나 추가해보세요. 샌드박스, 브라우저, 오케스트레이션, 로그 저장까지요. 그 줄이 비어 있다면 아직 챗봇 양식으로 에이전트를 계획하고 계신 거예요.
참고로 이 글은 산업 구조 분석이고, 특정 기업이나 자산에 대한 투자 판단의 근거가 아니에요. 인텔, AMD, ARM 관련 수치는 아래 원출처에서 직접 확인해보시길 권해요. 참고로 저는 Cloudflare에서 만드는 아래 스킬을 즐겨 쓰곤 해요. 여러분도 자주 쓰는 스킬이 있다면 알려주세요.
GitHub - cloudflare/computer: Give your agent a computer 👾Give your agent a computer 👾. Contribute to cloudflare/computer development by creating an account on GitHub.구독자님의 조직에서는 에이전트를 어디서 돌리고 계세요? 클라우드 CPU 인스턴스 비용이 생각보다 크게 나왔다든지, 반대로 실행 환경을 아직 고민해본 적이 없다든지, 현장의 경험을 댓글로 들려주세요. 사례를 모아 에이전트 인프라 편에서 이어가볼게요.
💬 에이전트 실행 환경, 어디서 어떻게 돌리고 계신지 댓글로 들려주세요. 다음 호에 반영해볼게요. 📨 AI 인프라 예산을 다루는 동료가 있다면 이 글을 공유해 주세요.
오늘 얻은 관점, 다음 이슈에서도 이어가세요.
쏟아지는 소식 사이에서 오래 남는 한 편을 골라 격일로 보내드립니다.
이메일 확인 후 구독이 완료돼요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
SEND A COFFEE
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- BofA Global Research (Vivek Arya 팀), 서버 CPU TAM 전망 리포트, 2026.8.13. ··· 오늘 글의 뼈대예요. 2조 2,000억 달러 TAM 트리(Exhibit 1)와 점유율 전망(Exhibit 4)이 모두 여기서 나왔어요.
- Yahoo Finance UK, “BofA lifts server CPU TAM to $210bn+ on the rise of AI agents”, 2026.8. ··· 리포트의 핵심 논지와 1대 4에서 1대 1로 가는 비율 전환 설명이 정리돼 있어요.
- Tom’s Hardware, “Arm servers capture over 45% of data center market revenue”, 2026. ··· IDC 1분기 집계의 원 기사예요. 47.9%라는 숫자의 분모가 뭔지 여기서 확인하실 수 있어요.
배경 지식
- Forbes, “Vera CPU Is Strategic For Nvidia, Not A Side Show”, 2026.7.21. ··· 엔비디아가 왜 CPU를 곁다리가 아닌 전략 사업으로 키우는지 다룬 분석이에요.
- Benzinga, “BofA Sees $210B CPU Boom: AMD, Intel, ARM”, 2026.8. ··· 종목별 시사점 중심의 요약 기사예요.
함께 읽으면 좋은 지난 호
- 샌디스크가 받아낸 4년짜리 각서 ··· 인프라 쪽으로 힘이 넘어간 또 하나의 장면이에요. 스토리지 버전의 재평가 이야기예요.

📝 용어 설명
각주
-
TAM (Total Addressable Market): 어떤 제품이 이론상 도달할 수 있는 전체 시장 규모예요. 실제 매출이 아니라 시장의 천장을 가리키는 숫자라서, 전망 기관마다 정의와 크기가 달라질 수 있어요. ↩
-
컨트롤 플레인 (Control Plane): 시스템에서 실제 작업을 수행하는 부분과 별개로, 무엇을 언제 어떻게 할지 지휘하는 관리 계층이에요. 공장으로 치면 생산 라인이 아니라 관제실이에요. ↩
-
헤드 노드 (Head Node): GPU 클러스터에서 작업 배분, 스케줄링, 데이터 준비를 담당하는 CPU 서버예요. GPU 수천 개가 한 몸처럼 움직이려면 이 지휘 서버가 반드시 필요해요. ↩
-
x86: 인텔과 AMD가 쓰는 전통적인 CPU 설계 방식이에요. 지난 30년간 서버 시장의 표준이었고, 반대 진영인 ARM은 스마트폰에서 출발해 전력 효율을 무기로 서버에 진입했어요. ↩
-
커스텀 실리콘 (Custom Silicon): 빅테크가 기성품 칩을 사는 대신 자기 워크로드에 맞춰 직접 설계하는 반도체예요. 아마존 그래비톤, 구글 액시온, 마이크로소프트 코발트가 대표적이에요. ↩
함께 읽으면 좋은 지난 호
같은 사람인데 이름을 바꾸니 거짓이 됐어요
성능이 같아져도 대체되지 않는 자리가 있어요. 결과물만 쓰는 자리와 누구 이름으로 나가는지가 효력을 좌우하는 자리를 구분해봤어요
AI·테크버너스리가 모범으로 든 URL은 넉 달 만에 사라졌어요
버너스리가 모범 사례로 든 URL은 넉 달 만에 사라졌지만, 그 글 자체는 28년째 같은 주소에서 열려요. 링크 로트의 원인과 AI 시대의 의미를 정리했어요
AI·테크회사 보고서가 챗봇 말투를 가르쳤다
ChatGPT는 이제 사람보다 줄표를 덜 써요. 이코노미스트가 120만 단어를 비교해 찾은 AI 글의 특징 네 가지와, 그 문체가 어디서 왔는지 정리했어요.
AI·테크
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?