

芯片公司为何要帮客户筹措资金
从英伟达和博通的AI设备融资案例,看采购目标、担保条件,以及客户筹措货款的方式。
商业芯片公司甚至开始帮客户筹措资金了
博通在9月2日公布的2026财年第三季度业绩显示,AI半导体销售额为167亿美元。较一年前增长221%,较上一季度增长54%。这是截至8月2日的季度业绩。
公司整体销售额为296亿美元,自由现金流约为137亿美元。经营活动获得的现金减去设备投资支出后的金额,约相当于销售额的46%。不过这并不意味着这笔钱可以全部自由支配,因为还有偿还债务等其他义务需要履行。博通同时经营外包生产的半导体业务和软件业务,因此很难与直接运营工厂的制造商做简单比较。博通业绩发布
另一方面,采购AI基础设施的大型科技公司正在设备上投入巨额现金。在这里,我开始关注的不仅是半导体公司的销售额增长,还有客户如何筹措这笔采购款项。英伟达和博通不再止步于供应芯片,而是开始与金融公司合作,帮助客户筹措资金。
需要区分现金流展望与已确定的业绩
原文引用的BofA图表比较了大型科技公司与半导体公司未来12个月的自由现金流展望。采购AI基础设施的企业的预期值在下降,而供应企业的预期值在上升。
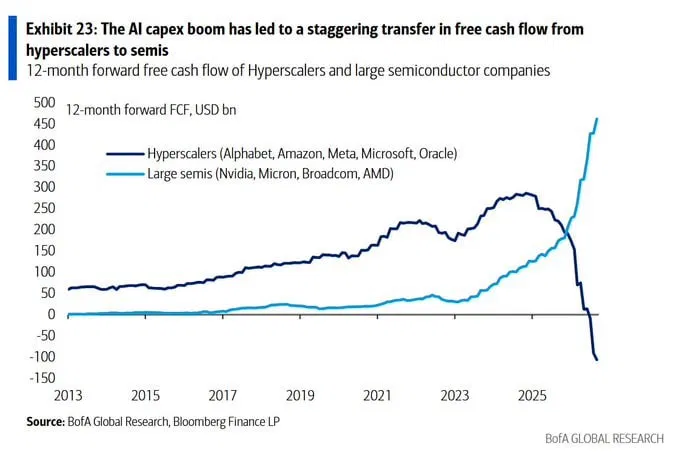
这张图表中的数值是对未来现金收入的预期,与博通公布的上季度业绩在时间段和性质上都不同。而且,一方群体现金流的减少额,也并不完全对应另一方群体的增加额。因为半导体公司还有其他客户,各家公司销售额减去成本后剩余的现金也各不相同。
自由现金流为负,并不能立即断定该公司是亏损企业或没有资金。若企业通过经营赚取了现金,却将更多的钱投入设备,也可能出现负值。只有同时查看持有现金、借款到期日以及未来将收到的款项,才能了解真实的资金状况。
我好奇的是,持续投资时能用的钱有多少。除了经营赚取的现金和现有持有现金之外,还需要多少公司债、贷款和租赁。当融资变得困难时,客户能否按计划收到订购的设备呢。
英伟达的 5,000 亿美元是筹资目标
英伟达于 8 月 10 日宣布,将与阿波罗、贝莱德、黑石、Brookfield、高盛、KKR 共同推进一个独立的 AI 基础设施融资平台。该构想是在较长时期内吸引超过 5,000 亿美元的外部资本。这一发布还处于谅解备忘录阶段,以最终签订合同为前提。英伟达发布
黄仁勋在次日的说明中表示,金融公司会分别审查客户、需求、利用率、现金流以及资产的剩余价值。他还表示,英伟达可能在对部分业务进行个别审查后,提供最高 25% 的剩余价值支持。这并不意味着已经保证了目标总额 25% 即 1,250 亿美元。 黄仁勋的说明
剩余价值是指设备在使用一定期限后预计仍会留存的价值。金融公司不仅要评估能通过租金回收多少,还要评估合同到期或客户无法付款时,将设备重新出租或出售能回收多少。供应商的支持承诺可能有助于这一审查。但相应地,供应商也要承担支持范围内的部分风险。
博通也于 6 月 9 日与阿波罗、黑石共同宣布了 AI XPV 平台。计划到 2028 年支持超过 20GW 的 AI 计算容量,首笔交易的筹资规模为 350 亿美元。首笔交易是为 Anthropic 扩充 1GW 以上容量所用。博通发布
阿波罗解释称,这笔资金是分多年逐步支取的结构。这并不意味着 350 亿美元在发布当天就全部支出,也不意味着博通把这笔钱全部直接借出。阿波罗对该交易的说明
保证责任覆盖到哪一层损失,需要仔细阅读
这类设备金融可能会用到专门为持有特定资产、筹集资金而设立的独立公司,也就是特殊目的公司(SPV)。这家公司筹集资金购买设备,再用向客户收取的使用费来偿还债务。
只要使用费按计划进账,就不会有问题。但如果客户未能履行合同,就可能需要寻找设备的其他使用者,或者处置资产。这时如果存在保证,谁来承担多少损失,取决于具体合同的约定。不能想当然地认为芯片供应商会永远全额补足最后的缺口。
因此我认为,除了保证的总金额之外,还应该关注以下条件。
| 需确认的条件 | 想了解的内容 |
|---|---|
| 保证对象 | 是保证客户不拖欠租金,还是保证设备的某一价值水平 |
| 触发条件 | 需要发生什么事件,支付义务才会成立 |
| 额度与期限 | 最多承担多少金额、承担到何时为止 |
| 回收方式 | 通过处置设备或与其他客户签约,能在多大程度上减少损失 |
即便使用了独立法人实体,也不意味着资产负债表上的所有责任都随之消失。是否并表以及保证的会计处理方式,会因合同条款和控制关系而有所不同。如果只看借款数字,可能会忽略租赁、采购承诺或保证相关的附注说明。
供应商提供金融支持后,客户更容易获得设备,供应商本身获得订单的机会也随之增加。不过,最近半导体行业现金流增长中有多少要归功于这类支持,需要另行确认。两件事同时出现,并不意味着可以据此计算出贡献度。
需求存在,资金回收也需要单独确认
博通预计下一季度AI半导体销售额将达到217亿美元。这是公司预期需求旺盛的信号。但销售预测、订单合同和实际货款回收需要分别确认。即便客户确实需要芯片,如果电力或数据中心的准备工作延迟,投入运行和现金流入的时间点也可能出现变化。
英伟达解释说,自家设备可以用于多个客户和工作负载,而且软件的改进也能延长使用周期。这就是公司认为可以提供金融支持的逻辑所在。看到这种解释时,我也想同时确认一下:即便新芯片推出,是否有足够多的客户愿意租用现有设备。
如果新产品让上一代产品的经济性下降速度快于预期,二手价值和租金预期也可能随之走低。在附带残值担保的合同中,这种变化有可能转化为担保负担。不过风险并非只取决于芯片本身的价值。客户的营收、利用率、电力供应时间表,以及利息成本,同样左右着资金回收的结果。
Oswarld视角
对三星电子和SK海力士这样为AI设备供应内存的韩国企业来说,客户的融资情况同样重要。直接交易的对象和最终需求方可能不同,但如果基础设施投资资金受阻,订单排期也可能受到影响。所以在解读库存、开工率、设备投资计划时,也有必要一并观察融资条件。
自从看到这张图之后,我对未结订单和设备使用年限的解读方式变了。
在未结订单方面,我不仅关心订单规模,也开始关心客户是如何筹措货款的:在经营所得现金、股东投入资金、贷款和租赁之中,各自使用了多少。外部资金进入并不意味着订单质量不佳,但需要弄清楚融资是否已经确定,是否附带提款条件或取消条件。
设备的使用年限也是同样的道理。会计上按几年摊销成本,与实际能使用几年并产生收益,二者未必一致。账面上剩余的金额也不能保证在二手市场上能卖到相应的价格。在评估抵押价值时,需要一并考量合同期限、预期租金以及转售市场情况。
金融机构的参与也是一种机会。客户若能筹到所需资金,供应商也更容易制定长期合约和生产计划。但这种效果能持续多久,需要结合合同对手方的业务表现和融资条件一起判断。
我并不认为仅凭存在这类金融支持,就可以断定AI投资是泡沫。但我认为,在供应商营收增长的同时,需要持续追踪谁在为客户的采购资金买单,一旦订单出现问题,损失又由谁来承担。
💬 读者您所在的公司在引进设备或AI服务时,选择的是直接购买还是租赁?除了成本之外,如果在合同条款中还有其他重视的项目,欢迎在评论区分享。
<<<OZ_BODY>>>


📎 参考资料与延伸阅读
- 博通2026财年第三季度业绩,2026年9月2日。
- 英伟达AI基础设施金融平台发布,2026年8月10日。
- 黄仁勋对金融结构与剩余价值支持的说明,2026年8月11日。
- 博通、阿波罗、黑石发布AI XPV,2026年6月9日。
- 阿波罗首笔350亿美元交易说明,2026年6月9日。
相关往期
- 智能体推理与执行所需的半导体(第217期)
- 铁路大王的股息从何而来(第192期) <<<OZ_END>>>

你的观点会成为下一期的线索
欢迎留下你的经验与看法。