

世界の家計資産増加分の20%を生んだ実物投資と米韓AI協力
MGIの集計で世界の純資産は年間GDPの5.1倍、2025年の家計資産増加分のうち実物投資は20%にとどまります。サンフランシスコで議論される米韓AIインフラ交換の構造をあわせて整理します。
ビジネス家計資産は40兆ドル増加、増加分の20%は実物投資
今週は、世界の資産統計と米韓AI投資協力に関するニュースが相次ぎました。
一つは統計の発表です。7月23日、マッキンゼー・グローバル・インスティテュート(MGI)が世界全体のバランスシートを更新しました。全世界の家計の富は過去最大の570兆ドル。この1年間で40兆ドル膨らみましたが、これは韓国の年間GDPの20倍を超える規模で資産評価額が増加したことになります。それだけの現金や所得が新たに生まれたという意味ではありません。しかも、その増加分のうち工場を建て、家を建て、設備を導入した実物投資の割合は20%にすぎません。60%近くは、すでに存在していた資産の値札が書き換わったもの、MGIの表現を借りれば「紙の富」1です。
もう一つは、実際の投資契約に関する動きです。7月24日(現地時間)、サンフランシスコのイベント会場「ザ・ミッドウェイ」に、イ・ジェミョン大統領、イ・ジェヨン、チェ・テウォン、チョン・ウィソン、イ・ヘジン、そしてジェンスン・ファン、サム・アルトマン、ダリオ・アモデイ、ホック・タンが集まります。ブルームバーグの速報によると、この場を契機にサムスン電子とSKハイニックスによる「極めて大規模な」長期メモリー契約や、8GW規模の第1段階AIデータセンター計画の半分以上が具体化する可能性があります。
個別に眺めれば別々の経済ニュースに見えますが、この二つの発表は地続きです。最近の家計の富の増加には、既存資産の価格上昇が大きく寄与しました。私はそのうち、AI関連企業の価値上昇を裏付けるには、実際の投資と生産性の向上が伴わなければならないという点に注目しました。サンフランシスコで議論されている契約こそが、まさにその実物投資です。以下では、二つの発表を順を追って見ていきます。
世界の純資産が年間GDPの5.1倍に
まずMGIのレポートが何を測定しているのかから見ていきましょう。一国の経済規模は通常、GDP、すなわち1年分の所得で測られます。しかし富裕層を評価するときに年収ではなく資産を見るように、MGIは2021年から世界全体のバランスシートを作成してきました。今回の更新は、世界全体のGDPの70%を占める23カ国のサンプルに基づく推計です。
2025年の世界の総資産は1,800兆ドル規模にまで拡大しました。ただし預金や融資、債券、株式といった金融資産は、地球全体で見れば誰かの資産であると同時に誰かの負債でもあるため、互いに相殺されます。金融資産とそれに対応する負債を相殺した世界の純資産は約600兆ドルです。これは不動産や機械、インフラ、知的財産のように実際に保有している資産の価値と結びつく概念であり、単年で生み出された所得ではありません。世界の年間GDPの5.1倍にあたります。
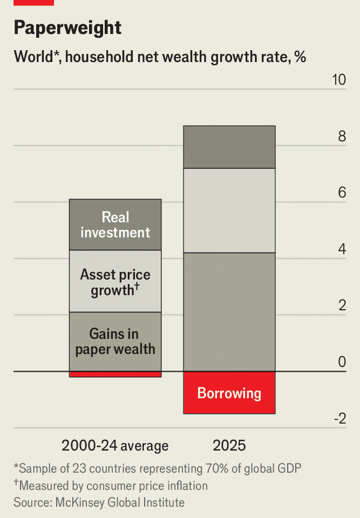 問題は富の規模よりも、その富がどのように増えたのかという点です。2000年から2024年までの長期平均で見ると、家計の富の増加においてペーパー上の富が占める割合は3分の1程度でした。ところが2025年の単年で見ると、この比率は60%近くにまで跳ね上がります。実物を新たに生み出した割合は20%に縮小しました。富は急速に増えているものの、新たに増えた富のうち純投資が寄与した比率は長期平均を下回っているのです。
この構造を最も劇的に示しているのが米国の株式市場です。米国の上場株式の時価総額は米国GDPの3.7倍にまで達しました。ドットコムバブルの頂点だった1999年でさえ、この倍率は2倍未満でした。景気調整後株価収益率2も37.7と過去最高水準付近にあります。2021年以降の時価総額増加分の半分以上はマグニフィセント・セブン、すなわちAIビッグテック7社によるものでした。MGIはこのバリュエーションが正当化されるには「企業利益が長期的にGDPより速く成長し続けなければならない」と指摘していますが、米国の企業利益はすでにGDPの9.2%と、2000年以前の平均(5.9%)の1.5倍を超える水準にあります。利益比率の上昇は、労働所得や税金などとの分配をめぐる課題をもたらす可能性もあります。ただし、対GDP比の利益比率だけでその負担が誰にどれだけ及ぶのかを断定することはできません。
2025年の富の増加の内訳では、借入、つまり負債の存在感も際立ちました。家計の純資産計算において負債はマイナス項目ですが、資産価格の上昇が負債の増加を圧倒しているため、帳簿が大きく見える構造になっています。世界全体の負債はすでにGDPの2.6倍と過去最高水準付近に達しています。資産価格が下落しても負債は残るため、借入が多いほど価格下落時の打撃は大きくなり得ます。
資産価値と経済成長に関する4つのシナリオ
純資産は蓄積された資産の価値であり、GDPは1年間の生産額ですから、両者が一致しなければならないわけではありません。ただ、資産価値が生産や所得を上回るペースで増え続けるなら、それを支えきれるかどうかを見極める必要があります。MGIは今後の変化を4つのシナリオで検討しています。
経路1:生産性の加速。 実体経済が急速に成長し、帳簿に追いつくケースです。GDPが拡大すれば、現在の資産価格も事後的に正当化されます。4つのシナリオの中で成長と富の維持を両立できるケースであり、MGIがこのシナリオのエンジンとして挙げるのがAI発の生産性向上です。現在のバリュエーションは、事実上このシナリオに対する全世界の賭けと言えます。
経路2:長期停滞への回帰。 資産価格は高水準にとどまるものの、成長が追いつかないケースです。人々が消費ではなく貯蓄に固執すれば、金利は低くバリュエーションは高いまま、経済だけが生ぬるい状態になります。2010年代の拡張版と言えるでしょう。帳簿上の資産規模は維持されるものの、その資産が生み出す実際の収益や成長の余力は減り続けます。
経路3:インフレーション。 物価が上昇し、帳簿の実質価値を削り落とすケースです。名目の数字はそのままで実質的な富が溶けていく形をとるため、調整が起きたことに人々が最も遅く気づく経路です。MGIの試算では、この経路をたどると米国の1人当たり約9万5,000ドルの実質的な富が蒸発します。
経路4:バランスシートのリセット。 資産価格が崩壊し、帳簿が実体経済の水準まで切り下がって合流するケースです。最も急速で、最も痛みを伴う調整です。株価が下落したからといって工場や設備がただちに消滅するわけではありません。しかし担保価値や消費余力が減り、投資や退職の計画が見直されることで、実体経済にも影響を与えます。
これらのシナリオを見渡したとき、私が注目する変数は生産性です。経路1へ進むには、AIへの期待が株価の上昇にとどまらず、実際の生産性向上へと結びつかなければなりません。そのためには、データセンターや半導体ファブ、電力網をまず建設する必要があります。資産価格と実体経済をつなぐ段階こそが、まさにこの建設投資なのです。
2つ目の発表が、その建設投資にまつわる話です。
6月の投資構想から顧客企業・用地・パートナーは具体化するか
時間を1か月前に戻してみましょう。去る6月29日、青瓦台の迎賓館で「3大メガプロジェクト国民報告会」が開かれました。サムスン電子2,655兆ウォン、SK 2,100兆ウォン、合わせて4,755兆ウォン規模の超長期投資構想です。半導体で演算の基盤を整え、AIデータセンターで演算能力を高め、フィジカルAIでその結果を製造現場に移すという3段構造になっています。データセンターだけに絞って見ても、2035年までに全国で15GWを整備するという計画です。2021年末時点で韓国内の全発電設備の11%に相当する電力がデータセンターだけに投入されるという構図です。
ただし、この発表は「意向」にとどまるものでした。どの企業が顧客なのか、どの土地に建てるのか、電気はどこから来るのかが空欄のままだったのです。
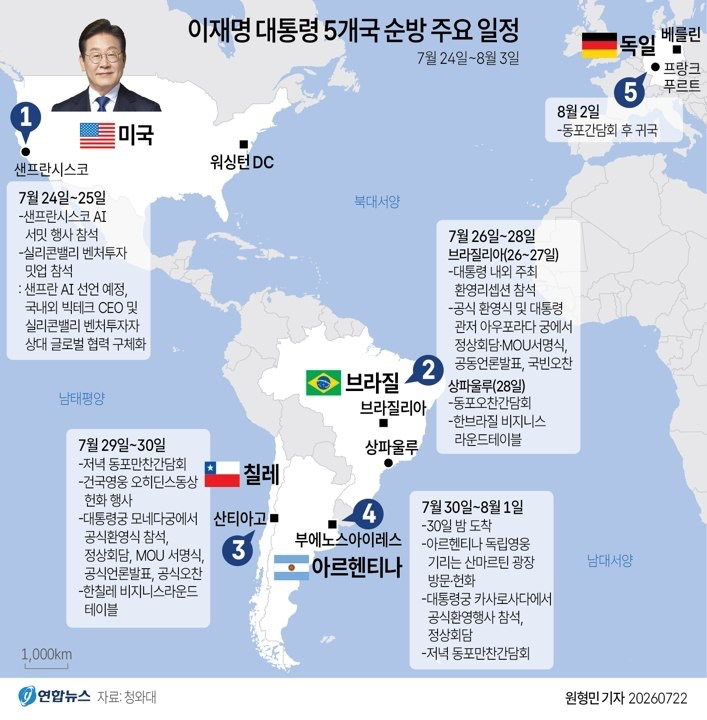 今回のサンフランシスコ訪問は、その空白を埋める場となります。キム・ヨンボム政策室長のブリーフィングとブルームバーグの報道を総合すると、今回出てくる可能性のあるものは三つあります。
第一に、サムスン電子・SKハイニックスと米ビッグテックとの間の長期メモリー供給契約です。HBM3とDRAMを数年単位でまとめる契約であり、キム室長はその規模について「前回の4,700兆よりも大きくなる可能性がある」とまで述べました。
第二に、AIデータセンターの共同投資です。政府が計画した8GWの第1段階容量のうち半分以上、つまり4GWを超えるプロジェクトが、今回の訪問で輪郭を現す可能性があるという見立てです。
第三に、ここが最も重要ですが、ブルームバーグは今回の了解覚書が前回の発表と異なり、具体的な顧客企業、用地、韓国のエンジニアリングパートナーを明記すると伝えています。「AIに大きく投資する」ではなく、「誰が、どこに、誰と建設する」が記されるわけです。ただし、具体的な事項が記されていても、了解覚書が直ちに拘束力を持つ最終契約になるわけではありません。
この協力では、メモリー供給とデータセンター投資、用地・電力の確保が一体として議論されます。私は両国が互いに不足している資源を補い合う取引だと見ています。現金を使わない物々交換という意味ではありません。
韓国のメモリーと米国の用地・電力が必要な理由
この協力を理解するには、両国の企業がAIインフラを拡大するうえで何が不足しているのかを見る必要があります。
2023〜2024年のボトルネックはGPUでした。Nvidiaのチップをどれだけ割り当ててもらえるかが会社の命運を分けました。ところが2025年後半から、ボトルネックは二つに分かれました。
一つはメモリーです。昨年10月、OpenAIがスターゲート・プロジェクトのためにサムスン電子・SKハイニックスと月90万枚のウェハー規模のDRAM供給意向書を結びましたが、これは世界のDRAM生産能力の40%に相当する数量です。SKハイニックスは今年の割当量まで事実上の完売状態です。HBM市場はSKハイニックスが62%、サムスン電子まで合わせると韓国の2社が約80%を握っています。
もう一つは電力です。米国にはGPUもあり資本もありますが、新しいデータセンターを接続するための送電網容量が不足している地域があります。新規データセンターの電力系統への接続待ちは数年単位で遅延しており、電力確保済みの用地自体が希少資産になりました。そのため米国が出せるカードが「電力供給が可能な用地」なのです。電力が確保された敷地が交渉において価値を持つのです。
各自が提供できる資源を整理すると、次のようになります。
韓国が出すもの:世界HBM市場シェア約80%を占めるメモリー供給能力、長期供給の約束、データセンター共同投資資本、そして迅速な建設実績を持つエンジニアリング企業群。
米国が出すもの:電力が確保された敷地、GPUの割り当て(昨年10月のAPECの際にジェンスン・フアンが約束した26万枚がその先行事例でした)、そして世界最大のAI需要地という市場。
現金だけを提示しても迅速な確保が難しい資源同士を、契約によって結びつける協力です。米国はお金があってもHBMの増産を前倒しできませんし、韓国はお金があっても米国の送電網接続の順番待ちを飛び越えることはできないからです。そのため、契約金額だけでなく供給数量や用地、電力接続の条件が重要になります。
今週ずっと扱ってきた中国の話題と合わせて見ると、構図はより鮮明になります。中国はDeepSeekに国家とビッグテックの資本を注ぎ込み、自己完結型のエコシステムへと向かっています。米国はその反対側で、同盟国の実物資産を自国のインフラに結びつけているところです。韓国のメモリーと資本が米国のデータセンターに入るということは、サプライチェーンにおいて韓国が米国陣営へより深く組み込まれることを意味します。
ただし発表前ですので、注視すべきポイントを三つだけあらかじめ整理しておきます。
第1に、韓国内と米国のデータセンターに必要な電力をそれぞれ確保できるかです。 国内の15GW計画も成否は電力インフラにかかっているという指摘が多くあります。龍仁(ヨンイン)クラスター一つだけで原発6〜7基分の電力が必要だという試算があるほどです。ところが今や、米国のデータセンターの電力確保まで協力のテーブルに上がっています。国内分と米国分の資本・電力配分がどのように設計されるかが、このパッケージの真の難題です。
第2に、長期供給契約の価格条件を見る必要があります。 メモリーは歴史上もっともボラティリティが高い産業の一つです。現在はスーパーサイクルの頂点付近にあるため長期契約が安全網のように見えますが、価格条件をどう設計するかによっては、好況の利益を顧客側にあらかじめ譲り渡してしまう契約にもなり得ます。発表文に数量しかなく価格条件がない場合、収益性を判断するための情報が不足していることになります。非公開なのか、まだ交渉中なのかは別途確認しなければなりません。
第3に、MOUと契約の距離です。 今回の発表の相当数は覚書(MOU)の形をとる可能性が高いです。顧客企業と敷地が明記されたMOUは白紙のMOUよりはるかに重みがありますが、それでも着工と納品は別問題です。私は今回の発表において、数字の大きさよりも「履行の担保」がどれだけ組み込まれているかを見るつもりです。
二つの発表をつなげて見ると:資産価格の期待と実際の建設スピード
それでは、二つの発表をつなげて見ていきましょう。
MGIが集計した資産価格の上昇にはさまざまな要因があります。そのうち米国のビッグテック株価には、AIに対する期待も大きく反映されていると見ています。マグニフィセント7の株価こそが、その期待の値札です。しかし、その期待が紙の上だけで終わらないためには、経路1の条件である実物生産性の向上が不可欠です。そしてその生産性は、データセンターやファブ、電力網という物理的な実体の上でしか生み出せません。
 サンフランシスコで契約されている案件、すなわち韓米データセンターパッケージ、4,700兆メガプロジェクト、先週取り上げたDeepSeekの11兆ウォンに至るまで。これらの資金が実際に工場・設備・データセンターの建設へと投じられれば、実物投資へとつながります。ただし、投資構想や企業の資金調達額の全額が、そのまま直ちに実物純投資として集計されるわけではありません。
整理すると、現在の世界経済はこのような状態にあります。資産価格はすでに経路1が実現したかのように値付けされていますが、その価格を裏付ける実物建設はまだ始まったばかりの段階です。投資が実際の生産性向上につながるかどうかは、経路1の実現可能性を判断する重要な手がかりとなります。建設スピードひとつだけで残りのシナリオが決まるわけではありません。サンフランシスコでの交換取引が単なる外交イベントにとどまらない理由はここにあります。資産価格の上昇が実際の生産性へとつながるかどうかを左右する、投資の一部だからです。
Oswarldの視点
私はデータ分析の講義で、指標を見る際には常に「この数字は何の代理なのか」をまず自問するよう受講生たちに伝えています。富という指標の本来の役割は、実物経済の蓄積を代理することです。しかし現在、世界の純資産は年間GDPの5.1倍にまで膨らんでいます。データ業務に携わっていると、指標が本来測ろうとしていた対象から乖離したまま動いているケースを頻繁に目にしますが、そうした時、指標は状況を正しく伝えるどころか誤解を生み出します。MGIレポートは、世界経済全体がまさにそのような状態に突入したと診断しています。
この診断を念頭に置いてサンフランシスコ側に目を向けると、私は今回のディールを輸出実績というより、韓国の地政学的立ち位置が変化する出来事として捉えています。GTM戦略コンサルティングを手がける中で、パートナーシップ交渉を設計する機会が数多くありましたが、そのたびに用いる判別法が一つあります。契約書において双方が差し出すものが「お金」であればそれは単なる取引であり、双方が差し出すものが「相手がお金では買えないもの」であればそれは同盟です。今回のパッケージは明確に後者です。
注目すべき変化は、韓国のレバレッジが変わった点にあります。過去数十年にわたる米韓経済交渉において、韓国側のカードは大部分が「市場へのアクセス」と「投資の約束」でした。相手にとって切実さのないカードです。しかし今回は、供給が途絶えれば相手の生産がストップする実物、すなわちメモリーを携えて交渉に臨みました。OpenAIがStargateのために世界全体のDRAM生産能力の40%に相当する数量を必要とする状況になったことで、韓国は買ってくださいと頼み込む側から、供給の可否や条件を決定する側へと移行しました。交渉力は、相手が代替しがたいボトルネックを握っている時に生まれます。価格の上昇だけで膨らんだ富が多い現在、そうした実物のボトルネックを有する国がどれほど有利な立場にあるかを、MGIの集計が逆説的に浮き彫りにしています。
ただし、冷静に見つめるべき側面もあります。特定のリソースや設備を長期契約で結びつけると、相互の依存度も高まります。韓国のメモリー生産能力の大きな割合が米国の特定顧客に長期で拘束されれば、それは安定的な売上であると同時に、戦略的な従属でもあります。そして紙の上の富(ペーパーウェルス)がもたらす錯覚は、米国株だけに限った話ではありません。韓国の家計資産の60%以上は不動産ですが、過去20年間に韓国で増加した家計の富の相当部分も、新築住宅ではなく既存の住宅についた価格から生み出されたものです。資産価格の上昇を所得のように感じて消費や負債の計画を立てた瞬間、経路3と4のリスクは決して対岸の火事ではなくなります。資産価格と実物投資のギャップという本日のテーマは、韓国の家計における資産構成にもそのまま当てはまります。
おわりに
まとめると、次のようになります。
第一に、世界の純資産は約600兆ドルで、年間GDPの5.1倍の規模です。これと区別して見ると、2025年の家計の富の増加分の60%近くは、既存資産の実質価格上昇によるものでした。実物投資はわずか20%にとどまりました。
第二に、MGIは生産性加速、長期停滞、インフレ、資産価格下落という四つのシナリオを提示しています。長期停滞のように不均衡が続くケースも含まれます。現在の資産価格は、第一の道筋であるAI発の生産性加速に対する賭けです。
第三に、サンフランシスコでは韓国のメモリ・資本と米国の電力・敷地・GPU供給を連携させる協力が議論されています。実際の投資と生産性向上につながるかを見守るべき事例です。注目のポイントは数字の大きさではなく、価格構造、電力配分、履行メカニズムという三つの条件にあります。
発表が確定し次第、実際の条件がこの構造分析とどこが同じでどこが異なるのか、追って取り上げてみます。
なお、この記事は投資勧誘ではなく、特定の企業や資産に対する投資判断の根拠でもありません。関連銘柄に関心がおありの場合は、発表の原文や開示情報、MGIの元レポートをご自身で直接確認されることをお勧めします。
読者の皆さんの資産リストを一度思い浮かべてみてください。過去5年間で増えた部分のうち、「自分が新しく生み出したり稼いだりしたもの」と「持っていたものの価格が上がったもの」の比率はどのくらいでしょうか? おおよその比率とともに、そのペーパー上の取り分をどのように扱っていらっしゃるか、コメント欄で教えてください。事例を集め、個人財務の視点から今後の号で取り上げてみます。
📨 資産市場や半導体業界に同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- McKinsey Global Institute, “Out of balance: What’s next for growth, wealth, and debt?”, 2025.10.9. ··· 4つのシナリオを提示した研究です。
- McKinsey Global Institute, The global balance sheet 2026: Imbalance and divergence, 2026.7.23. ··· 2025年の総資産と家計の富の増加分の構成は、このアップデートを基準にしています。
- The Economist, “The world’s balance-sheet is out of kilter with its economy”, 2026.7. ··· MGIのアップデートを最も簡潔に解説した記事です。2025年の富の増加構成チャートは特に一見の価値があります。
- AdvisorAnalyst, “The World’s Balance Sheet Is Bigger Than Ever. That’s Not Necessarily Good News.”, 2026.7.23. ··· 米国株式の対GDP比3.7倍、企業利益9.2%などの詳細な数値をまとめた解説です。
- Bloomberg, “Samsung, SK Hynix Set to Unveil Major US Deals During Lee’s Silicon Valley Visit”, 2026.7.24. ··· 後半部の出発点となった速報です。8GWのうち半分以上が具体化、顧客企業・敷地の明記など核心的な事実の根拠となっています。
- ファイナンシャルニュース、「キム・ヨンボム『米AIサミットでサムスン・ハイニックス半導体契約発表…ビッグテックとAIDC協約も』」、2026.7.24. ··· 政策室長ブリーフィングの韓国語全文です。「4,700兆より大きくなる可能性がある」という発言がここに収められています。
- ZDNet Korea、「米ビッグテックの前で『サンフラン宣言』する李大統領…自国AIも集結」、2026.7.24. ··· AIサミットの出席者とイベント構成を最も詳細にまとめた記事です。
背景知識
- 電子新聞、「サムスン・SK、AI・半導体に4700兆投資…3大メガプロジェクト始動」、2026.6.29. ··· 今回のディールの母体となった6月の国民報告会の内容です。
- eフォーカス、「サムスン・SK 4755兆投資、データセンター電力だけで15GW必要」、2026.7. ··· 15GWの電力が持つ意味合いを検証した記事です。「電気は両国分ともあるのか」という問いの根拠です。
- Tom’s Hardware, “OpenAI’s Stargate project to consume up to 40% of global DRAM output”, 2025.10. ··· メモリがボトルネックになったという主張の核心数値、月90万枚のウェハーの出典です。
- 韓国日報、「NVIDIA、韓国政府・サムスン・SK・現代自・NAVERにGPU 26万枚供給」、2025.10.31. ··· 今回のディールの予告編となった昨年のAPEC発表です。
- Counterpoint Research, “Global DRAM and HBM Market Share” ··· HBMシェア(SKハイニックス62%、韓国合算約80%)の根拠データです。
- Fortune, “The world is awash in wealth but starved for productivity”, 2025.12.31. ··· 「脱出口はAI生産性のみ」という経路1の論理を、MGI研究陣が直接説明した文章です。
あわせて読みたいバックナンバー
- DeepSeekが11兆ウォンを集めた4時間のビデオ会議 ··· 本号で取り上げた、調達した資金が実際の設備投資につながるのかをあわせて見る事例です。米国・韓国とはまったく異なる中国式の資本構造を比較してみることをお勧めします。
- 封鎖が育てた中国、いま門を閉ざす ··· 米韓協力と比較して見るべき、中国が自己完結型エコシステムへと向かう場面です。2つの記事を重ね合わせるとサプライチェーンの地図が見えてきます。

📝 用語解説
각주
-
ペーパーウェルス(paper wealth):新しい資産を生み出していないにもかかわらず、既存の資産の価格が物価よりも速く上昇し、帳簿上だけで増えた富を指します。自宅の価格が2倍になっても、家が1軒のままであることと同じ原理です。 ↩
-
景気調整後株価収益率(CAPE):株価を直近10年間の平均利益で割ることで、景気サイクルの錯覚を取り除いたバリュエーション指標です。数値が高いほど、利益に対して株価が割高であることを意味します。 ↩
-
HBM(High Bandwidth Memory):DRAMをマンションのように垂直に積み上げ、データが行き来する通路を極端に広げたメモリです。GPUの横に配置され、AI演算のボトルネックを解消する部品であるため、GPUが1台売れるたびに一緒に売れます。現在のAIインフラ競争において韓国が握る最も強力なカードです。 ↩
あわせて読みたい過去の号
DeepSeekの初外部資金調達の条件と創業者の支配権
約11兆ウォン規模の調達ラウンドには創業者自身の出資も含まれていました。報道された会議録から支配権の維持と引き抜き禁止の条件を読み解きます。
ビジネスジェンスン・フアンの中国モデル擁護、Nvidiaの利害関係から読み解く
ベッセント財務長官が制裁を警告した同日、ジェンスン・フアンは中国のオープンモデルを擁護しました。双方の発言をそれぞれの利害関係とNvidiaの事業構造から読み解きます。
ビジネス中国のAI輸出規制検討と国産チップデータセンター報道
中国がAIモデルの重み(ウェイト)やチップIPの海外持ち出しを防ぐ輸出規制を検討しています。同日、Z.AIが中国産チップで1GWデータセンターを完成させたという報道も出ました。2つのニュースの背景と韓国に及ぼす影響を整理しました。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。