

DeepSeekの初外部資金調達の条件と創業者の支配権
約11兆ウォン規模の調達ラウンドには創業者自身の出資も含まれていました。報道された会議録から支配権の維持と引き抜き禁止の条件を読み解きます。
ビジネス118問の質問に答えた4時間、そして「これ以上多くを持つつもりはない」という言葉
今年5月中旬のある日、中国で最も多忙な投資家たちのもとに、テンセント会議(Tencent Meeting、中国版Zoomのようなビデオ会議ツールです)の接続リンクが1つ届きました。1機関あたりの出席枠は2人。画面の向こうにはDeepSeek創業者のリャン・ウェンフォン(梁文鋒)がいました。会議は4時間に及び、リャン・ウェンフォンは118問もの質問に答えました。ある投資家が自己紹介に延々と時間を使い、長い質問を3つ続けて投げかけた際も、2つ目の回答を終えたあとに「3つ目の質問は何でしたっけ?」と聞き返しながら最後まで回答しきったという後日談も伝えられています。
この会議の内容が今週、中国メディアを通じて報じられました。その後に完了した資金調達ラウンドの規模は500億人民元台、ウォン換算で約11兆ウォン。中国のAIスタートアップ史上最大級の「初」の外部資金調達です。
しかし、その記録を読んでいると妙な点に気づきます。資金を集める場であるにもかかわらず、リャン・ウェンフォンが4時間ずっと繰り返した話は「私たちはこれ以上多くを持つつもりはない」ということだったからです。私はこの姿勢が単なる修辞にとどまらず、ディールが成立した構造そのものだったと考えています。事業拡大において自制するという言葉が、投資家たちとの関係や条件にどのような影響を与えたのかを見ていきます。
初の外部資金調達ラウンドで判明した条件
まずは確認されている事実を整理します。DeepSeekは今年6月、2023年の創業以来初となる外部資金調達を完了しました。調達規模は500億人民元(約74億ドル、ウォン換算で約11兆ウォン)を超え、投資後の企業価値は約4,000億人民元、ドル換算で590億ドル水準と評価されました。これまで外部からの資金を一切受け取らず、ヘッジファンドのフアンファン・クオンツ(High-Flyer Quant/幻方量化)の資金のみで耐えてきた企業が、最初のラウンドで手にした評価額です。以前の評価に比べて企業価値が7倍近く跳ね上がったという分析も出ています。
投資家の顔ぶれも豪華です。報道を総合すると、テンセントが約100億人民元、CATLが約50億人民元、京東(JDドットコム)・網易(ネットイース)・IDGキャピタルがそれぞれ30億人民元前後、国家AI産業投資基金が約10億人民元を出資しました。VCではIDGのほかに、モノリス(元セコイア・チャイナのパートナーであるツァオ・シーが設立した新興ファンド)や正心谷(Loyal Valley Capital)などの名前が挙がっています。中国のベンチャー系メディアの分析によれば、表面的な参加機関は10社程度ですが、各ファンドに出資した出資者(LP)まで遡ると、地方政府の国有資本、保険会社、上場企業を含め100近くの機関や個人がこのラウンドに参加した計算になるといいます。事実上の「国家代表ラウンド」であるわけです。
しかし、この顔ぶれの中で実に興味深い点が2つあります。
第1に、最大の出資者がリャン・ウェンフォン本人である点です。 約200億人民元、ラウンド全体の40%前後を創業者が自ら投じました。それも自身が運用するリミテッド・パートナーシップ1を通じてです。外部投資に伴う持分の希薄化を創業者自身の追加出資によって抑える構造ですが、フォーブスはこれを指して「今回のディールの落とし穴(catch)」と表現しました。外部からの資金を受け入れる場で自らの資金を最も多く拠出した創業者など、交渉の主導権がどこにあったのかをこれほど雄弁に物語る場面はありません。
第2に、あるべき名前が見当たらない点です。 セコイア・チャイナ(紅杉中国)とヒルハウス(高瓴資本)。中国のベンチャー業界において「この規模のディールに加わっていないほうが不自然」とされる2大巨頭の名前が、最終名簿にありません。不参加の背景を巡っては、海外出資者の構造など様々な噂が中国メディアで飛び交っていますが、確認された事実はありません。確かなのは結果だけです。中国VCの象徴とも言える2社が、おそらく中国ベンチャー史上最も過熱したディールの蚊帳の外に置かれていたということです。
「欲しがらないほうが勝つ」という論理と価格・オープンソース戦略
記録の中で最も話題を呼んでいる一文は、次の言葉です。
「AGIがGDPの20%を占めるようになると仮定しましょう。そのうち5%を欲しがる人は1%を望む人に負け、1%を望む人は0.1%を望む人に負けます」
資金を出しに来た投資家たちの前で、多くを欲しがらない側のほうが勝つのだと語ったのです。そして、それが単なる口先だけではないことを、会議の中で次々と実例を挙げて示しました。
価格の話がその代表例です。リャン・ウェンフォンはあるモデルを公開する際、需要が殺到することを懸念して当初は価格を高めに設定していたものの、その後に4分の1へ引き下げたと語りました。すると社内のグループチャットで社員たちが歓声を上げたというのです。「誰もが心ゆくまで使えるようにとモデル開発に励んできたのであり、その目的が達成されたからです」。API事業そのものに対しても冷ややかです。「保守人員が数人いれば済み、営業もカスタマーサポートも不要で、ユーザーは勝手に集まってきます。それほど魅力的な商売だとは思っていません」。
スーパーアプリを目指す意志もないと言い切ります。「次のByteDance、次のテンセントになるつもりはまったくありません」。昨年のチャットボット競争も、今年のエンタープライズ売上競争も、DeepSeekにとっては関心の外です。AGIという目標に比べれば、そうした競争は些細なことにすぎないというわけです。オープンソースに対する考え方も同じ論理の上にあります。社内で使うモデルと公開するモデルは同一であり、より優れたものを隠し持っているわけではないといいます。「100倍の利益を出したいならオープンソースは邪魔になるでしょうが、合理的な利潤だけを得るつもりなら何の影響もありません」というのがリャン・ウェンフォンの計算です。
投資家たちに対して特に強調した条件もあります。「DeepSeekの人材を引き抜かないこと、そして独立して起業するようそそのかさないこと」。 リャン・ウェンフォンは、チームの安定性は資金やリソースよりも重要であり、それこそがDeepSeekにとって最大のリスクであり挑戦課題だと語りました。つまり、この11兆ウォン規模のラウンドにおいて創業者が最も守りたかった資産は、資本ではなく「人」だったのです。
リャン・ウェンフォンはこうした自制を事業戦略として説明します。彼自身が「自制は戦略だ」と公言しています。何かを諦めることで別のものを手に入れられるのだと。オープンソースと低価格戦略は社員に達成感を、組織に結束力を、同業他社や社会には好感をもたらします。アリババであれ智譜(Zhipu)であれMoonshotであれ、人材を引き抜きさえしないなら喜んで力になるとまで語っています。競合他社と敵対しないため、他の企業や開発者もDeepSeekのモデルを抵抗感なく導入でき、それだけ普及の経路が広がります。私はこの方針がDeepSeekモデルの拡散に寄与したと見ています。もっとも、同社の影響力をこの姿勢だけで説明しきることはできません。
11兆ウォンで確保したもの:計算資源とチームの安定
では、なぜこの資金が必要だったのでしょうか。記録に記されたロードマップにその答えがあります。
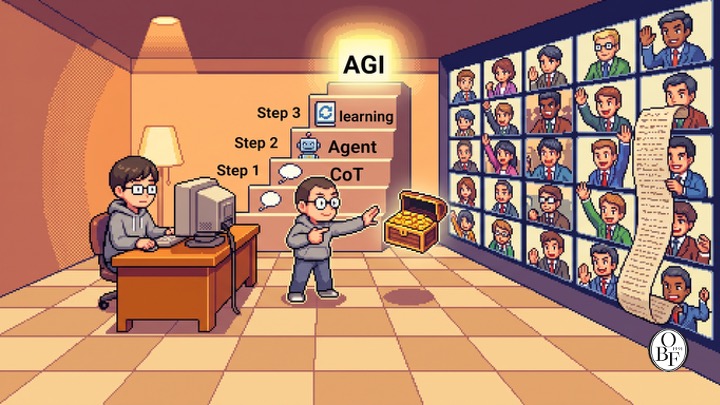 リャン・ウェンフォンはAGIに至る道のりを階段に例えています。昨年の階段が思考の連鎖(CoT)2であり、今年の階段はエージェント、そして次の階段が継続学習3です。「いまのAIに欠けているのはセンスや直感ではなく、学び続ける能力だ」という見立てです。人間は働きながら学びますが、AIは同じ仕事を任せても毎回コンテキストを一からすべて与え直さなければならないため、社員の代わりにはなれないというわけです。そのため、次世代モデルの最初の顧客は外部ユーザーではなくDeepSeek自身です。「誰もが使いやすいモデルではなく、私たちが使いやすいモデルが第1の目標です。それがAGIへの最短ルートだからです」。その次の階段はAIがAI研究を加速させる漸進的特異点であり、その行き着く先に物理世界へと踏み出す身体性知能4があります。目下の優先順位は明確です。汎用エージェント、とりわけコーディングエージェントに集中し、金融や医療といったバーティカル領域は後回しにしています。
この階段を上るために必要な要素が2つあります。1つは計算資源です。会議の中で出た言葉のうち、私はこの一文が最も率直だと感じました。「私たちがこの規模のモデルを訓練しているのは、この規模で十分だと考えているからではなく、これが私たちの持つリソースのすべてだからです」。DeepSeekの象徴となった低コスト路線は、美徳である以前に制約の産物だったという告白です。記録によれば、中国産チップのエコシステムに残された課題も遠からず解決されるだろうという楽観的な見方も語られていたといいます。
もう1つがチームです。リャン・ウェンフォンが「人材を引き抜くな」という条件を強調したことは、DeepSeekが人材流出を重大なリスクと捉えていることを意味します。これが投資契約の全条件を意味するわけでも、中国のAI業界全体の最大の課題が同じであるという意味でもありません。実際、DeepSeekの研究陣は中国AI業界で最も熱烈なスカウト対象と目されてきており、ビッグテックによる引き抜き工作が続いているという報道も度々ありました。リャン・ウェンフォンは今回の調達によって「チームの安定性という最大のリスクがかなりの程度解消された」と語っています。私が注目する資金の使途は、研究陣を維持し、次の段階の研究を継続するための余力を確保することです。
このラウンドは、今週取り上げてきた話題とも地続きです。一昨日に触れたように中国はAIモデルとチップを国家資産として囲い込み始め、昨日に触れたように米国は中国製オープンモデルを巡って内部で意見が割れています。その渦中において、中国の主要AI企業であるDeepSeekには、テンセントやCATLといった戦略的資本、国家基金、そして創業者本人の資金が同時に注入されました。米国がOpenAIに市場の資本を集中投下したのに対し、DeepSeekには国家基金、ビッグテック、創業者自身の資金が合流したのです。同じフロンティア競争を、両国がまったく異なる資本構造で戦っているわけです。
Oswarldの視点
私はGTM(市場進出)戦略のコンサルティングを手掛けるなかで、スタートアップの資金調達プロセスを間近で見届ける機会が何度もありました。そのたびに確認してきた原則が1つあります。交渉のテーブルで最も強い立場にあるのは、多くの条件を突きつける側ではなく、そのディールを「やらなくても困らない」側だということです。
この原則に照らし合わせると、リャン・ウェンフォンの自制の話法は単なる謙遜ではなく、交渉力を引き上げるための手段でした。結果がそれを物語っています。報道された条件を見る限り、創業者は相当な支配力を維持しながら、他の投資家による人材獲得を制限する条件も要求しました。ただし、公開されていない契約内容のすべてが創業者に有利であったとまでは断定できません。
ただし、2つの点については割り引いて読むことをお勧めします。第1に、私たちが目にしている資料は会議の全容を確認できる録音データそのものではなく、メディアを通じて報じられた会議録である点です。4時間に及ぶ非公開会議がこれほど整然とした語録として世に出てくること自体が、高度なコミュニケーション戦略である可能性があります。平凡な人々が非凡な偉業を成し遂げたという物語の構造は魅力的ですが、その魅力そのものが意図された演出であるかもしれないという視点は持っておくべきです。第2に、参加した投資家ですら「コンセンサスがあまりにも大きすぎる投資ではないか」と懸念を漏らしていた点です。多くの投資家が有望だと合意する案件であっても、実際の収益率まで保証されるわけではありません。もっとも、このラウンドは財務的リターンだけを計算した資金ではないという点が変数です。株式から得られる利益よりも、中国のAGI開発に参入する座席を確保することを目的とした資金が色濃く混ざっているからです。そうした性質の資金であるならば、一般的なベンチャー投資の基準である利回りだけで成否を判断することは困難です。
最後に組織の話を1つ付け加えておきます。DeepSeekが約200人規模で採用してきた運営方式が、2,000人といったはるかに大きな組織でも機能するかどうかは、別途見守る必要があります。リャン・ウェンフォン自身が「組織は動的であり、会社が大きくなれば相応の構造が必要になる」と認めている記述があるのもそのため興味深い点です。自制を掲げる企業が、規模拡大後もこの手法を維持できるのかどうか。私はこれこそがDeepSeekの次の見どころだと考えています。
おわりに
要約すると次のとおりです。
第1に、DeepSeekが500億人民元台の初となる外部資金調達を完了し、最大の出資者はリャン・ウェンフォン本人でした。創業者の追加出資は、外部投資に伴う持分の希薄化を抑える役割を果たしました。
第2に、4時間の会議を貫いたメッセージは自制であり、リャン・ウェンフォンが強調した条件は「人材を引き抜かないこと」でした。私は自制を前面に出す姿勢を信頼と協力関係を獲得するための戦略と解釈し、人材獲得制限の条項からはチーム維持に対する同社の強い危機感を読み取りました。
第3に、この資金がチームの安定と継続学習の研究を継続する余力として使われるかを見守る必要があります。
月曜日の輸出規制、昨日のジェンスン・フアン、そして本日のDeepSeekの資金調達まで、今週の中国AI3部作はここで締めくくります。3つの事案を合わせて俯瞰すると、AIが個々の企業のビジネス領域から、国家が直接関与する領域へと移行しつつある流れが見えてきます。
読者の皆さんも、交渉やビジネスにおいて「多くを望まなかったことで、かえって多くを得られた」という経験はありますか? 価格を下げたことでより大きな契約につながった、あるいは持分の代わりに別の条件を選んで最終的に勝った、といった経験です。逆に、自制したことで好機を逃した経験でも構いません。コメント欄でお聞かせいただければ、事例を集めて「自制の戦略」を取り上げる後続の回で一緒に語り合ってみたいと思います。
📨 資金調達や交渉を控えた同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- 腾讯新闻、「梁文锋四小时投资人会议实录」、2026.7.22。··· 今回の記事の一次情報源となった会議録です。中国語が可能な方は、語録の原文のニュアンスを直接確認してみることをお勧めします。
- ChainCatcher、「4小时、118个回答,梁文锋内部交流回应一切」、2026.7。··· 118問の回答をテーマ別に整理したバージョンです。実録全文を読むのが大変な場合は、こちらの方が読みやすいです。
- 虎嗅、「梁文锋投资者交流会:DeepSeek以AGI愿景驱动开源与克制」、2026.7。··· 会議の内容を「ビジョン型組織」の観点から解説した記事です。チームの安定性に関する条件の文脈が的確に整理されています。
- South China Morning Post, “How DeepSeek’s landmark funding secures Liang Wenfeng’s grip”, 2026.6. ··· リャン・ウェンフォンの200億人民元のセルフリードと支配権構造を扱った報道です。資金調達の数値の根拠としています。
- Forbes (Anisha Sircar), “DeepSeek Just Raised $7.4 Billion. Here’s The Catch.”, 2026.6.17. ··· リミテッド・パートナーシップを通じた創業者の支配構造を「catch」として指摘した分析です。
- 韓国経済新聞、「中国DeepSeekが11兆ウォン調達…リャン・ウェンフォンは支配権維持」、2026.6。··· ウォン換算規模の根拠とした韓国語の報道です。
背景知識
- Asia Financial, “China’s DeepSeek ‘Valued at Over $50 Billion’ After Funding Round”, 2026.6. ··· 参加機関のリストと評価額を確認できます。
- ニュースピム、「中国ハードテックIPOビッグバン① AI代表格「DeepSeek」、企業価値7倍跳ね上がりの意味」、2026.7.20。··· 今回の調達を中国ハードテックの上場ラッシュの流れの中で読み解いた記事です。IPOの動向に関心がある場合はまずこちらをご覧ください。
あわせて読みたい過去の配信記事

📝 用語解説
각주
-
リミテッド・パートナーシップ(LP、Limited Partnership):出資を行う出資者(有限責任)と運用を担う管理者(無限責任)を分けるファンド構造です。リャン・ウェンフォンは自らが管理者であるパートナーシップから出資することで、外部資金が入っても議決権と経営権が自らの手に残る構造を作りました。 ↩
-
思考の連鎖(CoT、Chain-of-Thought):AIが答えだけを出力するのではなく、解法のプロセスを段階的に踏みながら推論を進めさせる手法です。2025年の推論モデル競争における中核技術であり、DeepSeek R1がこの階段を代表するモデルでした。 ↩
-
継続学習(continuous learning):モデルがデプロイされた後も、実務をこなしながら新たに学んだことを蓄積していく能力です。現在のAIは訓練が終わると知識が凍結してしまうため、同じ社員に対して毎日が初出社日のように業務を一から説明し直さなければならない状態に近いです。 ↩
-
身体性知能(embodied intelligence):画面の中のソフトウェアを超え、ロボットのように物理的な身体を持って世界と相互作用するAIを指します。リャン・ウェンフォンは、一般の人に必要なのはコンピューターではなく人間の労働力であり、知能の終着点がここにあると見なしました。 ↩
あわせて読みたい過去の号
ジェンスン・フアンの中国モデル擁護、Nvidiaの利害関係から読み解く
ベッセント財務長官が制裁を警告した同日、ジェンスン・フアンは中国のオープンモデルを擁護しました。双方の発言をそれぞれの利害関係とNvidiaの事業構造から読み解きます。
ビジネス中国のAI輸出規制検討と国産チップデータセンター報道
中国がAIモデルの重み(ウェイト)やチップIPの海外持ち出しを防ぐ輸出規制を検討しています。同日、Z.AIが中国産チップで1GWデータセンターを完成させたという報道も出ました。2つのニュースの背景と韓国に及ぼす影響を整理しました。
ビジネス高齢化が年金財政にもたらす負担、欧州と韓国
高齢化が加速するにつれ、年金保険料を納める人口と年金を受け取る人口の比率が大きく変化しています。欧州と韓国における制度の違いもあわせて整理します。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。