

三个月赚了168亿美元,却说"已经结束了"?
要让45%的增长显得令人失望,比较对象应该是什么?被提及的放缓原因中,我亲身经历过的那一个,我也写在这里。
商业三个月赚了168亿美元,却出现了“已经结束了”的反应
10月14日星期三,Anthropic在旧金山总部召开了上市前投资者会议。会上公布的数字是这样的:2026年第一季度营收47亿美元,第二季度116亿美元,第三季度168亿美元。季度营收比一年前增长约12倍,公司表示按调整后口径计算已连续两个季度盈利。需要提前说明的是,这并非官方披露,而是路透社、CNBC、彭博社、《金融时报》援引与会者和相关人士的报道。
但反应却很奇怪。市场研究账号Geiger Capital上传了营收图表,并写道:“Not good enough. It’s over.”(还不够好,已经结束了。)Citrini Research以”彻底结束了”的口吻附和,Andrew Yang写道,45%的季度增长率将被视为令人失望,AI超高速增长叙事将承受压力。Gary Marcus则重新翻出了Anthropic此前给出的营收预测值,意思是现在看来是不是太荒唐了。
从第一季度到第二季度,增长率是139%。从第二季度到第三季度是45%。只看数字的话,“增长放缓了”这句话没错。但要让一家三个月赚了168亿美元的公司被说成“已经结束了”,就得看这45%是跟什么比较的。这篇文章就是要找出那个比较对象。而被提及的增长放缓原因之一,正是我今年亲身经历过的事情,这部分我也会讲到。
在开始之前,我要先声明一下:我并不是这里所说的悲观论者(Doomer),而是AI产业的乐观论者。
比较的对象是 1,100 亿美元
失望的基准点来自《华尔街日报》披露的数字。据报道,投资者原本期待Anthropic在今年年底达到年化收入1 1,100 亿美元。年化收入是把最近一个季度的收入乘以 4 得出的数值。如果把第三季度的 168 亿美元直接乘以 4,得到的是 672 亿美元。要触及 1,100 亿美元,第四季度单季就必须赚到 275 亿美元,这意味着相较第三季度要再增长 64%。对一家刚刚交出 45% 增速的公司,这相当于要求它下一季度做到 64%。
反过来,如果假设 45% 的增速再延续一个季度,第四季度收入约为 244 亿美元,年化约为 970 亿美元。这与《金融时报》所说的“将停留在年化 1,000 亿美元以下”的预测几乎在同一位置。SemiAnalysis 则把年化估算值从 7 月底的 650 亿美元上调到了 740 亿美元。所以现在发生的事情是这样的:业绩上升了,估算值也上升了,但期待值却挂在比这更高的地方。所谓“失望”,并不是因为收入减少了,而是产生于 1,100 亿这一刻度和 970 亿这一刻度之间的落差。
把 45% 这个数字本身换一把尺子来量的话,是这样的:如果季度增速 45% 连续出现四次,一年就是 4.4 倍。这是上市软件公司中很难见到的速度。不过这个计算是建立在“今后也能维持 45%”这一假设之上的,而看看上一季度从 139% 降到 45% 的下滑斜率,这个假设并不让人安心。两种说法其实都对:它在快速成长,也在快速放缓。
这次Anthropic给出的数字和没有给出的数字
这次会议中引人注目的是数字的种类。Anthropic没有拿出“年化换算多少”这种新数字,而是给出了分季度的实际营收,并附上了调整后营业利润率211%(不含股票补偿费用)、毛利率85%、正自由现金流,以及每花1美元计算资源就产生1.7美元营收的比率。Ed Zitron对此冷嘲热讽,说Anthropic的拥护者之所以生气,是因为公司没有再造一个新的年化数字给他们。
我在4月的《MAU时代的终结,MRR现在也不可信了?》中讨论过Anthropic年化140亿美元的发布与法庭陈述书中累计营收50亿美元之间的差距。当时我写道“ARR这层化妆正在加速脱落”,而这次公司率先拿出了季度营收。考虑到临近上市,迟早要公布经审计的季度数字,这也算是自然的顺序。不管出于哪种原因,投资者这次拿到的数字,比半年前要诚实一些。
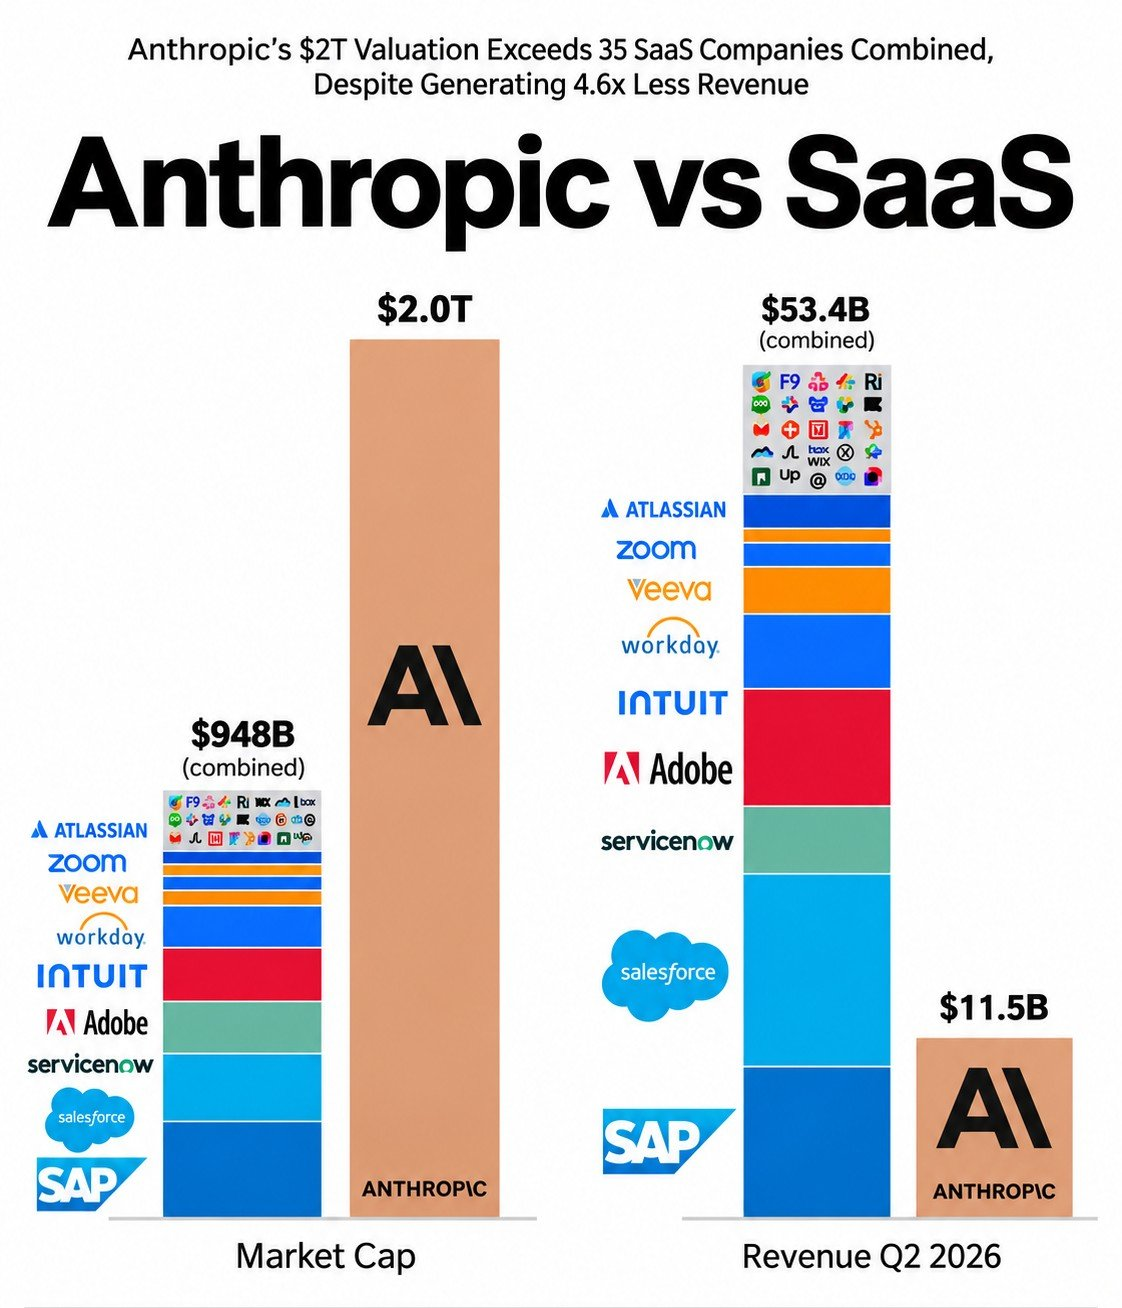
再来对一下企业估值这把尺子。据路透社报道,Anthropic的目标估值超过2万亿美元。除以年化672亿美元的营收,大约是营收的30倍。相比我在6月《135美元的火箭,是梦想还是泡沫》中写到的SpaceX发行价是2025年营收94倍,这个倍数不到一半,但高于那篇文章中同时提到的英伟达当时22倍的水平。营收快速增长、分母很快会变大,这正是支持2万亿美元估值的逻辑所在,也正因如此,增长率从139%降到45%这件事,读起来比数字本身更让人揪心。因为这个估值本身,押注的正是分母膨胀的速度。
被提及的放缓原因之一,就摆在我的书桌上
在《商业内幕》的一篇文章中,与 Gary Marcus 展开争论的一名用户将第三季度的放缓归因于“token maxing 之死”3以及与中国开源模型的竞争。这并不是 Anthropic 官方的解释,而只是一名用户的推测。不过,这种推测所描述的运作方式,我今年亲身经历过。
今年以来,我把那些需要长时间运行以及重复性很强的任务,换了一批模型来处理。以前交给 Sonnet 或 Luna 级别模型的工作,现在交给了 DeepSeek 和 GLM。我用的是 Ollama Cloud,即便消耗万亿级别的 token,价格也比 Claude 或 GPT-6 便宜得多;只要把 Skill.md、soul.md 这类 harness 文件用 Markdown 设置得当,性能也相当不错。但制定整体计划、指挥多个 agent、搭建初期蓝图这些工作,我依然交给 Claude 或 GPT-6 来做。这也是我常说的一句话:不是所有人、所有事都需要超级智能。每项工作和每种环境,都有与之相配的模型。
前沿模型公司的营收,归根结底是 token 数量乘以单价。当客户开始对任务进行分类,只把“需要判断的工作”交给昂贵的模型,把“需要长时间运行的工作”交给便宜的模型时,昂贵 token 的数量就会减少。这不是客户流失,而是发送给 Anthropic 的工作种类发生了变化。就我而言,发送给 Claude 的 token 数量减少了,但 Claude 所承担工作的单价反而上升了。因为规划和指挥一旦出错,代价是昂贵的。
这里必须划清界限。这只是发生在我书桌上的故事,我不能说我的使用模式就是 Anthropic 营收放缓的原因。168 亿美元之中有多少来自像我这样的用户,我并不知道,公司也从未解释过放缓的原因。但我至少可以展示“token maxing 之死”这个说法实际上指的是什么样的行为。用量越大的人,越会率先开始拆分任务。
而且,这个数字并不只是 Anthropic 一家的数字。最近我在为多个地区的 AI 数据中心项目提供咨询和尽职调查,每当接到审查请求,我首先关注的不是地块或 GPU 数量,而是是否已经确定了租户,以及贷款方是否基于该租户的信用来放款。承诺投入数千亿美元的 Anthropic,正是坐在那个租户位置上的公司。当 45% 的增长率被解读为“令人失望”的那一刻,受到动摇的不只是 Anthropic 的发行定价,还有那些相信这份信用而放出贷款的数据中心贷款方的算盘。
 Oswarld视角
我在为企业做交付或设计AI导入方案时,都以“模型总会向上升级”为前提来做准备。在搭建公共机构的封闭网络环境时,我会预估6~12个月后将出现的开放权重模型的大致水平,以此来设计项目。这个前提对Anthropic这样的公司来说是双刃剑。模型变好了,更多工作就会转移到AI上,于是一年之内营收变成了12倍。但与此同时,便宜的模型也在同步变好,转移过来的工作当中,究竟有多少份额非得用前沿模型不可,这个账会被不断重新计算。
所以在这次的数字当中,比起增长率,我花更长时间盯着的是“每花1美元算力赚1.7美元营收”这个比率。增长率会因为预期落在哪个点上而变成欢呼或是失望。相比之下,花1美元赚1.7美元这个结构,展示的是无论客户如何分配工作,昂贵的token能否持续卖出昂贵的价格。这个比率下个季度会如何变动,对我来说,这比45%会不会变成35%更重要。
我不同意“已经结束了”这种说法。三个月赚168亿美元、按调整后口径已经盈利的公司如果算是结束了,那我不知道按这个标准还有几家公司没结束。但有一点说得对:押下1,100亿美元预期、喊出2万亿美元估值的那一方,算盘正在打不响。失望的不是这家公司的业绩,而是那些押下预期的人。
结语
增长率 45% 这个数字,用哪把尺子去量,既可以是“一年增长 4.4 倍”,也可以是“不到 1100 亿”。这周所说的“结束了”,用的正是后一把尺子。等上市文件出来之后,我们就能用经过审计的数字,而不是相关人士的转述,重新量一次了。
💬 读者您今年以来改变过使用 AI 模型的方式吗?把哪些工作转移到了哪个模型上,欢迎在评论区告诉我们。
📨 如果您身边有人正在为 AI 公司的业绩争论“是泡沫”还是“不是泡沫”,请把这篇文章分享给他们。先弄清楚双方各自在用哪把尺子衡量,会很有帮助。


参考资料与延伸阅读
核心来源
- Reuters(刊登于US News),“Anthropic’s Q3 Revenue Surges 45% to Nearly $17 Billion”,2026.10.14。:这是季度营收 47 亿、116 亿、168 亿美元,2 万亿美元企业估值目标,以及数千亿美元长期承诺的出处。
- CNBC,“Anthropic’s third-quarter revenue is said to hit $16.8 billion ahead of IPO”,2026.10.15。:这篇文章整理了调整后盈利、每投入 1 美元算力对应 1.7 美元营收(引用自FT)、年底年化 1,100 亿美元的预期(引用自WSJ)。
- Bloomberg,“Anthropic Revenue Jumps to $16.8 Billion in Quarter Before IPO”,2026.10.14。:这是投资者说明会地点与调整后盈利说法的出处。
- Yahoo Finance,“Anthropic Reports 45% Revenue Growth to $16.8 Billion in Q3 Ahead of Planned IPO”,2026.10.15。:这篇文章转述了《金融时报》的报道,年化不足 1,000 亿美元的预测就出自这里。
- Business Standard,“Anthropic’s Q3 revenue jumps to $16.8 billion ahead of planned IPO”,2026.10.15。:这是同比增长 12 倍、毛利率 85%、调整后营业利润率 11% 的出处。
- TipRanks,“Anthropic’s Q3 Revenue Jumps to $16.8 Billion Ahead of Planned IPO”,2026.10.15。:确认了SemiAnalysis对年化估算值的调整(从650亿美元到740亿美元)。
- Business Insider,“‘Not good enough. It’s over’: The AI doomers are going off on Anthropic’s revenue figures”,2026.10。:这篇文章汇集了Geiger Capital、Gary Marcus、Andrew Yang、Citrini Research、Ed Zitron的反应,是本文的出发点。
值得一起阅读的往期
- MAU时代的终结,MRR现在也不可信了? ……探讨了Anthropic年化140亿美元与法庭陈述书中累计50亿美元之间的差距。本文“年化”这个话题正是从这里延续下来的。
- 135美元的火箭,是梦想还是泡沫 ……这篇文章用营收倍数拆解了SpaceX的发行价,本文也借用了衡量2万亿美元这个数字的尺子。

📝 术语说明
注释
-
年化营收(run-rate):把最近一个季度的营收乘以4,或把月营收乘以12,得出“照这个速度,一年会有这么多”的数字。这并不是实际的一年营收,所以在增长中的公司身上会比实际偏小,在正在走下坡路的公司身上则会比实际偏大。 ↩
-
调整后营业利润率(adjusted operating margin):从会计准则下的营业利润中扣除股票薪酬支出等项目后计算出的利润率。公司在“调整”中加入和剔除了什么,和数字本身一样重要。本次报道中提到剔除了股票薪酬支出。 ↩
-
tokenmaxxing(代币极限使用):这是报道中引用的一位用户所用的说法,并非官方术语。根据上下文,可以理解为尽量把更多任务塞给昂贵的前沿模型、最大限度地使用代币的使用模式。文中用“死亡”来表示这种模式正在走向终结。 ↩
你的观点会成为下一期的线索
欢迎留下你的经验与看法。