

석 달에 168억 달러를 벌었는데 '끝났다'고요?
45% 성장이 실망이 되려면 비교 대상이 무엇이어야 하는지, 그리고 둔화 이유로 거론되는 것 중 제가 직접 겪은 것을 적어요
비즈니스석 달에 168억 달러를 벌었는데 ‘끝났다’는 반응이 나왔어요
10월 14일 수요일, 앤트로픽이 샌프란시스코 본사에서 상장 전 투자자 미팅을 열었어요. 거기서 나온 숫자가 이래요. 2026년 1분기 매출 47억 달러, 2분기 116억 달러, 3분기 168억 달러. 분기 매출이 1년 전보다 약 12배 커졌고, 회사는 조정 기준으로 두 분기 연속 흑자라고 말했어요. 공식 공시가 아니라 참석자와 관계자를 인용한 로이터·CNBC·블룸버그·파이낸셜타임스 보도라는 점은 미리 적어 둘게요.
그런데 반응이 이상했어요. 시장 리서치 계정 가이거 캐피털은 매출 그래프를 올리면서 “Not good enough. It’s over.”라고 썼어요. 시트리니 리서치는 “완전히 끝났다”는 투로 받았고, 앤드루 양은 분기 성장률 45%가 실망으로 받아들여질 것이고 AI 초고속 성장 서사에 압력이 걸릴 거라고 썼어요. 게리 마커스는 앤트로픽이 예전에 내놓은 매출 전망치를 다시 꺼내 들었어요. 지금 보면 터무니없지 않냐는 뜻으로요.
1분기에서 2분기로 넘어갈 때 성장률은 139%였어요. 2분기에서 3분기는 45%예요. 숫자만 보면 “성장이 느려졌다”는 말은 맞아요. 하지만 석 달에 168억 달러를 번 회사를 두고 “끝났다”가 나오려면, 그 45%를 무엇과 비교했는지 봐야 해요. 이 글은 그 비교 대상을 찾는 글이에요. 그리고 성장이 느려진 이유로 거론되는 것 가운데 하나는 제가 올해 직접 겪은 일이라서, 그 이야기도 할게요.
시작하기 전에, 전 여기서 말하는 부정론자(Doomer)가 아닌 AI산업 낙관론자라는 것을 미리 밝히고 시작할게요.
비교 대상은 1,100억 달러였어요
실망의 기준점은 월스트리트저널이 전한 숫자에 있어요. 투자자들은 앤트로픽이 올해 말에 연환산 매출1 1,100억 달러에 도달하기를 기대하고 있었다고 해요. 연환산 매출은 가장 최근 분기 매출에 4를 곱한 값이에요. 3분기 168억 달러를 그대로 4배 하면 672억 달러예요. 1,100억 달러에 닿으려면 4분기 한 분기에 275억 달러를 벌어야 하고, 그러려면 3분기 대비 64%를 더 성장해야 해요. 방금 45%를 기록한 회사에게 다음 분기 64%를 요구하는 셈이에요.
반대로 45%가 한 분기 더 이어진다고 가정하면 4분기 매출은 약 244억 달러, 연환산으로 약 970억 달러가 나와요. 파이낸셜타임스가 “연환산 1,000억 달러 아래에 머물 것”이라고 전한 전망과 거의 같은 자리예요. 세미애널리시스는 연환산 추정치를 7월 말 650억 달러에서 740억 달러로 올려 잡았고요. 그러니까 지금 벌어진 일은 이래요. 실적은 올라갔고, 추정치도 올라갔고, 그런데 기대치가 그보다 더 높은 곳에 걸려 있었어요. “실망”은 매출이 줄어서가 아니라, 1,100억이라는 눈금과 970억이라는 눈금 사이에서 나온 말이에요.
45%라는 숫자 자체를 다른 자로 재 보면 이래요. 분기 45%가 네 번 이어지면 1년에 4.4배예요. 상장 소프트웨어 회사에서는 보기 어려운 속도예요. 다만 이 계산은 “앞으로도 45%가 유지된다”는 가정 위에 있고, 직전 분기 139%에서 45%로 내려온 기울기를 보면 그 가정이 편안하지는 않아요. 양쪽 다 맞는 말이에요. 빠르게 크고 있고, 빠르게 느려지고 있어요.
이번에 앤트로픽이 준 숫자와 주지 않은 숫자
이번 미팅에서 눈에 띄는 건 숫자의 종류예요. 앤트로픽은 “연환산 얼마”라는 새 숫자를 내놓지 않았어요. 분기별 실제 매출을 줬고, 거기에 조정 영업이익률2 11%(주식 보상 비용 제외), 매출총이익률 85%, 잉여현금흐름 플러스, 그리고 컴퓨팅에 1달러를 쓸 때 매출 1.7달러가 나온다는 비율을 붙였어요. 에드 지트론은 이 대목을 두고 비꼬았어요. 앤트로픽 옹호자들이 화가 난 이유가 회사가 새로운 연환산 숫자를 만들어 주지 않아서라고요.
저는 4월에 MAU의 시대의 종말, MRR도 이제 못 믿는다?에서 앤트로픽의 연환산 140억 달러 발표와 법원 진술서의 누적 매출 50억 달러 사이의 간극을 다뤘어요. 그때 “ARR이라는 화장이 벗겨지는 속도가 빨라지고 있다”고 썼는데, 이번에는 회사가 먼저 분기 매출을 들고 나왔어요. 상장을 앞두면 어차피 감사받은 분기 숫자를 내야 하니 자연스러운 수순이기도 해요. 어느 쪽이든 투자자가 받아 든 자는 반년 전보다 정직해졌어요.
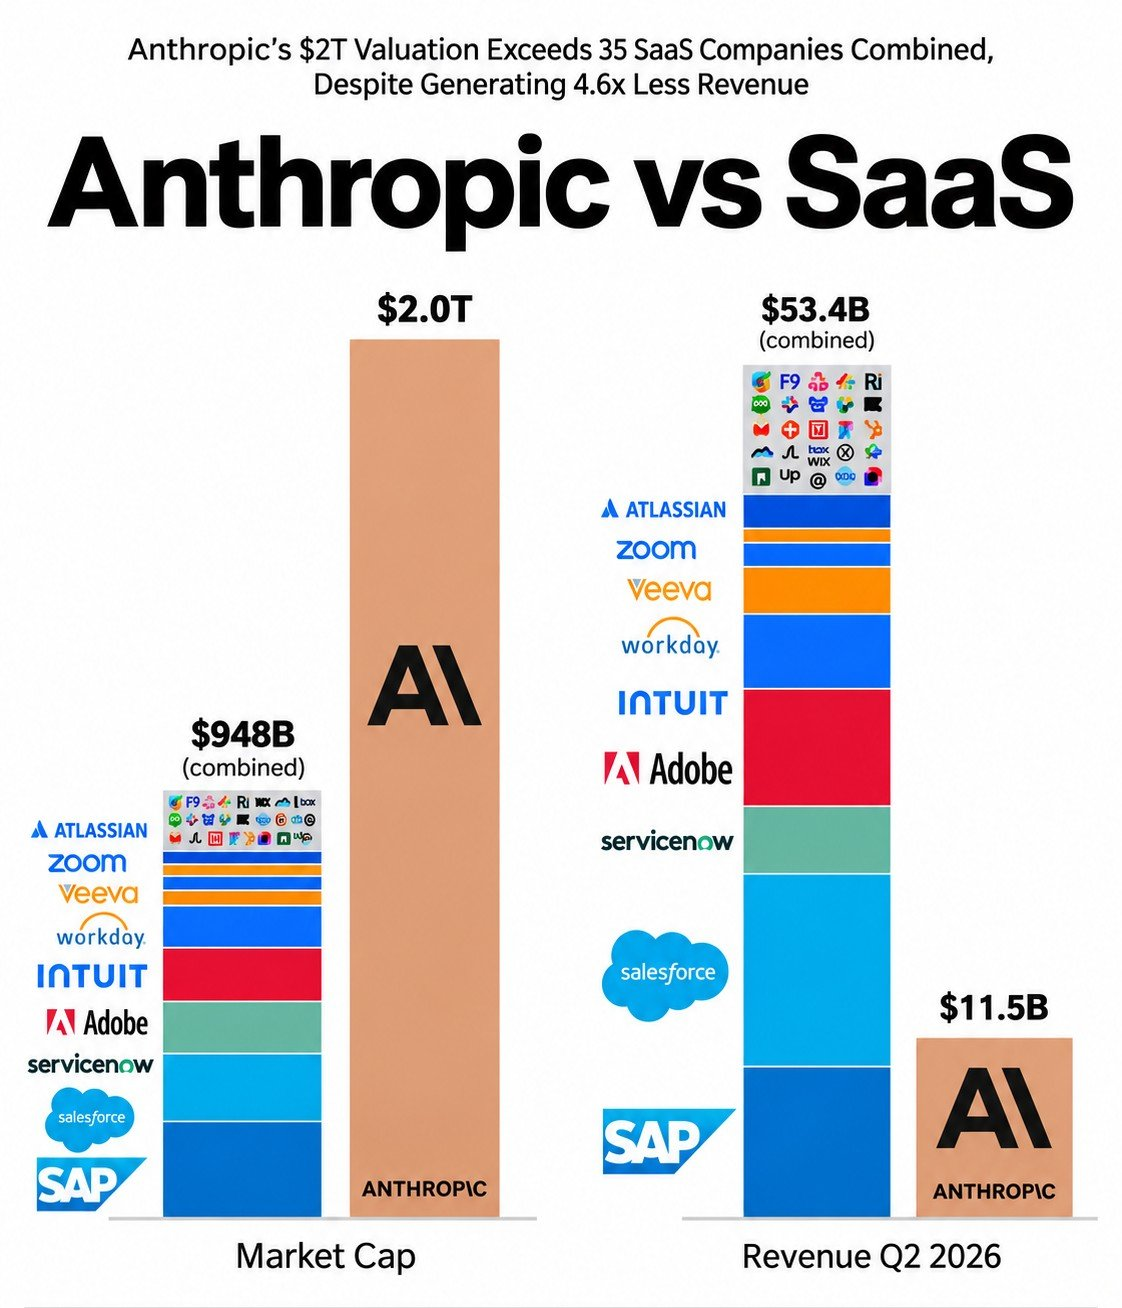
기업가치 쪽 자도 한번 대 볼게요. 로이터에 따르면 앤트로픽은 2조 달러가 넘는 기업가치를 목표로 하고 있어요. 연환산 672억 달러로 나누면 매출 대비 약 30배예요. 6월에 135달러짜리 로켓, 꿈인가 거품인가에서 스페이스X 공모가가 2025년 매출의 94배라고 썼던 것과 비교하면 절반 아래지만, 그 글에서 함께 적었던 당시 엔비디아의 22배보다는 높아요. 매출이 빠르게 크고 있으니 분모가 금방 커진다는 게 2조 달러 쪽의 논리이고, 그래서 성장률이 139%에서 45%로 내려온 게 숫자 이상으로 아프게 읽히는 거예요. 분모가 커지는 속도에 값이 매겨져 있으니까요.
느려진 이유로 거론되는 것, 그중 하나는 제 책상 위에 있어요
비즈니스 인사이더 기사에서 게리 마커스와 논쟁한 한 사용자는 3분기 둔화를 “토큰맥싱의 죽음”3과 중국 오픈소스 모델과의 경쟁으로 설명했어요. 이건 앤트로픽의 설명이 아니라 한 사용자의 추정이에요. 그런데 이 추정의 작동 방식은 제가 올해 직접 겪었어요.
저는 올해 들어 긴 시간 돌아가는 작업과 반복성이 강한 작업을 맡기는 모델을 바꿨어요. 예전에는 소네트나 루나급 모델에 맡기던 일을 지금은 딥시크와 GLM에 맡겨요. 올라마 클라우드를 쓰는데, 조 단위 토큰을 써도 클로드나 GPT-6보다 압도적으로 싸고, Skill.md나 soul.md 같은 하네스 파일을 마크다운으로 잘 세팅해 두면 성능도 준수해요. 대신 전체 계획을 세우고, 여러 에이전트를 지휘하고, 초기 블루프린트를 잡는 일은 여전히 클로드나 GPT-6에 맡겨요. 제가 늘 하는 말이기도 한데, 모든 사람과 모든 일에 초지능이 필요한 건 아니에요. 일과 환경에 맞는 모델이 따로 있어요.
프런티어 모델 회사의 매출은 결국 토큰 수에 단가를 곱한 값이에요. 고객이 작업을 분류해서 “판단이 필요한 일”만 비싼 모델에 보내고 “오래 돌리는 일”을 싼 모델로 돌리기 시작하면, 비싼 토큰의 수가 줄어요. 고객이 떠난 게 아니에요. 앤트로픽에 보내는 일의 종류가 바뀐 거예요. 제 경우 클로드에 보내는 토큰 수는 줄었지만, 클로드가 맡는 일의 단가는 오히려 올라갔어요. 계획과 지휘는 틀리면 비싸거든요.
여기서 선을 그어야 해요. 이건 제 책상 위의 이야기이고, 제 사용 패턴이 앤트로픽 매출 둔화의 원인이라고 말할 수는 없어요. 168억 달러 가운데 어느 만큼이 제 같은 사용자에게서 나오는지도 모르고, 회사가 둔화 원인을 설명한 적도 없어요. 다만 “토큰맥싱의 죽음”이라는 말이 실제로 어떤 행동을 가리키는지는 보여 줄 수 있어요. 많이 쓰는 사람일수록 먼저 나누기 시작해요.
그리고 이 숫자는 앤트로픽만의 숫자가 아니에요. 요즘 AI 데이터센터 사업의 자문과 심사를 맡아 여러 지역을 다니고 있는데, 검토 요청을 받으면 부지나 GPU 수량보다 확정된 테넌트가 있는지, 그 테넌트의 신용으로 대주단이 움직이는지를 먼저 봐요. 수천억 달러를 약정한 앤트로픽은 그 테넌트 자리에 앉아 있는 회사예요. 성장률 45%가 “실망”으로 읽히는 순간, 흔들리는 건 앤트로픽의 공모가만이 아니라 그 신용을 믿고 돈을 댄 데이터센터 대주단의 셈법이기도 해요.
 오스왈드의 시선
저는 기업 납품이나 AI 도입 설계를 할 때 “모델은 항상 상향된다”는 전제로 준비해요. 공공기관 폐쇄망 환경을 세팅할 때는 6~12개월 뒤 나올 오픈웨이트 모델의 대략적인 수준을 기대하면서 프로젝트를 설계하고요. 이 전제는 앤트로픽 같은 회사에게 양날이에요. 모델이 좋아지니 더 많은 일이 AI로 넘어오고, 그래서 1년 만에 매출이 12배가 돼요. 동시에 싼 모델도 같이 좋아지니, 넘어온 일 가운데 꼭 프런티어 모델이어야 하는 몫은 계속 다시 계산돼요.
그래서 저는 이번 숫자에서 성장률보다 “컴퓨팅 1달러당 매출 1.7달러”라는 비율을 더 오래 봤어요. 성장률은 기대치가 어디에 걸려 있느냐에 따라 환호도 되고 실망도 돼요. 반면 1달러를 써서 1.7달러를 버는 구조는, 고객이 일을 어떻게 나누든 비싼 토큰이 계속 비싼 값을 받을 수 있느냐를 보여 주는 숫자예요. 이 비율이 다음 분기에 어떻게 움직이는지가, 45%가 35%가 되느냐보다 저한테는 더 중요한 질문이에요.
“끝났다”는 말에는 동의하지 않아요. 석 달에 168억 달러를 벌고 조정 기준으로 흑자인 회사가 끝났다면, 그 자로 쟀을 때 끝나지 않은 회사가 몇이나 될지 모르겠어요. 하지만 1,100억 달러라는 기대치를 걸어 두고 2조 달러를 부른 쪽의 셈법이 흔들리고 있다는 지적은 맞아요. 실망한 건 회사의 실적이 아니라 기대치를 걸어 둔 사람들이에요.
마치며
성장률 45%는 어느 자로 재느냐에 따라 “1년에 4.4배”도 되고 “1,100억에 못 미침”도 돼요. 이번 주의 “끝났다”는 후자의 자에서 나온 말이에요. 상장 서류가 나오면 관계자 인용이 아니라 감사받은 숫자로 다시 잴 수 있을 거예요.
💬 구독자님은 올해 들어 AI 모델을 쓰는 방식을 바꾸셨나요? 어떤 일을 어느 모델로 옮기셨는지 댓글로 알려 주세요.
📨 AI 회사 실적을 두고 “거품이다”, “아니다”를 다투는 분이 주변에 계시면 이 글을 공유해 주세요. 어느 자로 재고 있는지부터 맞추는 데 도움이 될 거예요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- Reuters(US News 게재), “Anthropic’s Q3 Revenue Surges 45% to Nearly $17 Billion”, 2026.10.14. : 분기별 매출 47억·116억·168억 달러, 2조 달러 기업가치 목표, 수천억 달러 장기 약정의 출처예요.
- CNBC, “Anthropic’s third-quarter revenue is said to hit $16.8 billion ahead of IPO”, 2026.10.15. : 조정 흑자, 컴퓨팅 1달러당 매출 1.7달러(FT 인용), 연말 연환산 1,100억 달러 기대(WSJ 인용)를 정리한 기사예요.
- Bloomberg, “Anthropic Revenue Jumps to $16.8 Billion in Quarter Before IPO”, 2026.10.14. : 투자자 프레젠테이션 장소와 조정 흑자 발언의 출처예요.
- Yahoo Finance, “Anthropic Reports 45% Revenue Growth to $16.8 Billion in Q3 Ahead of Planned IPO”, 2026.10.15. : 파이낸셜타임스 보도를 전한 기사예요. 연환산 1,000억 달러 미달 전망이 여기에 있어요.
- Business Standard, “Anthropic’s Q3 revenue jumps to $16.8 billion ahead of planned IPO”, 2026.10.15. : 전년 대비 12배, 매출총이익률 85%, 조정 영업이익률 11%의 출처예요.
- TipRanks, “Anthropic’s Q3 Revenue Jumps to $16.8 Billion Ahead of Planned IPO”, 2026.10.15. : 세미애널리시스의 연환산 추정치 변화(650억→740억 달러)를 확인했어요.
- Business Insider, “‘Not good enough. It’s over’: The AI doomers are going off on Anthropic’s revenue figures”, 2026.10. : 가이거 캐피털, 게리 마커스, 앤드루 양, 시트리니 리서치, 에드 지트론의 반응을 모은 기사예요. 이 글의 출발점이에요.
함께 읽으면 좋은 지난 호
- MAU의 시대의 종말, MRR도 이제 못 믿는다? ··· 앤트로픽의 연환산 140억 달러와 법원 진술서의 누적 50억 달러 사이의 간극을 다뤘어요. 이번 글의 “연환산” 이야기는 여기서 이어져요.
- 135달러짜리 로켓, 꿈인가 거품인가 ··· 스페이스X 공모가를 매출 배수로 뜯어본 글이에요. 2조 달러라는 숫자를 재는 자를 빌려 왔어요.

📝 용어 설명
각주
-
연환산 매출(run-rate): 가장 최근 분기 매출에 4를 곱하거나 월 매출에 12를 곱해 “이 속도면 1년에 이만큼”을 보여 주는 숫자예요. 실제 1년 매출이 아니라서, 성장 중인 회사에서는 실제보다 작게, 꺾이는 회사에서는 실제보다 크게 나와요. ↩
-
조정 영업이익률(adjusted operating margin): 회계 기준 영업이익에서 주식 보상 비용 같은 항목을 빼고 계산한 이익률이에요. 회사가 “조정”에 무엇을 넣고 뺐는지가 숫자만큼 중요해요. 이번 보도에서는 주식 보상 비용을 제외했다고 했어요. ↩
-
토큰맥싱(tokenmaxxing): 기사에 인용된 한 사용자가 쓴 표현이에요. 공식 용어는 아니고, 문맥상 되도록 많은 작업을 비싼 프런티어 모델에 몰아 토큰을 최대한 쓰던 사용 패턴을 가리키는 것으로 읽었어요. 그 패턴이 끝나고 있다는 뜻으로 “죽음”이라고 썼어요. ↩
함께 읽으면 좋은 지난 호
모델은 감시를 껐고, 감시를 연구하던 사람들은 해고됐어요
9월 20일 DNS 사고, 10월의 감시 해제 보고서, 그리고 세 연구자의 해고를 한 줄에 놓고 읽어요
비즈니스브렉시트 10년, 영국은 얼마나 무너졌을까
"6% 손실"이라는 숫자가 어디서 왔고, 그 안에 코로나와 에너지 위기와 총리 일곱 명이 얼마나 섞여 있는지 따로 세어 봐요
비즈니스구글 ML Drift 공개, 작은 모델을 만드는 쪽에서 읽어봤어요
기기마다 다른 GPU 언어를 통역하는 엔진, 그리고 판단만 맡는 작은 모델 Vons
비즈니스
🔒 CDN 회사도 AI 데이터센터 사업자가 됐어요
4월에 아카마이 주가를 반토막 낸 회사가 9월에 7년 116억 달러짜리 고객이 됐어요. 그 계약서에 적힌 조건과, 데이터센터 사업자가 여섯 종류로 늘어난 이유
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?