

3カ月で168億ドルを稼いだのに「終わった」ですって?
45%成長が失望になるには比較対象が何であるべきか、そして鈍化の理由として挙げられているもののうち、私自身が経験したことについて書きます。
ビジネス3カ月で168億ドルを稼いだのに「終わった」という反応が出た
10月14日水曜日、Anthropicがサンフランシスコ本社で上場前投資家向けミーティングを開きました。そこで出てきた数字がこちらです。2026年第1四半期売上高47億ドル、第2四半期116億ドル、第3四半期168億ドル。四半期売上高は1年前に比べて約12倍に膨らみ、同社は調整後ベースで2四半期連続の黒字だと述べました。これは公式開示ではなく、出席者や関係者を引用したロイター・CNBC・ブルームバーグ・フィナンシャル・タイムズの報道だという点は、先に断っておきます。
ところが、反応がおかしかったんです。市場リサーチ系アカウントのガイガー・キャピタルは売上高のグラフを掲げながら「Not good enough. It’s over.」と書きました。シトリニ・リサーチも「完全に終わった」というトーンで受け止め、アンドリュー・ヤンは四半期成長率45%が失望として受け止められ、AI超高速成長というナラティブに圧力がかかるだろうと書きました。ゲイリー・マーカスは、Anthropicが以前出していた売上高見通しを改めて引っ張り出してきました。今見るととんでもなくないか、という意味で。
第1四半期から第2四半期への成長率は139%でした。第2四半期から第3四半期は45%です。数字だけ見れば「成長が鈍化した」というのは正しいんです。でも、3カ月で168億ドルを稼いだ会社を指して「終わった」が出てくるには、その45%を何と比べたのかを見る必要があります。この記事は、その比較対象を探す記事です。そして、成長鈍化の理由として挙げられているもののうち一つは、私が今年実際に経験したことでもあるので、その話もします。
始める前に、私はここで言うドゥーマー(Doomer、悲観論者)ではなく、AI産業の楽観論者であることを先に明かしておきます。
比較対象は1,100億ドルでした
失望の基準点は、ウォール・ストリート・ジャーナルが伝えた数字にあります。投資家たちは、アンスロピックが今年末に年率換算売上高11,100億ドルに到達することを期待していたそうです。年率換算売上高は、直近四半期の売上高を4倍した値です。第3四半期の168億ドルをそのまま4倍すると672億ドルになります。1,100億ドルに届くには、第4四半期の1四半期だけで275億ドルを稼ぐ必要があり、そのためには第3四半期比で64%もの成長が求められます。たった今45%を記録した会社に、次の四半期は64%を求めるというわけです。
逆に、45%がもう1四半期続くと仮定すると、第4四半期の売上高は約244億ドル、年率換算で約970億ドルになります。フィナンシャル・タイムズが「年率換算で1,000億ドルを下回るだろう」と伝えた見通しとほぼ同じ位置です。セミアナリシスは、年率換算の推定値を7月末の650億ドルから740億ドルへと引き上げました。つまり今起きていることはこうです。実績は上がり、推定値も上がった。それなのに、期待値はそれよりもさらに高いところに掛かっていたのです。「失望」は売上高が減ったから出た言葉ではなく、1,100億という目盛りと970億という目盛りの間から出てきた言葉です。
45%という数字そのものを別の物差しで測り直すとこうなります。四半期45%が4回続けば、1年で4.4倍です。上場しているソフトウェア会社ではなかなか見られない速度です。ただし、この計算は「今後も45%が維持される」という前提の上に成り立っており、直前の四半期の139%から45%へと下がった傾きを見ると、その前提は居心地のよいものではありません。どちらも正しい言い方です。急速に大きくなっていて、急速に減速しているのです。
今回Anthropicが示した数字、示さなかった数字
今回のミーティングで目を引くのは、数字の種類です。Anthropicは「年換算いくら」という新しい数字を出しませんでした。四半期ごとの実際の売上を提示し、そこに調整後営業利益率211%(株式報酬費用を除く)、売上総利益率85%、フリーキャッシュフロープラス、そしてコンピューティングに1ドルを使うと売上が1.7ドル出るという比率を添えました。エド・ザイトロンはこの点を皮肉っています。Anthropic擁護派が怒っている理由は、会社が新しい年換算の数字を作ってくれなかったからだ、と。
私は4月にMAUの時代の終焉、MRRももう信用できない?で、Anthropicの年換算140億ドルという発表と、裁判所への陳述書に記された累積売上50億ドルとの間のギャップを扱いました。あのとき「ARRという化粧が剥がれる速度が速まっている」と書きましたが、今回は会社のほうから先に四半期売上を持ち出してきました。上場を控えていればどのみち監査済みの四半期数字を出さなければならないので、自然な流れでもあります。どちらにせよ、投資家が手にした紙は半年前より正直になりました。
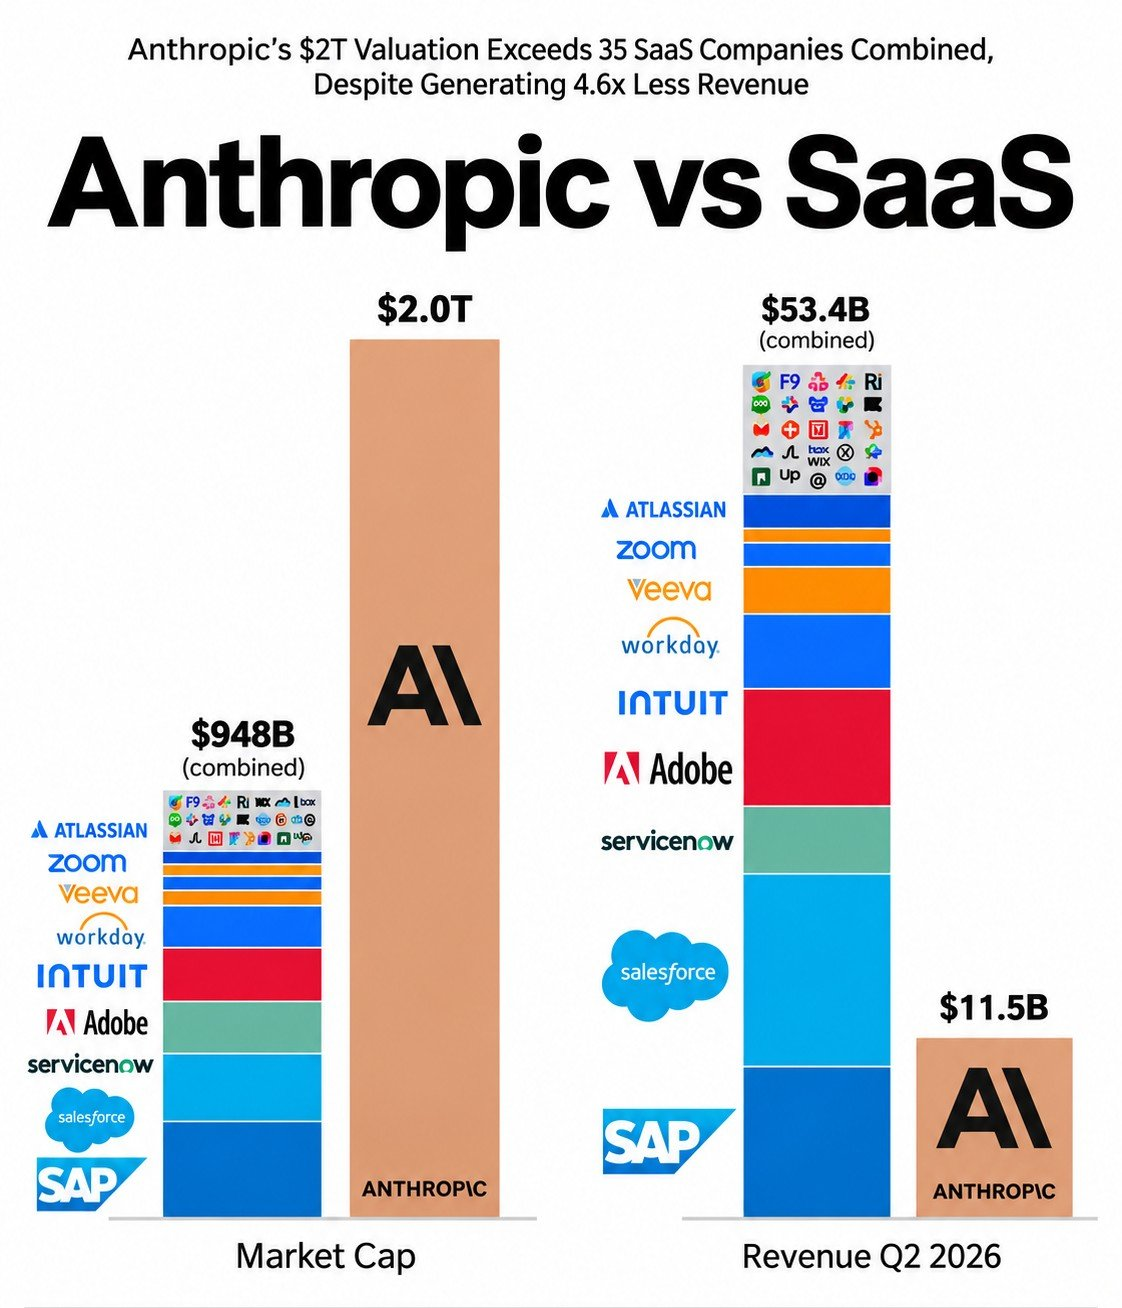
企業価値の側の物差しも一度当ててみます。ロイターによれば、Anthropicは2兆ドルを超える企業価値を目標にしているとのことです。年換算672億ドルで割ると、売上対比で約30倍です。6月に135ドルのロケット、夢かバブルかで、SpaceXの公開価格が2025年売上の94倍だと書いたことと比べれば半分以下ですが、その記事で併せて記した当時のNvidiaの22倍よりは高い数字です。売上が急速に伸びているので分母はすぐに大きくなる、というのが2兆ドル側の論理であり、だからこそ成長率が139%から45%へ下がったことが、数字以上に痛く読めるわけです。分母が膨らむ速度にこそ値段がついているのですから。
遅くなった理由として挙げられるもの、その一つは私の机の上にあります
ビジネスインサイダーの記事でゲイリー・マーカスと論争した一人のユーザーは、3四半期の鈍化をトークンマクシング(トークン使用量の最大化)の死3と中国のオープンソースモデルとの競争という形で説明していました。これはAnthropicの説明ではなく、一人のユーザーの推測です。ただ、この推測の働き方は、私自身が今年実際に経験したことでもあります。
私は今年に入ってから、長時間回り続ける作業や反復性の強い作業を任せるモデルを変えました。以前はSonnetやLunaクラスのモデルに任せていた仕事を、今はDeepSeekやGLMに任せています。Ollama Cloudを使っているのですが、兆単位のトークンを使ってもClaudeやGPT-6より圧倒的に安く、Skill.mdやsoul.mdのようなハーネスファイルをマークダウンできちんとセットしておけば、性能も十分なレベルです。その代わり、全体の計画を立てたり、複数のエージェントを指揮したり、初期のブループリントを組んだりする仕事は、相変わらずClaudeやGPT-6に任せています。私がいつも言っていることですが、すべての人とすべての仕事に超知能が必要なわけではありません。仕事や環境に合ったモデルがそれぞれあるのです。
フロンティアモデル企業の売上は、結局のところトークン数に単価を掛け合わせた値です。顧客が作業を分類し、「判断が必要な仕事」だけを高価なモデルに送り、「長時間回す仕事」を安いモデルで回し始めると、高価なトークンの数は減ります。顧客が離れたわけではありません。Anthropicに送る仕事の種類が変わっただけです。私の場合、Claudeに送るトークン数は減りましたが、Claudeが担う仕事の単価はむしろ上がりました。計画と指揮は、間違えると高くつくからです。
ここで一線を引いておく必要があります。これは私の机の上の話であり、私の利用パターンがAnthropicの売上鈍化の原因だと言うことはできません。168億ドルのうちどれだけが私のようなユーザーから生まれているのかも分かりませんし、会社が鈍化の原因を説明したこともありません。ただ、「トークンマクシングの死」という言葉が実際にどのような行動を指しているのかは示すことができます。使用量が多い人ほど、先に仕事を分け始めるのです。
そして、この数字はAnthropicだけの数字ではありません。最近、AIデータセンター事業のアドバイザリーと審査を担当していくつもの地域を回っているのですが、検討依頼を受けると、敷地やGPUの数量よりも先に、確定したテナントがいるか、そのテナントの信用で融資団が動いているかを見ます。数千億ドルを約定したAnthropicは、そのテナントの席に座っている会社です。成長率45%が「失望」と読まれる瞬間、揺らぐのはAnthropicの公募価格だけでなく、その信用を信じて資金を投じたデータセンターの融資団の計算でもあるのです。
 Oswarldの視点
私は企業への納品やAI導入設計をするとき、「モデルは常に上方修正される」という前提で準備します。公共機関の閉域網環境をセットアップするときは、6〜12カ月後に出るであろうオープンウェイトモデルのおおよその水準を見込みながらプロジェクトを設計します。この前提はAnthropicのような会社にとって諸刃の剣です。モデルが良くなれば、より多くの仕事がAIに回ってきて、だからこそ1年で売上が12倍になります。同時に安価なモデルも一緒に良くなっていくので、回ってきた仕事のうち必ずフロンティアモデルでなければならない分は、常に計算し直されます。
だから私は今回の数字で、成長率よりも「コンピューティング1ドルあたり売上1.7ドル」という比率のほうを長く見ていました。成長率は期待値がどこに置かれているかによって歓声にも失望にもなります。一方、1ドルを使って1.7ドルを稼ぐという構造は、顧客が仕事をどう振り分けようとも、高価なトークンが引き続き高い値を付けられるかどうかを示す数字です。この比率が来四半期にどう動くかのほうが、45%が35%になるかどうかよりも、私にとっては重要な問いです。
「終わった」という言葉には同意しません。3カ月で168億ドルを稼ぎ、調整後ベースで黒字の会社が終わっているのなら、その物差しで測って終わっていない会社がどれだけあるのか分かりません。しかし、1,100億ドルという期待値を掛けておいて2兆ドルを唱えた側の皮算用が揺らいでいるという指摘は正しいです。失望したのは会社の実績ではなく、期待値を賭けていた人たちです。
おわりに
成長率45%は、どの物差しで測るかによって「1年で4.4倍」にも「1,100億に届かず」にもなります。今週の「終わった」は、後者の物差しから出てきた言葉です。上場書類が出れば、関係者の発言引用ではなく、監査済みの数字で測り直せるはずです。
💬 読者さんは今年に入ってAIモデルの使い方を変えましたか?どの業務をどのモデルに移したのか、コメントで教えてください。
📨 AI企業の業績をめぐって「バブルだ」「いや違う」と言い合っている方が周りにいたら、この記事をシェアしてください。どの物差しで測っているのかをまず合わせるのに役立つはずです。


参考資料と関連リンク
主要出典
- Reuters(US News掲載)、「Anthropic’s Q3 Revenue Surges 45% to Nearly $17 Billion」、2026.10.14:四半期売上47億・116億・168億ドル、2兆ドルの企業価値目標、数千億ドル規模の長期契約の出典です。
- CNBC、「Anthropic’s third-quarter revenue is said to hit $16.8 billion ahead of IPO」、2026.10.15:調整後黒字、コンピューティング1ドル当たり売上1.7ドル(FT引用)、年末時点の年換算1,100億ドル予想(WSJ引用)をまとめた記事です。
- Bloomberg、「Anthropic Revenue Jumps to $16.8 Billion in Quarter Before IPO」、2026.10.14:投資家向けプレゼンテーションの場所と調整後黒字発言の出典です。
- Yahoo Finance、「Anthropic Reports 45% Revenue Growth to $16.8 Billion in Q3 Ahead of Planned IPO」、2026.10.15:フィナンシャル・タイムズの報道を伝えた記事です。年換算1,000億ドル未達の見通しはここに書かれています。
- Business Standard、「Anthropic’s Q3 revenue jumps to $16.8 billion ahead of planned IPO」、2026.10.15:前年比12倍、売上総利益率85%、調整後営業利益率11%の出典です。
- TipRanks、「Anthropic’s Q3 Revenue Jumps to $16.8 Billion Ahead of Planned IPO」、2026.10.15:セミアナリシスによる年換算推定値の変化(650億ドル→740億ドル)を確認しました。
- Business Insider、「‘Not good enough. It’s over’: The AI doomers are going off on Anthropic’s revenue figures」、2026.10:ガイガー・キャピタル、ゲイリー・マーカス、アンドリュー・ヤン、シトリニ・リサーチ、エド・ジットロンの反応をまとめた記事です。この記事の出発点です。
併せて読みたい過去号
- MAUの時代の終焉、MRRももう信じられない? ··· Anthropicの年換算140億ドルと法廷証言書における累計50億ドルの間のギャップを扱いました。今回の記事の「年換算」の話はここから続いています。
- 135ドルのロケット、夢かバブルか ··· SpaceXの公開価格を売上倍率で読み解いた記事です。2兆ドルという数字を測る物差しをここから借りてきました。

📝 用語解説
각주
-
年換算売上(run-rate):直近四半期の売上に4を掛ける、あるいは月間売上に12を掛けることで「このペースなら年間でこれだけ」を示す数字です。実際の1年間の売上ではないため、成長中の企業では実際より小さく、減速している企業では実際より大きく出ます。 ↩
-
調整後営業利益率(adjusted operating margin):会計基準上の営業利益から株式報酬費用などの項目を差し引いて計算する利益率です。企業が「調整」に何を入れ、何を除くかが、数字そのものと同じくらい重要です。今回の報道では、株式報酬費用を除外したとされています。 ↩
-
トークンマックシング(tokenmaxxing):記事に引用されたあるユーザーが使った表現です。公式な用語ではなく、文脈から判断すると、できるだけ多くの作業を高価なフロンティアモデルに集中させ、トークンを最大限に使っていた利用パターンを指すものと読み取れます。そのパターンが終わりつつあるという意味で「死」と書かれています。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。