

单一股票杠杆ETF净买入中,个人投资者占了92%
个人投资者占单一股票杠杆净买入的92%,7月强制平仓规模达9,927亿韩元
商业缩水至三分之一的成交额,SK海力士杠杆首日
7月31日,即单一股票杠杆ETF1监管新规实施的首日,韩国综合股价指数(KOSPI)上涨17.91%,收于6,595.45点。SK海力士暴涨29.95%,三星电子飙升26.81%,各杠杆ETF涨幅更达到50%至60%。这一幕让所谓“监管打压了市场”的说法显得苍白无力。
读者,那天价格虽大幅上涨,成交额却不增反降。16只相关产品的合计成交额下滑至3万亿韩元左右;仅以代表性产品“KODEX SK海力士单一股票杠杆”为例,其成交额就从前一天的3.6万亿韩元骤降至1.2万亿韩元,缩水至三分之一。
如今韩国股市波动率回落,并不是因为市场真正恢复了稳定,而是因为此前因放开上市而激增的杠杆交易需求,被骤然收紧的监管再度压制了下去。
50天内,总市值从4.4万亿飙升至11.9万亿
起点是5月27日。金融监管部门批准了以韩国国内蓝筹股为标的资产的单只股票杠杆·反向产品的上市。
当时给出的理由是这样的:美国和香港都有这类产品,而韩国国内却没有,导致投资者只能直接投资于保护机制相对薄弱的海外产品。官方解释称,这是为了消除监管不对称,并拓宽投资者的选择空间。这一逻辑本身挑不出毛病,毕竟需求早已客观存在,只是供给此前一直留在国境之外。
随后,时间过去了50天。
16只产品的总市值从4.4万亿韩元膨胀到了11.9万亿韩元。在不到两个月的时间里,足足翻了2.7倍。7月16日,金融委员会联合相关机构发布了补强方案:将基本预托金2从1,000万韩元提高至3,000万韩元,并且不再把此前认可的有价证券冲抵计入预托金,改为仅认可现金。卖出股票所得的资金,也必须等到两天后实际完成结算才能计为现金。新产品上市被暂行中止,相关营销活动亦被明令禁止。
原本定于8月中旬的施行时间,也在7月24日被宣布提前至7月31日。
颇具玩味的是,仅仅是一纸通告,市场的行为便发生了转变。梅里茨证券(Meritz Securities)的分析显示,7月16日通告发布前夕,SK海力士相关产品的周换手率3为179%,三星电子相关产品为45%;而在通告发布后,两者分别降至146%与38%。在新规尚未正式生效的关头,换手率却先一步回落。单凭政策预告就做出如此反应,恰恰说明这股需求对交易门槛是何等敏感。
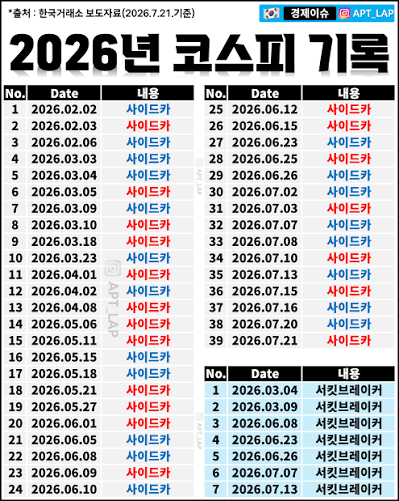 临时停牌与熔断机制光是今年就触发了数十次!(来源:@apt_lap)
放行上市的理由是保护投资者,两个月后收紧监管的理由同样是保护投资者。同一个监管机构,打着同一个旗号,却采取了方向完全相反的措施。我并不把这看作监管部门的心血来潮。更贴切的解释是:当初开闸时未能预估到的某些现实,在这两个月里暴露无遗。
净买入的92%来自散户
这一时期统计出的数字令人吃惊。
个人投资者在产品上市后截至6月22日,净买入了8.9万亿韩元该类产品,占全部净买入规模的92%。日均成交额达到9.6万亿韩元,换手率高达105.3%。换手率达到100%,意味着该产品的所有份额在一天之内完整地换了一次手。
7月的数字是这样的:三星电子和SK海力士这两只股票的现货日均成交额达到20万亿韩元,占Kospi全天35万亿韩元的58%。再加上基于这两只股票的16只杠杆ETF的12.3万亿韩元,相当于接近Kospi全天成交额93%的资金,都在仅围绕这两只股票打转。
最引人注目的是SK海力士2倍反向产品。仅此一只产品就占到了相关交易的39%。7月其平均净资产仅为1,880亿韩元,但日均成交额高达3.2万亿韩元,换手率高达17倍。这意味着相当于其资产规模17倍的资金在一天内频繁换手。
随着这种加杠杆的短期交易激增,强制平仓也随之大幅增加。
6月的强制平仓4日均规模达到527亿韩元。而去年全年的日均水平仅为71亿韩元,飙升了7.4倍。融资融券投资本身的规模也在6月24日创下了38.6328万亿韩元的历史新高。7月单月的强制平仓总额达到9,927亿韩元,其中2,258亿韩元集中爆发在7月30日和31日两天。整整一个月的23%在短短两天内被强制引爆。
准备流入股市的待入场资金也在迅速缩水。投资者客户保证金在6月4日达到139.6948万亿韩元的峰值后,到7月31日骤减至104.1354万亿韩元。在不到两个月的时间里流失了35万亿韩元。散户净买入额也从6月的56.5331万亿韩元大幅缩水近75%,降至7月的14.1661万亿韩元。
亏损估算数据也出炉了。花旗证券在7月29日的报告中估算,韩国本土个人投资者在单只股票杠杆投资上的损失约为387亿美元,折合韩元在56万亿韩元左右。不过这并非已实现的实际亏损,而是以相比高点的账面浮亏为基准进行的估算,不应将其视为确定数字。
缺乏监管、融资交易持续累积的日本
散户借钱加杠杆涌入半导体板块,并非只发生在韩国。我们不妨将其与日本的融资融券(信用交易)现状做个对比。
截至7月24日,日本的融资买入余额达6万4,769亿日元。扣除融券卖出余额7,252亿日元后,净融资余额在5万7,000亿日元左右。据高盛统计,这一水平创下了1990年泡沫经济破裂以来的新高。不过,由于日本交易所的统计是从1994年12月才开始记录,日本当地通常表述为“有统计以来的最高水平”。但不论按哪种说法,这都意味着是30多年未见的高位。
值得注意的是,这些资金究竟流向了何处。它们集中涌入了铠侠(Kioxia)、村田制作所、揖斐电(Ibiden)等半导体及电子元器件标的。散户在日本整体股票交易金额中的占比达到25%,创12年来新高。2025财年的融资交易额达618万亿日元,仅用一年时间就增长了39%。
两个市场的散户都是借钱押注AI半导体这同一个投资主题。不同之处在于,韩国通过监管制度的干预强行切断了这种势头,而日本至今尚未出手。
两者的背景条件也极为相似。在日本,外资截至4月底净买入5万6,900亿日元,已超过此前两年的总和;日本政府还宣布到2027财年将向半导体企业Rapidus提供超过3万亿日元的援助资金。行情上涨吸引外资涌入,散户随后借钱跟进加杠杆。这种演变逻辑与发生顺序,与韩国今年上半年走过的路径如出一辙。
再看韩国这边的结果:KOSPI(韩国综合股价指数)的融资融券余额较6月峰值减少了20%,降至约24万亿韩元;科斯达克(KOSDAQ)则减少了45%,降至6万亿韩元,创6年来新低。虽然指数跌幅上KOSPI更大,但融资余额的降幅却是科斯达克高出两倍以上。
强制平仓并非取决于大盘指数的跌幅,而是取决于证券公司所持质押股票个股的担保价值。流动性匮乏、波动剧烈的中小市值股票,其担保价值往往最先缩水并最先被强制平仓。因此,在同样的下跌市道中,决定抛售先后顺序的不是市场体量,而是作为质押标的之股票质量。
日本目前尚未经历这一过程。与泡沫经济峰值时期的约10万亿日元相比,如今的体量大约为当时的60%,尚未达到那时的狂热程度,但融资余额正处于加速攀升阶段却是事实。这意味着一旦股价大幅下挫,届时将有同等体量的仓位面临强平清算。而韩国则已经处于这一清算过程之中。这并不代表风险已经消失,只是韩国比日本先一步经历了这个过程而已。
Oswarld视角
我不把这两个月的故事看作监管的失败或成功,而是看作渠道设计的问题。
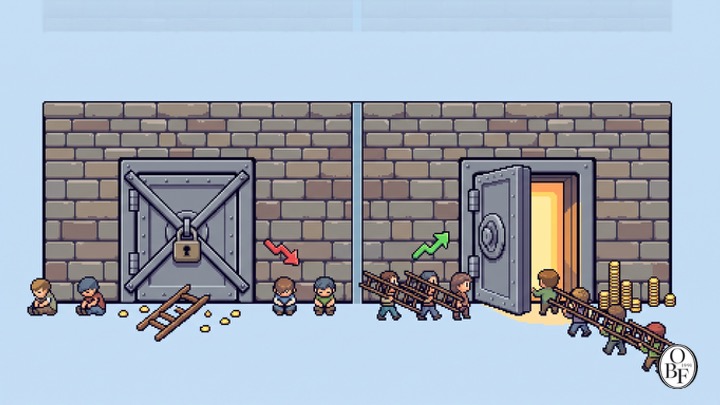 在制定 GTM 策略时,我最常遇到的一种失败模式是:降低准入门槛打开渠道后,先进来的并不是目标客群,而是行动最轻率的客群,并由他们直接定义了产品的性质。初期的各项指标非常亮眼:注册量、交易量、增长率都很漂亮。然而,这种需求是留存不住的。一旦条件稍有恶化,他们就会以涌入时同样的速度迅速撤离,并且在这个过程中还会破坏留存用户的体验。
5 月 27 日的举措是一项典型的分销策略。其目的在于把流向海外的需求吸引回国内。对于需求的总量,确实判断得很准确;但遗漏的,是需求的性质。105% 的换手率以及反向产品激增 17 倍,这绝不是为了资产配置的需求,而是押注日内单边方向并快进快出的需求。这类需求根本不会长期持有产品,而是买了就转手卖出。如此庞大的短线交易量一旦形成,甚至会撼动标的资产的股价。三星电子和 SK 海力士波动性加剧,正是这一结果。
当然,我并不是说如果没有 5 月的那项举措就什么都不会发生,毕竟通往海外杠杆产品的途径本来就是畅通的。只不过,在本土上市大幅降低了进入成本,而降低的成本不仅改变了需求的数量,还改变了需求的性质。我认为,正是这种差异,导致了短短 50 天内规模暴增至 2.7 倍。
无论是产品还是制度,在需求暴增的瞬间,需要确认的只有一件事:当前增长的究竟是我们原本想要的需求,还是仅仅因为门槛降低而涌入的需求。
结语
5 月 27 日,以保护投资者为由,单只个股杠杆产品的上市获准放行;7 月 31 日,又以相同的名义加强了监管。在这期间,16 只产品的总市值增长至 2.7 倍。净买入的 92% 来自个人投资者,7 月的强制平仓规模达 9,927 亿韩元,而投资者客户预付款在不到两个月的时间里缩水了 35 万亿韩元。如今波动率之所以回落,并非因为市场恢复了平静,而是监管让杠杆交易本身大幅减少了。
因此,比起关注指数,更建议大家留意两点:融资融券余额是否再度回升,以及半导体行业的利润预测会朝哪个方向修正。韩国综合股价指数(KOSPI)12 个月前瞻市盈率5 5.1 倍虽处于历史最低水平,但该分母背后暗含着今年利润将大幅增长的前提假设。这是一种只要预测值下调一次,原本看似 5 倍的市盈率就会立刻变成 8 倍的结构。
我也写下证伪条件:如果融资融券没有增加,但成交额却回升了,便意味着这是不带杠杆负债回归的真实需求,届时就证明我的判断错了。
不知大家在打造产品或服务时,是否也有过放低准入门槛后、意料之外的用户群体却率先涌入的经历?当时您是在什么时候察觉到那个信号的?欢迎在评论区分享。如果收集到足够案例,我们将在下一期专门探讨“降低壁垒之后发生的事情”。
本文并非对特定股票或产品的投资建议。文中引用的亏损规模为券商预估值,目标指数与利润预期亦为特定时点的机构预测,敬请理性参考。
💬 降低门槛后,意料之外的用户却率先涌入,您是何时察觉到这种信号的?欢迎在评论区留言分享。 📨 如果您身边有正在思考产品或渠道设计的同事,欢迎将这篇文章分享给他们。


参考资料与延伸阅读
核心来源
- 金融委员会、金融监督院、韩国交易所联合,“单只股票杠杆产品(ETF·ETN)完善方案”,2026.7.16。 链接 ··· 上调基本预存款至 3,000 万韩元、剔除代用证券、暂停新上市的原件。其中也说明了仅用 50 天市值就膨胀至 2.7 倍的背景。
- Financial News,“杠杆监管首日,成交额骤降至 3 万亿韩元区间”,2026.7.31。 链接 ··· 记录了实施首日价格与成交额背道而驰的场景。这也是今天这篇文章的起点。
- 韩国日报,“散户单月买入 8.9 万亿韩元单只股票杠杆产品……强制平仓单日亦达 572 亿韩元”,2026.7.7。 链接 ··· 个人净买入 92%、换手率 105.3% 的出处。本文中最重要的数字便在这里。
- Smart Economy,“散户 7 月单月买入 14 万亿韩元,杠杆行情下韩股信任动摇”,2026.8.4。 链接 ··· 7 月强制平仓 9,927 亿韩元及其每日分布、客户预存款趋势的出处。
- Goldman Sachs Global Investment Research, “Korea: Positive strategic view intact despite sharp drawdown”, 2026.8.4. 链接 ··· 刊载了将韩国与日本融资融券余额并置对比图表的报告。前瞻市盈率 5.1 倍及 12,000 点目标指数的依据也在这里。
- Financial News,“花旗:韩国散户因杠杆投资推测损失达 56 万亿韩元”,2026.7.29。 链接 ··· 387 亿美元估算的原件。建议务必结合其估算方法与基准时点一同阅读。
背景知识
- Japan Exchange Group, “Outstanding Margin Trading” 统计页面。 链接 ··· 可直接核实日本信用余额的第一手资料。将融资买入余额与融券卖出余额分开来看,计算净余额会更容易。
- 韩国金融投资协会综合统计门户。 链接 ··· 可直接追踪信用交易融资余额与强制平仓的每日数据。在核对本文的反证条件时使用会很有帮助。
推荐配合阅读的往期文章
- 踩下刹车时,眼前已是坚墙 ··· 探讨了当信号到达时系统却已回天乏术的内在结构。强制平仓也是完全相同形态的迟滞系统。
- 捕获安然的巨网早已千疮百孔 ··· 探讨了市场监管与制度设计在何处逐渐松脱。建议与今天这篇文章对照阅读。

📝 术语说明
注释
-
单只股票杠杆 ETF:并非跟踪指数,而是旨在以两倍杠杆跟踪某一特定单只股票单日涨跌幅的产品。为维持目标倍率,每天都会进行机械式的买卖再平衡;一旦规模过大,这种买卖本身就会扰动标的资产的股价。 ↩
-
基本预存款:购买高风险产品前,账户中必须预先存入的最低金额。上调该门槛可以在不直接禁止产品本身的情况下,起到减少参与人数的效果。 ↩
-
交易换手率:一定时期内的成交金额除以该产品资产规模所得的比值。达到 100% 意味着一天之内全部筹码完整换手一次,通常被视为以短线交易而非长期持有为主力的信号。 ↩
-
强制平仓:用借来的资金或透支买入股票后未能在规定期限内偿还款项时,证券公司未经投资者同意,强行卖出抵押股票的行为。这是一种在价格下跌时迫使更多卖盘涌出的结构,因而会放大跌幅。 ↩
-
12 个月前瞻市盈率(PER):当前股价除以未来一年预期盈利的比值。由于分母不是既定业绩而是预测值,一旦预期发生变化,即便股价维持不变,市盈率倍数也会发生变动。 ↩