

단일종목 레버리지 순매수의 92%가 개인이었어요
개인이 단일종목 레버리지 순매수의 92%를 차지, 7월 반대매매는 9,927억 원
비즈니스3분의 1이 된 거래대금, SK하이닉스 레버리지 첫날
7월 31일, 단일종목 레버리지 ETF1 규제가 시행된 첫날 코스피는 17.91% 올라 6,595.45로 마감했어요. SK하이닉스는 29.95%, 삼성전자는 26.81% 뛰었고, 레버리지 ETF는 50%에서 60%씩 올랐어요. 규제가 시장을 눌렀다는 말이 무색한 장면이었죠.
구독자님, 그날 가격은 크게 올랐지만 거래대금은 오히려 줄었어요. 16종 합산 거래대금은 3조 원대로 내려앉았고, 대표 상품인 KODEX SK하이닉스단일종목레버리지 하나만 봐도 전날 3조 6,000억 원에서 1조 2,000억 원으로 3분의 1이 됐어요.
지금 한국 증시의 변동성이 낮아진 건 시장이 안정을 찾았기 때문이 아니에요. 상장 허용으로 늘어난 레버리지 거래 수요를 규제 강화가 다시 줄였기 때문이에요.
50일 만에 시가총액이 4조 4,000억에서 11조 9,000억으로
시작은 5월 27일이었어요. 금융당국이 국내 우량주를 기초자산으로 하는 단일종목 레버리지·인버스 상품의 상장을 허용했죠.
당시 명분은 이랬어요. 미국과 홍콩에는 이런 상품이 있는데 국내에는 없다 보니, 투자자들이 상대적으로 보호 장치가 약한 해외 상품에 직접 투자하고 있다는 거였어요. 규제 비대칭을 해소하고 투자자 선택권을 넓힌다는 설명이었고요. 논리 자체는 이상하지 않아요. 수요는 이미 존재하는데 공급만 국경 밖에 있는 상황이었으니까요.
그리고 50일이 지났어요.
16개 상품의 시가총액은 4조 4,000억 원에서 11조 9,000억 원이 됐어요. 두 달이 채 안 되는 사이 2.7배예요. 7월 16일, 금융위원회는 관계기관 합동으로 보완방안을 발표했어요. 기본예탁금2을 1,000만 원에서 3,000만 원으로 올리고, 그동안 예탁금으로 인정되던 대용증권을 빼서 현금만 인정하기로 했죠. 주식을 판 돈도 실제 결제가 끝나는 이틀 뒤에야 현금으로 쳐주고요. 신규 상장은 잠정 중단, 마케팅은 금지였어요.
시행일은 원래 8월 중이었는데, 7월 24일에 7월 31일로 앞당겨졌어요.
흥미로운 건 발표만으로도 행동이 바뀌었다는 점이에요. 메리츠증권 분석을 보면 7월 16일 발표 직전 주간 매매회전율3이 SK하이닉스 관련 상품은 179%, 삼성전자 관련 상품은 45%였는데, 발표 이후 각각 146%와 38%로 내려왔어요. 아직 아무것도 시행되지 않은 시점에 매매회전율이 먼저 내려간 거예요. 예고만으로 반응했다는 건, 그 수요가 그만큼 조건에 민감했다는 뜻이기도 해요.
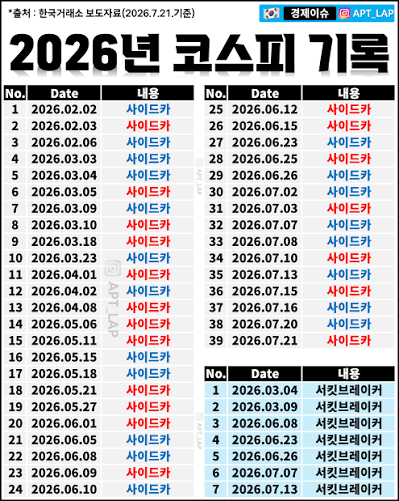 사이드카/서킷브레이커가 올해만 수십번! (출처 : @apt_lap)
상장을 허용한 이유도 투자자 보호였고, 두 달 뒤 규제를 강화한 이유도 투자자 보호였어요. 같은 기관이 같은 명분으로 정반대 방향의 조치를 한 거예요. 저는 이걸 당국의 변덕으로 읽지 않아요. 열 때 계산하지 못한 무언가가 그 두 달 사이에 드러났다고 보는 쪽이 맞아요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


함께 읽으면 좋은 지난 호
🔒 IBM, 컨설턴트 수천 명에게 오픈AI 인증 시켜요
오픈AI는 IBM 컨설턴트와 고객사 실무자에게 인증과 배지를 주며 기업 도입을 넓히고 있어요
비즈니스🔒 승진을 거절한 코스트코 계산원
연회비 수익이 영업이익의 절반에 해당하는 규모인 코스트코. 40년차 계산원의 숙련이 회원 경험과 갱신에 어떤 역할을 하는지 살펴봤어요.
비즈니스🔒 매그7 언급 70% 감소, 비중은 여전히 3분의 1
블룸버그 기사 내 언급은 70% 줄었지만 S&P 500 비중은 3분의 1 근처예요. 다음 이름표 후보에는 아직 상장하지 않은 회사가 들어 있어요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?