

生産するウェハー40万枚が25%にもなれば10%にもなる
Applied Materialsは25%、韓国のモデルは10%。数えるウェハーは同じなのに分母が違います
ビジネス昨日出たDRAM増産の数字は見通しではなく工事日程です
Applied Materialsのブライス・ヒルCFOが2026年9月8日、シティ・グローバルTMTカンファレンスでDRAM生産能力の数字を明らかにしました。1年前の業界全体のウェハー投入量1は月160万枚水準で、今年業界はここに月40万枚を積み増しており、今後数年間は毎年月30万~40万枚ずつ積み上がっていくという話でした。
この数字が他の見通しとは性格が異なる理由があります。Applied Materialsは、DRAMを買う会社ではなくDRAM工場に装置を納める会社です。ヒルは、自社のファブ・トラッカーが100を超える工場を追跡しており、先端ロジックとDRAMラインの稼働率は100%に近く、今の増産のボトルネックは需要ではなくクリーンルーム工事の速度だと述べました。グリーンフィールド・ファブ2基準で月10万枚のキャパを作るのに装置だけで約100億ドルかかり、既存ラインのアップグレードはその4分の1水準だという単価も併せて明らかにしました。2030年までに新規ファブが15~17棟必要だという計算もここから出てきました。
つまり40万枚とは、誰がどれだけ買うかについての推定ではなく、すでに発注済みの装置とすでに掘り進めている敷地についての話です。 40万を160万で割ると25%が出てきて、今市場に出回っている「今年のDRAMキャパ25%増加」という文章はここから来ています。
ところが同じ年を巡って、韓国の証券会社のモデルが使う数字は10%です。
25%と10%はほぼ同じウェハーを数えている
未来アセット証券が2026年3月23日に出したレポートを見ると、2026年と2027年のDRAM新規ウェハーキャパをそれぞれ19万7,000枚、28万2,000枚と見込んでいます。サムスン電子は平沢P4にP5を加えて8万~10万枚、SKハイニックスは2027年の龍仁Y1稼働開始分まで入れて6万5,000~8万枚と見ています。そしてこの増分をそれぞれ+10.3%、+13.5%と表示しています。
ここで分母を逆算してみましょう。19万7,000枚が10.3%だとすれば、基準キャパは約191万枚です。28万2,000枚が13.5%だという2つ目の数値もほぼ同じ地点を指しています。Applied Materialsが述べた基準は160万枚でした。この2つの数字が分かれるのは、積み増すウェハーではなく、すでに存在すると数えるウェハーの部分です。 到達点は200万枚と211万枚で11万枚ほどの差ですが、出発点は160万枚と191万枚で31万枚もの差が開いています。
31万枚の正体は、公開されている資料だけでは確定できません。候補は3つあります。第一に、基準時点が異なります。Applied Materialsは「1年前」、つまり2025年下半期を指していましたが、韓国のレポートは2025年末基準である可能性が高いです。第二に、数える対象企業が異なります。上位3社だけを数えるか、CXMTや台湾の中小メーカーまで含めるかによって、数十万枚単位で数字が動きます。第三に、微細プロセス転換によって消えるキャパを総量から事前に差し引いているかどうかが異なります。
どちらにせよ、読み方は同じです。25%とは、業界が25%大きくなるという意味ではなく、話し手が今存在すると認めている工場がどれだけあるかによって決まる比率です。 2つの数字のどちらが正しいかを争っても実益は少ないでしょう。数える対象そのものが違うのですから。
 増えたウエハーがそのままビットになるわけではありません
分母を整理し終えると、次の疑問が残ります。そのウエハーが何に変わるのかという点です。
HBMは一般的なDRAMよりダイが大きく、歩留まり管理が難しいため、同じ量のビットを得るにはウエハーが2〜3倍必要です。マイクロンもHBM増産にはウエハー3対1の転換が必要だと公に明らかにしたことがあります。ここに10ナノ級の第5世代・第6世代への移行そのものが、ウエハー当たりの取得チップ数を減らします。そのため、サムスン電子とSKハイニックス、マイクロンが新たに投入するウエハーは、ビットに換算するとかなりの部分が蒸発してしまいます。
一方、反対側の事情は異なります。CXMTの売上はほぼ全てが汎用DDRとLPDDRから出ています。HBM比率が事実上ないため、ウエハーがほぼそのまま汎用ビットになります。カウンターポイントリサーチが2026年9月1日に公開した資料によると、CXMTの世界DRAM売上シェアは2026年第2四半期に10%となり、1年前の4%、直前四半期の8%を経て上昇しました。同期間にSKハイニックスは39%から25%へと下がりました。
ただし、これはビットシェアではなく売上シェアです。汎用価格が急騰した四半期であるため、実際の数量より大きく見える可能性があります。SemiAnalysisの推定によると、CXMTのDDR5ビット当たりの原価は上位3社より30%以上高いとされています。価格が下がれば、最も先に痛手を負うのもこの企業です。
2019年に起きたのはチキンゲームではなかった
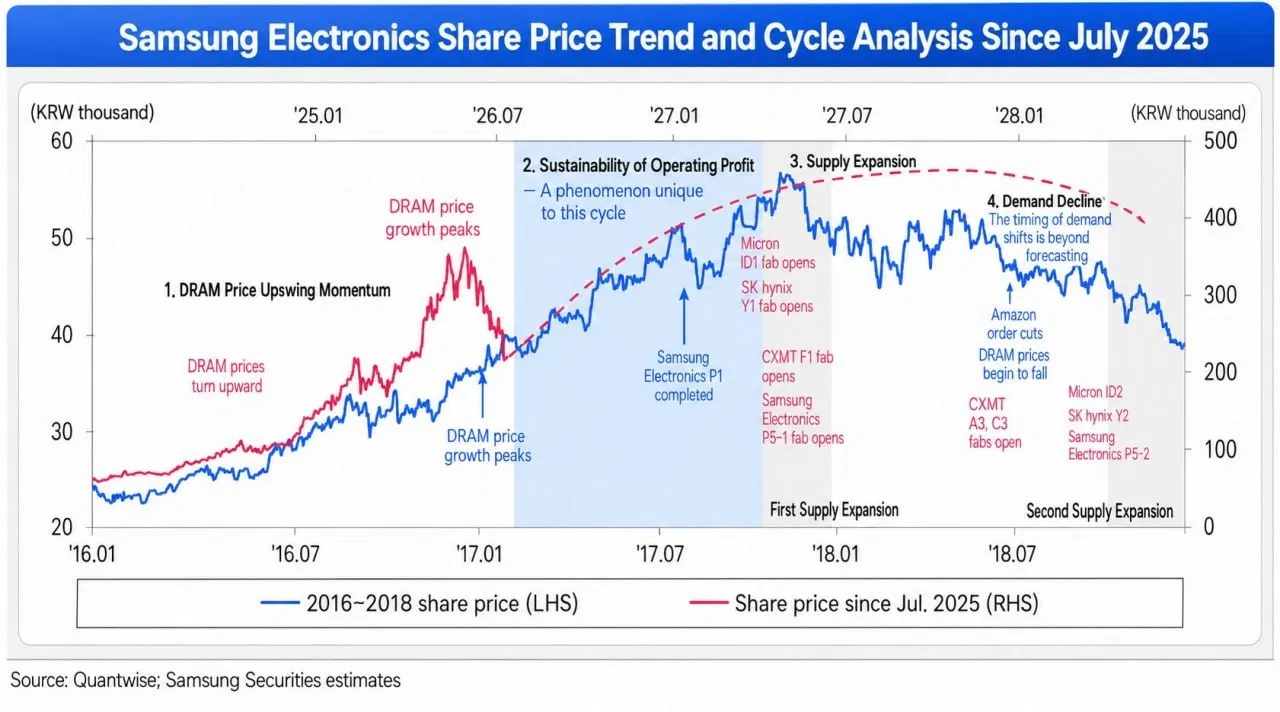
いま出回っている三星証券のチャートは、2016〜2018年のサイクルと2025年7月以降を重ね合わせ、供給拡大と需要鈍化の局面を1年余り後にずらして配置しています。ここに「チキンゲーム」という言葉が自然に付いてしまうのですが、この二つの出来事はメカニズムが違います。
2016〜2018年の後に来たのは在庫調整でした。サムスン電子の半導体部門の営業利益は2018年の44兆5,700億ウォンから2019年には14兆200億ウォンへと68.5%減少しましたが、3社とも同じ方向に投資を絞り、6四半期ほど後には回復しました。本当のチキンゲームは2008〜2009年でした。原価割れで売り続け、より長く耐えたほうが勝つゲームであり、その果てにキモンダが2009年1月に倒れ、エルピーダも2012年2月に破産しました。このゲームが成立するには、損失を抱えながらも生産を続ける参加者が必要です。
いま、その席に座り得るのは既存の3社ではありません。そして予告編はすでに一度流れています。2024年第4四半期のサムスン電子DS部門の営業利益は2兆9,000億ウォンにとどまり、当時、会社と業界が挙げた理由の一つが、中国発の低価格攻勢による汎用メモリー価格の下落でした。AI需要がその上を覆う前に、同じことがすでに一度起きていたということです。
問題は、いまサムスン電子とSKハイニックスの利益の大半が、まさにその汎用DRAMから出ているという点です。2026年第1四半期の両社合算の営業利益は約95兆ウォンでしたが、ソウル経済の報道によれば、両社のメモリー利益の差15兆ウォンを分けたのはHBMではなく、価格が100%超上昇した汎用DRAMでした。平沢P4も、目標生産量の40%程度が汎用DRAMに割り当てられています。
数字を受け取ったらまず問うべき三つのこと
これから「供給が何パーセント増える」という文章を受け取る機会がずっと続くはずです。ウエハーなのかビットなのか、分母に何を入れているのかはすでに前で確認しましたので、ここではもう一つだけ問えば十分です。そのウエハーがどの製品に向かうのか、ということです。
| 質問 | 確認すること | 重要な理由 |
|---|---|---|
| ウエハーかビットか | 投入量基準か、出荷ビット基準か | HBM転換と微細プロセス転換がウエハーとビットを乖離させる |
| 分母が何か | 基準時点、中国を含むかどうか、転換損失を反映しているか | 同じウエハーでも25%にも10%にもなる |
| どの製品に向かうか | 先端DRAM・HBMなのか汎用なのか | 過剰は製品群単位で来るのであって、産業単位では来ない |
注視すべき指標も整理しておくとこうなります。汎用DDR5の契約価格とHBM販売価格が同じ方向に動いているか、中国の汎用ビット出荷が内需で消化されているのか輸出に回っているのか、そしてサムスン電子とSKハイニックスの製品ミックスにおいて汎用の比率がどちらに向かっているか、です。
すぐに判断を迫られているところもあります。最近のメモリ供給契約は、期間が1年前後から3〜5年へと延び、前払金10〜30%に法的拘束力と損害賠償条項が付く構造に変わりました3。不足局面の価格に期間を長く縛りつける契約です。汎用の方が先に崩れるシナリオでは、この契約は防御ではなく重荷になります。今サインする前に、その契約の価格基準が汎用DRAMなのかHBMなのか、まず切り分けてみるのがよいでしょう。
 Oswarldの視点
この資料を受け取って私が真っ先にした計算も、40万を160万で割ることでした。25%。そして「1年後にチキンゲーム」という文章が自然と後に続きました。ところが、同じ年を10%と呼ぶモデルを見て初めて、自分が割っていたのは産業ではなく、誰かの集計基準だったことに気づいたんです。
数字が移動するとき、比率はよくついていきますが、分母はあまりついていきません。だから「25%」が会議室に届く頃には、何を160万枚と呼んでいたのかは、すでに消えてしまっているんです。
チャートをもう一度見ると、面白い部分があります。三星証券は供給拡大区間にCXMTのF1、A3、C3ファブをすでに乗せています。中国を除外したのではなく、中国のファブをマイクロンのID2、SKハイニックスのY2、サムスン電子のP5-2と同じ列に並べているんです。私の判断では、ここがずれているポイントです。同じ列にはあっても、それらのファブが作る製品は違いますし、その会社が価格シグナルに反応する仕方も違います。原価が30%不利な事業者がそれでも作り続ける理由は、マージンではなく自給率だからです。
だから、時点よりも先に製品群を見るようにしています。チャートが指し示している区間は先端DRAMとHBMラインですが、今いちばん利益を生んでいて、中国が唯一正面から入り込んでいるのは汎用DRAMなんです。
おわりに
まとめると、アプライドの25%と国内モデルの10%は、おおむね同じ規模の増設を異なる分母で割った結果です。つまりこの論争で本当に確認すべきなのは増設規模そのものではなく、そのウェハーがどの製品に向かい、その製品で誰が価格を決めるのか、という点です。
限界も併せて記しておきます。アプライドは装置を売る会社なので、増設を大きく見せる誘因があります。未来アセットのレポートは3月時点の資料で、その後6か月分の発注は反映されていません。サムスン電子は2026年7月30日のカンファレンスコールで、2027年の供給不足が今年より深刻化し、2028年も続くと明らかにしました。フィナンシャル・タイムズは7月19日の報道で、2028〜2029年に供給過剰となる可能性を指摘しています。同じ資料を見てもこれほど結論が分かれるという事実自体が、今はまず分母を揃えるべき局面にあることを示すシグナルです。
読者さん、今日整理した3つの問いのうち、今手元にある資料だけでは答えが出ないものが少なくとも一つはあるはずです。
💬 現在交渉中、あるいは検討中のメモリー・サーバー調達契約があれば、期間が何年で、価格基準が汎用DRAMなのかHBMなのか、コメントで教えてください。実際どんな条件でやり取りされているのか気になります。
📨 2027年の予算にサーバーやPCの調達費を計上している同僚がいたら、この手紙をそのまま転送してください。


参考資料と関連リンク
主要出典
- Investing.com、「Applied Materials at Citi conference: AI demand keeps outlook strong」、2026年9月8日。···ヒルCFOの発言がトランスクリプト原文で掲載されており、160万・40万・30万〜40万枚という数字の文脈を直接確認できます
- 未来アセット証券、「半導体:メモリ価格Peak out懸念は時期尚早」、2026年3月23日。···2026〜2027年の新規ウエハー生産能力19万7,000枚・28万2,000枚と、増加率10.3%・13.5%が出てくる原資料です
- デジタルデイリー、「「極端なレベル」のDRAM増設を前倒しするサムスン・SK」、2026年5月12日。···HBMのウエハー2〜3倍所要と、微細プロセス移行に伴う生産能力減少を併せて説明しています
- ソウル経済、「サムスン・SKハイニックスのメモリ利益15兆ウォンの格差、汎用DRAMが分けた」、2026年4月26日。···今の利益がどの製品から出ているのか、P4の汎用比率がどれくらいかを確認できます
背景知識
- Tech Times、「CXMT Hits 10% DRAM Market Share」、2026年9月3日。···カウンターポイントのシェアと、DUVベースのコスト劣位を併せて扱っています
- デイリアン、「サムスン電子、昨年の営業利益27兆ウォン」、2020年1月30日。···2018年の44兆5,700億ウォンから2019年の14兆200億ウォンへと減少した半導体部門実績の一次資料です
- SBS Biz、「サムスン電子の半導体、昨年第4四半期は3兆ウォンも稼げなかった」、2025年1月31日。···中国発の低価格攻勢が汎用メモリ価格を押し下げた2024年第4四半期の記録です
- ニューシス、「売り切れるほどのメモリ、もう供給過剰懸念?」、2026年7月20日。···2028〜2029年の過剰供給の可能性を提起したフィナンシャル・タイムズ報道をまとめています
関連する過去号

📝 用語解説
각주
-
ウエハー投入量:工場が1ヶ月にラインへ投入するウエハー枚数(WSPM)。生産能力を測る入力単位であり、ここから実際に何個のチップと何ビットが生まれるかは、プロセス世代と製品種類によって大きく変わります。 ↩
-
グリーンフィールド工場:更地に新しく建てる工場。既存ラインを改造するアップグレードとは異なり、クリーンルームやユーティリティから作らなければならないため、設備投資規模がおよそ4倍大きく、着工から量産まで通常2〜3年かかります。 ↩
-
長期供給契約(LTA):一定期間の数量と価格をあらかじめ固定する契約。最近のメモリ市場では期間が3〜5年へと長期化し、前払金や損害賠償条項が付く形が増えています。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。