

生产的 40 万片晶圆,既是 25%,也是 10%
应用材料说是 25%,国内模型说是 10%。数的是同样的晶圆,分母却不同
商业昨天公布的 DRAM 扩产数字,不是预测,而是施工日程
应用材料(Applied Materials)首席财务官布莱斯·希尔(Brice Hill)在 2026 年 9 月 8 日的花旗全球 TMT 大会上,公布了一组 DRAM 生产能力数字。他说,一年前全行业的晶圆投入量1约为每月 160 万片,今年行业在此基础上正增加每月 40 万片,未来几年每年还会新增每月 30 万至 40 万片。
这个数字之所以和其他预测性质不同,是有原因的。应用材料不是购买 DRAM 的公司,而是向 DRAM 工厂供应设备的公司。希尔说,公司自己的晶圆厂追踪系统正在追踪 100 多座工厂,先进逻辑和 DRAM 产线的开工率接近 100%,目前扩产的瓶颈不是需求,而是无尘室的施工速度。他还透露了单价:以绿地晶圆厂2为基准,建成每月 10 万片产能,仅设备就要花费约 100 亿美元,而升级现有产线的成本只有这个数字的四分之一左右。到 2030 年需要新建 15 至 17 座晶圆厂的测算,也是从这里得出的。
所以这 40 万片说的不是谁会买多少的推测,而是已经下单的设备和已经在动工的场地。 40 万除以 160 万等于 25%,如今市场上流传的“今年 DRAM 产能增长 25%”这句话,就是从这里来的。
但是同样是这一年,国内证券公司模型给出的数字却是 10%。
25% 和 10%,数的几乎是同样的晶圆
根据未来资产证券(Mirae Asset Securities)2026 年 3 月 23 日发布的报告,2026 年和 2027 年 DRAM 新增晶圆产能分别定为 19.7 万片和 28.2 万片。三星电子在平泽 P4 基础上加上 P5,估算为 8 万至 10 万片;SK 海力士则加上 2027 年龙仁 Y1 投产,估算为 6万5000至8万片。这两个增量分别标记为 +10.3% 和 +13.5%。
我们在这里反推一下分母。如果 19.7 万片对应 10.3%,那么基准产能约为 191 万片。第二个数字——28.2 万片对应 13.5%——指向的也几乎是同一个位置。而应用材料给出的基准是 160 万片。两个数字分歧的地方,不在于新增的晶圆,而在于已经被算作存在的晶圆。 终点是 200 万片和 211 万片,相差约 11 万片;而起点是 160 万片和 191 万片,相差达 31 万片。
这 31 万片的来历,仅凭公开资料无法确定。候选原因有三个。第一,基准时点不同。应用材料说的是“一年前”,也就是 2025 年下半年,而国内报告很可能以 2025 年年末为基准。第二,统计的公司不同。是只算前三大厂商,还是把 CXMT 和台湾的中小厂商也算进去,会导致数字相差数十万片。第三,是否事先从总量中扣除了因制程转换而消失的产能,也会造成差异。
无论是哪一种,解读方法都是一样的。25% 并不代表整个行业会扩大 25%,而是一个取决于说话人此刻承认存在多少座工厂的比率。 争论这两个数字哪个正确,意义不大,因为它们数的本来就是不同的对象。
 增加的晶圆并不会全部变成比特
整理完分母之后,剩下的问题是:那些晶圆最终会变成什么。
HBM 的裸片比一般 DRAM 更大,良率管理也更棘手,要获得相同数量的比特,需要的晶圆量是普通 DRAM 的 2 ~ 3 倍。美光也曾公开表示,HBM 增产需要经历晶圆 3 比 1 的转换。再加上向 10 纳米级 5 代和 6 代产品的转换本身也会减少每片晶圆产出的芯片数量。因此三星电子、SK 海力士、美光新投入的晶圆,若换算成比特,相当大一部分都“蒸发”掉了。
对面的情况则不同。CXMT 的营收几乎全部来自通用型 DDR 和 LPDDR。由于 HBM 占比几乎为零,晶圆几乎能原封不动地转化为通用比特。据 Counterpoint Research 于 2026 年 9 月 1 日公开的资料,CXMT 的全球 DRAM 营收份额在 2026 年第二季度达到 10%,较一年前的 4% 和上一季度的 8% 均有上升。同期,SK 海力士的份额则从 39% 降至 25%。
不过这是营收份额,而非比特份额。由于这是通用型产品价格暴涨的一个季度,实际数量看起来可能比真实情况更大。据 SemiAnalysis 估算,CXMT 的 DDR5 每比特成本比前三大厂商高出 30% 以上。一旦价格下跌,它也会是最先受伤的一方。
2019年发生的并不是斗鸡博弈
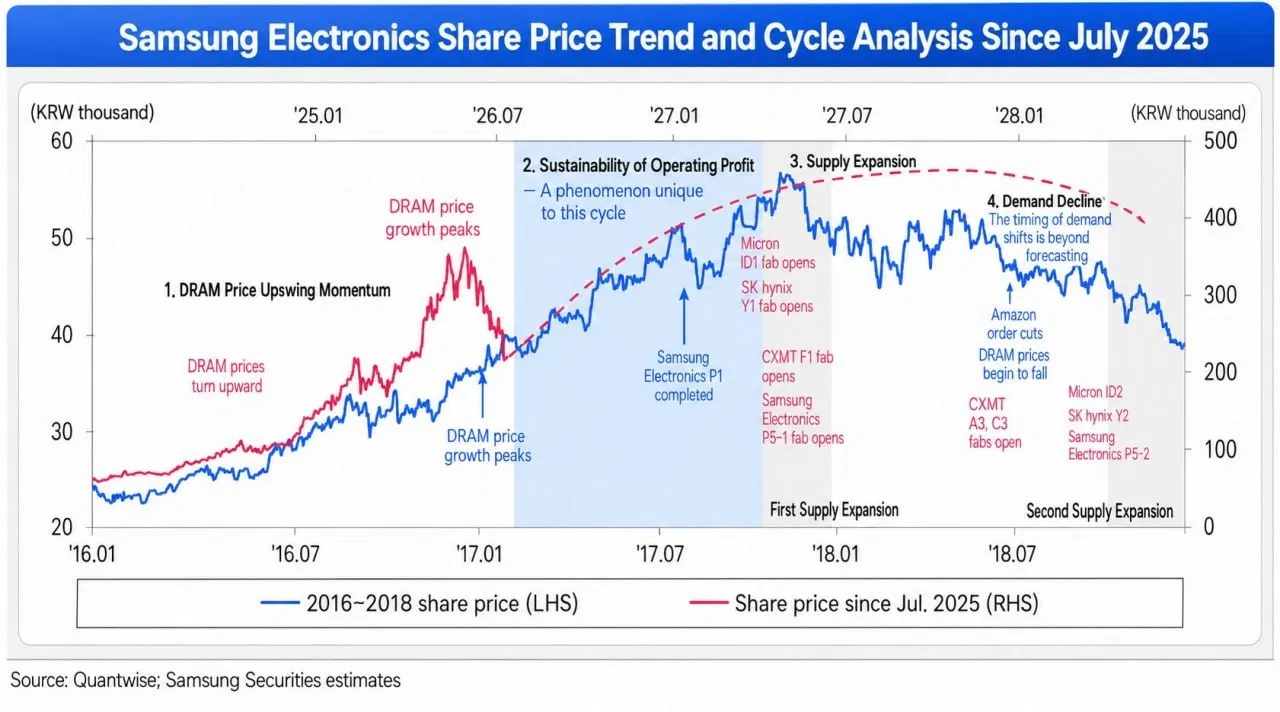
现在流传的三星证券图表把2016~2018年周期和2025年7月以后的走势叠加在一起,把供给扩张与需求放缓的区间安排在相隔一年多的位置上。于是“斗鸡博弈”这个说法自然而然地被套用了进来,但这两件事的机制并不相同。
2016~2018年之后到来的是库存调整。三星电子半导体部门营业利润从2018年的44万5700亿韩元跌到2019年的14万200亿韩元,降幅达68.5%,但三家公司都朝同一方向削减了投资,大约六个季度后就恢复了。真正的斗鸡博弈发生在2008~2009年。那是一场低于成本价出货、看谁能撑得更久的游戏,最终奇梦达在2009年1月倒下,尔必达也在2012年2月破产。要让这场游戏成立,必须有参与者甘愿承受亏损、持续生产。
如今能坐上那个位置的,并不是现有的三家公司。而且预告片已经上演过一次了。2024年第四季度,三星电子DS部门营业利润仅为2万9000亿韩元,当时公司和业界给出的原因之一,就是中国低价产能冲击导致通用DRAM价格下跌。这意味着,在AI需求把这一切盖过去之前,同样的事情其实已经发生过一次。
问题在于,如今三星电子和SK海力士的利润大部分正是来自那种通用DRAM。2026年第一季度,两家公司合计营业利润约为95万亿韩元,据《首尔经济》报道,拉开两家公司存储器利润15万亿韩元差距的,并不是HBM,而是价格涨幅超过100%的通用DRAM。平泽P4厂的目标产量中,也有大约40%被规划为通用DRAM。
拿到数字时首先要问的三件事
以后大家还会不断收到“供应增长了百分之多少”这样的说法。晶圆还是比特、分母里放的是什么,这些前面已经讲过了,这里只需再多问一句:那批晶圆流向了哪种产品。
| 问题 | 要确认的内容 | 为什么重要 |
|---|---|---|
| 是晶圆还是比特 | 是投入量口径,还是出货比特口径 | HBM 转换和微细工艺转换会使晶圆和比特产生分歧 |
| 分母是什么 | 基准时点、是否包含中国、是否反映转换损耗 | 同样的晶圆,可能算出 25%,也可能算出 10% |
| 流向哪种产品 | 是先进 DRAM·HBM,还是通用型 | 过剩是按产品线出现的,而不是按整个产业出现的 |
需要持续关注的指标也可以整理如下:通用型 DDR5 合约价与 HBM 售价是否朝同一方向变动,中国的通用型比特出货是在内需中消化还是转为出口,以及三星电子和 SK 海力士的产品组合中,通用型占比正在向哪个方向变化。
有些企业眼下就要做出决定。近来内存供应合约的期限已从一年左右延长至 3~5 年,并附带 10~30% 的预付款、具有法律约束力及损害赔偿条款的结构3。这是把短缺阶段的价格用长期合约锁定下来的做法。在通用型率先下滑的情境中,这份合约不再是防御手段,反而会变成负担。在现在签字之前,最好先分清楚该合约的价格基准究竟是通用型 DRAM,还是 HBM。
 Oswarld视角
拿到这份资料后,我最先做的计算也是用 40 万除以 160 万。25%。然后“一年后的斗鸡博弈”这句话自然而然地跟了上来。不过,看到把同一年称为 10% 的模型之后,我才意识到,我除的不是产业,而是某个人的统计口径。
数字在流转的时候,比率很容易跟着走,分母却往往跟不上。所以等“25%”到达会议室的时候,究竟是什么东西被称为 160 万片,早已消失不见了。
再看一遍图表,会发现一个有意思的地方。三星证券已经把 CXMT 的 F1、A3、C3 晶圆厂放进了供给扩张区间。这并不是把中国排除在外,而是把中国的晶圆厂和美光的 ID2、SK 海力士的 Y2、三星电子的 P5-2 排在了同一行。在我看来,这正是出现偏差的地方。虽然排在同一行,但这些晶圆厂生产的产品不同,各公司对价格信号的反应方式也不同。一个成本劣势达 30% 的厂商之所以仍然持续生产,理由不是利润,而是自给率。
所以,比起时点,我更先看产品线。图表所指的区间是先进 D 内存和 HBM 生产线,但如今赚取利润最多、也是中国唯一正面切入的领域,是通用 D 内存。
结语
总结一下,应用材料的 25% 和国内模型的 10% 大体上是把同样规模的扩产除以不同的分母得出的结果。所以这场争论中真正需要确认的,不是扩产规模本身,而是那些晶圆流向哪种产品、又是谁在那款产品上定价。
局限性也一并写下来。应用材料是卖设备的公司,有把扩产往大了说的动机。未来资产的报告是 3 月的资料,没有反映之后 6 个月的订单情况。三星电子在 2026 年 7 月 30 日的电话会议上表示,2027 年的供应短缺会比今年更严重,并延续到 2028 年。《金融时报》在 7 月 19 日的报道中则提到了 2028~2029 年出现供应过剩的可能性。看着同一份资料却得出如此不同的结论,这件事本身就是一个信号:眼下正处在需要先把分母对齐的阶段。
读者,今天梳理的三个问题里,恐怕总有一个,是你手头的资料给不出答案的。
💬 如果你正在谈判或审核中的内存、服务器采购合同,欢迎在评论区告诉我合同期限是几年,定价基准是通用 DRAM 还是 HBM。我很好奇实际上都在谈些什么条件。
📨 如果身边有同事在 2027 年预算里编列了服务器或 PC 采购费用,请把这封信原样转发给他们。


参考资料与延伸阅读
核心来源
- Investing.com,“Applied Materials at Citi conference: AI demand keeps outlook strong”,2026年9月8日。……希尔CFO的发言以原文文字记录形式刊出,可以直接确认160万、40万、30万~40万片的上下文
- 未来资产证券,“半导体:内存价格见顶担忧为时尚早”,2026年3月23日。……这是2026~2027年新增晶圆产能19.7万片、28.2万片以及增长率10.3%、13.5%的原始数据来源
- Digital Daily,“‘极端水平’的DRAM扩产,三星、SK正在提前推进”,2026年5月12日。……同时说明了HBM需要2~3倍晶圆用量以及微细制程转换导致的产能减少
- 首尔经济,“三星、SK海力士内存利润相差15万亿韩元,通用DRAM是分水岭”,2026年4月26日。……可以确认目前利润来自哪些产品、P4的通用产品占比是多少
背景知识
- Tech Times,“CXMT Hits 10% DRAM Market Share”,2026年9月3日。……同时谈到了Counterpoint的市占率数据以及基于DUV的成本劣势
- Dailian,“三星电子,去年营业利润27万亿韩元”,2020年1月30日。……这是半导体部门业绩从2018年44万亿5700亿韩元降至2019年14万亿200亿韩元的一手资料
- SBS Biz,“三星电子半导体去年第四季度未能赚到3万亿韩元”,2025年1月31日。……这是中国低价供应冲击压低通用内存价格的2024年第四季度记录
- Newsis,“供不应求的内存,已经开始担心供应过剩?”,2026年7月20日。……整理了英国《金融时报》关于2028~2029年可能出现产能过剩的报道
相关往期

你的观点会成为下一期的线索
欢迎留下你的经验与看法。