

AI利用コストは低下しているのに、なぜ支出は増えるのか
AI利用コストが下がる一方で有料サブスクと利用量は増加しています。米国家計の決済データやOpenRouterのデータをもとに市場の変化を読み解きます。
ビジネス業績より先に下落した株価
a16zが紹介した米国の新聞社株価チャートには、株価と業績見通しのタイムラグが見て取れます。
チャートにおいて株価は2002年から下落し始めましたが、業績見通しが大幅に悪化したのは2007年頃でした。業績の悪化が数字として表面化する前に、投資家が事業の先行きを低く評価した事例です。
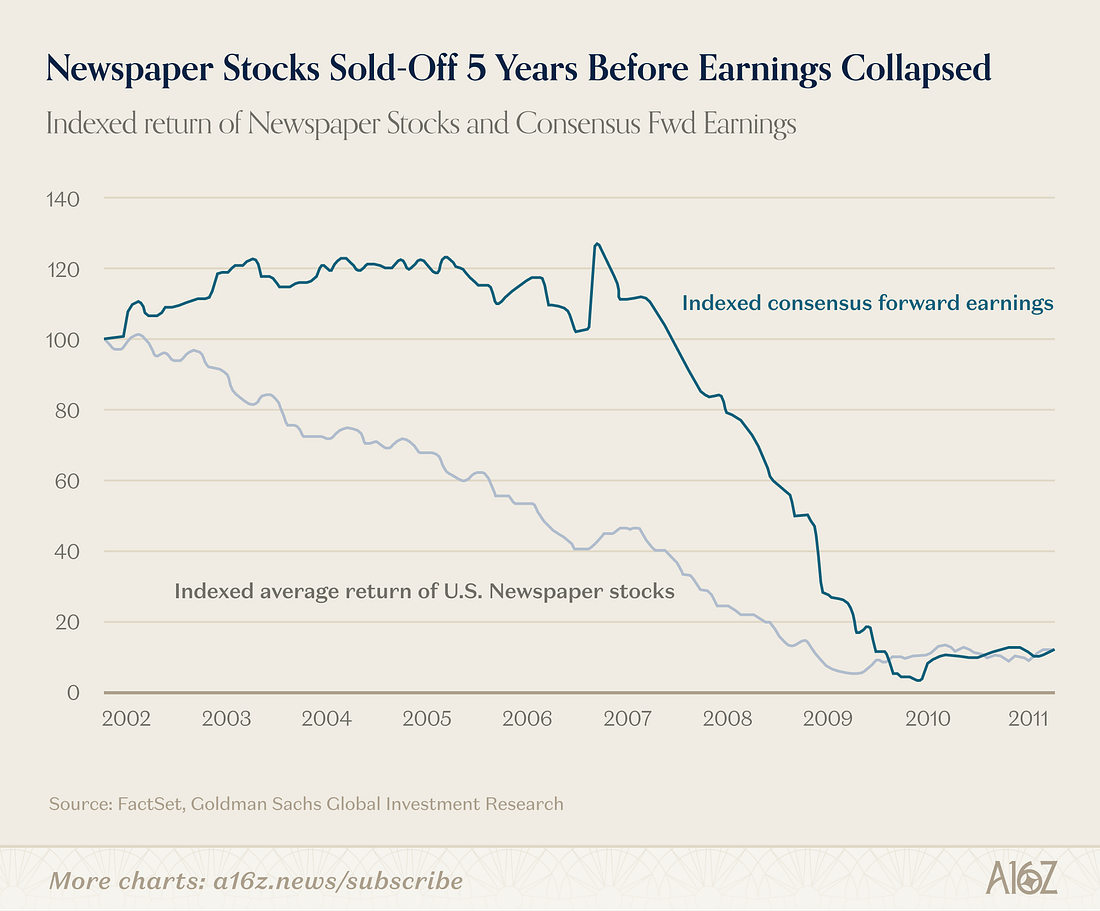 [チャート1:Newspaper Stocks Sold-Off 5 Years Before Earnings Collapsed]
現在、ソフトウェア株でも同様の議論が交わされています。「業績はまだ堅調だが、AIがいずれSaaSを崩壊させるだろう。新聞社のときのように事前に売却すべきだ」という論理です。実際にソフトウェア企業の向こう12カ月予想フリーキャッシュフローに対するマルチプル1は、2014年以降で最低水準まで低下しました。
AIの普及を新聞産業の衰退と同じプロセスとして捉えてよいのでしょうか。AIの利用量が増加しているというデータもあります。利用コストが低下した際に需要がどれほど増え、その需要を誰が売上として取り込むのかを合わせて見極める必要があります。
ソフトウェア銘柄ごとに異なる株価動向
ソフトウェアセクターの株価下落を一括りにしてしまうと、銘柄ごとの違いを見落としがちになります。a16zの分析では、米国のソフトウェアETF構成銘柄をリターン順に分類して比較しています。
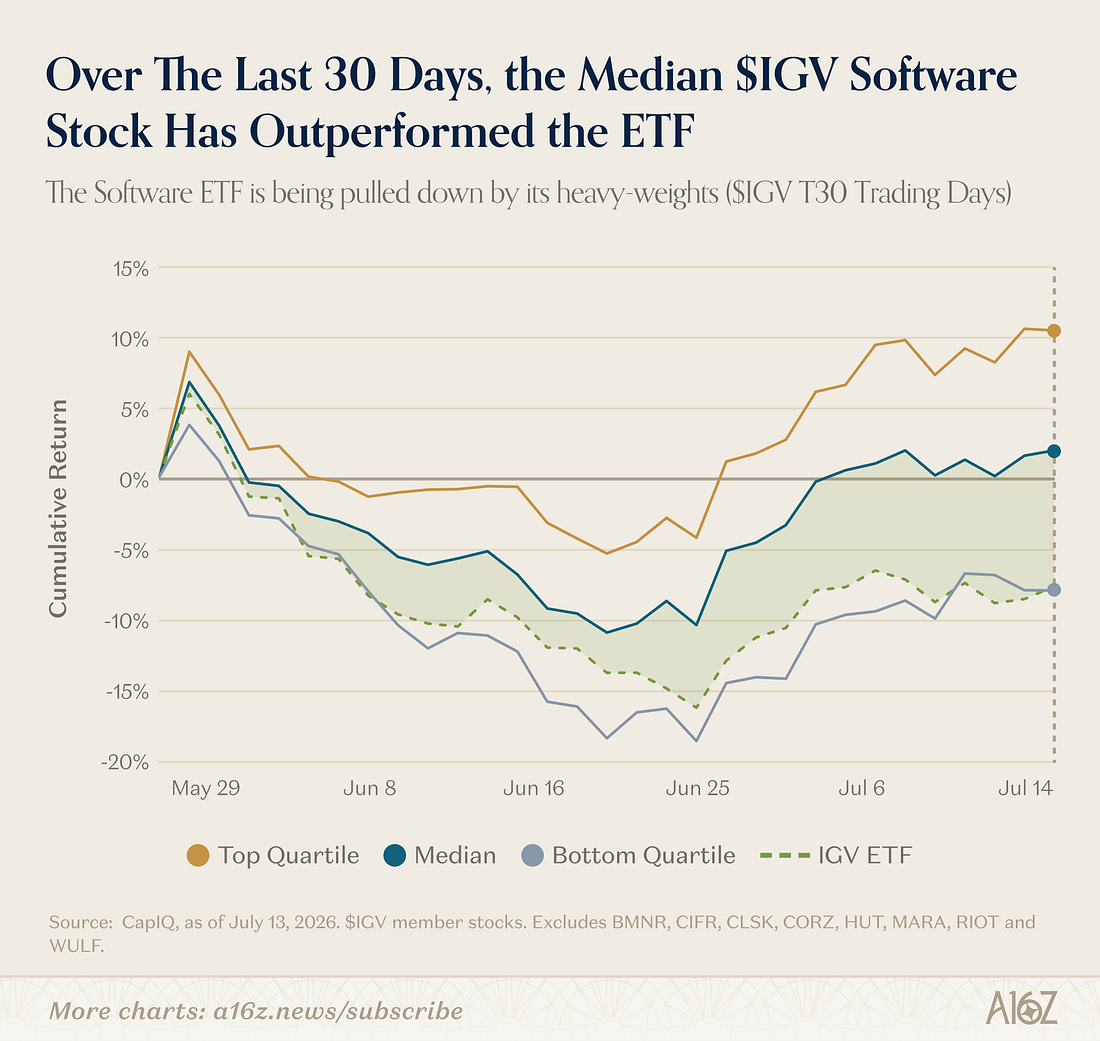 [チャート2:Software’s Selective Sell-Off、$IGV分位別リターン]
米国ソフトウェアETFであるIGV2の構成銘柄をリターン順に4つのグループに分けてみると、年初までは上位群と下位群が似たような動きを見せていました。ところが2026年1月を境に乖離し始め、現在では上位4分位と下位4分位の間に約50%ポイントもの格差が生じています。上位4分位に至っては、むしろプラスのリターンを記録しています。
興味深いのは、この格差が売上高成長率とほとんど相関していない点です。高成長の大手銘柄が最下位グループに集中しているケースも見られます。a16zは、投資家が現在の成長率だけでなく、AI時代においても競争優位を維持できるかどうかを評価していると分析しています。分析対象のサンプルにおいて、セキュリティやシステム監視、特定産業に特化したソフトウェア企業は比較的堅調だった一方、汎用プラットフォームやツール系は軟調でした。もっとも、株価動向が各企業の命運を決定づけるわけではありません。
**ソフトウェアを作れるという事実だけでは、もはや競争優位を保てなくなったという解釈です。**AIの利用コストが低下したことで、新規競合が参入しやすくなった点も考慮に入れる必要があります。
売上が85%急増した企業が「サブスクは死んだ」と言った・第147号・INLEVEL9 Letterソフトウェアが仕事を代わりに終わらせてくれる時代、値札が変わりつつありますPCよりも短い期間で下落したAI利用コスト
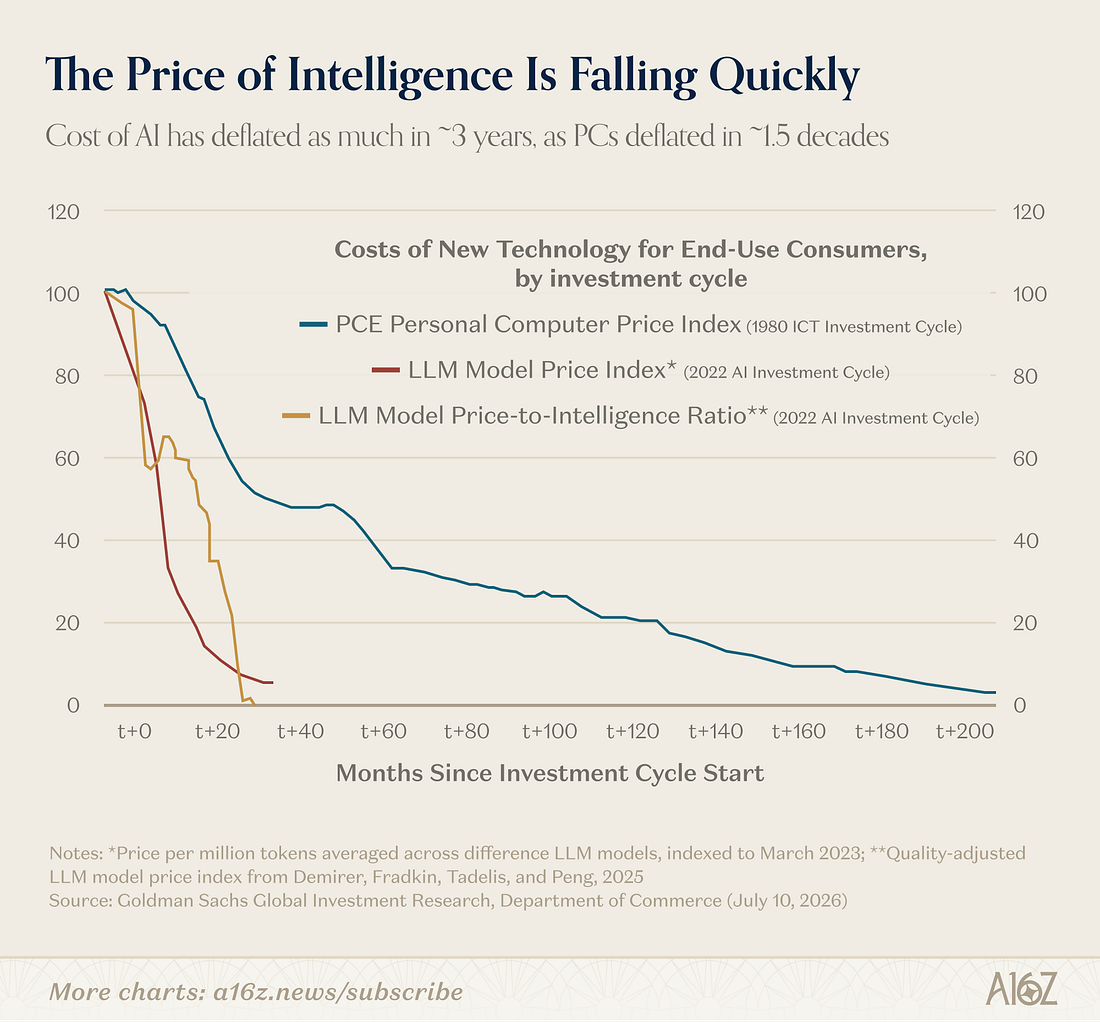 [チャート3:The Price of Intelligence Is Falling Quickly]
ゴールドマン・サックスの資料を再引用したこのチャートは、1980年代以降のPCと2022年以降のAIにおける価格指数の推移を比較したものです。PCで15年以上かかった価格下落幅が、大規模言語モデル(LLM)では約3年で生じたことを示しています。ただし、性質の異なる製品や品質を調整した指数比較であるため、あらゆるAIの価格がPCより正確に5倍速く下落するという法則を意味するわけではありません。トークン3単位で比較したAIの利用コストが急速に低下したというトレンドを示しています。
ここで解釈が2つに分かれます。悲観論はこう指摘します。「フロンティアモデルの開発コストはますます高騰しているのに、顧客があえて最新モデルを使う理由は薄れている。より安価な旧型モデルやオープンウェイトモデル4へ移行してしまえば、フロンティアモデルの開発は持続できなくなる」。
一方、楽観論の見方は異なります。価格が下がるほど用途が拡大し、利用量の増加が単価下落の影響を上回る可能性があるという考え方です。これは19世紀の経済学者ジェボンズが石炭の消費において発見したパターン、「ジェボンズのパラドックス5」にほかなりません。
以前、第2号でもこのパラドックスを取り上げました。当時は個人の業務に関する話でした。AIによって個々の作業は速くなったものの、業務の総量が増加したことで退勤時間は早くならないという構造、UCバークレーの研究チームが「業務強化」と呼んだ現象です。今回は同じパラドックスを市場全体へと視野を広げて捉えます。個人のAI利用で見られた現象が、家計や企業の支出データにも表れているのかを確認してみましょう。
価格が低下するなか、家計支出とトークン利用量は増加傾向
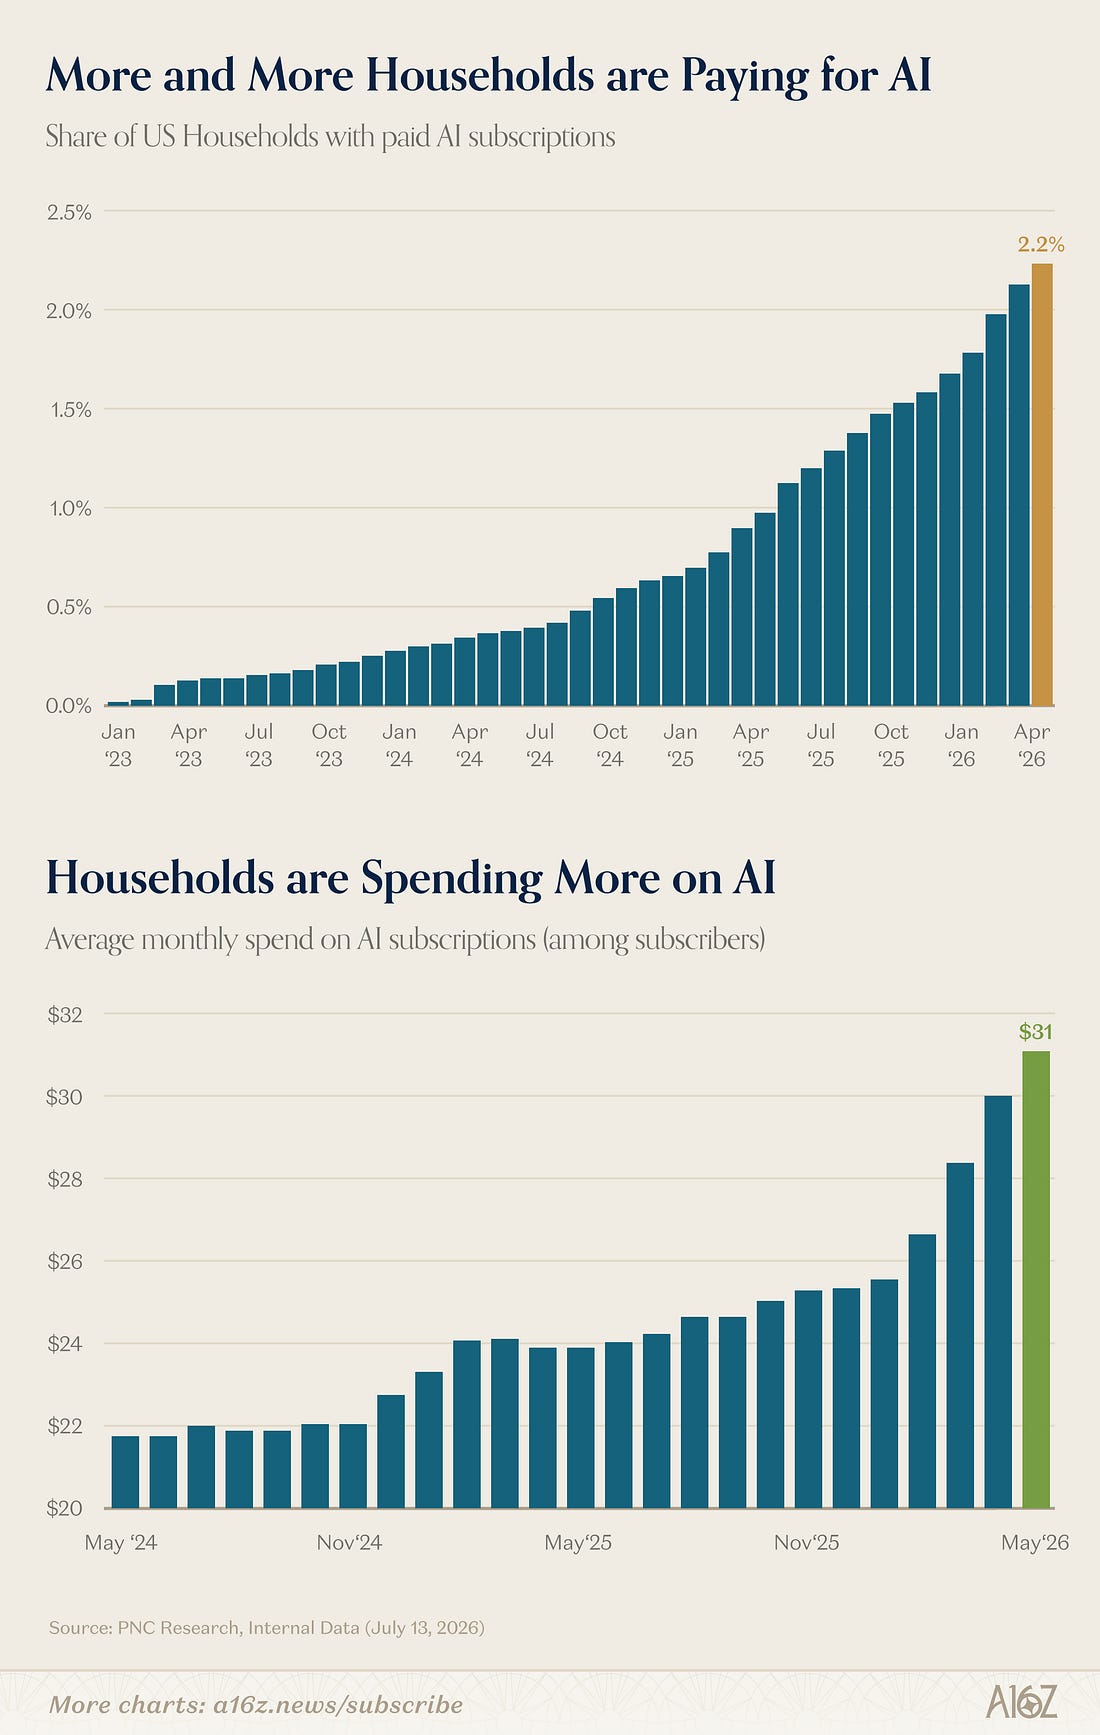 [チャート4:米国家計のAI有料サブスクリプション普及率と月平均支出]
a16zが紹介したPNC銀行の決済データサンプルにおいて、AIの有料サブスクリプションを利用している世帯の割合は2026年4月時点で2.2%でした。絶対的な数値としてはまだ小さいものの、提示された期間を通じて着実に増加しています。さらに注目すべきはサブスク利用世帯の月平均支出で、年初から約25%増加して31ドルに達しました。有料サブスク利用者の支出額も増えているのです。ただし、APIのトークン単価と家計が支払う定額サブスク料金は別種の価格体系であるため、単純に同一視して比較することはできません。
YipitDataがOpenRouterの利用データを分析した結果も、利用量の増加を示しています。アジア拠点のプロバイダーによるトークンシェアは、年初比で約3倍の60%へと拡大しました。原典ではこれを、オープンウェイトの代替手段の普及を示す代理指標として用いています。同期間にフロンティアモデルの利用量も増加し、ユーザーあたりのトークン消費量はユーザーあたりの支出額を上回るペースで拡大しました。これはOpenRouterのサンプルに基づく結果です。低価格モデルへの需要シフトと利用量全体の増加が同時に起こり得ることを示唆しているものの、AI市場全体を代表しているとは限らない点には留意が必要です。
参考になる過去の数値が1つあります。企業向けコンピューターが実用化されてから数十年が経過した1997年でも、米国の35〜54歳の成人におけるPC保有率は45%水準にとどまっていました。現在の比較データでは世帯基準で約90%、スマートフォンまで含めれば約97%に達しています。個人と世帯、有料サブスクリプションとデバイス保有を単純比較することはできないため、普及率を同一基準で捉えるべきではありません。技術の普及は、その効用と価格に応じて緩やかに、長い時間をかけて進展するものです。2.2%という普及率も、天井に達した数値というよりは初期段階にあると見るのが妥当でしょう。
ただし、ここで率直に確認しておくべき点があります。チャート3の品質調整済み価格指数を構築した研究チームが、同じ論文内で導き出した結論はむしろ慎重なものでした。Demirerらの研究チームが短期の価格弾力性6を推計したところ、1を辛うじて超える水準にとどまり、そのため「ジェボンズのパラドックスが働く余地は限定的である」と述べています。測定の範囲内では、価格下落に伴う利用量の増加が総支出を大きく押し上げるほどではなかったという意味です。わずかな価格変化から推定された弾力性を、価格が半減するような大幅な変動にそのまま当てはめるのは困難です。
では、総支出の増加はどこから生じているのでしょうか。私はこの点こそが議論の核心だと考えています。既存ユーザーがより多く利用すること(集約的マージン)と、新たなユーザーが継続的に流入すること(外延的マージン)は別次元の話です。研究チームが推計したのは前者であり、有料サブスク世帯比率の増加は後者に関係しています。これまでの支出増は、ジェボンズ効果というよりも新規ユーザーの流入に大きく依存している可能性が高いのです。
Oswarldの視点
これらのチャートを眺めながら、私はAI利用コストの下落が競争環境や需要にどのような影響を与えるのかを考えていました。もっとも、株価や家計支出の変動を単一の要因で説明し切ることはできません。企業側の視点に立てば、誰もが安価なAIを扱える環境のなかで、競合が容易に模倣できない顧客関係や業務知識を備えているかどうかを点検すべきだと考えます。
これまでGTM戦略を策定してきた経験から振り返ると、新技術の単価が急落する局面で企業が最も陥りがちな過ちは、価格下落を市場の縮小と受け取ってしまうことです。価格が下がれば、コストの制約ゆえに断念していた用途や顧客層へと市場を拡大できる可能性があります。私がSaaSプロダクトの市場参入を支援するなかで目にしてきたパターンも同様でした。価格のハードルが下がった後に参入してきた顧客層が、最終的に売上の大半を生み出すことになったのです。
ただし、新聞社のチャートが示す教訓は今なお有効です。**市場が業績の崩壊より5年も前に売り抜けるという判断を下し、それが正しかったケースもあります。もっとも、新聞社の場合は読者や広告の需要そのものが他メディアへ流出していったのに対し、ソフトウェアは現在、需要そのものが拡大しています。全体としての需要が伸びていたとしても、既存製品に対する需要は減少し、他社に奪われる可能性は十分にあります。**したがって、私は現状をソフトウェア産業の終焉ではなく、需要の向かう先が別のプレイヤーへと移行していく局面であると捉えています。
おわりに
AIの利用コストが低下する一方で、有料サブスクリプションと利用量の双方が増加したことを示すデータがあります。だからといって、これを価格の下落が市場全体の成長を保証するという意味に捉えてはなりません。どのような顧客が新たに参入し、どの製品の需要がどこへ移り変わっているのかを具体的に見極める必要があります。
私にとって重要な問いは、AIを使いこなす競合が急増するなかで、自社のプロダクトがどのような差異化を維持できるかという点です。ピーター・ティールが『Zero to One』で論じた独占的な競争優位とも直結する課題です。最近、Y Combinatorのバッチでsame.newというサービスを目にして驚かされました。URLを入力するだけで、既存ウェブサイトのデザインとおおまかな機能を模倣して作成してくれるサービスです。既存の創作物の権利をいかに尊重するのかという懸念を抱くと同時に、このようなプロダクトが投資や支援を受ける現状を目の当たりにして、企業が守るべき差別化要素とは何かを改めて考えさせられました。
same.new読者の皆さんが利用されているAIのサブスク料金は、1年前と比べて増えましたか、それとも減りましたか? どのようなツールへの支出が増え、逆に解約したサービスは何でしょうか。ぜひコメントで教えてください。
📨 この分析がお役に立ちましたら、ぜひ同僚の方にもシェアしてください


参考資料と関連リンク
主要出典
- Moses Sternstein, “Charts of the Week: Software’s Selective Sell-Off”, a16z New Media (Random Walk), 2026. 7. 17. ··· 今回のニュースレターの骨子となった原典記事です。4つのチャートはすべてここから引用しています。
- Goldman Sachs Global Investment Research, “Costs of New Technology for End-Use Consumers”, 2026. 7. 10. ··· PCとLLMの価格下落サイクルを直接比較した主要な根拠資料です。有料リサーチのため公開リンクはありませんが、上記原典の記事内でチャートを確認できます。
- PNC Research, Internal Data, 2026. 7. 13. ··· 米国家計におけるAI有料サブスクリプション普及率(2.2%)および月平均支出(31ドル)データの出典です。銀行の内部決済データであるため、一次データは非公開となっています。
- YipitDataによるOpenRouterのトークン利用量分析、2026年。··· オープンウェイトモデルのシェア拡大と総消費量の増加を同時に示すデータです。OpenRouterのサンプルは低価格モデルのユーザー層に偏っている可能性がある点を踏まえてご覧ください。
反対側の根拠(あわせてご覧ください)
- Mert Demirer, Andrey Fradkin, Nadav Tadelis, Sida Peng, “The Emerging Market for Intelligence: Pricing, Supply, and Demand for LLMs”, NBER Working Paper 34608, 2025. 12. ··· チャート3の品質調整済み価格指数を作成した研究チームそのものによる論文です。しかし本論文の第5の知見では、短期の価格弾力性が1を辛うじて超える水準にとどまるため「ジェボンズのパラドックスの働く余地は限定的である」と指摘されています。本稿の議論と真っ向から対立する結論であるため、本文の第3章とあわせて読まれることをおすすめします。PDF全文も公開されています。
背景知識
- William Stanley Jevons, The Coal Question, 1865. ··· 効率の改善が消費を減らすのではなくむしろ増大させるというパラドックスの原典です。Econlibで全文を無料で読むことができます。
- U.S. Bureau of Labor Statistics, “Computer Ownership Up Sharply in the 1990s”. ··· 1997年における35〜54歳の成人のPC保有率45%という数値の出典です。
- Digitunity, “The United States Computer Ownership Gap Persists”. ··· 現在の米国家計におけるコンピューター保有率約90%のデータです。
あわせて読みたいバックナンバー
- 第2号:AIが仕事を減らしてくれない構造的理由、160年前の石炭と2025年のプロンプトの共通点 ··· 今回取り上げたジェボンズのパラドックスを、個人の業務とバーンアウトの視点から紐解いた回です。市場データとあわせて読むことで、全体像がより鮮明に見えてきます。

각주
-
マルチプル(Multiple):企業価値が利益やキャッシュフローの何倍として評価されているかを示す倍率のことです。低下したということは、同額を稼いでいても市場から以前より割安に見積もられていることを意味します。 ↩
-
IGV:米国のソフトウェア企業を組み入れた代表的なETF(iShares Expanded Tech-Software Sector ETF)です。構成銘柄の株価動向を通じて業界全体のトレンドを把握できます。 ↩
-
トークン(Token):AIモデルがテキストを処理する最小単位のことです。おおむねハングル1〜2文字、英語なら単語の一部に相当し、AIの利用料金は通常トークン数に応じて課金されます。 ↩
-
オープンウェイトモデル(Open-weight Model):モデルの学習結果(重みパラメータ)が公開されており、誰でもダウンロードして利用できるAIモデルのことです。利用条件は各ライセンスに準拠し、自身で運用するコストが商用APIより常に安価とは限りません。 ↩
-
ジェボンズのパラドックス:資源の利用効率が向上すると消費量が減ると思われがちですが、実際には価格低下に伴って用途が広がり、総消費量がむしろ増大するという現象のことです。19世紀の英国における石炭消費の研究で初めて観察されました。 ↩
-
価格弾力性(Price Elasticity):価格が1%下落した際に需要量が何%増加するかを示す数値です。この数値が1を十分に上回らなければ総支出は増加しません。1付近の場合、価格が下がった分だけ利用量が増えるにとどまり、結果として支出総額はほとんど変わりません。 ↩
あわせて読みたい過去の号
AIで作業は速くなったのに、なぜ退勤時間は変わらないのでしょうか
AIが節約した時間の分だけ、新たな業務や確認作業が増えることもあります。ジェヴォンズのパラドックスと業務現場の研究を通じて、ツール導入後に何を確認すべきかを見ていきます。
ビジネス品目タイプごとに3ユーロ、EUの少額小包関税
シャツ・玩具・サングラスのように品目タイプごとに3ユーロずつ。EUの少額小包関税の計算方式とTemu・SHEINの対応を整理しました。
ビジネス売上高が85%急増したPalantirが「SaaSは死んだ」と語った理由
Palantirの「SaaSは死んだ」発言の背景と、シート課金制のサブスクリプションから成果報酬型課金へとシフトするソフトウェア価格モデルの変化を整理しました。
ビジネス
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。