

暴落した日、中国はNvidia製チップをさらに求めた
AI需要が減速するという恐怖と、中国がメモリや露光装置を内製化するという恐怖が重なった急落です。需要減少とシェア低下がそれぞれどの事業に影響を及ぼすのかを整理しました。
ビジネス同じ日、中国はNvidia製チップをさらに買おうとしていた
昨日の朝9時、KOSPIは5%以上下落した6,400台で取引を開始し、取引時間中には一時6,000の大台を割り込みました。サムスン電子は13%、SKハイニックスは14%下落してその日の取引を終えました。1日の下落幅としてはどちらも記録的な水準であり、3か月分の上昇幅がわずか1日で帳消しになりました。
ところが同じ日、中国からはこれと正反対の内容の記事が報じられました。北京のMoonshot AIが次世代モデル「Kimi K4」を開発するため、NvidiaのBlackwell GPUを追加確保しようとしているという報道です。市場は「中国が半導体を自立化させた」という恐怖から韓国の半導体株を投げ売りしましたが、当の中国最前線のAI企業は、まさに同じ瞬間に米国製チップをさらに買い増そうと動いていたのです。
今回の急落には、質の異なる2つの恐怖が重なり合っています。1つは「AIが安価になればチップはそれほど必要とされなくなる」という需要への恐怖、もう1つは「中国がメモリと製造装置を自ら内製する」という代替への恐怖です。すでに生産や販売の現場で確認されている変化と、まだ現実には至っていない見通しとが混ざり合っています。
史上最高値から40%台の下落、1カ月の記録
まずは時系列で整理してみます。
出発点は6月25日です。この日、サムスン電子とSKハイニックスは揃って史上最高値を記録しました。SKハイニックスは取引時間中に298万7,000ウォンまで上昇し、その直前には2日間にわたってサムスン電子を抜き、コスピ時価総額1位に躍り出る場面もありました。証券界では、2000年のドットコムバブル期にシスコがマイクロソフトを抜いてナスダック時価総額1位に上り詰めた光景と比較する声まで上がりました。期待が頂点に達していたということです。
7月初旬から第1次の調整局面が訪れました。特別な悪材料というよりは、バリュエーションの負担と需給の問題でした。サムスン電子・SKハイニックスの単一銘柄レバレッジ商品に対する規制が施行され、信用融資とレバレッジの清算が下落を増幅させました。7月13日の1日だけでSKハイニックスは15%以上急落し、この時点ですでに高値から38%下落していました。
第2次は7月16日です。Moonshot AIが2兆8,000億パラメータのオープンウェイトモデル「Kimi k3」を公開したことで、昨年初頭のDeepSeekの際に浮上した疑問が再び蒸し返されました。「AIをこれほど安く作れるなら、あの高価なインフラ投資は今後も正当化できるのか?」。世界的な半導体株が一斉に揺らぎ、この局面については前回の特集で詳しく取り上げました。
そして第3次は今週です。一昨日(27日)、中国最大のDRAM企業である長鑫存儲技術(CXMT)が上海証券取引所に上場して初日に466%暴騰し、同じ日の夜には「中国が液浸DUV露光装置1の量産を開始した」というThe Informationの報道が出ました。昨日、韓国市場はこの二つを一挙に価格に織り込みました。コスピは取引時間中の下げ幅が9%に達して6,000の大台を割り込み、その後6,100前後で取引を終え、外国人投資家は1日で4兆8,000億ウォンを純売り越しました。サムスン電子とハイニックスを2倍で追従するレバレッジ商品は29%暴落しましたが、個人投資家はこの商品を7,300億ウォン分買い付けました。
累積で見ると、史上最高値に対してサムスン電子は約38%、SKハイニックスは取引時間中の高値基準で約48%下落した水準です。コスピも高値から30%以上押し戻されました。昨日1日だけで両社の時価総額が370兆ウォン以上減少しましたが、これは韓国政府の1年間の予算の半分を超える規模です。
同じ下落に見えますが、局面ごとに市場が恐れた内容は異なります。
1つ目の恐怖:AIが安くなれば、チップはそれほど必要なくなる
需要の減少を懸念する側の論理はこうです。中国が最高性能に近いモデルを安価に提供し、ウェイトまで公開すれば、米国のビッグテックが大規模なインフラ投資を続ける必要性は薄れるというものです。GPUの注文が減れば、その中に搭載されるHBM2の注文も減ります。HBMはサムスン電子とSKハイニックスの主要な収益源ですから、韓国のメモリー半導体の業績見通しを引き下げざるを得ないという結論に至ります。ここまでが、Kimi K3によって呼び戻された計算です。
一見もっともらしく聞こえます。しかし、この計算の前提を揺るがす事実が、ここ数日の間に3つも浮上しました。
第1に、Moonshot AI自身の動きです。The Informationの報道によれば、Moonshot AIはK3よりもはるかに大規模な次世代モデル「K4」を準備しながら、NvidiaのBlackwellを追加で確保しようとしています。そもそもK3自体が、Blackwellを含むNvidiaのGPUで学習されていました。ホワイトハウス科学技術政策局のマイケル・クラツィオス局長は去る22日、Moonshot AIがGB300サーバーを確保し、タイのGB300クラスターにアクセスしてモデルを学習させたと公に指摘しました。情報筋によると、データ持ち出し規制のため、一部の学習は中国国内で並行して行われたといいます。アリババの最新モデル「Qwen3.8-Max」もまた、Blackwellで学習されたと伝えられています。「効率的な中国発モデル」のせいでチップ需要が冷え込むという恐怖のただ中で、そのモデルを作っている当事者たちが、規制されたチップを迂回路まで開拓してさらに手に入れようとしているのです。
第2に、需要のもう一方の極です。同じ週、米国ではAMDとCore Scientificが最大2.5ギガワット規模のAIデータセンターに関するパートナーシップを発表しました。 2027年から500メガワット以上でスタートし、段階的に拡大していく契約ですが、2.5ギガワットといえば、大型原子力発電所2基分を超える出力をAIの演算に充てるという話です。需要が冷え込む市場からは、到底出てこない契約です。
第3に、歴史です。「AIが安くなればインフラ投資は減る」という恐怖は、昨年の初めにDeepSeekが登場した際にも市場を揺るがしましたが、その後の1年半の間に実際に起きた出来事は正反対でした。 コストが下がると利用は爆発的に広がり、ビッグテックの投資はむしろ増えました。ジェンスン・ファンが先週、「無料のAIはハードウェアにとって好都合だ」と言い切ったのも同じ文脈です。もちろん、彼はチップを売る立場ですから発言を割り引いて受け止める必要はありますが、少なくともこれまでのデータは彼の味方でした。
そのため、今回の下落を招いた需要への恐怖は、新たに確認された根拠というより、昨年の初めのDeepSeekショックの記憶に引きずられた反応だと私は見ています。Kimi K3の公開がその記憶を再び呼び起こした、という方に近いです。
第二の恐怖:中国が自ら作る
今週の恐怖は性質が異なります。需要ではなく供給の話、つまり「その市場を中国に奪われる」という代替への恐怖です。引き金となったのは二つありました。
すでに生産と販売が進んでいるCXMT。 CXMTは27日、上海の科創板3に上場し、公募価格8.66人民元に対し466%上昇の49人民元で初日の取引を終えました。時価総額は約3兆2,800億人民元、韓国ウォンにして約712兆ウォンに達し、中国工商銀行を抜いて一気に中国本土市場の首位に立ちました。今回の上場で調達した資金だけで579億人民元、約12兆5,000億ウォンに上ります。今年のアジア最大のIPOであり、中国の半導体企業としては過去最大の資金調達となったほか、NAND最大手のYMTCも年内の上場を準備しています。
そしてCXMTは、計画段階にとどまる会社ではありません。DRAM世界4位で、昨年ベースで世界全体のDRAMウェハー生産能力の約11%を占め、2028年には15%まで拡大する見通しです。現在はDDR4のような汎用DRAMを市場価格の半値水準で放出しながらシェアを広げていますが、折しも生産がAIサーバー向けへ集中したことで、汎用DRAMの価格が今年初め時点で1年前の8倍水準にまで跳ね上がっている状況です。価格が上がれば値引き販売の余力も広がりますが、実際に利益が残るかどうかは生産原価を併せて見る必要があります。 HPやDell、ASUS、AcerがCXMT製品の品質テストに入っており、Appleは米国政府に対してロビー活動を行いながら、中国向け販売端末に搭載するCXMT製DRAMの認証手続きを進めています。Appleは2022年にも中国製メモリの採用を推進したものの、米国政府の反発を受けて断念した経緯がありますが、今回はあらかじめ認証を済ませておき、政治的な承認を待つというアプローチをとっています。中国政府が後押しする構図の上に、西側の需要が引き寄せる構図まで重なった形です。
CXMTは上海工場の生産能力の20%をHBM3へ転換しつつあるとも報じられています。最先端製品ではありませんが、汎用DRAMで稼いだ資金を、より高スペックな製品の開発に投入していくという順序です。
まだ供給量が少ない中国製DUV。 同じ日の夜に入ってきた露光装置のニュースは性質が異なります。The Informationによると、上海のある国有企業が液浸DUV露光装置の初期量産を開始し、今年約5台をSMICや華虹半導体、CXMTへ供給したうえで、来年には約20台へ拡大する計画です。企業名は非公開ですが、業界ではファーウェイ関係企業とつながる宇量昇(ユーリャンション)と推定されており、SMICが昨年9月からこの装置をテストしてきたというフィナンシャル・タイムズの報道もありました。 このニュースを受けて、ASMLの株価は1日で8%超下落しました。ちなみにASMLの直近四半期の売上高において、中国は3番目に大きい市場です。自立を掲げる中国が、依然としてASMLの主要顧客であることを意味しています。
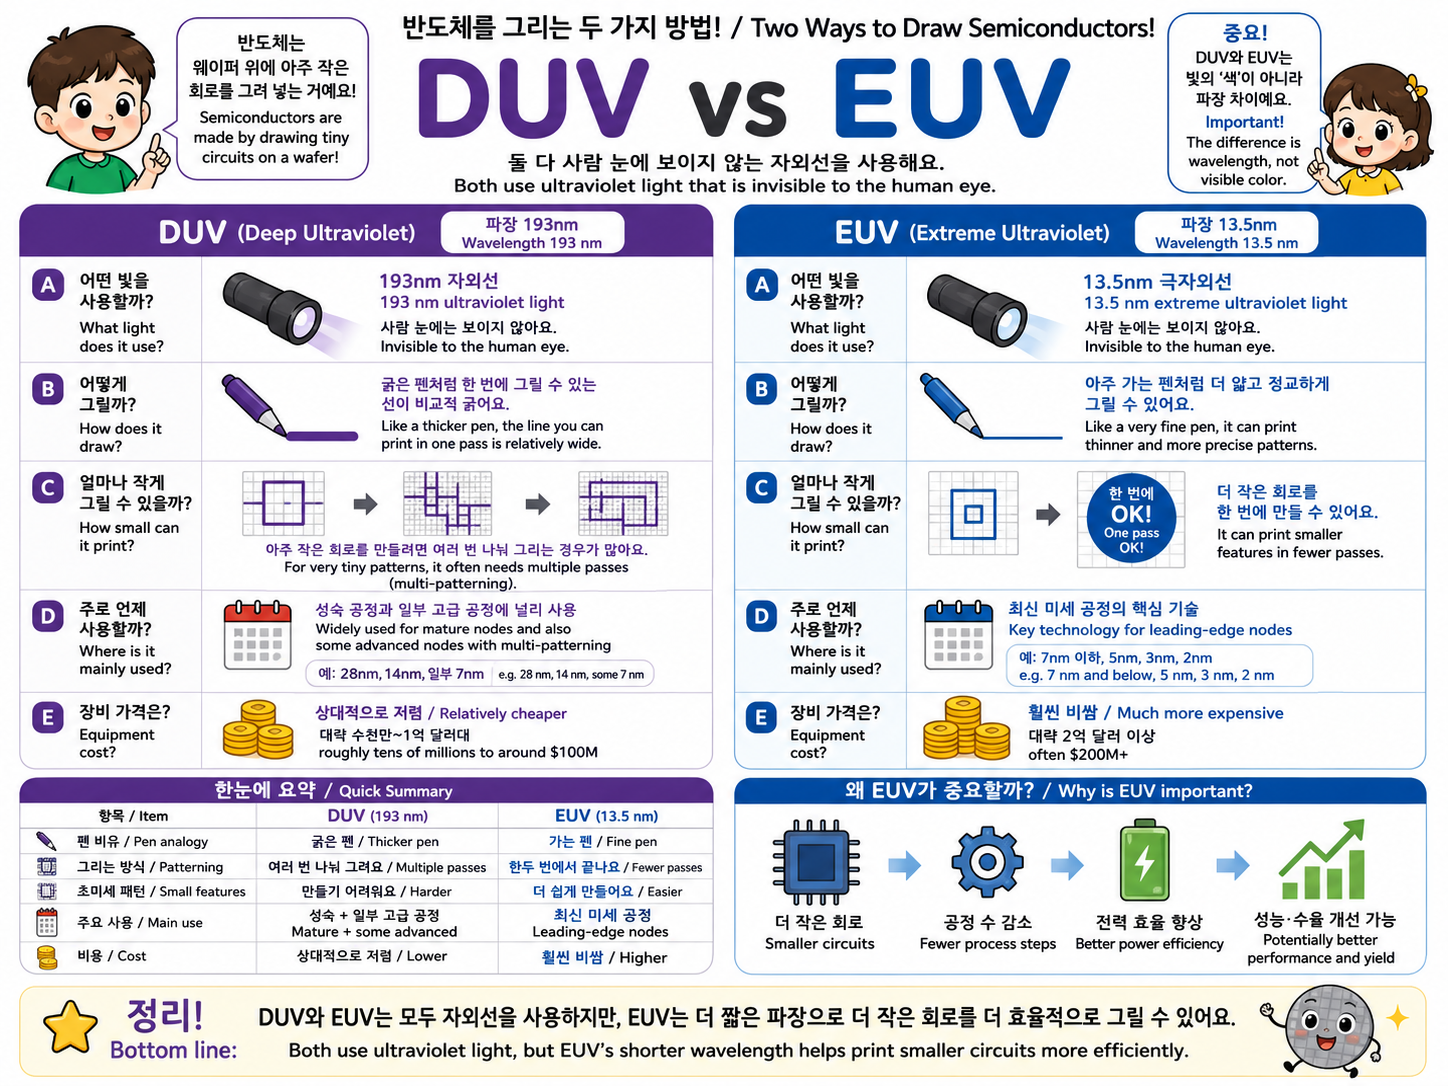 露光装置は中国の半導体自立に向けた最後のボトルネックと目されてきた装置だけに、その象徴性は極めて大きいです。しかし、実際の供給量と技術水準を数字で見ると次のようになります。(個人的にASMLの長年の株主として心が痛むところです。)
まず規模です。今年の5台という数字は、ASMLが昨年1年間に出荷した液浸DUV装置131台(The Information集計)の4%にも満たない水準です。次は世代です。今回の中国製装置は28ナノメートル級のArF液浸方式であり、ASMLが2000年代半ばに実用化した技術と同等です。つまり20年前の技術であり、一部の基幹部品は依然として日本製です。EUV、さらにはその先のハイNA EUVとは、光源から精度に至るまで2〜3世代に及ぶ根本的な格差が残されたままです。
経済性を見ればさらにシビアです。ゴールドマン・サックスの分析によると、EUVを使わずにDUVだけで7ナノメートル以下に挑む場合、同一回路を何度も分割して露光するマルチパターニング4を余儀なくされますが、工程が複雑化するほど不良率は跳ね上がります。同量のチップを生産するには装置と投資を指数関数的に積み増さざるを得ず、その結果として残るのはTSMC比で40~50%高いコスト構造だという試算です。ちなみにASML自身でさえ、EUVの研究を1990年代末に開始し、量産ラインへ投入できたのは2010年代後半になってからのことでした。1世代の装置を実際の量産に耐えうるものにするまで、実に20年を要したわけです。
では、5台には意味がないのでしょうか? 私は逆に、この5台の真の意味は代替ではなく「保険」にあると見ています。現在、米議会にはSMIC、華虹、CXMT、ファーウェイ、YMTCを名指しし、新規の輸出だけでなく、すでに導入済みのASML製装置に対する保守点検や技術サポートまでも遮断する法案(MATCH Act)が提出されています。これが現実になれば、中国のファブは現有の装置すら停止させなければならなくなります。そうした事態に備えるのであれば、技術水準で劣る国産装置であっても、自力で生産を継続するための手段になり得るという意味を持ちます。ただし、5台だけで既存の装置をすべて代替できるわけではありません。これは私が以前のニュースレターでも触れた可能性ですが、それが可視化されたという事実だけでも、市場には強烈な衝撃を与えています。
封鎖が育てた中国、今や扉を閉ざす · 第157号 · INLEVEL9 Letter米国の封鎖がかえって自立を前倒しさせた結果です整理すると次のとおりです。代替への恐怖のうち、先端HBMや最先端プロセスにおける自立は、まだ実現するかどうかを見極めるべき見通しの段階にあります。一方で、レガシープロセスや汎用DRAMにおいては、中国企業の生産と販売がすでに拡大しています。そして報道によると、サムスン電子とSKハイニックスのDRAM生産のうち、半分以上を占めているのがまさにその汎用製品なのです。
需要の減少と中国のシェア拡大は区別して捉えるべき
この二つのリスクが韓国の半導体企業に及ぼす影響は、分けて考える必要があります。
需要の減少は市場全体がどれだけ拡大するかという問題であり、中国のシェア拡大はその市場の中で韓国企業がどれだけ売れるかという問題です。CXMTの株価上昇にもメモリ市場と同社の成長に対する期待が反映されているはずですが、株価だけで全体の需要動向を断定することはできません。全体の需要が鈍化する中で韓国企業のシェアも低下するという状況は十分にあり得ます。二つのリスクは互いに矛盾するものではありません。
 特に韓国のメモリ企業は、HBM需要の鈍化と汎用DRAMシェア低下の影響をそれぞれ受ける可能性があります。そのため、昨日の売りがすべて非合理的だったとは言えません。ただ私は、二つのリスクのほかに下落幅を広げた要因もあったと見ています。
第三に、同調化です。KOSPIとナスダックがAIという一つのナラティブで結びつき、一方の市場の恐怖がもう一方の市場へ瞬く間に飛び火する構造になっていました。
ゴールドマン・サックスは、今回の急落をCXMTの上場とDUV量産のニュースに対する心理的な過剰反応と判断しました。成熟プロセスを中心とした自立という意義はあるものの、先端AI半導体のバリューチェーンの競争力や主導企業の支配力を揺るがす可能性は極めて低いという見立てです。その一方で「今回は違う」という実体論もあります。私は、中国が追いつくまでに要する時間をどう見るかこそが、二つの見解を分ける決定的な違いだと考えています。今後5年以内に先端分野の格差が大きく縮まることは難しくても、15年という長期にわたる追撃の可能性まで無視することは困難です。昨日の下落幅には、そうした長期的な見通しに対する懸念も反映されていたと考えています。
Oswarldの視点
奇しくも今回の急落が起きる2日前、私はあるメディアのインタビューでこのような趣旨の話をしました。中国AIの衝撃は、特定のモデルが米国に勝ったという点にあるのではなく、独自のモデルとインフラを確保したうえで、それを世界へと拡散させている点にあるのだと。そしてソブリンAIとは、自国製モデルを1つ持つという問題ではなく、アクセラレーターやメモリ、データセンター、運用ソフトウェアに至るサプライチェーン全体の問題なのだと。その2日後、市場はまさにそのサプライチェーン問題に対し、時価総額で数百兆ウォン規模の反応を示しました。
GTM戦略を策定する中で学んだことが1つあります。投資家は製品の現在の性能よりも、今後の開発・拡張計画を見て価格をつけるということです。昨日、市場が織り込んだのも、露光装置5台の現在の性能ではなく、その装置が今後数年にわたって増えていくだろうという見通しでした。そうした見通しは今すぐ数字で検証することができないため、恐怖が膨らめば下落幅がどこまで広がるか見当がつきにくくなります。
ただ、私はこの恐怖を笑い飛ばそうという立場ではありません。汎用品から始まり、物量で押し切り、技術で追いつくという道筋は、私たちがLCDですでに一度経験したプロセスの初期段階に似て見えるのが事実だからです。異なるのは、かかる時間です。LCDでその追撃が完了するまでに10年かかりましたが、メモリは技術的難度がそれよりもはるかに高いのです。警戒すべき事態であるのは確かですが、1日ですべて織り込むような話ではありませんでした。
おわりに
今回の下落は、性質の異なる二つの恐怖、すなわちAI需要が頭打ちになるという恐怖と、中国がメモリや製造装置を自前で作るようになるという恐怖が重なった結果です。先端プロセスやHBMにおける中国の自立はまだ見通しの段階ですが、汎用DRAMにおける侵食はすでに進行しています。昨日、市場が織り込んだのは製造装置5台そのものではなく、中国の半導体自立が今後どこまで進むのかについての展望でした。
今後注視すべき点は四つあります。今朝発表されたSKハイニックスの第2四半期決算、8月に予定されているハイニックスのADRナスダック上場、米議会におけるMATCH Actの処理、そしてCXMTのHBM参入スピードです。本記事は市場構造についての分析であり、売買判断を支援するものではありません。投資決定は各自の判断と責任です。
今回の下落において、より重く捉えている恐怖はどちらでしょうか? 需要の恐怖なのか、それとも代替の恐怖なのか、理由とともにコメント欄でお知らせいただければ、次号で読者の皆さんの視点を整理してみます。
📨 昨日、口座を見て複雑な気持ちになった同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- パク・ジュピョン「サムスン電子13%・SKハイニックス14%暴落…3カ月の上昇分を返上(総合)」『ニュース1』2026年7月28日。リンク ―― 昨日の暴落の終値と需給の数値はこの記事を基準にしています。
- 「『上場初日に時価総額712兆で1位』中国CXMT、韓国半導体業界もつられて『緊張』」『京郷新聞』2026年7月27日。リンク ―― CXMT上場初日の数字と文脈が最もすっきりと整理されています。
- “China Starts Mass-Producing Homegrown DUV Chipmaking Tools”, The Information, 2026.7.27. リンク ―― DUV量産報道の一次情報源です。有料メディアのため全文の閲覧には購読が必要です。
- “Chinese AI Startup Moonshot Seeks More Nvidia Blackwell Chips for Next Model”, The Information, 2026.7.28. リンク ―― タイトルにある「その日、中国が求めたチップ」の話の一次情報源です。ブルームバーグによる引用報道も同時に出ました。
- キム・ムンギ「米国の制裁を突破しDUVを独自量産…中国、ASML独占の構図に亀裂を入れるか」『デジタルデイリー』2026年7月28日。リンク ―― MATCH法の内容と「保守メンテナンス遮断」の文脈をここで確認できます。
- イ・ジョンヒョン「アップル、中国CXMTのDRAMテストに着手」『ZDNet Korea』2026年7月9日。リンク ―― 「西側の需要が牽引するCXMT」の根拠です。キャパシティが11%から15%へ拡大するという見通しもこの記事にあります。
- ゴールドマン・サックス、中国国産DUV量産問題の分析リサーチノート、2026年7月。 ―― 5台対131台、20年の技術格差、歩留まり・原価シミュレーションの出所です。
背景知識
- ヤン・ウォンモ「高値から38%下落したSKハイニックス…ドットコムバブル期のシスコと比較してみると」『ブロックメディア』2026年7月14日。リンク ―― 第1次調整局面の需給構造(レバレッジ・信用取引の解消)を理解するのに役立ちます。
- 「中国CXMT、DDR4を半値供給でサムスン・SKのHBM4競争に圧力」『コリア・ヘラルド』2026年1月。 ―― 汎用DRAMの侵食が「現在進行形」である根拠です。
- 「『中国、DUV露光装置の生産開始』…ASMLの株価が急落」『電子新聞』2026年7月28日。リンク ―― ASML側から見た今回の報道の重みを示しています。
- Core Scientific, 「Second Quarter 2026 Results および AMDパートナーシップ発表」, 2026.7. リンク ―― 需要側が堅調である傍証として引用しました。
あわせて読みたい過去の配信
- 第157号:中国のAI輸出規制検討と国産チップデータセンター報道
- 第158号:ジェンスン・フアンの中国モデル擁護、Nvidiaの利害関係から読み解く
- 第159号:DeepSeek初の資金調達条件と創業者の支配権

📝 用語解説
각주
-
DUV・液浸(イマージョン)露光:露光は光を用いてウェハーに回路を転写する工程です。DUVは深紫外線を用いる方式で、レンズとウェハーの間を水で満たして解像度を高めたものが液浸方式です。さらに微細な回路が必要になると、波長がより短いEUVへと移行します。 ↩
-
HBM(高帯域幅メモリ):DRAMをマンションのように垂直に積み上げ、データが行き交う通路を極限まで広げたメモリです。AIアクセラレータの隣に配置されてGPUの性能を左右するため、AI投資が増えるほど需要も連動して高まります。 ↩
-
科創板(スター・マーケット、STAR Market):上海証券取引所のハイテク企業向け市場です。米国のNasdaqのように上場要件を緩和し、先端ハイテク企業の資金調達を支援する場と捉えてください。 ↩
-
マルチパターニング:装置の解像度の限界により一度では形成できない微細回路を、複数回に分けて重ねてパターン形成する技術です。工程数が増える分、時間とコスト、不良のリスクも同時に増加します。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。