

正しくても清算される
SKハイニックスのプレマーケット急落とKOSPIの17.91%急騰の背景となったAIヘッジファンド強制清算の30時間を整理し、見通しが正しいことと生き残ることがなぜ別なのかを見ていきます。
ビジネス7月28日プレマーケット、SKハイニックス127万2,000ウォンで約定
7月28日午前8時、Nextradeのプレマーケットが開場するやいなや、SKハイニックス1株が前日終値より29.99%低い127万2,000ウォンで約定しました。株価はまもなく170万ウォン台に戻りましたが、その約定価格一つが海外デリバティブの清算まで引き起こしました。同じ週の金曜日には、KOSPIが1,001.89ポイント、17.91%上昇し、歴代最大の上昇率と上げ幅を同時に塗り替えました。SKハイニックスはストップ高となる29.95%で取引を終えました。
同じ銘柄が同じ週にマイナス30%を付けた後にプラス30%で引けたのです。一体何が起きていたのでしょうか。
私はこの急騰落を理解するためには、サンフランシスコにある一つのヘッジファンドの強制売却をあわせて見る必要があると考えています。25歳の運用者が借入金で膨らませ、一時は450億ドル規模に達したポジションが崩壊して整理されるまでの30時間が、韓国国内の投資家の口座損益まで揺さぶりました。見通しが正しいことと、清算されずに耐え抜くことは別問題であるというのが、この事件の核心です。
165ページのエッセイから450億ドルのファンドへ
まず主人公から見ていきましょう。レオポルド・アッシェンブレナー。ベルリンに生まれ、15歳でコロンビア大学に入学し、19歳で首席卒業しました。イェール大学ロースクールへの進学を辞退してFTXの慈善部門で働きましたが、そのFTXが経営破綻。次の職場がOpenAIでした。2024年4月、会社側は機密漏洩を理由に彼を解雇し、本人は共有した文書に機密情報は一切含まれておらず、本当の理由は取締役会にセキュリティ上の懸念をまとめたメモを送ったことだと反論しました。
その2カ月後、彼は165ページに及ぶエッセイ『Situational Awareness』を公開します。2027年頃に超知能が登場するという予測とともに、この潮流に賭ける投資ファンドを立ち上げようという提案まで盛り込まれていました。エッセイはシリコンバレーの必読書となり、見ず知らずの人たちから資金を携えて連絡が殺到すると、彼は本当にエッセイと同名のヘッジファンドを設立しました。その年の11月にはテック業界の大物たちから1億ドルを集め、Stripe創業者のコリソン兄弟やナット・フリードマンといった名前が初期投資家として取り沙汰されています。
ニューヨーク・タイムズが確認した投資家向け資料には、興味深い文言が記されています。投資形態にも、銘柄の集中度にも、レバレッジ1の使用量にも「制限を設けない」というものです。ニューヨークの大手投資家の評価は割れました。世界最大のヘッジファンド投資家であるブラックストーンは投資を見送り、ある投資家はAIが期待通りに進まなかった場合の対策を尋ねたものの、具体的な回答は得られなかったといいます。彼はただ、すべてがうまくいくと心から信じ切っていたというわけです。
それでもパフォーマンスが極めて優れていたため、こうした懸念は大きな問題になりませんでした。2025年の1年間で手数料控除後200%を超えるリターンを上げたという投資家の証言があり、今年の上半期だけでも439%、ウォール・ストリート・ジャーナルの集計によれば設立以来の累積リターンは1,000%以上とされています。運用資産は今月初め時点で最大450億ドルまで膨らんだとの報道もありました。ニューヨーク・タイムズは7月初め時点で約300億ドルと集計していますが、この乖離がなぜ生じるのかは後ほど改めて触れます。
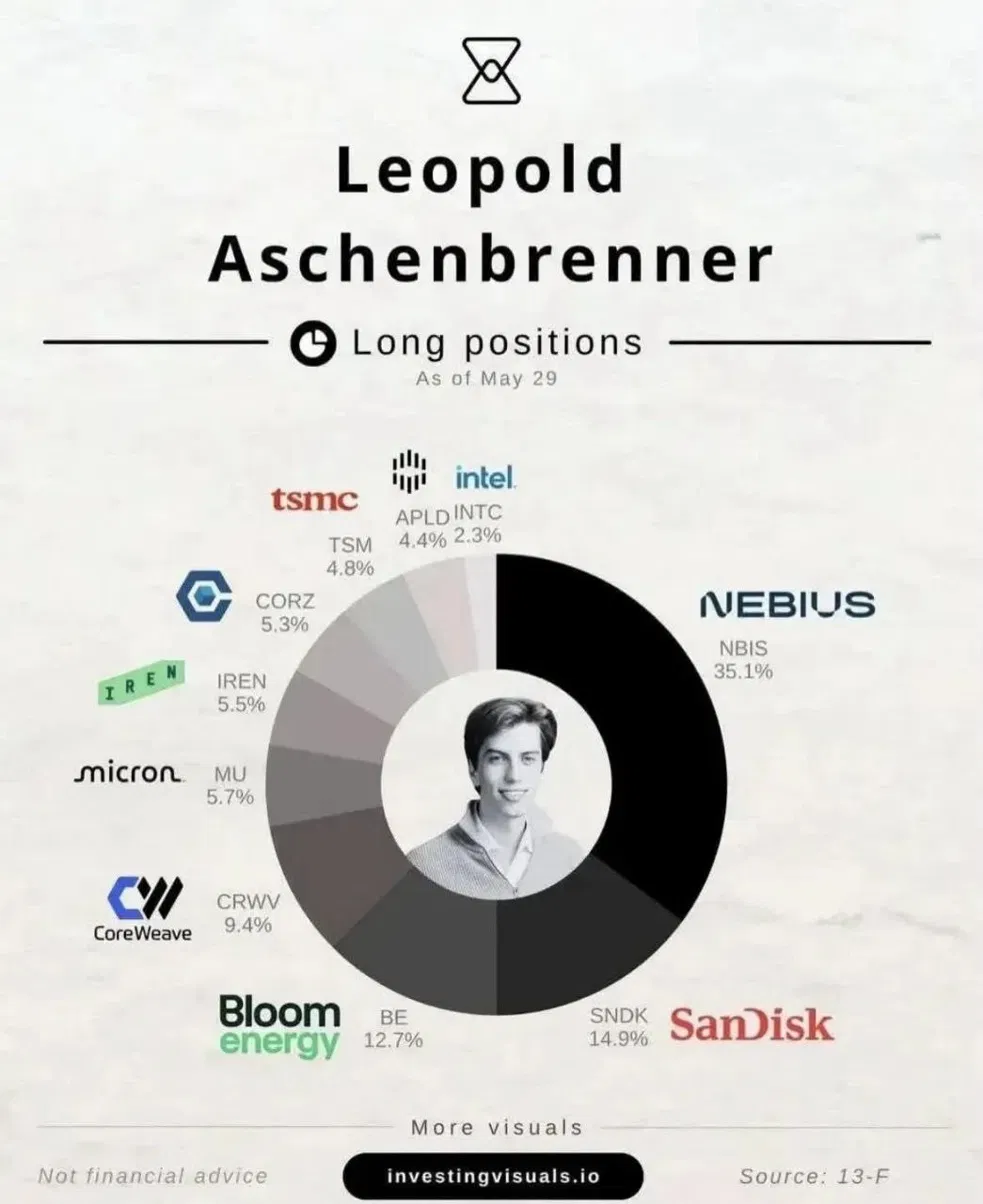 ポートフォリオは、AIが成功するという展望に完全に偏っていました。5月末の開示資料ベースで見ると、上場株のロングポジションはネビウス35.1%、サンディスク14.9%、ブルームエナジー12.7%、コアウィーブ9.4%、マイクロン5.7%の順。開示に現れない部分では、今月ナスダックに上場したSKハイニックスのADRのコーナーストーン投資家2でもありました。フィナンシャル・タイムズによると、ベイリー・ギフォードやコーチュとともに最大70億ドルの投資意向を示していたほどです。その一方で、アドビのようなソフトウェア企業はAIに代替されるとしてショートポジションを取っていました。つまりこのファンドは、AIの世界観をロングとショートの双方向から、しかも報道ベースで最大400%のレバレッジをかけて増幅させた構造だったのです。
30時間の強制清算と4倍レバレッジの算数
7月が問題でした。今月に入り、上記の主要保有銘柄が1か月で35%以上も急落しました。AIインフラ投資が目先の売上に直結しないという懐疑論が広がった結果でした。しかし本当の問題は、その反対側にありました。AIにシェアを奪われると見られていたアドビなどのソフトウェア株がむしろ反発し、ロング(買い)とショート(空売り)が同時に裏目に出たのです。リスクを軽減してくれると期待していたショートポジションが、かえって損失を拡大させました。
ここで4倍レバレッジの算数を見てみましょう。自己資金1億ウォンに3億ウォンを借り入れ、4億ウォン分の株式を買った場合、株価が25%下落しただけで損失は1億ウォンになります。自己資金の全額です。元ヘッジファンドマネージャーのマーティン・シュクレリがこの一件について指摘したのは、まさにこの点でした。4倍のレバレッジでは25%の調整がすなわち退場を意味し、市場価格は投資家全体ではなく、高レバレッジを使う5%の限界投資家が決める場合が多いということです。
今月の下落はその引き金を引きました。ゴールドマン・サックスが融資の一部返済を求め、バンク・オブ・アメリカやJPモルガンといったプライムブローカー3たちも証拠金要件を満たすよう圧力をかけました。アッシェンブレナー自身、投資家への書簡で当時の状況をこのように表現しています。
「これは本質的に取り付け騒ぎ(バンクラン)と類似した現象でした。脆弱性がさらなる脆弱性を生む構造だったのです」
あるファンドが何をどれだけ保有しているかが知れ渡ると、そのファンドは圧倒的に不利な立場に追い込まれます。あのファンドが売らざるを得ない状況にあると市場が察知した瞬間、その銘柄を先回りして売ることが誰にとっても合理的な選択になるからです。こうして30時間に及ぶ売却劇が始まりました。ニューヨーク・タイムズによると、ファンドは約200億ドル規模の株式を処分しなければならず、当初はリスクヘッジ用の資産だと説明して買い手を探したものの、実際の中身は超大型の方向性ベッティング(片張り)だったといいます。怯えた候補者たちは手を引き、最終的には木曜日の未明、アッシェンブレナーとケン・グリフィンの電話協議によってシタデルが割引価格で引き受けるディールが成立しました。FTはこのブロックディール4の規模を約160億ドルとし、ウォール街史上最大の緊急ブロックディールと指摘しました。
450億と300億、200億と160億。なぜこれほど数字が食い違うのでしょうか。私はこの差自体が、レバレッジファンドの特徴を物語っていると考えています。借入金まで含めた総ポジションと実際の自己資本には何倍もの開きがあり、どの時点でどのような基準で測定するかによって集計規模も変わってきます。そのため、こうしたファンドの規模を一つの数字で言い表すことは困難なのです。
このディールは、先週金曜日の反発において強制売却への懸念を和らげる要因となりました。強制清算が市場の中で行われれば、板情報に売り注文が殺到して連鎖的な暴落を招きますが、市場外のブロックディールで保有者だけが交代すれば、そのプロセスは丸ごと省略されます。市場を圧迫していた強制売却への懸念が解消されたという知らせを受け、ナスダック100は3%以上急伸し、翌日のKOSPIは17.91%上昇しました。韓国市場における歴代上昇率第2位は、米韓通貨スワップが発表された2008年10月30日の11.95%です。韓国株式市場の上昇率1位と2位は、企業の業績や景気が好転した日ではなく、外部から危機を食い止める措置や取引が打ち出された日に記録されました。
先週の下落には、AIの収益性に対する懸念とともに、このファンドの借入負担が影響を及ぼしました。融資返済と証拠金請求が集中したタイミングが、売り圧力を増幅させたという点も併せて見る必要があります。
1998年のLTCMとの類似点、そしてファンドに残された資産
売却のニュースが広まった木曜日、ヘッジファンドのサード・ポイントを率いるダニエル・ローブがXに投稿したのは長い論評ではありませんでした。1冊の本の購入リンクだったのです。『When Genius Failed』、1998年に起きたヘッジファンド、ロングターム・キャピタル・マネジメント(LTCM)の破綻を扱った本です。
LTCMは2名のノーベル経済学賞受賞者とウォール街屈指のトレーダーたちが集まった、当時最も頭脳明晰とされたファンドでした。自己資本の数十倍に及ぶレバレッジをかけて精緻なモデルを運用しており、そのモデルが示す方向性自体は大筋で間違っていませんでした。問題は、1998年にロシアがデフォルトを宣言した際、市場がモデルの想定よりも長く、より非合理的に動き続けたことでした。ポジションが適正な水準に戻る前に証拠金が先に底をつき、FRBが仲介して14行の銀行が資金を注入して初めて市場全体への波及を防ぐことができました。実際、LTCMの賭けの多くは清算後、最終的には想定通りの水準へ収束しました。方向性は正しかったものの、そこまでファンドが持ちこたえられなかったのです。
市場にはこのような格言があります。ケインズの言葉として引用されることが多いものの、実際の出典は確認されていない一文です。市場は、あなたが耐え切れる期間よりも長く非合理的であり続けることができる、というものです。4倍のレバレッジでは25%の下落が一度起きただけで自己資本が消滅してしまうため、耐える余地などほとんどなかったと言えます。
アシェンブレナーの書簡の中で最も気にかかった一文も、ここにあります。
「AI企業の技術的・事業的ファンダメンタルズがむしろ改善している状況下でAI関連株が大幅に下落したのであれば、当ファンドもまた大きな損失を記録するのは当然の結果です」
この言葉はおそらく事実でしょう。彼のAIに対する見通しが最終的に的中する可能性も十分にあります。しかし、今回の事件が証明したのは正反対の命題でした。見通しが合っているかどうかと、ファンドが生き残れるかどうかは別個の変数であるということです。書簡で明かされた未監査の推計値ベースで見ると、このファンドの今年の運用成績は7月の1か月間でマイナス67%、年初来では依然としてプラス80%です。同一の戦略、同一の人物が生み出した二つの数字なのです。
勝者の顔ぶれにも既視感があります。シタデルのケン・グリフィンは、2006年のアマランス破綻の際にも不良資産を二束三文で買い集め、白馬の騎士として登場した人物です。ただし、今回の買収を単なるAI関連株の押し目買いとだけ見るのは困難です。市場の一部からは別の見解も出ています。シタデルは市場価格より10%以上安くポートフォリオを丸ごと引き受ける一方で、同時に指数や関連銘柄を空売りして方向性リスクを相殺した可能性が高いという見立てです。実際、強制清算が終わり空売りの買い戻しが重なると、サンディスクやネビウスといった銘柄は安値から15〜35%反発しており、この解釈に従えばシタデルは割安な買い取りとリスク回避を同時に狙ったことになります。その後、出来高が回復する過程で持ち分を徐々に分割売却していけば、AI株が上がろうと下がろうと、他人がどうしても売らざるを得なかった価格と市場価格との差額を利益に変えることができます。アシェンブレナーは借入金を使ってAI株の方向性に賭け、グリフィンは自己資金を投じて、必ず売らなければならない相手の事情を利用してディスカウント価格で買い取りました。この解釈の肝所は、AI株の方向性を当てること以外にも、投げ売り価格と市場価格の乖離を利用する戦略が存在するという点にあります。実際の利益は、その後の処分価格やヘッジコストまで確認して初めて明らかになるはずです。
 ファンドにはおよそ80億から100億ドルが残りました。大半はAnthropic株(FT評価で約50億ドル)をはじめとする未公開資産です。非上場株の評価には裁量の余地が大きく、帳簿上の数字が真の価格であるかどうかは次の調整局面を迎えて初めて確かめられるでしょう。前号で取り上げた「紙の上の富」の問題が、このファンドの残余資産にもそのまま当てはまります。ファンドは清算されておらず、上場株部門を全額自己資本で再整備すると表明しました。
そして市場に残されたレバレッジは、このファンド一つだけではありません。シタデル・セキュリティーズの集計によると、世界のレバレッジETFの資産規模は2020年6月の470億ドルから今年6月には2,180億ドルへと4.6倍に膨らんでおり、そのうち3分の2に相当する1,470億ドルが半導体やハイテク株に集中しています。レバレッジETFは毎日の取引終了時に目標倍率を維持するため、原資産が上がれば買い、下がれば売る設計の商品であるため、下落局面では同一の時間帯に同じ銘柄を一斉に機械的売却します。運用会社の判断とは無関係に動くのです。アシェンブレナーのマージンコールは収束したものの、同じ方向に作動する自動売却の仕掛けは依然として張り巡らされたままです。このレバレッジの規模を集計した主体が、他ならぬシタデルであるという点も注目に値します。
一方、ニューヨーク・タイムズによると、彼はマージンコール5への対応と結婚式の準備を同じ週に進めていたものの、式は予定通り執り行うとのことでした。オフィスで変わったことといえば、新たに雇われた警備員が1人増えただけだったといいます。
Oswarldの視点
GTM戦略コンサルティングを行う中で、私は市場予測は正しかったものの会社が先に倒産してしまうケースを何度も目にしてきました。市場が開花する時期を正確に言い当てた創業者が、まさにその時期の6カ月前に資金が底をつき、事業をたたんでしまうようなケースです。そのたびに確認してきた原則が一つあります。方向性への確信とベットの大きさは別々に決めなければならないということです。確信が強いほど投入規模を大きくしたくなりますが、生き残れるかどうかは確信の強さではなく、最悪の1カ月を耐え抜けるかどうかで分かれます。今回のヘッジファンドの件も、まったく同じ原則を示しています。アッシェンブレナーは予測においては勝っていたのかもしれませんが、ポジション設計において負けたのです。
データを扱う人間としてもう一つ付け加えるなら、収益率を見るときは常に**「この数字が何によってもたらされたのか」**を問わなければなりません。設定来1,000%と7月単月のマイナス67%は、同一の戦略から生まれた二つの数字です。ボラティリティをあわせて見なければ、その収益率が運用の実力によるものなのか、それとも大きなリスクを背負った結果なのかを見分けることはできません。今後、AIで数百%を稼いだという話を耳にしたら、収益率よりもまずレバレッジ倍率を尋ねてみてください。
公平を期して触れておくべき点もあります。わずか2日でレバレッジをすべて解消し、責任を認めた対応の迅速さは、むしろ見習うべき点です。ただし本人が書簡に綴ったように、運用の原則とはそもそもそのような状況自体を作らないことにあるはずです。その一文こそが、この出来事の最も的確な要約であると私は考えています。
そしてこれは、ヘッジファンドだけの話ではありません。先月、韓国国内の単一銘柄レバレッジ・インバースETFの1日の取引代金が15兆ウォンに達したという集計がありました。確信を根拠に借金をすることには、同様の借入リスクが伴います。キャリアを1社に、事業を1社の顧客に依存する場合もリスクが集中するという点では似ていますが、これは金融レバレッジとは区別して考える必要があります。正しいという確信が強いほど、その確信が間違っているように見える期間を耐え抜く設計が先決であるということ——それこそが、今回あらためて確認した結論です。
おわりに
第1に、先週の韓国株式市場の急激な乱高下には、あるAIヘッジファンドの強制清算とブロックディールも影響を及ぼしていました。過去最大の上昇率を記録したのも、強制売却への懸念を払拭した買収取引が成立した日でした。
第2に、彼のAIに関する見通しは間違っていなかったのかもしれません。しかし、報道基準で最大4倍というレバレッジのもとでは、見通しが合っていることと清算されずに持ちこたえることは別問題であり、ポジションを維持できなければ、たとえ見通しが正しくても利益としては残りません。
第3に、ファンドに残されたのは評価裁量の大きい未公開株であり、市場には半導体・ハイテク株に集中した1,470億ドル規模のレバレッジETFがそのまま残っています。下落相場が訪れれば、これらの商品が同じ時間帯に同じ銘柄を機械的に売り出す構造になっている点は、注視しておく価値があります。
なお、本記事は投資の勧誘を目的としたものではなく、特定の銘柄やファンドに対する判断の根拠となるものでもありません。本文中の数値は配信時点の報道および未監査の推計値に基づいている点をご了承ください。
読者さんも、方向性は合っていたのに持ちこたえられなかった経験はおありでしょうか?投資でも、事業でも、キャリアでも構いません。反対にあえて確信を抑えたおかげで生き残れたという経験も伺ってみたいところです。コメント欄でお聞かせいただければ、事例を集めてポジションサイジングの技術を扱う今後の配信で取り上げてみたいと思います。
📨 レバレッジ投資を行っている同僚がいらっしゃいましたら、ぜひこの記事をシェアしてください。


参考資料と関連リンク
主要出典
- The New York Times, “Inside the Meltdown of a Wunderkind’s A.I. Hedge Fund”, 2026.8. ··· 今回の記事の骨組みとなった深層取材です。30時間の売却劇と「制限なし」投資契約書の内情が記されています。シタデル買収合意の報道と合わせてお読みいただくことをお勧めします。
- CNBC, “Leopold Aschenbrenner Situational Awareness fund: $45B to fire sale”, 2026.7.31. ··· ピーク時の450億ドルから叩き売り(投げ売り)に至る顛末を整理した総合記事です。
- Quartz, “Situational Awareness hedge fund margin call”, 2026.7.31. ··· 最大400%のレバレッジ、主要銘柄の下落率、プライムブローカーの一覧がまとめられています。
- ニュースピム、 「シタデルの「AI半導体株救済」」, 2026.7.31. ··· 損失の震源地がSKハイニックスのADRであったという経緯や、コーナーストーン投資家の参加についてまとめられています。
- ネイトニュース、 「SKハイニックス発のデリバティブ清算とFT集計」, 2026.7.31. ··· 7月28日のプレマーケット約定の模様や、FTによる160億ドル規模、ウォール街最大の緊急ブロックディールという表現の出典です。
- 資本市場ニュース、 「シタデル、アシェンブレナー・ファンドの保有株を買収」, 2026.8.1. ··· ブロックディールがなぜ反発を生んだのか、売り圧力の消化方式の転換という観点から解説しています。
- 韓国経済新聞、 「コスピ過去最大暴騰の引け市況」, 2026.7.31. ··· 17.91%、ストップ高銘柄、外国人投資家の純買い越し規模の根拠です。
背景知識
- Roger Lowenstein, When Genius Failed, Random House, 2000.(邦訳:『天才数学者はこうして世界を破綻させかけた』) ··· ダニエル・ローブがリンクを投稿した、まさにあの本です。1998年のLTCMと今回の事件を重ね合わせて読む面白さがあります。
- Leopold Aschenbrenner, “Situational Awareness: The Decade Ahead”, 2024.6. ··· すべての発端となった165ページのエッセイ原文です。
- アシェンブレナーの投資家向け書簡、 2026.7.30. ··· メディアを通じて公開された書簡です。本文の引用部分の出典であり、危機コミュニケーション(クライシスコミュニケーション)の文書としても一読の価値があります。
- ウォール街見聞(華爾街見聞), 「レバレッジETF資産チャート」, 2026.8. ··· シタデル・セキュリティーズが集計したレバレッジETFデータの出典です。今回の買収を流動性裁定取引と捉える中華圏市場の視点も確認できます。
- ソウル新聞、 「レバレッジETFの売買代金が急減」, 2026.7.31. ··· 1日12〜15兆ウォンに達していた韓国内の単一銘柄レバレッジETFの取引代金に関する記事です。この事件が決して対岸の火事ではない理由がここにあります。
あわせて読みたい過去記事

📝 用語解説
각주
-
レバレッジ(leverage):自己資金に借入金を上乗せして投資規模を拡大する手法です。利益も損失も倍数で膨らむため、4倍のレバレッジであれば株価が25%下落しただけで自己資本のすべてが失われます。 ↩
-
コーナーストーン投資家(cornerstone investor):新規株式公開(IPO)の前に、まとまった割当株を引き受けることをあらかじめ約束するアンカー投資家です。公募成功の保証手形のような役割を果たす一方、上場直後に株価が下落した場合は損失も大きく抱え込むことになります。 ↩
-
プライムブローカー(prime broker):ヘッジファンドに資金や株式を貸し付け、取引の清算・決済を担う大手金融機関の部門です。担保価値が下落した際には追加証拠金を要求できる権限を持つため、危機局面ではファンドの生殺与奪の権を握る存在となります。 ↩
-
ブロックディール(block deal):大量の株式を市場の気配値板を通さず、時間外・市場外で一括して譲渡する大口相対取引です。市場に売り圧力の衝撃を与えることなく、所有者だけを移管させることができます。 ↩
-
マージンコール(margin call):借入金で買い付けた資産の担保価値が下落した際、資金の貸し手側が追加の担保差し入れを求める請求のことです。期限内に満たせなければ、資産は強制的に売却処分されます。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。