

ウォーシュの選択肢は引き締めと緩和だけではありません
引き締めも緩和も宣言しない第3の道と、7月29日のFOMC後に30年債利回りが5.28%まで急伸した債券市場の反応を読み解きます。
ビジネス表にはない第3の選択肢
最近、中国メディアでよく出回っている一つの表があります。ケビン・ウォーシュFRB議長の前には二つの扉しかない、という表です。左の扉へ進めば「金融危機2.0」、右の扉へ進めば「ドル危機1.0」だというのです。引き締めを選べば株式・住宅・債券が75%以上急落し、緩和を選べばドルの購買力が崩壊して金価格が1オンスあたり24,000ドルまで高騰するという予測が、具体的な数字とともに刻まれています。
読者の皆さん、この表を見ると実によくできていると感じられるかもしれません。しかし私は、このような表を目にしたとき、習慣としてまず一つのことを確認します。選択肢は本当に二つだけなのだろうか、と。
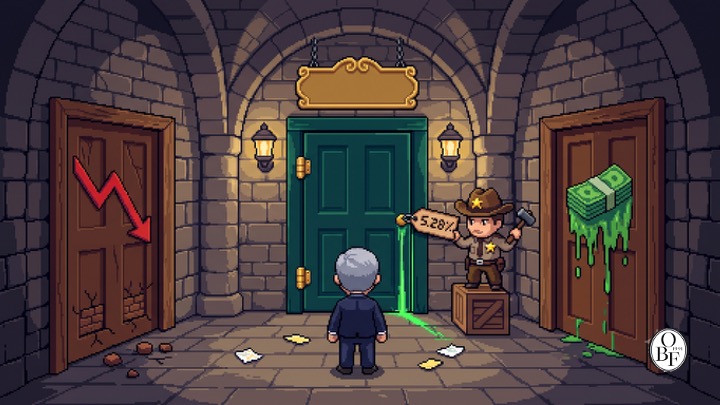
選択肢はもう一つあります。引き締めも緩和も宣言しない道であり、ウォーシュはすでにその道を歩んでいます。前号『新FRB議長はなぜスタートアップのように語るのか』で取り上げた「AI生産性」のナラティブこそが、その経路を支える大義名分です。そして先月29日、債券市場はその道に対して初めて価格をつけました。
引き締めと緩和のみを選択肢とした診断
まずは原文の主張を正確に整理してみましょう。経済学者Shanというペンネームで流通しているこの分析は、ウォーシュの前の選択肢を次のように分類しています。
引き締めを選んだ場合、すなわち政策金利を8%超へと引き上げ、財政赤字のマネタイゼーション(貨幣化)1を停止すれば「金融危機2.0」です。AI・不動産・信用のバブルが同時に崩壊し、株式・住宅・債券が75%以上下落、ドル指数(ドルインデックス)は75近辺で踏みとどまり、金は1オンスあたり10,000ドルに達する。1970年代よりも深刻なスタグフレーションに陥るというシナリオです。
| シナリオ | 金融政策 | 資産市場への影響 | 経済見通し |
|---|---|---|---|
| ドル危機1.0 (Global Currency Crisis 1.0) | 緩和的金融政策 ⅰ. 政策金利5%近辺(現行3.5~3.75%)、30年債への海外からの買い需要が消失 ⅱ. 大規模なQEによりFRBのバランスシートが2028年までに10兆ドルへ拡大(現在6.7兆ドル) ⅲ. 政府債務が2028年に50兆ドル到達(現在約40兆ドル) | 株式・住宅が50%以上下落 債券、特に長期債で90%以上の損失 ドル指数が100超から50割れへ 金が5年以内に1オンスあたり24,000ドルを突破 | 2桁のインフレを伴うインフレ恐慌、累積GDP縮小は25%以上 (参考:1929~33年の米国GDPは約30%縮小) 最悪の場合、ワイマール共和国型のハイパーインフレ |
| 金融危機2.0 (Global Financial Crisis 2.0) | 引き締め的金融政策 ⅰ. 政策金利を8%をはるかに超える水準へ ⅱ. FRBが政府赤字のマネタイゼーションを停止または大幅縮小 | 株式・住宅・債券で75%以上の損失 ドル指数は75近辺で相対的な強さを維持 金は1オンスあたり10,000ドル水準 | 1970年代スタグフレーションの再来、物価高とGDP縮小はいずれも1970年代より悪化 |
* ここでのタカ派・ハト派は、現行の政策金利からどれだけ引き上げ・引き下げを行うかではなく、その時点の物価水準と対GDP比の政府債務を抑制できるかどうかを基準に区分された概念です。
緩和を選べば「ドル危機1.0」です。大規模な量的緩和によってFRBのバランスシートが2028年までに10兆ドルへ膨らみ、国の債務が50兆ドルに達すれば、株式・住宅は50%下落し、長期債は90%以上の価値を失い、ドル指数は50を下回って金は24,000ドルを突破するという主張です。最悪の場合、ワイマール共和国型のハイパーインフレにまで言及しています。
そして結論はこうです。ウォーシュが政治的圧力に耐えて引き締めを維持できる確率は「ほぼゼロに近い」。
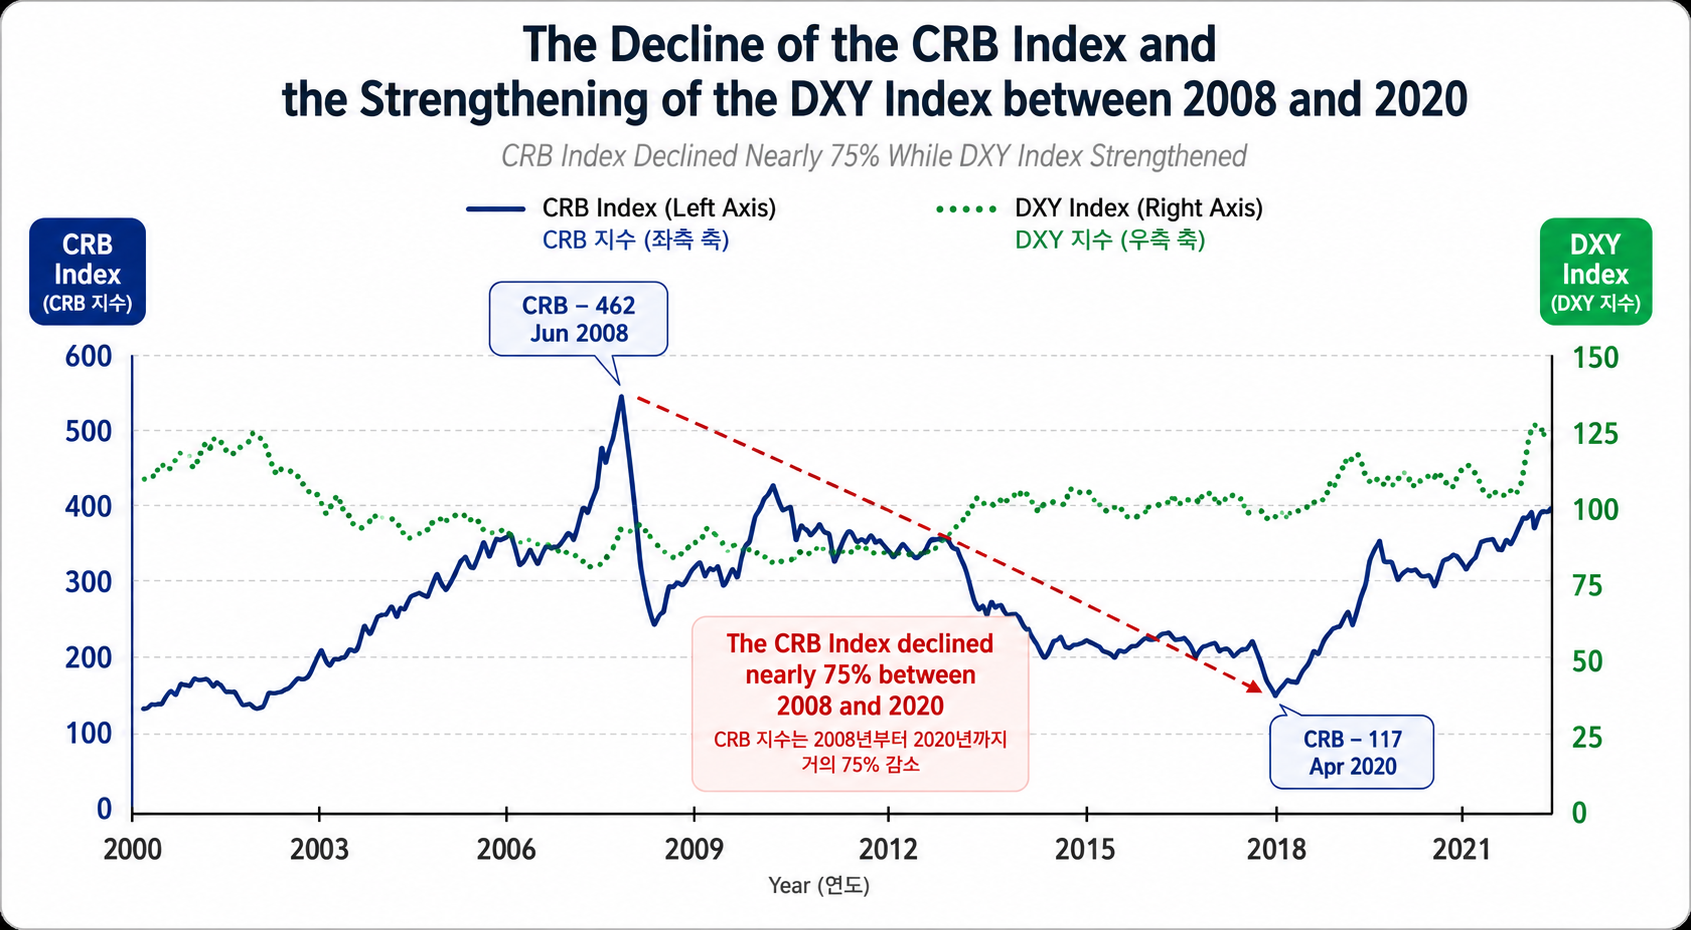
この診断が依拠している決定的な根拠は1枚のチャートです。2008年から2020年にかけてM2マネーサプライが7兆ドルから20兆ドルへ、FRBの資産が1兆ドルから8兆ドルへと膨張する間、コモディティ価格を示すCRB指数は462から117へと約75%下落したというチャートです。これほどマネーを供給したのになぜ物価ではなく資産ばかりが上昇したのか。著者はここでカンティロン効果2を持ち出します。新しく刷られたマネーは真っ先に受け取った人々の資産へ流れ込むだけで、社会全体に均等に行き渡るわけではない、という論理です。
ここまでは私も同意します。問題はその先です。
そのチャートをもう少し長く眺めてみると
チャートを改めて見直すと、二つの疑問符が浮かび上がります。
第1に、2つの点の位置です。始点である2008年6月は、原油価格が1バレルあたり147ドルに向かって急騰していたコモディティの史上最高値です。終点である2020年4月は、コロナ禍で需要が蒸発し、WTI先物価格が1バレルあたりマイナス37ドルで決済されたまさにその月です。史上最高値と史上初のマイナス原油価格を直線で結べば、どのようなストーリーでもでっち上げることができます。CRB指数はエネルギーの比率が大きい指数であるため、なおさらです。75%という下落率の大部分は金融政策によるものではなく、その特異な2カ月が作り出した数字にすぎません。
第2に、さらに重要なのはチャートの右端です。2020年に117で底を打ったCRB指数はその後一貫して上昇し、2024~2025年には400台に定着、チャートの最右端では500近辺まで垂直に跳ね上がっています。2008年の高値462を超えたのです。同じ期間において、ドル指数は100前後に留まっています。
この分析の前提は「ドルが強ければコモディティは弱い」というものです。しかし著者が自ら持ち出したチャートの直近の推移は、ドルが100であるにもかかわらずコモディティが史上最高値をつけている状態を示しています。著者が立てた前提と矛盾する局面です。自ら提示したデータが、自身の結論を支持できていないことになります。
実際の足元の数字も同じ方向を指しています。国際原油価格は今年初めの1バレルあたり57ドルから4月には113ドルまで上昇し、現在は84ドル台で推移しています。金は8月5日時点で1オンスあたり4,304ドルです。コア個人消費支出(PCE)価格指数は、昨年12月の3.0%から今年5月には3.4%へとむしろ上昇しました。ハイパーインフレではありません。しかし「マネーを刷っても物価は上がらない」と語られた2010年代の世界でも、もはやないのです。
ウォーシュの実際の選択:タカ派の言説、金利据え置き、静かな流動性供給
では、ウォーシュは実際には何をしたのでしょうか。先月のFOMCの決定にその答えがあります。
7月29日、FRBは政策金利を3.50~3.75%とし、5会合連続での据え置きを決定しました。採決は9対3。3名が0.25%ポイントの引き上げを主張して反対票を投じました。これは単一の会合としては2016年以降で最多の反対票です。ウォーシュは記者会見で2%の目標について「絶対的な目標であり、暗黙の上限のようなものは存在しない」と述べました。5年以上にわたり目標を上回り続けている物価は「9週間や1カ月の価格下落で解決されるものではない」とも語りました。言葉遣いは極めてタカ派的でした。
 では、なぜ利上げをしなかったのでしょうか。ウォーシュの説明はこうです。「市場による引き締めが、すでにFRBの役割の一部を肩代わりしてくれた」
ここに、もう一つの事実を重ね合わせることで全体像が完成します。FRBのバランスシートは2022年のピークである9兆ドルから6.6兆ドルまで縮小したものの、昨年12月からはシステムの流動性確保を名目に、短期国債の再買い入れを進めています。
改めて整理してみましょう。言説はタカ派、金利は据え置き、流動性は水面下で静かに供給。長期金利の上昇はFRBの失策ではなく、「市場が肩代わりしてくれた引き締め」と言い換えられます。これこそが、私が申し上げるもう一つの選択肢です。引き締めも緩和も宣言しないことで、双方の政治的負担を回避しようとする手法です。
この経路を維持するためには、一つの名分が欠かせません。生産性が向上しているため、インフレ圧力を招くことなく成長できるというストーリーです。前号で取り上げたAI生産性のナラティブこそが、まさにその大義名分なのです。そのナラティブが有効である限り、緩和を緩和と呼ぶ必要がなくなります。前号で触れた、金利を引き下げずに短期国債の再買い入れを通じて流動性を供給する手法です。私は今回のFOMCを、その手法が実際の政策として表面化した事例であると見ています。
7月29日、30年債利回り5.28%に表れた債券市場の反応
このアプローチの強みは、何も宣言しなくて済むという点にあります。弱みは、市場がその方針を信じてくれないリスクがある点です。
記者会見の直後、30年物国債利回りは1日で14bp跳ね上がって5.23%を超え、7月31日には5.28%まで上昇しました。これは2006年7月以来の高水準です。同日、2年債利回りはむしろ5bp低下しました。その結果、2年債と30年債の利回り格差は1日で19bp拡大し、102bpに達しました。30年ぶりの極端な数値です。株式市場も連れ安となりました。S&P500が-1.5%、ナスダックが-1.7%、ダウ平均は1,100ポイント以上急落して-2.2%。ドル指数は7月初めの101.5近辺の戻り高値から反転し、8月初めには99.5水準まで押し戻されました。
この市場の動きを一つずつ読み解いてみましょう。
短期金利が低下し長期金利が上昇するスティープニング3は、市場が「FRBは目先利上げをしないだろうが、そのツケとして将来物価が一段と上昇する」と判断しているシグナルです。株式と債券が同時に下落するのは、景気への不安ではなく信任への不安が生じた際に見られるパターンです。景気悪化によって株が売られる局面では、通常であれば安全資産として債券が買われます。両者が揃って売られたということは、市場が割り引いた対象が景気動向ではなく、インフレを抑え込むという約束そのものであったことを意味します。
 これを受けて「債券自警団」4が戻ってきた、という表現がなされています。私は少し違った見方をしています。投資家がFRBを懲罰したというよりは、FRBが引き締めの役割を市場に委ねたため、市場がその対価としてより高い長期金利を要求した、と捉える方が実態に近いでしょう。「市場が代わりに引き締めてくれた」と発言した瞬間、引き締めの価格決定権もまた市場へと移るからです。その価格が、30年債利回り5.28%です。
ここに、真の制約が露呈します。政府債務が40兆ドルに迫る中での長期金利5%台は、単なる数字ではありません。政府の利払い負担が金融政策の決定を制約する状態、すなわち財政優位(フィスカル・ドミナンス)5に近づく地点です。Shanのシナリオ表における予測値は誇張されていると考えますが、この制約の存在だけは正確に突いていると思います。
Oswarldの視点
戦略コンサルティングの現場でシナリオワークショップを幾度となくファシリテーションしてきましたが、経験上、会議室に「AかBか」という2列の表が持ち出された瞬間が最も危険です。枠が二つしかないと、人々はどちらか一方を選ぶことに意識を奪われ、表の外側に何があるかを見落としてしまいます。そして実際の組織が進む道は、ほぼ例外なく「C」です。どちらも宣言せず、時間を稼ぎ、その間に状況が判断を肩代わりしてくれるのを待つ道です。二項対立の表は、分析ツールというよりも説得のためのレトリックに近いのです。
データ分析の領域でも似たような悪癖があります。二つの極端な点を直線で結ぶことは、存在しない相関関係をでっち上げる最も手軽な手法です。2008年の夏と2020年4月。あえてこの2カ月を選び出した時点で、導き出される結論は最初から決まっていたようなものです。
だからこそ私は、この表を前号と同じ物差しで評価します。前号の結びで「反証条件のない見通しは、分析ではなくセールストークである」と書きました。この物差しは、私自身の見解に対しても同様に適用されてこそ公平というものです。金が24,000ドル、ドル指数が50未満。それがいつまでになのか、どのようなデータが出ればその見通しを撤回するのかが示されていなければ、反証は不可能です。反証不可能な予測は間違えようがなく、したがって実用的な価値も乏しいのです。
対照的に、引き締めも緩和も宣言しない第3の道という私の仮説には、明確な反証条件を設定できます。どのような数値が出れば私の誤りとなるのかは、最後に明記します。
バランスを取るために付言しておくべき点もあります。Shanの方向感覚そのものまでが間違っているとは思いません。3%台のインフレ、5%台の長期金利、40兆ドルの債務という組み合わせのもとで、FRBが政治的に自由でいられると考える方がむしろナイーブでしょう。ただし、その圧力が必ずしもワイマール型のハイパーインフレに直結しなければならない理由はありません。通貨価値にかかる圧力は、一度に崩壊するというより、誰も危機と呼ばない日常の中で長い歳月をかけて購買力が少しずつ削り取られていく形で進行することが多いからです。
おわりに
ウォーシュの前の選択肢を引き締めと緩和の二つに切り分ける表はドラマチックですが、その表が根拠とするCRB指数の直近の推移は、ドル指数が100前後であるにもかかわらずコモディティが史上最高値圏にあり、表の結論と矛盾しています。現実にFRBが歩んでいるのは第3の道です。タカ派的な言説と5会合連続での金利据え置き、そして短期国債の再買い入れを通じた静かな流動性供給を組み合わせ、引き締めも緩和も宣言しないアプローチです。そして7月29日のFOMCの後、債券市場は30年債利回りを7月31日に5.28%まで押し上げることで、その路線に対して反応を示しました。
したがって今後は、政策金利そのものよりも、30年債利回りと2年債・30年債の利回り格差、この二つの指標を注視することをお勧めします。利回り格差が拡大し続けるのであれば、第3の道が市場の信任を得られていないことを意味し、格差が縮小して長期金利が低下してくれば、AI生産性のナラティブが市場を説得できたと判断できます。私の仮説に対する反証条件も、この二つの指標にあります。30年債利回りが4%台半ばまで低下し、イールドカーブがフラット化すれば、私の見立ては誤りであったことになります。
皆さんは現在、事業計画や投資判断において、長期金利5%台を定数として織り込んで計算されていますか、それとも間もなく下がると見ていらっしゃいますか。どちらであれ、その仮定の上にどのような決定を置かれているのか、ぜひコメント欄でお聞かせください。事例が集まりましたら、「仮定が定数になる瞬間」を次号で改めて掘り下げてみたいと思います。
本稿は特定の資産への投資勧誘を目的としたものではありません。引用した予測値はすべて原文筆者の見通しであり、検証された確定事実ではない点をご留意いただけますと幸いです。
💬 長期金利5%台を定数と見ていますか、それとも変数と見ていますか? その前提の上に置かれた意思決定をコメントでお聞かせください。 📨 為替や金利の前提をもとに判断を下す機会の多い同僚がいらっしゃいましたら、ぜひ本稿を共有してください。


参考資料と関連リンク
主要出典
- 華爾街見聞(ウォールストリート見聞)「ウォーシュの前には二つの道しかない」2026年。 リンク ··· 本稿の出発点となった記事です。二つのシナリオ表およびCRB・ドルインデックスチャートの元ソースです。反論の対象ではありますが、論理構成自体は整っており一読の価値があります。
- 財聯社「ウォール街の株・債券同時安の背景:ウォーシュの『手の内』が露呈した」2026年7月30日。 リンク ··· 30年債利回りの1日での14bp急騰、2年債・30年債スプレッドの102bp拡大という数値の出典です。
- Wolf Richter, “Six Years into Bond Bear Market, 30-Year Treasury Yield Hits 5.28%”, Wolf Street, 2026.8.1. リンク ··· カーブのスティープニングを危機ではなく正常化と捉える、対照的な解釈です。本稿と併せてご覧いただくと理解が深まります。
- U.S. Bank, “Federal Reserve Holds Rates at 3.50%–3.75% in July 2026”, 2026.7. リンク ··· 9対3の採決結果、コアPCE3.4%、バランスシート6.6兆ドル、短期国債再買い入れなど、本稿の基礎数値の出典です。
- CNBC, “Fed’s Warsh fails first test as ‘Bond Vigilantes’ drive yields higher, says Ed Yardeni”, 2026.7.30. リンク ··· 「債券自警団」という言葉を生み出したヤルデニ本人による今回の局面の解説です。
- CNN Business, “Takeaways from Fed Chairman Kevin Warsh’s first congressional testimony”, 2026.7.14. リンク ··· 就任後初となる議会証言の発言要約です。前号の出発点でもあります。
背景知識
- “Cantillon effect”, Wikipedia. リンク ··· 新たに発行されたマネーが誰に最初に届くかによって富の分配が変わるという、300年前からの洞察です。本稿において原文著者と私の見解が唯一一致する点です。
- “Bond vigilante”, Wikipedia. リンク ··· 1980年代にヤルデニが提唱した概念の歴史です。1994年や2022年の事例を見れば、今回の現象が決して前例のないものではないことが分かります。
併せて読みたいバックナンバー
- 新FRB議長はなぜスタートアップのように語るのか ··· 本稿の第1部にあたる記事です。第3の扉に掲げられた看板、すなわちAI生産性のナラティブがどのように構築されたかを論じています。
- 2,500億ドルを投じたのに、なぜ経済指標に表れないのか? ··· そのナラティブの源流にある生産性のタイムラグ仮説を提示した記事です。

📝 用語解説
각주
-
赤字のマネタイゼーション(monetization of deficits):政府が発行した国債を中央銀行が実質的に引き受ける状態のことです。中央銀行が国債を大量に買い入れることで、政府は市場の反応を過度に恐れずに借金を重ねられるようになりますが、そのツケとして通貨価値の希薄化を招きます。 ↩
-
カンティロン効果(Cantillon effect):新たに供給されたマネーはすべての人に同時に届くわけではないため、最初に受け取った側が恩恵を享受する現象のことです。このため、同じようにマネーを供給しても物価は上がらず、資産価格ばかりが高騰する事態が生じます。 ↩
-
イールドカーブのスティープニング(curve steepening):短期金利よりも長期金利の上昇幅が大きくなり、利回り曲線の傾きが急になる現象を指します。今回のように短期金利が低下し長期金利が上昇するパターンは、「遠い将来のインフレが一段と懸念される」という市場のシグナルとして解釈されます。 ↩
-
債券自警団(bond vigilantes):政府や中央銀行によるインフレ対応が不十分であると判断した際に、長期国債を売却して金利を押し上げる投資家たちを指す言葉です。1980年代にエド・ヤルデニが命名しました。 ↩
-
財政優位(fiscal dominance):政府の債務残高が膨大になりすぎた結果、中央銀行が物価の安定よりも政府の利払い負担の抑制を優先せざるを得なくなる状態のことです。この水準を超えると、金利の決定権は事実上、金融政策から財政政策へと主導権が移ります。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。