

AI红利的下一格,“使用AI的公司”准备好数字了吗
摩根士丹利把半导体和基础设施之后的下一棒,交给了软件和导入AI的企业。顺序听起来合理,但衡量导入效果的方法还很粗糙。
商业摩根士丹利描绘的AI周期三格
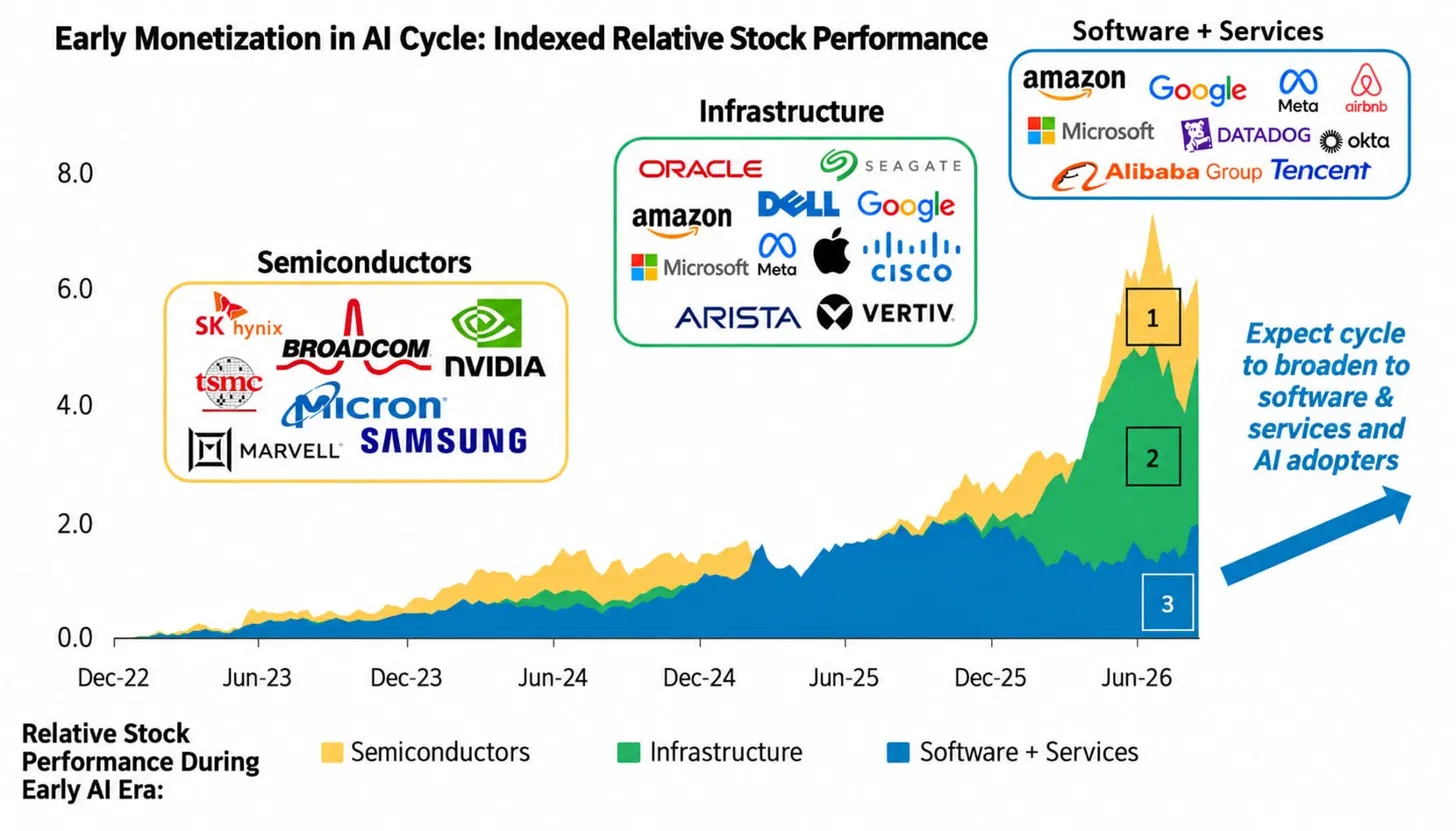
有一张图表,是摩根士丹利分析中介绍的。标题是“AI周期初期的变现”,把2022年12月到2026年夏季之间三组相对股价走势叠加在了一起。半导体一格里有英伟达、台积电、SK海力士、三星电子;基础设施一格里有甲骨文、戴尔、Arista、Vertiv;软件与服务一格里则是Datadog、Okta、爱彼迎。图表最右端的箭头上写着一句话:周期将扩展到软件与服务、以及导入AI的企业。
这张图所讲的顺序,和摩根士丹利研究部9月末发布的报告也相符。报告预测,超大规模云厂商和新型云服务商(neocloud)1的资本支出增速,将从2026年的93%降至2027年的61%,再降至2028年的14%。因此报告认为,2028年可能会出现从硬件转向软件与服务的拐点,而市场会提前把这一点计入价格,这意味着这一转移会从明年就开始。
报告把未来6~12个月视为这段过渡期。也就是说,这是机会从半导体和基础设施向外扩展的时期——扩展到早期软件供应商,以及靠AI提升生产力和营收的企业。在软件内部,报告也排了顺序:基础设施软件和网络安全最先受益,应用软件其次,而服务型企业要等到客户们把AI投资回报变成可重复的模式之后,才能享受到红利。
在读图表之前要先说明的事
这张图表附带了一个数字。它说半导体和基础设施这两个组合比标普 500 指数领先了 500~700 个百分点。把三个领域叠加画成图,照着刻度去读,就会得出这样的数值。不过我希望大家能同时记住两点。
第一点是图表的形式。三种颜色的区域究竟是相互重叠的,还是自下而上堆叠起来的,同样的刻度会变成完全不同的数字。如果是堆叠图,那么最顶端的顶点是三个组合相加后的值,不能把它读成半导体单独的表现。在写这一期时,我在摩根士丹利报告正文里并没有找到这张图表的原始图表和注释。所以在这篇文章里,我只借用图表所呈现的顺序,而不采用其中的数字。
另一点是格子之间的边界。亚马逊、谷歌、微软、Meta 同时出现在基础设施格子和软件·服务格子里。因为它们既是建造数据中心的公司,也是在这之上销售 AI 的公司。实际上,摩根士丹利在今年 7 月曾把半导体走弱解读为市场扩大的信号,并写道投资者可能会转向超大规模云服务商(hyperscaler)。这三个格子与其说是依次交棒的接力赛,不如说更像是相互重叠、同步移动的区间。
从采用企业一端确认到的数字
那么最后一格,“使用”AI 的企业的成绩单又如何呢。摩根士丹利在 2 月的《AI 变化率地图》报告中,整理了分析师们分类出的 AI 采用企业的数字。
| 分类 | AI 采用企业 | MSCI 全球指数 |
|---|---|---|
| 2024→2025 年 EBIT 利润率2扩大 | +310bp3 | +150bp |
| 2026 年扩大幅度(展望) | +230bp | +130bp |
| 2027 年扩大幅度(共识预期) | +90bp | +130bp |
2025 年的业绩超过了市场平均水平的两倍。但看表格的最后一行就会发现,当前的共识预期是,到 2027 年,采用企业的利润率扩大幅度将小于市场平均水平。摩根士丹利将此解读为市场对采用企业效果反映不足的证据。
进入夏季之后,相关数字依然在延续。由 Michael Wilson 领导的摩根士丹利策略团队在 7 月底预测,到 2027 年,AI 采用将使净利润率提升约 100bp。在 9 月的报告中,他们整理指出,多个行业的企业在过去一年里平均报告了 9.6% 的净生产率改善。
计算“可衡量效果”的方法
这里有一处值得停下来看看的地方,那就是这些数字到底是怎么统计出来的。
摩根士丹利在7月提出的依据之一是,标普500指数成分股中有25%的企业在第二季度财报发布会上提到了AI应用带来的可衡量效果。一年前这个比例是14%。2月报告中的数字也是用类似的方式统计的。2025年第四季度,北美采用AI的企业中有30%至少提到了一项定量的AI效果。虽然比2024年第四季度的16%大幅增长,但反过来看,这也意味着被归类为“已采用”的企业中,有70%至今还拿不出任何一个数字。
The Next Web指出了这一点。在财报发布会上说“出现了可衡量的效果”不需要付出任何代价,而在当下的市场中,这句话甚至还能带来回报。统计提到效果的公司,和统计公开了某项业务以什么为基准、发生了多大变化的公司,是两件不同的事。这篇文章也一并指出,独立依据的结果并不那么令人振奋。英国国家统计局认为,AI的应用正在变广,但并未变深;而发表在《哈佛商业评论》上的一项研究则探讨了这样一种现象:为整理AI产出而节省下来的时间,又被重新消耗掉了。
这些指出的问题并不会颠覆摩根士丹利的排序。只是希望大家一起留意一点:通向最后一格的依据,目前仍然更多依赖于“发言”,而非“实测”。
基础设施这一格还没关闭
摩根士丹利也没有把这次转移看作简单的接力棒传递。9 月报告强调的其实是瓶颈。
最大的制约是电力。报告估计 2026~2028 年间将缺少 57GW 电力,相当于所需电量的 30~40%。2025 年以后,美国因地区反对而被推迟或取消的数据中心项目规模达 2,860 亿美元。因此他们认为未来数年计算需求将大幅超过供给,AI 周期不会一格一格地跳跃前进,而是会横向展开。
整理一下,这张地图是这样的:半导体和基础设施格因为瓶颈而开放的时间比预想的更久,软件格从基础设施软件和安全开始打开,采用企业格的数字还在被填充之中。
Oswarld视角
最近我在为AI数据中心项目提供咨询、设计与审查服务,跑了不少地方。每次收到审查请求时,我首先看的不是地块或GPU数量,而是有没有已经确定的租户4,以及贷款团是不是根据该租户的信用在行动。
在摩根士丹利那张地图上,基础设施那一栏为什么拉得那么长,我在这里也看到了同样的原因。芯片和建筑由合同上的数字推动,但填满那栋建筑的需求,归根结底要靠下游的采用企业真金白银地花钱、并确认效果才能产生。只要采用效果还停留在“在财报发布会上提了一句”的阶段,能写进租户合同里的数字也只能同样谨慎。
我再补充一个使用模型的经验。以前,持续时间长或重复性强的任务我会交给Luna或Sonnet级别的模型,现在则交给DeepSeek和GLM。整体规划、编排和初始设计图,仍然交给Claude或GPT-6。即便用Ollama Cloud消耗万亿级别的token,也比用Claude或GPT-6便宜得多,而且只要把harness文件设置得当,性能也相当不错。我一直在说的是:并不是所有人、所有工作都需要顶级前沿模型那种级别的智能。
在去年8月那期讨论美联储主席生产率发言的文章里,我写过:没有反证条件的展望不是分析,而是销售话术。这次的地图也可以套用同样的提问:出现什么样的数字,才会让人放弃“正在向下游转移”这个展望?候选答案其实已经藏在摩根士丹利的资料里。那就是:2027年采用企业利润率扩大的市场共识90个基点,实际业绩是否会超过市场平均的130个基点;以及不是仅仅“提及”效果、而是连同基准一起“公开”效果的企业,数量是否正在增加。
结语
摩根士丹利所描绘的顺序本身是有说服力的。只是最后一格,目前仍是先在财报里、而不是先在股价上被填满;而财报里,又是先在业绩发布会的措辞中被填满,而不是先在账面数字上。 与其盯着图表上的箭头,不如观察那句措辞转变为基准线和数字的速度,这样会更准确。
本文不构成对特定股票或资产的投资建议。文中引用的展望与估算均以摩根士丹利研究报告及相关报道为准。
💬 读者您所在的公司有没有用数字来发布或汇报过 AI 带来的效果?当时是以什么作为基准线的呢?欢迎在评论区分享。
📨 如果您身边有同事正需要把 AI 导入效果整理成报告,请把这篇文章分享给他们。


参考资料与延伸阅读
核心来源
- ANI·Asianet Newsable,“Morgan Stanley sees AI investment cycle shift to software by 2028”,2026.9.28。……设备投资增速展望、电力缺口 57GW、2,860 亿美元的延迟与取消、9.6% 净生产率、软件领域排序等内容的出处。这不是摩根士丹利报告原文,而是经过报道加工的摘要。
- Morgan Stanley Research,“Mapping AI’s Rate of Change: Where the Rubber Meets the Road”,2026.2.11。……采用企业 EBIT 利润率表、成本效率 80%、量化效果提及比例等数据的原始出处。
- The Next Web,“A quarter of the S&P now claims measurable AI benefits. Last year it was 14%”,2026.7.28。……可以同时看到标普 500 中 25% 这一数字及其衡量方式所受到的批评。
背景知识
- Bloomberg Law,“Morgan Stanley Says AI Adopters Set for Solid Profit Margins”,2026.7.27。……威尔逊策略团队关于净利润率提升 100bp 预测的报道。
- The Star(路透社),“AI investors may pivot to hyperscalers from chipmakers, Morgan Stanley says”,2026.7.6。……这是一篇将半导体走弱解读为市场扩散信号的 7 月报告。
值得一起阅读的往期
- 第176号《新任美联储主席为何说话像初创公司》……探讨了该如何看待一个没有反证条件的展望。
- 《AI 服务器能赚 44%,云却为何只有 11%》……审视了摩根士丹利在计算中国 AI 基础设施收益率时遗漏了什么。

你的观点会成为下一期的线索
欢迎留下你的经验与看法。