

AI 수혜의 다음 칸, '쓰는 회사'의 숫자는 준비됐을까요
모건스탠리는 반도체와 인프라 다음 차례로 소프트웨어와 AI 도입 기업을 꼽았어요. 순서는 그럴듯한데, 도입 효과를 세는 방법은 아직 거칠어요.
비즈니스모건스탠리가 그린 AI 사이클의 세 칸
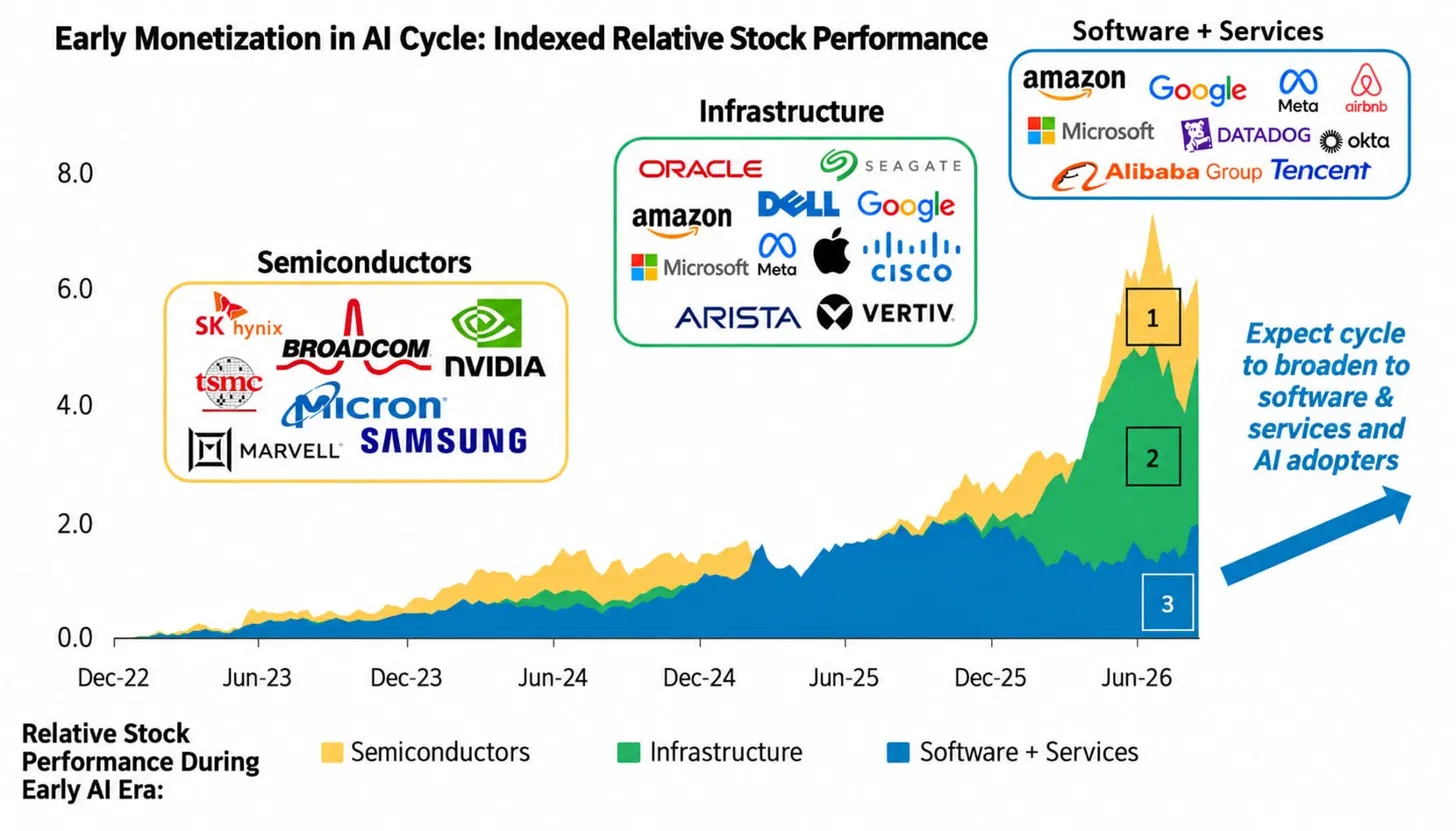
모건스탠리 분석으로 소개된 차트 한 장이 있어요. 제목은 ‘AI 사이클 초기의 수익화’이고, 2022년 12월부터 2026년 여름까지 세 묶음의 상대 주가 흐름을 겹쳐 그렸어요. 반도체 칸에는 엔비디아, TSMC, SK하이닉스, 삼성전자가 있고, 인프라 칸에는 오라클, 델, 아리스타, 버티브가, 소프트웨어·서비스 칸에는 데이터독, 옥타, 에어비앤비가 들어 있어요. 오른쪽 끝 화살표에는 사이클이 소프트웨어·서비스와 AI 도입 기업으로 넓어질 거라는 문장이 붙어 있고요.
이 그림이 말하는 순서는 모건스탠리 리서치가 9월 말 낸 보고서와도 맞아요. 보고서는 하이퍼스케일러와 네오클라우드1의 설비투자 증가율이 2026년 93%에서 2027년 61%, 2028년 14%로 꺾일 거라고 전망했어요. 그래서 2028년에는 하드웨어에서 소프트웨어·서비스로 넘어가는 전환이 올 수 있고, 시장이 이걸 미리 가격에 반영하면서 그 이동은 내년부터 시작될 거라고 봤어요.
앞으로 6~12개월은 그 과도기로 봤어요. 기회가 반도체와 인프라 바깥으로, 그러니까 초기 소프트웨어 공급사와 AI로 생산성과 매출을 끌어올리는 기업 쪽으로 넓어지는 시기라는 거예요. 소프트웨어 안에서도 순서를 매겼어요. 인프라 소프트웨어와 사이버보안이 먼저, 응용 소프트웨어가 그다음이고, 서비스 기업은 고객사들이 AI 투자 회수를 반복 가능한 방식으로 만들어낸 뒤에야 수혜를 볼 거라고요.
차트를 읽기 전에 짚어둘 것
이 차트와 함께 소개되는 숫자가 있어요. 반도체와 인프라 묶음이 S&P 500보다 500~700%포인트 앞섰다는 거예요. 세 영역을 서로 겹쳐 그린 그래프로 보고 눈금을 읽으면 그 정도 값이 나와요. 다만 두 가지를 같이 기억해 두시면 좋겠어요.
하나는 그래프 형식이에요. 세 색 영역이 서로 겹친 것인지, 아래부터 쌓아 올린 것인지에 따라 같은 눈금이 전혀 다른 숫자가 돼요. 쌓아 올린 그래프라면 맨 위 꼭짓점은 세 묶음을 더한 값이라 반도체 하나의 성과로 읽으면 안 되거든요. 이번 호를 쓰면서 이 차트의 원 도표와 주석은 모건스탠리 보고서 본문에서 찾지 못했어요. 그래서 이 글에서는 차트의 숫자보다 순서만 가져갈게요.
다른 하나는 칸의 경계예요. 아마존, 구글, 마이크로소프트, 메타는 인프라 칸과 소프트웨어·서비스 칸에 동시에 들어 있어요. 데이터센터를 짓는 회사이면서 그 위에서 AI를 파는 회사이기도 하니까요. 실제로 모건스탠리는 지난 7월 반도체 약세를 시장이 넓어지는 신호로 보면서, 투자자들이 하이퍼스케일러 쪽으로 옮겨갈 수 있다고 썼어요. 세 칸은 바통을 넘기는 계주라기보다 서로 겹쳐서 움직이는 구간에 가까워요.
도입 기업 쪽에서 확인된 숫자
그럼 마지막 칸, AI를 ‘쓰는 회사’의 성적표는 어떨까요. 모건스탠리는 2월 ‘AI 변화율 지도’ 보고서에서 애널리스트들이 분류한 AI 도입 기업의 숫자를 정리했어요.
| 구분 | AI 도입 기업 | MSCI 월드 |
|---|---|---|
| 2024→2025년 EBIT 마진2 확대 | +310bp3 | +150bp |
| 2026년 확대 (전망) | +230bp | +130bp |
| 2027년 확대 (컨센서스) | +90bp | +130bp |
2025년 실적은 시장 평균의 두 배를 넘었어요. 그런데 표의 마지막 줄을 보면 2027년에는 도입 기업의 마진 확대 폭이 시장 평균보다 작을 거라는 게 지금의 컨센서스예요. 모건스탠리는 이걸 시장이 도입 기업의 효과를 덜 반영하고 있다는 근거로 읽었어요.
여름 이후 숫자도 이어졌어요. 마이클 윌슨이 이끄는 모건스탠리 전략팀은 7월 말, AI 도입이 2027년까지 순이익률을 약 100bp 끌어올릴 거라고 전망했어요. 9월 보고서에서는 여러 업종의 기업들이 지난 1년 동안 평균 9.6%의 순생산성 개선을 보고했다고 정리했고요.
‘측정 가능한 효과’를 센 방법
여기서 한 번 멈춰서 볼 대목이 있어요. 이 숫자들을 어떻게 셌느냐예요.
모건스탠리가 7월에 내놓은 근거 중 하나는 S&P 500 기업의 25%가 2분기 실적 발표에서 AI 도입의 측정 가능한 효과를 언급했다는 거예요. 1년 전에는 14%였어요. 2월 보고서의 숫자도 비슷한 방식이에요. 2025년 4분기에 북미 도입 기업의 30%가 정량적인 AI 효과를 하나 이상 언급했어요. 2024년 4분기 16%에서 크게 늘었지만, 거꾸로 보면 도입 기업으로 분류된 회사의 70%는 아직 숫자를 하나도 내놓지 않았다는 뜻이기도 해요.
The Next Web은 이 대목을 짚었어요. 실적 발표에서 ‘측정 가능한 효과가 있었다’고 말하는 데는 비용이 들지 않고, 지금 시장에서는 그 말에 보상까지 따른다는 거예요. 효과를 언급한 회사를 세는 것과, 어떤 업무에서 무엇을 기준선으로 얼마나 달라졌는지 공개한 회사를 세는 것은 다른 일이에요. 이 기사는 독립적인 근거들이 덜 고무적이라는 점도 함께 짚어요. 영국 통계청은 AI 도입이 넓어지고 있지만 깊어지지는 않는다고 봤고, 하버드비즈니스리뷰에 실린 연구는 AI 결과물을 정리하느라 아낀 시간이 다시 소모되는 현상을 다뤘어요.
이런 지적이 모건스탠리의 순서를 뒤집는 건 아니에요. 다만 마지막 칸으로 넘어가는 근거가 아직 실측보다 발언에 더 많이 기대고 있다는 점은 같이 알고 계시면 좋겠어요.
인프라 칸은 아직 닫히지 않았어요
모건스탠리도 이 이동을 단순한 바통 터치로 보지 않아요. 9월 보고서가 강조한 건 오히려 병목이에요.
가장 큰 제약은 전력이에요. 2026~2028년 사이 57GW, 필요량의 30~40%에 해당하는 전력이 모자랄 거라고 추정했어요. 2025년 이후 미국에서 지역 반대로 지연되거나 취소된 데이터센터 사업은 2,860억 달러 규모예요. 그래서 컴퓨팅 수요가 앞으로 여러 해 동안 공급을 크게 넘어설 거라고 보고, AI 사이클은 한 칸씩 넘어가기보다 옆으로 넓어질 거라고 정리했어요.
정리하면 지도는 이래요. 반도체와 인프라 칸은 병목 때문에 생각보다 오래 열려 있고, 소프트웨어 칸은 인프라 소프트웨어와 보안부터 열리고, 도입 기업 칸은 숫자가 아직 채워지는 중이에요.
오스왈드의 시선
요즘 AI 데이터센터 사업의 자문과 설계, 심사를 맡아 여러 지역을 다니고 있어요. 검토 요청을 받으면 부지나 GPU 수량보다 먼저 보는 게 있어요. 확정된 테넌트4가 있는지, 그리고 그 테넌트의 신용으로 대주단이 움직이는지예요.
모건스탠리 지도에서 인프라 칸이 길게 열려 있는 이유를 저는 여기서도 봐요. 칩과 건물은 계약서의 숫자로 움직이는데, 그 건물을 채울 수요는 결국 하류의 도입 기업들이 돈을 쓰고 효과를 확인해야 생겨요. 도입 효과가 ‘실적 발표에서 언급했다’에 머무는 동안에는, 테넌트 계약에 들어갈 숫자도 그만큼 조심스러울 수밖에 없어요.
모델을 쓰는 쪽 경험도 하나 보탤게요. 지속 시간이 길거나 반복성이 강한 작업은 예전엔 Luna나 Sonnet급 모델에 맡겼는데, 요즘은 DeepSeek과 GLM에 맡겨요. 전체 계획과 오케스트레이션, 초기 설계도는 여전히 Claude나 GPT-6에 맡기고요. Ollama Cloud로 조 단위 토큰을 써도 Claude나 GPT-6보다 압도적으로 쌌고, 하네스 파일을 잘 세팅해 두면 성능도 준수했어요. 모든 사람, 모든 일에 최상위 프런티어 모델 수준의 지능이 필요한 건 아니라는 게 제가 늘 하는 말이에요.
지난 8월 연준 의장의 생산성 발언을 다룬 호에서, 반증 조건이 없는 전망은 분석이 아니라 세일즈라고 썼어요. 이번 지도에도 같은 질문을 붙여볼 수 있어요. 어떤 숫자가 나오면 ‘하류로 이동한다’는 전망을 접을 것인가. 후보는 이미 모건스탠리 자료 안에 있어요. 2027년 도입 기업의 마진 확대 컨센서스 90bp가 실제 실적에서 시장 평균 130bp를 넘는지, 그리고 효과를 ‘언급한’ 기업이 아니라 기준선과 함께 ‘공개한’ 기업이 늘어나는지예요.
마치며
모건스탠리가 그린 순서 자체는 설득력이 있어요. 다만 마지막 칸은 아직 주가보다 장부에서, 장부보다 실적 발표의 문장에서 먼저 채워지고 있어요. 그 문장이 기준선과 숫자로 바뀌는 속도를 지켜보는 편이 차트의 화살표를 보는 것보다 정확할 거예요.
이 글은 특정 종목이나 자산에 대한 투자 권유가 아니에요. 인용한 전망과 추정치는 모건스탠리 리서치와 보도 기준이에요.
💬 구독자님 회사에서 AI 효과를 숫자로 발표하거나 보고한 적이 있나요? 그때 무엇을 기준선으로 삼았는지 댓글로 들려주세요.
📨 AI 도입 효과를 보고서로 정리해야 하는 동료가 있다면 이 글을 공유해 주세요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
커피 한 잔 보내기
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- ANI·Asianet Newsable, “Morgan Stanley sees AI investment cycle shift to software by 2028”, 2026.9.28. ··· 설비투자 증가율 전망, 전력 부족 57GW, 2,860억 달러 지연·취소, 9.6% 순생산성, 소프트웨어 내 순서의 출처예요. 모건스탠리 보고서 원문이 아니라 보도를 거친 요약이에요.
- Morgan Stanley Research, “Mapping AI’s Rate of Change: Where the Rubber Meets the Road”, 2026.2.11. ··· 도입 기업 EBIT 마진 표, 비용 효율 80%, 정량 효과 언급 비율의 원자료예요.
- The Next Web, “A quarter of the S&P now claims measurable AI benefits. Last year it was 14%”, 2026.7.28. ··· S&P 500 25% 수치와 그 측정 방식에 대한 비판을 함께 볼 수 있어요.
배경 지식
- Bloomberg Law, “Morgan Stanley Says AI Adopters Set for Solid Profit Margins”, 2026.7.27. ··· 윌슨 전략팀의 순이익률 100bp 전망 보도예요.
- The Star(Reuters), “AI investors may pivot to hyperscalers from chipmakers, Morgan Stanley says”, 2026.7.6. ··· 반도체 약세를 시장 확산의 신호로 읽은 7월 노트예요.
함께 읽으면 좋은 지난 호
- 제176호 「새 연준 의장은 왜 스타트업처럼 말할까」 ··· 반증 조건이 없는 전망을 어떻게 읽을지 다뤘어요.
- 「AI 서버는 44%를 버는데 클라우드는 왜 11%일까요」 ··· 모건스탠리의 중국 AI 인프라 수익률 계산에서 무엇이 빠졌는지 따져본 호예요.

📝 용어 설명
각주
-
하이퍼스케일러·네오클라우드: 하이퍼스케일러는 아마존, 마이크로소프트, 구글처럼 초대형 데이터센터를 직접 짓고 운영하는 클라우드 기업이에요. 네오클라우드는 GPU 연산 임대에 특화해 새로 등장한 클라우드 사업자를 말해요. ↩
-
EBIT 마진: 이자와 세금을 빼기 전 영업 단계의 이익이 매출에서 차지하는 비율이에요. 본업에서 얼마나 남기는지를 보는 지표예요. ↩
-
bp (베이시스포인트): 0.01%포인트예요. 310bp는 3.1%포인트, 100bp는 1%포인트예요. ↩
-
테넌트(tenant): 데이터센터 공간과 전력을 장기로 빌려 쓰는 임차 고객이에요. 확정 테넌트의 신용이 프로젝트 대출의 근거가 되는 경우가 많아요. ↩
함께 읽으면 좋은 지난 호
음식이 안 오는 배달앱, 돈은 누가 낼까요
가짜 쇼핑 '도파민 사이트'의 수익 모델을 따라가 보면 결국 진짜 결제 버튼 앞에 서게 돼요
비즈니스묻지 않아서 1위가 된 거래소
바이낸스 창업자 자오창펑은 규칙이 느슨한 나라를 찾아 옮겨 다녔어요
비즈니스토큰은 오픈 모델로 갔는데, 돈은 안 따라갔어요
석 달 만에 25%에서 64%. 같은 게이트웨이의 지출표는 반대 순서였어요
비즈니스AI 도구를 고를 때 발견·조정·실행·검증을 나눠 보는 이유
AI 업무를 네 단계로 나눠 도구와 담당자를 살펴봐요. 사용 연구의 한계, 연결 규격의 역할, 제품을 바꿀 때 남겨야 할 기록을 정리했어요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?