

AI恩恵の次のコマ、「使う会社」の数字は準備できているのでしょうか
モルガン・スタンレーは半導体とインフラの次の番として、ソフトウェアとAI導入企業を挙げました。順番はもっともらしいのですが、導入効果を測る方法はまだ粗いままです。
ビジネスモルガン・スタンレーが描いたAIサイクルの三つのコマ
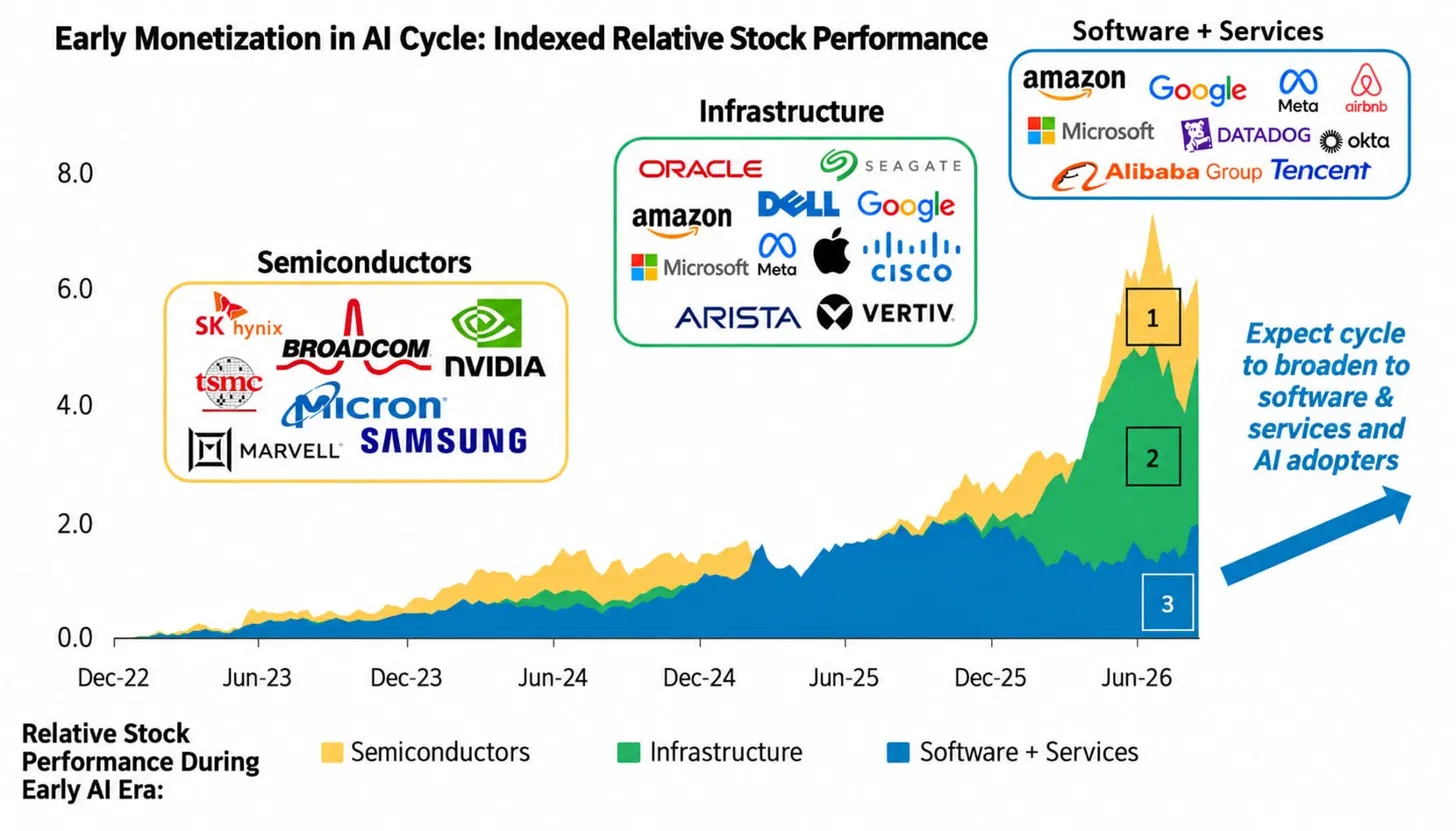
モルガン・スタンレーの分析として紹介されたチャートが1枚あります。タイトルは「AIサイクル初期のマネタイゼーション」で、2022年12月から2026年夏までの三つのグループの相対株価の動きを重ねて描いています。半導体のコマにはNvidia、TSMC、SKハイニックス、サムスン電子が、インフラのコマにはOracle、Dell、Arista、Vertivが、ソフトウェア・サービスのコマにはDatadog、Okta、Airbnbが入っています。右端の矢印には、サイクルがソフトウェア・サービスとAI導入企業へと広がっていくという文章が添えられています。
この図が示す順番は、モルガン・スタンレー・リサーチが9月末に出したレポートとも一致します。レポートは、ハイパースケーラーとネオクラウド1の設備投資の増加率が、2026年の93%から2027年には61%、2028年には14%へと鈍化すると予測しました。そのため2028年にはハードウェアからソフトウェア・サービスへの転換が訪れる可能性があり、市場がこれを先回りして価格に織り込むことで、その移行は来年から始まるだろうと見ています。
今後6〜12カ月はその過渡期だと見ています。機会が半導体とインフラの外へ、つまり初期のソフトウェア供給企業や、AIで生産性と売上を押し上げる企業の方へと広がっていく時期だということです。ソフトウェアの中でも順番をつけています。インフラソフトウェアとサイバーセキュリティが先、アプリケーションソフトウェアがその次、サービス企業は顧客企業がAI投資の回収を再現可能な形にしてからようやく恩恵を受けるだろうということです。
チャートを読む前に押さえておきたいこと
このチャートとあわせて紹介される数字があります。半導体とインフラのまとまりがS&P 500を500〜700%ポイント上回ったというものです。三つの領域を重ねて描いたグラフとして目盛りを読むと、その程度の値が出てきます。ただ、二つのことをあわせて覚えておいていただきたいと思います。
一つはグラフの形式です。三色の領域が互いに重なっているのか、下から積み上げたものなのかによって、同じ目盛りでもまったく違う数字になります。積み上げグラフであれば、一番上の頂点は三つのまとまりを合計した値になるため、半導体単独の成果として読んではいけません。今号を書くにあたり、このチャートの元の図表と注釈はモルガン・スタンレーのレポート本文中には見つけられませんでした。そのため、この記事ではチャートの数字そのものよりも、順序だけを参照することにします。
もう一つは枠の境界です。アマゾン、グーグル、マイクロソフト、メタはインフラの枠とソフトウェア・サービスの枠の両方に同時に入っています。データセンターを建設する会社であると同時に、その上でAIを売る会社でもあるからです。実際、モルガン・スタンレーは去る7月、半導体の軟調を市場が広がる兆しと見て、投資家がハイパースケーラー側へ移っていく可能性があると書いています。三つの枠は、バトンを渡していくリレーというよりも、互いに重なり合いながら動いていく区間に近いと言えます。
導入企業側で確認された数字
では最後の欄、AIを「使う会社」の成績表はどうでしょうか。モルガン・スタンレーは2月の「AI変化率マップ」レポートで、アナリストが分類したAI導入企業の数字を整理しました。
| 区分 | AI導入企業 | MSCIワールド |
|---|---|---|
| 2024→2025年 EBITマージン2拡大 | +310bp3 | +150bp |
| 2026年 拡大(見通し) | +230bp | +130bp |
| 2027年 拡大(コンセンサス) | +90bp | +130bp |
2025年の実績は市場平均の2倍を超えました。ところが表の最後の行を見ると、2027年には導入企業のマージン拡大幅が市場平均より小さくなるというのが今のコンセンサスです。モルガン・スタンレーはこれを、市場が導入企業の効果を十分に織り込んでいない根拠として読み解きました。
夏以降の数字も続きました。マイケル・ウィルソン率いるモルガン・スタンレーの戦略チームは7月末、AI導入が2027年までに純利益率を約100bp押し上げると見通しを示しました。9月のレポートでは、複数の業種の企業が過去1年間に平均9.6%の純生産性改善を報告したとまとめています。
「測定可能な効果」を数えた方法
ここで一度立ち止まって見るべき点があります。この数字をどう数えたのかということです。
モルガン・スタンレーが7月に出した根拠の一つは、S&P 500企業の25%が第2四半期決算発表でAI導入の測定可能な効果に言及したというものです。1年前には14%でした。2月のレポートの数字も似たような数え方です。2025年第4四半期には、北米導入企業の30%が定量的なAI効果を1つ以上挙げました。2024年第4四半期の16%から大きく増えていますが、裏を返せば、導入企業に分類された会社の70%はまだ数字を一つも出していないという意味でもあります。
The Next Webはこの点を指摘しました。決算発表で「測定可能な効果があった」と言うのにコストはかからず、今の市場ではその発言に報酬すらついてくるということです。効果に言及した会社を数えることと、どの業務で何を基準に、どれだけ変化したのかを公開した会社を数えることは、別の話です。この記事は、独立した根拠の方が芳しくないという点も併せて指摘しています。英国統計局はAI導入が広がってはいるものの深まってはいないと見ており、ハーバード・ビジネス・レビューに掲載された研究は、AIの出力を整理する作業のせいで、せっかく節約したはずの時間が再び消費されてしまう現象を扱っています。
こうした指摘が、モルガン・スタンレーの順序を覆すわけではありません。ただ、最後の欄に進むための根拠が、まだ実測よりも発言に多くを頼っているという点は、合わせて知っておいていただければと思います。
インフラの枠はまだ閉じていない
モルガン・スタンレーも、この移行を単純なバトンタッチとは見ていません。9月の報告書が強調したのは、むしろボトルネックです。
最大の制約は電力です。2026〜2028年の間に57GW、必要量の30〜40%に相当する電力が不足すると推定しました。2025年以降、米国で地域の反対によって遅延・中止となったデータセンター事業は2,860億ドル規模です。だからこそコンピューティング需要は今後何年にもわたって供給を大きく上回ると見て、AIサイクルはひとマスずつ進むのではなく、横に広がっていくだろうとまとめました。
まとめると、地図はこうなります。半導体とインフラの枠はボトルネックのために想定より長く開いたままで、ソフトウェアの枠はインフラソフトウェアとセキュリティから開き始め、導入企業の枠はまだ数字が埋まっている最中です。
Oswarldの視点
最近はAIデータセンター事業の助言や設計、審査を引き受けて各地を回っています。検討依頼を受けると、敷地やGPUの数量よりも先に見ることがあります。確定したテナント4がいるか、そしてそのテナントの信用で貸し手団が動いているかです。
モルガン・スタンレーの地図でインフラの欄が長く開いている理由を、私はここにも見ています。チップと建物は契約書上の数字で動きますが、その建物を埋める需要は結局、下流の導入企業がお金を使い、効果を確認してはじめて生まれるものです。導入効果が「決算発表で言及した」にとどまっている間は、テナント契約に入る数字もそれだけ慎重にならざるを得ません。
モデルを使う側の経験も一つ付け加えます。持続時間が長い、あるいは反復性の強い作業は、以前はLunaやSonnetクラスのモデルに任せていましたが、最近はDeepSeekとGLMに任せています。全体の計画立案やオーケストレーション、初期設計図は依然としてClaudeやGPT-6に任せています。Ollama Cloudで兆単位のトークンを使っても、ClaudeやGPT-6より圧倒的に安く、ハーネスファイルをきちんと設定しておけば性能も十分でした。すべての人、すべての仕事に最上位のフロンティアモデル級の知能が必要なわけではない、というのが私がいつも言っていることです。
この前の8月、FRB議長の生産性発言を扱った号で、反証条件のない見通しは分析ではなくセールスだと書きました。今回の地図にも同じ問いを当ててみることができます。どんな数字が出れば「下流へ移動する」という見通しを取り下げるのか。候補はすでにモルガン・スタンレーの資料の中にあります。2027年の導入企業のマージン拡大コンセンサス90bpが、実際の決算で市場平均130bpを上回るかどうか、そして効果を「言及した」企業ではなく、基準線とともに「開示した」企業が増えるかどうかです。
おわりに
モルガン・スタンレーが描いた順序そのものには説得力があります。ただ、最後のマスはまだ株価よりも帳簿で、帳簿よりも決算発表の文章のなかで先に埋まりつつあります。 その文章が基準線と数字に変わる速度を見守るほうが、チャートの矢印を眺めるよりも正確でしょう。
この記事は特定の銘柄や資産への投資を勧めるものではありません。引用した見通しや推定値はモルガン・スタンレーのリサーチおよび報道に基づいています。
💬 読者さんの会社では、AIの効果を数字で発表したり報告したりしたことはありますか? そのとき何を基準線にしたのか、コメントで教えてください。
📨 AI導入の効果をレポートにまとめなければならない同僚がいたら、この記事をシェアしてください。


参考資料と関連リンク
主要出典
- ANI・Asianet Newsable、「Morgan Stanley sees AI investment cycle shift to software by 2028」、2026.9.28。……設備投資増加率の見通し、電力不足57GW、2,860億ドルの遅延・取消、9.6%の純生産性、ソフトウェアへの順序移行の出典です。モルガン・スタンレーのレポート原文ではなく、報道を経た要約です。
- Morgan Stanley Research、「Mapping AI’s Rate of Change: Where the Rubber Meets the Road」、2026.2.11。……導入企業のEBITマージン表、コスト効率80%、定量効果への言及比率の原資料です。
- The Next Web、「A quarter of the S&P now claims measurable AI benefits. Last year it was 14%」、2026.7.28。……S&P 500の25%という数値と、その測定方法への批判を併せて読めます。
背景知識
- Bloomberg Law、「Morgan Stanley Says AI Adopters Set for Solid Profit Margins」、2026.7.27。……ウィルソン戦略チームによる純利益率100bpの見通しを報じています。
- The Star(Reuters)、「AI investors may pivot to hyperscalers from chipmakers, Morgan Stanley says」、2026.7.6。……半導体の軟調を市場拡散のシグナルと読んだ7月のノートです。
併せて読みたい過去号
- 第176号「新連邦準備制度理事会議長はなぜスタートアップのように話すのか」……反証可能性のない見通しをどう読むかを扱いました。
- 「AIサーバーは44%を稼ぐのにクラウドはなぜ11%なのか」……モルガン・スタンレーの中国AIインフラ収益率の計算から何が抜け落ちていたのかを検証した号です。

📝 用語解説
각주
-
ハイパースケーラー・ネオクラウド:ハイパースケーラーとは、Amazon、Microsoft、Googleのように超大型データセンターを自前で建設・運営するクラウド企業のことです。ネオクラウドは、GPU演算のレンタルに特化して新たに登場したクラウド事業者を指します。 ↩
-
EBITマージン:利息と税金を差し引く前の営業段階の利益が、売上に占める割合です。本業でどれだけ利益を残せているかを見る指標です。 ↩
-
bp(ベーシスポイント):0.01%ポイントです。310bpは3.1%ポイント、100bpは1%ポイントです。 ↩
-
テナント(tenant):データセンターの空間と電力を長期で借り受ける賃借顧客のことです。確定したテナントの信用力が、プロジェクト融資の根拠になる場合が多くあります。 ↩
あなたの視点が次の号をつくります
この号で最も共感した点、あるいは違う経験をした点はどこですか。