

AI 데이터센터에 드는 비용과 장비별 교체 주기
BNP 파리바의 투자 배분 도표를 바탕으로 반도체·네트워크·전력·냉각·시설 비용과 사업의 차이를 살펴봤어요.
비즈니스AI 칩 외에 어떤 장비와 시설이 필요할까요
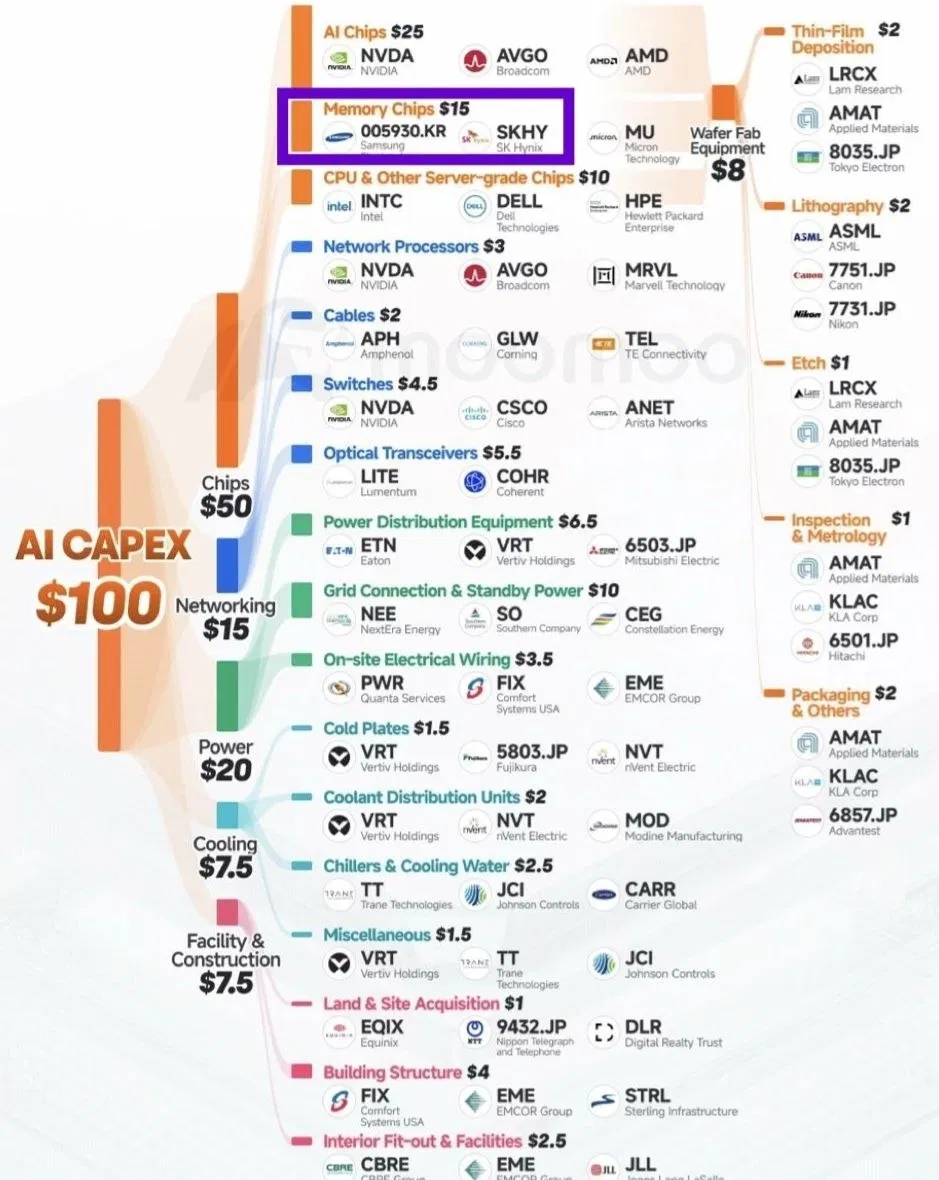
AI 설비투자 100달러가 어디로 흘러가는지 그린 생키 다이어그램1 한 장이 이번 주 투자 커뮤니티를 돌았어요. 왼쪽에 AI CAPEX $100이라는 굵은 막대가 있고, 오른쪽으로 갈수록 가지가 갈라지면서 마지막엔 기업 로고 60여 개가 매달려 있어요. 그림의 첫 가지가 눈에 띄죠. 칩에 50달러, 그중 AI 칩에 25달러. 엔비디아, 브로드컴, AMD 로고가 나란히 붙어 있고요.
이번 호에서는 이 도표의 부문별 비용을 살펴보고, 각 장비를 얼마나 오래 쓰는지도 함께 보려고 해요. 서버와 네트워크 장비는 비교적 자주 교체하지만, 건물과 전력 설비는 더 오래 쓰기 때문이에요. 같은 AI 설비투자에 속해 있어도 장비를 공급하는 회사들의 주문 주기와 위험은 다를 수 있어요. 다만 회계상 비용을 나눠 잡는 기간과 실제 교체 시점은 구분해야 해요.
도표는 설비투자를 다섯 부문으로 나눠요
먼저 그림의 출처를 바로잡아요. SNS에 돌아다니는 버전에는 증권 앱 moomoo의 워터마크가 찍혀 있지만, 원래 추정치는 BNP 파리바 주식 리서치의 모델이에요. 그리고 이 그림이 무엇을 말하고 무엇을 말하지 않는지를 분명히 해둘게요. 그림이 말하는 건 부문별 배분이에요. 칩 50, 전력 20, 네트워킹 15, 냉각 7.5, 시설 7.5. 그림이 말하지 않는 건 기업별 금액이에요. 각 칸에 붙은 로고는 그 칸의 대표 사례를 나열한 것이지, 그 회사에 얼마가 간다는 뜻이 아니에요. 버티브 로고가 4칸에 나온다고 해서 버티브가 100달러 중 얼마를 가져가는지는 이 자료로 알 수 없어요. 이 선을 지키지 않으면 “삼성전자가 AI 설비투자의 7.5%를 가져간다” 같은 문장이 나오는데, 그건 오독이에요.
표로 전체 배분을 먼저 보고, 각 부문에 어떤 장비와 회사가 포함되는지 살펴볼게요.
| 큰 갈래 | 금액 | 세부 가지 | 대표 기업(그림 기준) |
|---|---|---|---|
| 칩 | 50달러 | AI 칩 25 · 메모리 15 · 서버용 CPU 등 10 | 엔비디아, 브로드컴, AMD / 삼성전자, SK하이닉스, 마이크론 / 인텔, 델, HPE |
| 네트워킹 | 15달러 | 네트워크 프로세서 3 · 케이블 2 · 스위치 4.5 · 광트랜시버 5.5 | 마벨, 암페놀, 코닝, 시스코, 아리스타, 루멘텀, 코히런트 |
| 전력 | 20달러 | 배전 장비 6.5 · 계통 연결과 예비전원 10 · 현장 전기공사 3.5 | 이튼, 버티브, 미쓰비시전기, 넥스트에라, 서던, 컨스털레이션, 콴타서비스 |
| 냉각 | 7.5달러 | 콜드플레이트 1.5 · 냉각수 분배장치 2 · 칠러와 냉각수 2.5 · 기타 1.5 | 버티브, 후지쿠라, 엔벤트, 모딘, 트레인, 존슨컨트롤스, 캐리어 |
| 시설 | 7.5달러 | 부지 1 · 건물 구조 4 · 내부 설비 2.5 | 에퀴닉스, NTT, 디지털리얼티, 컴포트시스템즈, EMCOR, CBRE, JLL |
칩 50달러: 세 종류의 반도체와 그 뒤에 숨은 8달러
칩 50달러는 셋으로 갈려요. AI 칩 25달러가 가속기예요. 학습과 추론을 실제로 수행하는 GPU와 맞춤형 칩(ASIC)이고요. 이 25달러 안에서도 구조가 바뀌고 있는데요. 엔비디아 GPU 옆에 브로드컴이 나란히 그려진 이유는 브로드컴이 구글 TPU 같은 맞춤형 칩을 설계·공급하기 때문이에요. 아마존의 트레이니엄, 메타의 MTIA도 같은 흐름이고요. 하이퍼스케일러 입장에서 25달러 중 엔비디아에 가는 몫을 줄이는 가장 확실한 방법이 자기 칩을 만드는 거라서, 이 가지 안에서 조용한 이동이 계속돼요.
메모리 15달러는 HBM2과 서버 DRAM이에요. 가속기 옆에 붙어 데이터를 밀어 넣는 부품이고, 한국 기업 2곳이 여기 있어요. 그림에서 메모리가 AI 칩과 별도 가지로 그려진 게 중요해요. HBM은 실제로는 GPU 패키지 안에 함께 들어가서 엔비디아가 사서 조립해 팔거든요. 그러니 하이퍼스케일러의 청구서에는 HBM 값이 GPU 값에 묻혀 있어요. BNP는 그걸 다시 꺼내서 별도 가지로 그린 거예요. 돈이 실제로 흘러가는 종착지를 따라간 거죠.
서버용 CPU와 기타 칩 10달러는 GPU 서버를 굴리는 데 필요한 일반 프로세서와 서버 완제품 몫이에요. 217호에서 에이전트가 GPU로 생각하고 CPU로 일한다고 썼는데, 그 CPU가 여기 있어요. 인텔과 AMD의 서버 CPU, 그리고 델과 HPE 같은 서버 조립사가 이 항목에 포함돼요.
그림에는 칩 갈래에서 옆으로 빠져나가는 8달러짜리 가지가 하나 더 있어요. 웨이퍼 팹 장비예요. 증착 2, 노광 2, 식각 1, 검사·계측 1, 패키징 2. 이건 하이퍼스케일러가 직접 쓰는 돈이 아니라, 칩 회사가 받은 돈 중 공장 장비로 다시 흘러가는 2차 지출을 표현한 거예요. 그래서 100달러와 별도로 그려져 있고요. ASML, 램리서치, 어플라이드머티리얼즈, 도쿄일렉트론이 이 장비를 공급해요. 여기서도 사용 기간의 차이를 볼 수 있어요. GPU를 5년 정도 사용한다고 가정해도, 반도체 공장에서는 노광 장비를 20년 이상 사용할 수 있어요. 54호에서 ASML 장비를 도면을 줘도 못 만든다고 썼는데, 그 장비는 칩 가지에서 갈라져 나온 8달러 안에 있고, 설비투자에 연결된 장비 가운데 사용 기간이 긴 편이에요.
반도체 공부 많이 된다. 오늘 자기 전에 생각 많이 날거야. · 제54호 · INLEVEL91,650억 달러를 투자해도 미국은 대만을 대체할 수 있을까요? 웨이퍼부터 조립까지 짚어봤어요.네트워킹 15달러: 구리에서 빛으로 넘어가는 지점
네트워킹 15달러는 GPU 수만 개를 하나의 컴퓨터처럼 묶는 비용이에요. AI 학습은 GPU 한 장이 하는 일이 아니에요. 수천, 수만 장이 계산 결과를 끊임없이 주고받아야 하고, 그 주고받는 속도가 느리면 아무리 비싼 GPU도 놀아요. 그래서 네트워킹은 GPU의 부속이 아니라 GPU의 성능을 결정하는 변수죠. 흔히 국내에선 광통신이라고 하는 분야에요.
가장 큰 가지가 광트랜시버3 5.5달러인데요. 서버 랙 사이를 오가는 데이터를 빛으로 바꿔 보내는 부품이에요. 한 랙 안에서는 아직 구리선을 써요. 엔비디아 GB200 NVL72가 GPU 72장을 한 랙에 넣은 이유 중 하나가 구리로 연결할 수 있는 거리 안에 최대한 많은 GPU를 몰아넣기 위해서예요. 그런데 랙을 벗어나면 구리로는 거리와 속도가 안 나와요. 그 순간부터 전기 신호를 빛으로 바꿔야 하고, 그 변환기가 트랜시버예요. GPU 세대가 바뀌어 처리 속도가 오르면 트랜시버도 다음 규격으로 바뀌어요. 그래서 이 가지는 GPU 한 장이 팔릴 때마다 함께 자라고, GPU가 교체될 때 함께 교체돼요. 루멘텀과 코히런트가 이 부품을 공급하고, 엔비디아가 2025년에 광부품을 칩 옆에 직접 붙이는 방식(CPO)을 발표한 것도 이 5.5달러를 자기 쪽으로 끌어오려는 움직임이에요.
스위치 4.5달러는 그 빛과 전기를 교통정리하는 장비예요. 시스코와 아리스타가 전통 강자인데, 그림에 엔비디아가 스위치 칸에도 그려진 게 눈에 띄죠. 엔비디아는 이제 GPU만 파는 회사가 아니라 GPU와 스위치와 케이블을 한 세트로 파는 회사예요. 네트워크 프로세서 3달러는 그 스위치 안에 들어가는 칩이고 마벨과 브로드컴이 나눠 갖고요. 케이블과 커넥터 2달러는 암페놀과 코닝 같은 회사 몫이에요. 화려하지 않은 부품이지만 AI 데이터센터 한 곳에 광케이블이 수천 킬로미터씩 깔려요.
전력 20달러: 전기 요금이 아닌 전력 설비 비용
전력 20달러는 이 그림에서 두 번째로 큰 갈래예요. 냉각과 시설을 합친 15달러보다 크고, 네트워킹 15달러보다도 커요. 그런데 이 20달러는 전기 요금이 아니에요. 전기 요금은 운영비라서 설비투자 그림에 안 들어와요. 이 20달러는 전기를 받아서 칩까지 가져다 놓기 위한 물건값이에요.
절반인 10달러가 계통 연결과 예비전원이에요. 변전소, 송전선, 그리고 전력망이 못 주는 전기를 직접 만드는 가스터빈이나 연료전지 같은 자체 발전 설비고요. 이 가지가 왜 이렇게 커졌는지는 규모를 보면 이해가 돼요. 1GW 데이터센터 하나가 원자력 발전소 1기 출력이에요. 그런 시설을 미국 전력망에 붙이려면 계통 연결 심사에만 몇 년이 걸리고, 그래서 하이퍼스케일러가 발전소를 직접 사거나 짓기 시작했어요. 그림에 넥스트에라, 서던, 컨스털레이션 같은 전력 회사가 들어온 이유예요. 189호에서 구글이 한 번도 안 지어본 원자로를 고른 이야기를 했는데, 그 계약이 이 10달러 안에 있어요. 141호에서 변압기 한 대 주문에 5년이 걸린다고 썼는데, 그 변압기도 여기 있고요. 가스터빈은 GE, 지멘스, 미쓰비시파워 3사의 생산 물량이 2030년까지 차 있다는 보도가 나올 정도예요.
데이터센터가 멈춘 건 돈 때문도, 칩 때문도 아니에요 · 제141호 · INLEVEL9돈도 칩도 아닌 전력이 AI 데이터센터를 멈춰 세우고 있어요.배전 장비 6.5달러는 건물 안으로 들어온 고압 전기를 랙에 꽂을 수 있는 전압으로 낮추고 나누는 장비예요. 이튼과 버티브, 미쓰비시전기가 이런 장비를 공급해요. 버티브는 원래 무정전 전원장치(UPS) 회사인데, 이 그림에서 4칸에 등장해요. 배전과 냉각을 함께 파는 몇 안 되는 회사라서요. 현장 전기공사 3.5달러는 그 장비를 실제로 깔고 잇는 인건비와 공사비예요. 콴타서비스, 컴포트시스템즈, EMCOR 같은 이름이 낯설 텐데, 미국에서 AI 데이터센터가 늘어날수록 가장 부족해지는 게 전기 기술자거든요.
냉각 7.5달러: 공기가 물로 바뀌는 지점
냉각 7.5달러는 금액은 작지만 구조가 바뀌는 중이에요. 예전 데이터센터는 서버 랙 하나에 10~15kW를 썼고 공기로 식혔어요. 지금 AI 랙은 60~120kW예요. GB200 NVL72 한 랙이 120kW 안팎이고, 이 열은 공기로는 못 빼요. 그래서 칩 위에 금속판을 대고 물을 흘려요.
네 가지 중 앞의 두 가지, 콜드플레이트 1.5달러와 냉각수 분배장치(CDU)4 2달러가 그 물길이에요. 콜드플레이트는 칩에 직접 닿는 금속판이고, CDU는 여러 랙의 콜드플레이트로 냉각수를 보내고 뜨거워진 물을 회수하는 펌프 장치예요. 이 부품은 랙과 함께 설치되고 랙과 함께 교체돼요. GPU 세대가 바뀌어 발열 위치와 크기가 달라지면 콜드플레이트도 다시 만들어야 하거든요. 후지쿠라, 엔벤트, 모딘 같은 회사가 여기 있어요.
뒤의 두 가지, 칠러와 냉각탑 2.5달러와 기타 1.5달러는 건물 설비예요. CDU가 회수한 뜨거운 물을 건물 밖으로 내보내 식히는 장치고, 트레인과 존슨컨트롤스와 캐리어 같은 공조 회사 몫이에요. 이건 한 번 지으면 오래 써요. 같은 냉각 항목에도 랙과 함께 5년 안팎에 교체할 수 있는 부품과 건물에 설치해 20년가량 쓸 수 있는 설비가 섞여 있는 거예요. Epoch 모델이 인용한 건설비 지수에 따르면 액체 냉각 설계는 공랭 대비 건설비를 7~10% 올려요. 이 이야기는 잠시 뒤 수명 표에서 다시 꺼낼게요.
시설 7.5달러: 부지와 건물, 내부 설비
시설 7.5달러가 가장 작아요. 부지 1달러, 건물 4달러, 내부 설비 2.5달러. 데이터센터 하면 거대한 건물이 먼저 떠오르지만, 돈으로 보면 건물은 안에 들어가는 물건의 10분의 1도 안 돼요. 이게 예전 데이터센터와 가장 달라진 지점이에요. 서버 몇 대를 놓는 상면 임대 사업이었을 때는 건물이 원가의 중심이었는데, 지금은 건물이 값비싼 칩을 담는 상자 역할로 밀려났어요.
부지 1달러가 작아 보이지만 지역 편차가 커요. 버지니아 라우던이나 캘리포니아 산타클라라는 에이커당 250만~450만 달러이고 오하이오나 인디애나는 10만~30만 달러예요. 15배 차이고요. 그래서 하이퍼스케일러가 비싼 땅을 피해 중부로 가고, 그 과정에서 지난달 켄터키 모녀 호에서 다룬 것처럼 390억 원짜리 제안을 거절하는 땅 주인과 마주치는 장면이 생겨요. 건물 4달러는 서버 무게를 견디는 바닥과 벽, 내부 설비 2.5달러는 소방·보안·바닥 배선 같은 마감이에요. 이 항목에는 에퀴닉스와 디지털리얼티 같은 데이터센터 임대 회사, CBRE와 JLL 같은 부동산 회사가 표시돼 있어요.
건물과 내부 설비는 서버보다 오래 사용할 수 있어요. 다만 15년에서 30년이라는 기간을 부지까지 똑같이 적용할 수는 없어요. 토지는 건물이나 서버처럼 감가상각하지 않기 때문이에요.
이 100달러를 실제 금액으로 바꾸면 규모가 잡혀요. 아마존, 마이크로소프트, 알파벳, 메타 4개사의 2026년 설비투자 가이던스를 합치면 약 7,250억 달러예요. 2025년 약 4,100억 달러에서 77% 늘었고, 알파벳은 2분기 실적 발표에서 상한을 2,050억 달러로 올렸어요. 모든 설비투자가 AI는 아니지만 대부분이 AI 데이터센터로 가요. 이 7,250억 달러에 그림의 비율을 그대로 얹으면, AI 칩 칸에 약 1,800억 달러, 메모리 칸에 약 1,090억 달러, 전력 칸에 약 1,450억 달러가 돼요. 이건 BNP 비율을 4개사 합산에 단순 곱한 파생 수치라서 규모 감각용이지 정확한 배분은 아니에요.
분류 기준에 따라 전력 비용이 다른 항목에 포함돼요
BNP 그림은 전력 비용을 20달러로 따로 표시해요. 다른 기관의 모델에서는 전력 설비 비용을 시설비 안에 넣기도 해요. 두 자료를 비교할 때는 항목 이름뿐 아니라 포함된 설비를 확인해야 해요.
Epoch AI가 2026년 5월에 1GW 규모 AI 데이터센터의 원가를 모델링한 자료가 있어요. 미국 하이퍼스케일러가 직접 소유하고, 서버는 전부 엔비디아 GB200 NVL72로 채운다는 가정이에요. 선투자 설비투자가 379억 달러로 나오는데, 구성을 보면 이래요. 서버 212억 달러(56%), 시설 114억 달러(30%), 네트워크 장비 49억 달러(13%), 토지 1억 7,000만 달러, 변전 설비 1억 6,000만 달러.
BNP 그림과 나란히 놓으면 세 가지가 보여요.
| 항목 | BNP 파리바 (100달러 기준) | Epoch AI (379억 달러 기준) |
|---|---|---|
| 칩·서버 | 50 | 56 |
| 네트워킹 | 15 | 13 |
| 전력 | 20 | 시설 안에 포함 |
| 냉각 | 7.5 | 시설 안에 포함 |
| 건물·부지 | 7.5 | 30 (전력·냉각 포함), 토지·변전 별도 약 1 |
첫째, 칩·서버와 네트워크의 비중은 두 자료에서 비슷해요. 50 대 56, 15 대 13으로, 두 모델 모두 IT 장비가 약 3분의 2를 차지해요. 둘째, 전력 20달러와 냉각 7.5달러와 시설 7.5달러를 합친 35달러가 Epoch에서는 시설 30달러 하나로 뭉쳐 있어요. Epoch는 건설비 지수를 쓰는데, 그 지수가 건물 안의 전기·기계 설비를 건설비에 포함하거든요. 셋째, Epoch에서 변전 설비가 겨우 0.4%인 이유는 모델이 계통 전력만 가정하고 자체 발전을 아예 넣지 않았기 때문이에요. BNP가 10달러로 잡은 계통 연결과 예비전원 가지가 Epoch에는 거의 없어요.
이건 어느 쪽이 틀렸다는 이야기가 아니에요. 181호에서 시장 규모 8,000억 달러가 정의에 따라 양방향으로 흔들린다고 썼는데, 같은 일이 원가 구조도에서도 벌어져요. 별도 전력 항목이 보이지 않는다고 전력 비용이 0달러라는 뜻은 아니에요. 분류 방식과 자체 발전 설비를 포함하는지 같은 가정이 다르기 때문이에요. 그러니 이 그림을 인용할 때 “전력이 AI 투자의 20%“라고 말하려면, BNP 분류 기준이라는 꼬리표를 꼭 붙여야 해요.
Epoch 모델은 자산의 사용 기간이 연간 비용에 미치는 영향도 보여줘요. IT 장비는 5년, 시설은 14년을 사용한다고 가정하고 자본비용까지 반영해 선투자를 연간 비용으로 환산했어요. 단순히 구입비를 연수로 나눈 감가상각 계산과는 달라요. 이 모델에서 연간 총소유비용은 약 85억 달러이고, 서버가 약 50억 달러로 60%를 차지해요. 서버의 비중은 선투자에서는 56%였는데 연간 비용에서는 약 4%포인트 커져요.
회계상 내용연수와 실제 장비 교체 시점은 달라요
설비투자는 한 번에 쓰지만 회계는 그 돈을 자산 수명만큼 나눠서 비용으로 잡아요. 이걸 감가상각5이라고 하고, 얼마나 나눌지를 내용연수라고 해요. 하이퍼스케일러가 공시하는 서버 내용연수는 이래요. 마이크로소프트 6년, 알파벳 6년, 메타 5.5년, 아마존 5년. 아마존은 2025년 1월부터 일부 서버의 내용연수를 6년에서 5년으로 줄였어요. AI 기술 변화 속도가 빨라서 서버가 예전보다 빨리 낡는다는 게 이유였고요. 반대로 메타는 2025년에 5년에서 5.5년으로 늘렸어요. 같은 시기에 같은 부품을 두고 한쪽은 수명을 줄이고 한쪽은 늘린 거예요.
건물과 전기 설비는 서버보다 오래 사용하는 편이에요. 원고에서 참고한 자료의 기간은 데이터센터 건물 15년에서 30년, 변전소와 송전선 30년 이상, 발전 설비 20년에서 40년이에요. 다만 개별 설비에 모두 같은 기간을 적용할 수는 없어요. Epoch 모델도 시설 전체를 묶어 14년으로 가정했어요. 아래 표는 BNP의 금액을 제가 사용 기간에 따라 다시 묶어 본 것으로, 실제 회사의 자산 명세나 장부 잔액을 뜻하지 않아요.
| 사용 기간에 따른 분류 | 금액 | 무엇이 들어가나 | 해석할 때 주의할 점 |
|---|---|---|---|
| 비교적 짧게 쓰는 장비 (3~6년 가정) | 65달러 | AI 칩 25 · 메모리 15 · CPU와 서버 10 · 네트워킹 15 | 실제 교체 시점은 내용연수와 다를 수 있음 |
| 중간 기간의 장비 (5~15년 가정) | 3.5달러 | 콜드플레이트 1.5 · CDU 2 | 랙 설계와 교체 주기에 따라 달라짐 |
| 오래 쓰는 설비와 부지 (설비는 15~40년 가정) | 31.5달러 | 계통 연결과 발전 10 · 배전 6.5 · 전기공사 3.5 · 칠러 2.5 · 기타 냉각 1.5 · 건물 4 · 내부 설비 2.5 · 부지 1 | 설비별 기간이 다르고 토지는 감가상각 대상이 아님 |
이 표에서 냉각 7.5달러를 칩에 붙는 부품과 건물 설비로 나눈 것은 제 판단이에요. IT 장비 65달러와 나머지 35달러는 사용 기간이 다를 수 있다는 점을 보려는 분류예요. 65달러가 모두 5년 뒤 없어지거나 35달러가 모두 30년 동안 남는다는 뜻은 아니에요. 장부 잔액을 계산하려면 각각의 취득 시점과 상각 방식, 내용연수 등을 알아야 해요.
제가 이 구분에 주목한 이유는 장비를 사용하는 기간이 공급업체의 교체 수요와 주문 주기를 이해하는 데 도움이 되기 때문이에요.
IT 장비 65달러를 공급하는 회사에는 신규 설치뿐 아니라 기존 장비의 교체도 수요가 될 수 있어요. 하지만 GPU의 내용연수를 5년으로 잡았다고 해서 5년마다 같은 돈을 반드시 다시 쓰는 것은 아니에요. 기존 장비를 더 쓰거나, 새 장비의 성능이 좋아져 적은 수량으로 같은 일을 할 수도 있어요. GPU 세대와 네트워크 규격이 바뀌면 메모리와 광트랜시버 수요에도 영향을 줘요. 엔비디아를 비롯한 공급업체의 매출은 이런 구매·교체 결정에 영향을 받으므로, 설비투자 총액이나 증가율 하나만으로 설명하기는 어려워요.
전력·냉각·시설에 배분한 35달러에는 오래 사용하는 설비가 많이 포함돼요. 변전소를 30년 사용한다면 같은 설비를 자주 교체하지는 않겠죠. 그렇다고 그 공급업체에 30년 동안 새 주문이 없다는 뜻은 아니에요. 다른 현장의 신규 설치와 증설도 주문이 될 수 있어요. 이튼, 버티브, 콴타서비스 같은 회사는 받은 주문을 언제 공급하고 매출로 인식할 수 있는지가 중요해요. 수주 잔고는 앞으로의 일을 보여주지만 취소나 지연 가능성까지 없애 주지는 않아요.
교체 대상의 규모를 가정해 볼 수는 있어요. 4개사의 2025년 설비투자 약 4,100억 달러와 2026년 가이던스 약 7,250억 달러에 IT 장비 비율 65%를 곱하면 약 7,400억 달러예요. 전부 5년 사용한다고 가정할 때 계산상 기간은 2030년과 2031년 전후가 돼요. 하지만 이는 서로 다른 자료의 비율과 가이던스를 단순히 곱한 예시예요. 모든 설비투자가 AI용도 아니고, 실제 교체 시점·가격·성능도 달라질 수 있어요. 따라서 7,400억 달러를 확정된 교체 수요나 공급업체 매출의 최소치로 볼 수는 없어요.
AI 수요가 줄었을 때 주문과 매출에 반영되는 속도도 비교해야 해요. 구매를 미룰 수 있는 IT 장비와 이미 공사를 시작한 전력 설비는 상황이 다를 수 있어요. 다만 칩은 다음 분기, 전력은 5년 뒤처럼 일정한 반응 시간을 정할 수는 없어요. 계약 조건과 공사 진행률, 생산 여력에 따라 달라져요.
한국은 15달러 칸에 있고, 그림에 없는 20달러 칸에도 있어요
이제 그림을 한국에서 다시 봐요. 그림에서 한국 기업이 확 눈에 띄는 건 삼성전자와 SK하이닉스에요. 둘 다 메모리 15달러 칸에 있어요. 메모리를 제외한 85달러 항목에서는 한국 이름이 보이지 않아요. 다만 대표 기업의 로고만 고른 도표이므로, 한국 기업이 AI 설비투자의 15%만 담당한다는 뜻은 아니에요.
메모리 15달러는 앞의 표에서 비교적 짧게 쓰는 IT 장비에 속해요. GPU 세대와 HBM 규격이 바뀌면 교체 수요가 생길 수 있지만, 늘 5년마다 같은 규모의 주문이 돌아오는 것은 아니에요. 하이퍼스케일러가 투자를 줄이거나 교체를 미루면 수요와 가격도 영향을 받을 수 있어요. 219호에서 다룬 메모리 경쟁을 볼 때 이 점을 함께 봐야 해요. 183호에서는 샌디스크가 고객사에 4년짜리 공급 각서를 받은 일을 다뤘죠. 저는 이런 장기 계약이 변동이 큰 수요를 더 예측 가능하게 만들려는 시도라고 봐요.
그런데 그림에는 없는 한국 이름이 하나 더 있어요. 전력 20달러 칸이에요. HD현대일렉트릭은 북미 변압기 시장 1위이고, 2026년 7월 6일 연간 수주 목표를 42억 2,200만 달러에서 51억 8,500만 달러로 22.8% 올렸어요. 이유는 북미 AI 데이터센터 투자와 노후 전력망 교체 수요였고요. 2분기 말 수주 잔고는 84억 9,000만 달러예요. 앨라배마에 제2공장을 짓고 있고, 2027년 4월 기존 공장 증설이 끝나면 전력 변압기 생산 능력이 50% 늘어요. 효성중공업은 테네시 멤피스 공장을 3차례 증설했고, 초고압직류송전(HVDC) 기술로 소수 기업이 과점하던 시장에 들어갔어요. 2025년 기준 효성중공업·HD현대일렉트릭·일진전기의 영업이익은 전년 대비 각각 122%, 49%, 90% 늘었어요.
BNP 그림이 전력 칸에 이튼, 미쓰비시전기, 넥스트에라를 그려 넣고 한국 회사를 빼놓은 건 그림의 한계예요. 대표 사례 몇 개를 고르다 보니 빠진 거지, 돈이 안 간다는 뜻이 아니에요. 한국 기업은 도표의 메모리 15달러 부문뿐 아니라 전력 20달러 부문에도 참여해요. 이 금액은 각 부문 전체의 비중이며 한국 기업의 매출 비중은 아니에요.
메모리와 변압기는 주문 주기가 달라요. 메모리는 수요와 가격 변화가 실적에 빠르게 반영될 수 있고, 변압기는 수주를 받아 생산·납품하기까지 긴 시간이 걸려요. 수주 잔고가 2~3년 치이거나 증설에 2년이 걸린다는 설명은 이런 차이를 보여줘요. 하지만 변압기를 30년 쓸 수 있다는 이유로 공급업체의 재주문이 30년 뒤에만 온다고 볼 수는 없어요. 209호에서는 SK하이닉스 레버리지 ETF 매수의 92%가 개인이었다는 자료를 다뤘는데요. 같은 AI 관련 투자라도 메모리의 가격 변동과 전력기기의 수주·납품 위험은 따로 살펴봐야 한다는 게 제 생각이에요.
여기까지 읽으셨으면 앞으로 “AI 인프라 수혜주”나 “AI 수혜 산업”이라는 말을 들을 때 세 가지를 물어볼 수 있어요.
- 그 회사는 100달러 중 어느 칸에 있나요? AI 칩 25달러인지, 광트랜시버 5.5달러인지, 부지 1달러인지에 따라 시장 크기가 25배 차이 나요.
- 그 장비는 얼마나 오래 쓰고 언제 교체하나요? 회계상 내용연수와 실제 교체 시점을 구분하고, 공급업체의 신규 주문과 교체 수요를 함께 봐야 해요.
- 주문을 늘리기 어려운 이유가 공급인가요, 수요인가요? 변압기처럼 납품까지 5년이 걸린다면 생산 능력과 수주 잔고를 살펴야 해요. 공급이 늘어난 GPU라면 고객이 실제로 얼마나 구매하는지가 더 중요해질 수 있어요.
종목 추천을 접하더라도 이 세 질문에 답할 근거가 있는지 확인해 보면 좋아요. 참고로 이 글은 특정 종목이나 상품의 매수·매도를 권하는 글이 아니에요. 투자 판단과 그 결과는 본인의 몫이고, 여기 적힌 숫자는 공시와 보도로 확인한 시점의 값이라 지금은 달라졌을 수 있어요.
오스왈드의 시선
이 그림을 처음 봤을 때 저는 어느 회사에 투자금이 가는지에 관심이 갔어요. 다시 보니 각 회사가 파는 장비를 얼마나 오래 쓰는지도 중요하겠다는 생각이 들었어요. 부문별 투자 비중만 보면 비슷한 수혜 기업처럼 보이지만, 교체 주기와 계약 조건을 함께 보면 사업의 차이를 더 잘 이해할 수 있어요.
AI 거품 논쟁을 볼 때도 이 구분이 도움이 돼요. IT 장비 65달러 쪽에서는 다음 세대 GPU 구매나 메모리 주문을 미루는 일이 실적에 영향을 줄 수 있어요. 나머지 35달러에 포함된 변전소·송전선·건물은 투자가 줄어도 물리적으로 남을 수 있고요. 192호에서 다룬 1840년대 영국 철도 거품에서도 회사의 주가와 남은 선로의 활용 가치는 달랐어요. 다만 시설이 남는다는 사실만으로 투자금을 회수하거나 공급업체가 계속 수익을 낸다고 볼 수는 없어요.
그래서 저는 “AI 투자가 과하다”는 말을 들으면 두 가지를 나눠 생각해요. IT 장비 65달러 쪽은 앞으로의 연산 수요에 비해 장비를 너무 많이 사는지, 나머지 35달러 쪽은 지은 전력 설비와 건물을 충분히 활용할 수 있는지예요. AI 이외의 용도로 쓸 수 있는지도 봐야 하고요. 두 질문의 답은 다를 수 있어요. 제가 보기에는 이 사업들을 모두 같은 AI 수혜 산업으로 묶으면 이런 차이를 놓치기 쉬워요.
마치며
이번 호에서는 BNP 도표의 설비투자 100달러를 칩 50, 전력 20, 네트워킹 15, 냉각 7.5, 시설 7.5로 나눠 봤어요. Epoch 모델과 비교하면서 같은 전력·냉각 비용도 분류 기준에 따라 시설비에 포함될 수 있다는 점을 확인했고요. 이어서 장비와 시설의 사용 기간을 살펴봤어요. IT 장비 65달러와 나머지 35달러를 단순히 5년짜리와 30년짜리로 나눌 수는 없지만, 교체 주기와 주문 방식의 차이는 사업을 이해하는 데 도움이 돼요.
한국 기업도 메모리와 전력기기 등 여러 부문에 참여해요. 도표에 표시된 로고만으로 기업의 몫이나 투자 가치를 판단하기는 어려워요. 다음에 AI 인프라 기업을 살펴볼 때는 무엇을 공급하는지, 고객은 그것을 언제 교체하는지, 주문을 받아 매출을 내기까지 무엇이 필요한지를 함께 확인해 보세요.
💬 구독자님이 일하는 회사나 관심 있는 회사는 이 그림의 어느 칸에 있나요? 칸 이름과 그 칸의 자산 수명이 몇 년쯤일지 댓글로 남겨주세요. 그림에 없는 한국 이름을 더 찾아주셔도 좋아요.
📨 AI 관련주를 “수혜주”라는 한 단어로 묶어 이야기하는 동료가 있다면 이 글을 전달해 주세요.
오늘 얻은 관점, 다음 이슈에서도 이어가세요.
쏟아지는 소식 사이에서 오래 남는 한 편을 골라 격일로 보내드립니다.
이메일 확인 후 구독이 완료돼요.
이미 구독 중이신가요? 로그인하고 댓글 남기기
SEND A COFFEE
이 관점이 좋았다면, 다음 글에 커피 한 잔
오스왈드에게 커피와 함께 짧은 쪽지를 보내주세요. 응원은 다음 취재와 집필에 보탭니다.


참고자료 & 더 읽기
핵심 출처
- BNP Paribas Equity Research 추정, SankeyMATIC 작성, “How $100 in AI Infrastructure Spending Breaks Down”(cloudnews.tech 재구성), 2026년 9월 3일. 링크 ··· 이번 호가 다룬 생키 다이어그램의 원출처와 부문별 수치를 정리한 해설이에요. moomoo 버전은 이 추정을 재가공한 거예요.
- Amelia Michael, Ben Cottier, “Servers account for 60% of the total cost of ownership of a one-gigawatt AI data center”, Epoch AI, 2026년 5월 14일. 링크 ··· 1GW 데이터센터 원가 모델이에요. 선투자 379억 달러의 구성과 연간화 방법, 가정과 한계까지 스프레드시트로 공개돼 있어서 BNP 그림과 맞대기 좋아요.
- Yahoo Finance, “Meta, Microsoft, Amazon, and Alphabet are about to spend a shocking amount of money to dominate the AI era”, 2026년 6월 3일. 링크 ··· 4개사 2026년 설비투자 합산 7,250억 달러와 골드만삭스의 2030년까지 누적 전망을 담고 있어요.
- 파이낸셜뉴스(다음 게재), “‘북미 변압기 1위’ HD현대일렉 올 수주목표 23% 상향”, 2026년 7월 6일. 링크 ··· 수주 목표 42억 2,200만 달러에서 51억 8,500만 달러로 상향한 정정공시 보도예요.
- 한스경제(다음 게재), “HD현대일렉트릭, 다음 동력은 ‘데이터센터’”, 2026년 8월 4일. 링크 ··· 2분기 실적과 수주 잔고 84억 9,000만 달러, 북미 편중 위험을 정리했어요.
- 데일리안, “‘관세는 우리가 낼게’…美도 줄서는 HD현대일렉트릭·효성중공업”. 링크 ··· 초고압 변압기 리드타임이 최대 5년까지 늘었다는 증권사 분석이 실려 있어요.
배경 지식
- Global Data Center Hub, “What a Data Center Actually Costs: CapEx Breakdown and the Drivers That Move It”, 2026년 9월. 링크 ··· 건물은 15~30년, 서버는 3~5년이라는 상각 차이와 MW당 건설비 구조를 실무자 시각으로 정리했어요.
- 딜사이트, “효성중공업·HD현대일렉트릭·LS일렉트릭·일진전기 2025년 실적”. 링크 ··· 한국 전력기기 4개사의 2025년 영업이익 증가율 출처예요.
관련 지난 호
- GPU만 사면 되는 줄 알았죠? AI 인프라 전쟁의 진짜 승부처 ··· 17호. 칩·전력·메모리 3축을 처음 정리한 호예요.
- 데이터센터가 멈춘 건 돈 때문도, 칩 때문도 아니에요 ··· 141호. 변압기 리드타임 5년의 현장이에요.
- 8,000억 달러, 세계에서 가장 유명한 오답 ··· 181호. 정의가 바뀌면 숫자가 바뀌는 이야기예요.
- AI 반도체의 다음 전장은 메모리예요 ··· 219호. 메모리 15달러 칸의 내부 구조예요.

📝 용어 설명
각주
-
생키 다이어그램(Sankey diagram): 흐름의 크기를 선의 굵기로 표현하는 도표예요. 왼쪽의 총량이 오른쪽으로 갈수록 여러 갈래로 나뉘고, 각 갈래의 굵기가 그 몫의 크기를 나타내요. 에너지 흐름이나 예산 배분을 그릴 때 많이 써요. ↩
-
HBM(고대역폭 메모리): DRAM 칩을 여러 층으로 쌓아 GPU 바로 옆에 붙이는 메모리예요. 일반 메모리보다 훨씬 넓은 통로로 데이터를 주고받아서 AI 가속기의 필수 부품이 됐어요. 삼성전자, SK하이닉스, 마이크론 3사가 만들어요. ↩
-
광트랜시버(optical transceiver): 전기 신호를 빛으로 바꿔 광케이블로 보내고, 받은 빛을 다시 전기로 바꾸는 부품이에요. 데이터센터 안에서 서버 랙과 스위치를 잇는 데 쓰이고, GPU 세대가 바뀌면 요구 속도가 올라가 함께 교체돼요. ↩
-
CDU(냉각수 분배장치): 칩에 붙은 콜드플레이트로 냉각수를 보내고 뜨거워진 물을 회수해 건물 냉각 설비로 넘기는 장치예요. 액체 냉각 데이터센터에서 랙과 건물 설비 사이의 중계 역할을 해요. ↩
-
감가상각과 내용연수: 설비를 산 돈을 한 번에 비용으로 잡지 않고 사용 기간 동안 나눠서 비용으로 처리하는 회계 방식이 감가상각이고, 그 사용 기간을 내용연수라고 해요. 내용연수를 늘리면 매년 잡히는 비용이 줄어 그해 이익이 늘어나요. ↩
함께 읽으면 좋은 지난 호
마케터에게도 코딩 경험을 묻는 채용, 무엇이 바뀌었을까요
AI가 직무를 모두 없애는 건 아니지만, 신입·주니어에게 요구되는 채용 기준은 코딩 경험과 AI 활용 쪽으로 바뀌고 있어요.
비즈니스프랑스의 영업전화 사전 동의제와 한국의 음성 스팸
프랑스는 영업전화에 사전 동의를 요구하는 제도로 바뀌었어요. 한국에서는 2025년 하반기 음성 스팸이 늘었어요. 두 제도의 차이와 연락처 관리에 필요한 일을 살펴봤어요.
비즈니스학교의 AI 사용 제한으로 가정의 사용도 줄어들까요
학교에서 AI를 금지해도 집과 사교육에서 쓰는 시간은 그대로 남아요. 뉴욕의 조치와 한국의 상황을 비교했어요
비즈니스
여러분의 생각이 다음 호를 만듭니다
이번 호에서 가장 공감했거나, 다른 경험을 한 지점은 무엇인가요?